
Dans cette page
- L'attestation de la banque ou de l'assurance : le document clé
- Où l'inscrire dans la déclaration
- Pourquoi le bénéfice net compte aussi
- Le parcours complet, de l'attestation à la déduction
- Un exemple : Mehdi, 32 ans, à Genève
- Si l'on a versé trop : que faire
- Avant de remettre la déclaration : la liste à cocher
- Questions fréquentes
La réponse courte tient en trois gestes. Vous récupérez l'attestation annuelle de votre banque ou de votre assurance. Vous reportez le total versé dans la rubrique de la déclaration réservée à la prévoyance individuelle liée. Vous joignez l'attestation et, si on vous les demande, les comptes de votre entreprise. Pour qui veut déclarer son 3a en tant qu'indépendant, rien de plus mystérieux : le versement est une déduction, et le canton vérifie qu'elle reste dans la limite permise.
Ce qui change par rapport à un salarié, c'est la base. Un salarié affilié à une caisse de pension connaît son plafond d'avance. Vous, si vous n'avez pas de 2e pilier, votre plafond dépend de votre revenu net d'activité. C'est pourquoi la déclaration d'un 3a d'indépendant se prépare avec deux documents : l'attestation du prestataire et le décompte de votre bénéfice.
Cette page suit le parcours d'une première déclaration. Elle explique quoi réunir, où inscrire le montant, comment le bénéfice net entre en jeu et quoi faire si vous avez versé trop.
L'attestation de la banque ou de l'assurance : le document clé
Chaque année, l'établissement qui détient votre 3a vous envoie un document qui récapitule ce que vous avez versé. Selon le prestataire, il s'appelle attestation 3a, attestation fiscale ou justificatif de versement. C'est la pièce que l'administration fiscale attend en face de votre déduction.
Ce que l'attestation doit montrer
Vérifiez dès réception que le document indique :
- votre nom et votre adresse, tels qu'ils figurent dans votre dossier fiscal ;
- l'année fiscale concernée (le versement compte pour l'année où il est crédité, pas pour celle où vous l'avez décidé) ;
- le total des versements de l'année, tous versements confondus ;
- la forme du 3a : compte auprès d'une fondation bancaire de prévoyance ou police d'assurance liée.
Si vous avez plusieurs comptes ou plusieurs polices, vous recevez une attestation par contrat. La règle de l'administration fédérale est claire : on peut détenir plusieurs comptes ou polices 3a, mais le total versé sur l'année ne doit pas dépasser le montant-limite supérieur de la déduction. Vous additionnez donc toutes les attestations avant de remplir la déclaration. Pour comprendre pourquoi plusieurs contrats peuvent avoir du sens, lisez combien de comptes 3a ouvrir.
Quand elle n'arrive pas
Certains prestataires l'envoient d'eux-mêmes en début d'année, d'autres la mettent à disposition dans l'espace client. Si vous ne la trouvez pas, demandez-la par le canal habituel de votre prestataire, avant de commencer la déclaration. Ne la remplacez pas par un relevé de compte : un relevé montre des mouvements, pas la nature fiscale du versement.
Garder une trace
Rangez l'attestation avec les pièces de votre comptabilité. Un indépendant conserve de toute façon ses justificatifs ; celui-ci y a sa place. Une liste de contrôle plus générale figure dans la check-list de fin d'année.
Où l'inscrire dans la déclaration
Les déclarations sont différentes d'un canton à l'autre, mais la logique est la même partout. Le versement 3a n'est pas une charge de l'entreprise. Il appartient à votre sphère privée : il se déduit de votre revenu, au même titre que les cotisations personnelles aux assurances sociales.
La base légale est simple : les salariés et les indépendants peuvent verser des cotisations à des formes reconnues de prévoyance et les déduire de leur revenu pour les impôts directs de la Confédération, des cantons et des communes (OPP 3, art. 7 al. 1).
Dans les comptes de l'entreprise : ne pas l'y mettre
C'est la première erreur d'un indépendant débutant : passer le versement 3a en charge dans le compte de résultat de l'entreprise. Ce n'est pas une dépense professionnelle. Si vous la mettez dans les charges, votre bénéfice net baisse, et votre déduction personnelle serait en plus reprise une seconde fois. Le versement reste en dehors des comptes de l'entreprise ; il apparaît uniquement dans la partie privée de la déclaration.
Dans la partie privée
Cherchez, dans la section des déductions, la rubrique consacrée aux cotisations de prévoyance individuelle liée (pilier 3a). Les intitulés et les numéros varient : un canton parle de « cotisations 3e pilier A », un autre de « versements à des formes reconnues de prévoyance ». Dans les déclarations en ligne, la rubrique est souvent précédée d'une question qui demande si vous êtes affilié à une caisse de pension. Votre réponse décide de la limite que le logiciel appliquera.
Reportez le total des attestations, rien d'autre. N'ajoutez pas de rachat de 2e pilier, qui a sa propre ligne, ni de prestation de retrait, qui se déclare à un autre endroit.
Le sens de la rubrique « affilié ou non »
Si vous n'êtes pas affilié à une caisse de pension, la limite est celle des indépendants sans 2e pilier. Si vous avez une LPP facultative, vous êtes dans l'autre cas. La page J'ai une LPP facultative : combien puis-je mettre en 3a ? détaille ce choix. Cochez la bonne case : c'est elle qui fait varier la limite de déduction acceptée.
Le tableau récapitulatif
Le tableau ci-dessous résume où vont les pièces et quelles erreurs reviennent le plus souvent.
| Rubrique de la déclaration | Pièce à joindre | Erreur fréquente |
|---|---|---|
| Déduction pour prévoyance individuelle liée (3a) | Attestation annuelle de chaque compte ou police | Oublier une attestation quand on a plusieurs contrats |
| Revenu de l'activité indépendante | Bilan et compte de résultat, ou décompte de recettes et dépenses | Passer le versement 3a dans les charges de l'entreprise |
| Question « affilié au 2e pilier ? » | Aucune, mais l'attestation LPP si elle existe | Cocher « non » alors qu'une LPP facultative existe |
| Fortune (en cas de trop-versé) | Courrier de remboursement du prestataire | Ne rien corriger et laisser l'excédent déduit |
Pourquoi le bénéfice net compte aussi
Un indépendant sans 2e pilier peut verser davantage qu'un salarié, mais pas librement. L'administration cantonale genevoise le formule ainsi : une personne non affiliée peut verser jusqu'à 20 % de son revenu net de l'activité indépendante, sans dépasser le plafond (CHF 36 288 en 2026). Le droit de cotiser lui-même suppose un revenu soumis aux cotisations AVS/AI.
Cela explique pourquoi le fisc demande souvent plus que l'attestation. Pour contrôler la limite, il compare le versement à votre revenu net d'activité. D'où l'intérêt des justificatifs du revenu net : comptes annuels, ou décision de taxation et décomptes AVS.
7 258 CHF
Plafond 3a avec 2e pilier (« petit 3a »), 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier (indépendant non affilié), 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
20 %
Part du revenu net de l'activité indépendante (non affilié)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Un plafond, deux limites
Retenez que la limite supérieure est un maximum, pas un droit automatique. Si votre bénéfice net est modeste, la part de 20 % de ce revenu peut rester en dessous du maximum de l'année. Ce n'est que si le revenu est assez élevé que le plafond annuel devient la limite.
Le cas du revenu qui varie
Les indépendants ont rarement un bénéfice stable d'une année à l'autre. Il est donc possible de verser une année plus que ce que le bénéfice de l'année suivante permettrait. Le moment fiscal qui compte est celui de l'année de versement, avec le revenu net de cette même année. Si votre bénéfice n'est connu qu'après la clôture des comptes, attendez ce chiffre avant de décider d'un complément. L'article Mon revenu change chaque année : combien verser en 3a ? traite ce point à fond.
Les justificatifs à tenir prêts
- le bilan et le compte de résultat de l'année, ou le décompte simplifié si vous tenez une comptabilité allégée ;
- le décompte de la caisse de compensation AVS pour votre activité ;
- la dernière taxation reçue, utile pour retrouver comment le fisc a retenu votre revenu.
Si l'administration doute de votre revenu, elle peut demander ces pièces avant d'accepter la déduction. Les avoir sous la main évite un échange de courriers de plusieurs semaines.
Le parcours complet, de l'attestation à la déduction
Le schéma suivant résume la chaîne de documents, dans l'ordre où vous les rencontrez.
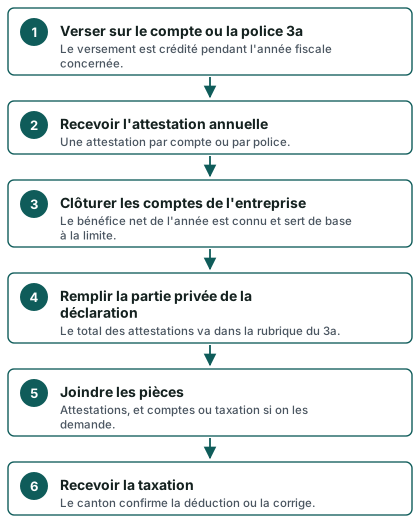
À la dernière étape, regardez la décision de taxation. Elle montre le montant du 3a que le canton a effectivement admis. Un écart avec votre déclaration signale en général une attestation manquante ou un dépassement de la limite.
Un exemple : Mehdi, 32 ans, à Genève
Voici une illustration fictive. Mehdi, 32 ans, est plombier indépendant à Genève. Il n'a pas de 2e pilier. Il remplit sa première déclaration en tant qu'indépendant et il a versé sur son 3a en décembre, en une fois, parce qu'il savait que le geste se déduit.
Étape 1 : les pièces
Au début de l'année suivante, la banque de Mehdi met son attestation dans son espace client. Il la télécharge. Son comptable lui remet aussi le bilan et le compte de résultat de l'année. Mehdi vérifie que le versement 3a n'apparaît pas dans les charges. Il y avait bien une ligne « 3a » dans son tableur de suivi : elle est exclue du résultat de l'entreprise.
Étape 2 : la rubrique
Dans la déclaration, il répond qu'il n'est pas affilié au 2e pilier. Il reporte le total de l'attestation dans la rubrique du 3a. Il joint l'attestation et, par précaution, la copie des comptes de l'entreprise.
Étape 3 : la vérification de la limite
Le canton de Genève admet pour 2026 un versement jusqu'à CHF 36 288 pour une personne non affiliée, dans la limite de 20 % du revenu déterminant. Mehdi compare donc son versement à une partie de son bénéfice net. Il est resté sous la limite : la déduction passe sans question.
Ce que cela change pour l'impôt
L'économie réelle dépend de la situation de chacun. À titre d'ordre de grandeur seulement, le calculateur fiscal de l'Administration fédérale des contributions donne pour Genève, en 2026, une personne seule sans enfant, sans confession et sans fortune, avec un revenu imposable de CHF 80 000 : CHF 14 338 d'impôts fédéral, cantonal et communal sans versement 3a, et CHF 12 281 avec un versement 3a de CHF 7 258, soit CHF 2 057 d'impôt en moins. Ce n'est pas une économie personnelle : un indépendant marié, avec enfants, ou un autre revenu, aura un résultat différent. Le calculateur 3e pilier permet de simuler sa propre situation.
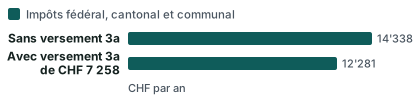
Les hypothèses sont celles du calculateur : personne seule, sans enfant, sans confession, sans fortune, domiciliée au chef-lieu, revenu imposable. Le cas de Mehdi n'est pas celui-là, et le schéma ne dit pas ce qu'il paiera.
Si l'on a versé trop : que faire
Un dépassement arrive plus souvent qu'on ne le croit. Un revenu en baisse en fin d'année, un versement décidé avant la clôture des comptes, deux prestataires qui reçoivent chacun leur part : le total peut franchir la limite sans que personne ne le remarque.
Ce que prévoit le canton de Genève
Selon l'administration genevoise, les montants versés au-dessus du plafond autorisé doivent être remboursés par le prestataire. L'excédent est ajouté à la fortune imposable. La déduction, elle, ne couvre que la partie permise.
La marche à suivre
- Calculez le total des versements de l'année et comparez-le à la limite qui s'applique à vous.
- Demandez au prestataire le remboursement de l'excédent. Précisez le contrat concerné si vous en avez plusieurs.
- Gardez le courrier de remboursement : il justifie que l'excédent n'a pas été déduit.
- Dans la déclaration, ne déduisez que la partie dans la limite. Si la déclaration est déjà remise, signalez la correction à l'administration par le moyen indiqué sur la décision de taxation.
Ne pas attendre
Un excédent laissé en place est un problème qui grossit : le fisc peut le détecter en comparant votre attestation et votre revenu. Corriger avant la taxation reste plus simple qu'après. Les autres pièges de ce type sont réunis dans les erreurs fiscales fréquentes du 3e pilier.
Et si l'on veut rattraper des années manquantes ?
Le rachat rétroactif obéit à des règles distinctes. À Genève, un rachat dans le 3e pilier A est déductible du revenu imposable dans la déclaration de l'année suivante : un rachat de 2026 se déduit en 2027. Voir le rachat rétroactif du 3a pour un indépendant.
Avant de remettre la déclaration : la liste à cocher
- Toutes les attestations 3a de l'année sont réunies
- Le total des versements est additionné, tous contrats confondus
- Le versement n'est pas dans les charges de l'entreprise
- La réponse sur l'affiliation au 2e pilier est exacte
- Le bénéfice net de l'année est connu et documenté
- La limite applicable est respectée, sinon le remboursement est demandé
- Les pièces sont jointes ou prêtes à l'être
Pour le contexte d'ensemble, voyez la prévoyance de l'indépendant sans 2e pilier et la liste pas à pas pour ouvrir un 3a quand on est indépendant. Si vous voulez ensuite mettre des offres côte à côte, la demande de comparaison gratuite est le seul canal du site.
Questions fréquentes
Dois-je déclarer mon 3a si je n'ai rien déduit ?
Oui, il est utile de le faire apparaître. Le versement ouvre le droit à la déduction, et l'avoir déclaré évite une discussion si l'administration reçoit plus tard l'information par une autre voie. Pour la fortune, le solde du compte 3a se déclare aussi, selon les règles de votre canton.
Quelle pièce joindre pour déclarer un 3a d'indépendant ?
L'attestation annuelle du prestataire est la pièce centrale. Si l'administration contrôle la limite, elle peut demander les justificatifs de votre revenu net : comptes de l'entreprise ou taxation. Gardez-les ensemble.
Le versement 3a se met-il dans les charges de mon entreprise ?
Non. Il relève de votre situation privée. Le passer en charge fausse le bénéfice et mélange deux déductions. Il s'inscrit dans la partie privée de la déclaration.
Que se passe-t-il si mon bénéfice est plus bas que prévu ?
La limite se calcule sur le revenu net d'activité. Si le bénéfice est inférieur à ce que vous attendiez, la part de 20 % qui s'applique à un indépendant non affilié peut être dépassée. Le trop-versé doit alors être remboursé par le prestataire, et l'excédent est ajouté à la fortune imposable à Genève.
Puis-je verser dans un 3a si je suis au début de mon activité ?
Oui, à condition d'avoir un revenu soumis aux cotisations AVS/AI. La limite dépend ensuite de votre revenu net et de votre affiliation éventuelle à une caisse de pension. Le premier exercice peut être court ou incomplet : mieux vaut attendre le chiffre du bénéfice avant un gros versement.
Dois-je déclarer chaque compte ou chaque police séparément ?
Vous joignez une attestation par contrat, mais vous reportez un total dans la rubrique. Plusieurs comptes ou polices sont permis, tant que le total annuel reste dans la limite de déduction.
Que faire si je ne retrouve plus mon attestation ?
Demandez un duplicata à votre prestataire. Les établissements l'émettent chaque année et savent la rééditer. Avant de l'avoir, évitez de remettre la déclaration avec un montant estimé.
Le retrait de mon 3a se déclare-t-il de la même façon ?
Non, c'est une autre démarche. À Genève, par exemple, la prestation en capital se déclare avec une copie du justificatif de retrait et se reporte à la ligne 98.12 de la déclaration ; l'impôt est calculé séparément. Les règles de retrait sont expliquées dans le calcul de l'impôt au retrait.
Sources
- Déduction fiscale des cotisations 3a (OPP 3, art. 7 al. 1) — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Comment déduire les cotisations au 2e et 3e pilier — Canton de Genève
- Montants LPP et 3e pilier — Canton de Genève
- 3e pilier a — plafonds de déduction — Administration fédérale des contributions
- Rachats rétroactifs dans le pilier 3a — Canton de Genève
- Déclarer les prestations en capital — Canton de Genève
- Calculateur fiscal de l'AFC
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.