
Dans cette page
Oui, si vous êtes indépendant, vous pouvez en principe faire un rachat rétroactif de 3a pour des années où vous n'avez pas versé le maximum. Trois limites comptent d'emblée. Seules les lacunes apparues depuis la période fiscale 2025 peuvent être comblées. Le rattrapage porte au plus sur dix ans. Et le rachat n'est possible que si vous avez d'abord versé la cotisation ordinaire complète de l'année en cours. Pour les années plus anciennes, la porte est fermée, même si vous étiez en règle avec votre activité à l'époque.
Cette page répond à cette seule question : qui peut racheter, sur quelles années, avec quelles conditions, et que préparer. Elle ne dit pas ce que vous devriez faire : cela dépend de votre revenu, de votre canton, de votre situation de prévoyance.
Le rachat rétroactif en une phrase
Le rachat rétroactif permet de verser, en plus de la cotisation ordinaire, un montant correspondant à des années passées où le plafond 3a n'a pas été utilisé en entier, et de le déduire de son revenu imposable l'année où le versement a lieu.
C'est une nouveauté du pilier 3a (prévoyance individuelle liée), en vigueur depuis le 1er janvier 2025 avec les articles 7a et 7b de l'OPP 3. Avant, une année sans versement était perdue pour de bon. Désormais, certaines années peuvent être rattrapées, mais pas toutes, et pas n'importe comment.
Trois mots à retenir pour la suite :
- Lacune : la différence, pour une année donnée, entre ce que vous auriez pu verser au maximum et ce que vous avez réellement versé.
- Cotisation ordinaire : le versement 3a « normal » de l'année, dans la limite du plafond qui s'applique à votre situation.
- Rachat : le versement supplémentaire qui comble tout ou partie de ces lacunes.
Le rachat concerne le 3a. Il ne faut pas le confondre avec le rachat dans la caisse de pension, qui suit d'autres règles. Si vous hésitez entre les deux notions, la page Rachat rétroactif du 3a : le principe en clair pose les bases sans parler de votre statut.
Qui peut racheter, et qui ne le peut pas
Pour un indépendant, tout se joue sur des conditions qui s'additionnent. Il faut toutes les remplir, pas seulement quelques-unes.
Les voici, reformulées simplement :
- Vous avez le droit de cotiser au 3a l'année du rachat, et vous avez versé la cotisation ordinaire maximale admise pour cette année-là.
- Pour chaque année que vous voulez rattraper, vous n'aviez pas versé le maximum.
- Pour ces mêmes années, vous aviez le droit de cotiser : vous aviez un revenu soumis à l'AVS.
- Vous n'avez pas encore touché de prestation de vieillesse du 3a.
- Vous n'avez pas déjà fait un rachat pour ces années-là.
Dans la demande, c'est vous qui confirmez ces points : vous attestez avoir versé le montant maximal des cotisations ordinaires de l'année du rachat, avoir réalisé un revenu soumis à l'AVS pendant les années de lacune, ne pas avoir déjà racheté ces années et ne pas avoir perçu de prestation de vieillesse.
| Critère | Rachat possible | Rachat impossible |
|---|---|---|
| Année du rachat | Cotisation ordinaire complète versée | Cotisation ordinaire de l'année pas versée en entier |
| Années à rattraper | Maximum non versé, droit de cotiser | Maximum déjà versé, ou pas de droit de cotiser |
| Origine de la lacune | Période fiscale 2025 ou suivante | Lacune antérieure à 2025 |
| Prestation de vieillesse 3a | Aucune perçue | Déjà touchée |
| Rachats de ces années | Aucun fait jusque-là | Déjà comblées par un rachat |
Le cas particulier de l'indépendant
Les salariés comme les indépendants peuvent déduire un rachat, si les conditions de l'article 7a sont réunies. La particularité de votre statut tient au plafond ordinaire.
- Indépendant avec une caisse de pension (par exemple une LPP facultative) : le « petit » plafond s'applique à votre cotisation ordinaire. En 2026, il est de CHF 7 258.
- Indépendant sans 2e pilier : le « grand » plafond s'applique, dans la limite d'une part de votre revenu d'activité. Le maximum est de CHF 36 288 en 2026.
Pour vérifier si vous avez bien versé la cotisation ordinaire complète de l'année, il faut donc d'abord savoir de quel plafond vous relevez. C'est un point qui change selon votre situation : la page J'ai une LPP facultative : combien puis-je mettre en 3a ? détaille ce cas, et Indépendant sans 2e pilier l'autre.
Attention à un piège fréquent. Même sans 2e pilier, le rachat lui-même reste limité à la « petite déduction ». Le grand plafond ne s'applique qu'à la cotisation ordinaire, pas au montant racheté.
Ce qui bloque le rachat
- Une année où vous n'aviez pas de revenu soumis à l'AVS : pas de droit de cotiser, donc rien à rattraper pour cette année.
- Un maximum déjà versé : il n'y a pas de lacune.
- Une lacune apparue avant 2025 : exclue, quelle que soit la raison.
- Une prestation de vieillesse du 3a déjà perçue : le rachat n'est plus ouvert.
- Un rachat déjà fait pour la même année : on ne comble pas deux fois la même lacune.
Si vous venez de vous mettre à votre compte, la question de la cotisation ordinaire se pose autrement : voyez Salarié qui se met à son compte : combien verser en 3a ?.
Combien d'années en arrière
Deux limites se combinent, et il vaut mieux les distinguer.
La première est une durée. Le rattrapage porte sur dix ans de cotisations manquantes au plus. Concrètement, on regarde ce que vous avez versé au cours des dix années précédant le rachat, et on le compare à ce que vous auriez pu verser au maximum.
La seconde est une date de départ. Seules les lacunes apparues depuis la période fiscale 2025 comptent. Le premier rachat est possible durant l'année fiscale 2026, et il concerne alors 2025. Autrement dit, la « fenêtre de dix ans » n'a pas encore pu s'ouvrir complètement : elle grandit année après année.
Voici les repères officiels à avoir sous les yeux.
7 258 francs
Plafond du rachat 3a, par année fiscale (2025 et 2026)
Source: 3e pilier a — rachats rétroactifs (nouveauté 2025)
dix ans
Durée maximale de rattrapage
Source: Plafonds du 3e pilier a (montants-limites non imposables)
36 288 francs
Plafond 3a sans 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction
7 373 francs
Plafond 3a avec 2e pilier en 2027
Source: 3e pilier a — plafonds de déduction
Un seul rachat par année fiscale
Vous ne pouvez faire qu'un rachat par année fiscale. Ce rachat est limité à la « petite déduction », soit 8 % du montant-limite supérieur de la LPP : CHF 7 258 en 2025 et en 2026. Cette limite vaut aussi pour les personnes sans 2e pilier.
Une seconde limite s'ajoute : le rachat de l'année ne peut pas dépasser la différence entre la somme des cotisations maximales admises et celle des cotisations réellement versées sur les dix années précédentes. Le plus petit des deux plafonds s'applique.
Cela a une conséquence pratique. Si vos lacunes sont importantes, vous ne les comblerez pas d'un coup : il faudra étaler le rattrapage sur plusieurs années fiscales. À chaque fois, vous devrez d'abord verser la cotisation ordinaire complète de l'année.
Et l'an prochain ?
Les plafonds évoluent. Pour 2027, le Conseil fédéral a fixé CHF 7 373 avec 2e pilier et CHF 36 864 sans 2e pilier, en vigueur au 1er janvier 2027. Le plafond du rachat étant lié à la petite déduction, le montant à retenir changera aussi. Le détail est sur la page Plafonds 3a 2027 : ce qui change pour vous.
Le tableau ci-dessous rassemble les repères utiles pour votre statut.
| Repère | Valeur | Remarque |
|---|---|---|
| Début des lacunes comptées | Période fiscale 2025 | Les années antérieures sont exclues |
| Premier rachat possible | Année fiscale 2026, pour 2025 | Déductible l'année où il est fait |
| Durée de rattrapage | Dix ans au plus | Fenêtre qui grandit chaque année |
| Nombre de rachats | Un par année fiscale | Après la cotisation ordinaire complète |
| Montant maximal du rachat | CHF 7 258 en 2025 et 2026 | Même sans 2e pilier |
Un exemple : Léo, 34 ans, à Martigny
Exemple fictif, pour illustrer.
Léo, 34 ans, est menuisier indépendant à Martigny, en Valais. Il n'est pas affilié à une caisse de pension. Pendant trois années de démarrage, il n'a rien versé sur son 3a : il préférait garder de la trésorerie pour son atelier.
Léo se dit : « Je vais tout rattraper. » Voici ce qui se passe réellement.
Étape 1 : trier les années. Les années antérieures à la période fiscale 2025 sont exclues du rachat, même s'il avait un revenu soumis à l'AVS. Pour lui, une partie de ses trois années blanches est donc perdue pour le 3a. Seule la lacune de 2025 peut être comblée, si le maximum n'a pas été versé cette année-là.
Étape 2 : verser la cotisation ordinaire de 2026. Sans 2e pilier, Léo relève du grand plafond, dans la limite d'une part de son revenu d'activité. Il doit verser la cotisation ordinaire complète admise pour 2026 avant de pouvoir racheter. Si son revenu est moyen, la part de revenu limitera sans doute le montant, et ce sera à lui, ou à son prestataire, de calculer la cotisation admise.
Étape 3 : demander le rachat par écrit. Il indique à l'institution le montant demandé, les années de lacune concernées et leur montant, ainsi que, le cas échéant, le montant et la date des cotisations ordinaires de l'année.
Étape 4 : déclarer. Le rachat est déductible l'année où il est effectué. Léo conserve l'attestation et le justificatif de la demande pour sa déclaration d'impôt. Combien cela change pour lui dépend de son revenu et de son canton : l'ordre de grandeur d'un autre cas ne le renseigne pas.
Ce que Léo retient : il ne rattrape pas tout, mais il peut comblé ce qui est permis, et il garde dix ans de marge pour les lacunes à venir. La suite dépend de ses revenus des prochaines années, et de l'ordre qu'il choisit entre cotisation ordinaire et rachat. Pour voir comment fonctionne la déclaration côté indépendant, voyez Comment déclarer son 3a aux impôts quand on est indépendant ?.
Quand c'est utile, et ce qu'il faut préparer
Un rachat n'est pas un réflexe. Il peut avoir du sens dans certaines situations, et aucun dans d'autres. Ce qui suit décrit des situations, pas un conseil personnel.
Quand la question se pose
- Vous avez eu une année creuse, avec peu de versements, et des revenus plus élevés ensuite.
- Vous avez un revenu irrégulier : la page Mon revenu change chaque année : combien verser en 3a ? explique comment ce rythme joue sur la cotisation ordinaire.
- Vous voulez comprendre l'effet d'un versement supplémentaire sur votre déclaration d'impôt, sans l'inventer : le principe est dans 3e pilier et impôts : comment la déduction fonctionne.
- Vous hésitez entre plusieurs façons de rattraper du retard : la page 3e pilier et rachat rétroactif : les années manquées, pas à pas s'adresse à tous les statuts.
Quand il vaut mieux attendre
- Votre trésorerie d'indépendant est tendue : l'argent versé sur un 3a est bloqué jusqu'aux cas de retrait prévus.
- Vous n'avez pas encore versé la cotisation ordinaire de l'année : le rachat ne sera pas accepté.
- Vous ne savez pas quel plafond s'applique à vous : commencez par là.
Pour savoir quelles situations débloquent un 3a, consultez Retrait anticipé du 3e pilier : quels motifs sont permis ?.
La démarche, dans l'ordre
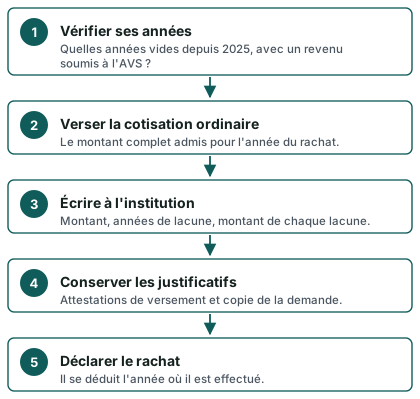
Les documents à réunir
- L'attestation de versement 3a de chaque année concernée
- Les décomptes AVS ou la preuve du revenu des années de lacune
- Le justificatif de la cotisation ordinaire de l'année du rachat
- Le détail de vos rachats éventuels déjà faits
- La confirmation que vous n'avez perçu aucune prestation de vieillesse du 3a
Besoin d'une liste plus large ? La page Documents pour ouvrir un 3a : la liste à cocher la complète.
Les questions à poser au prestataire
- Mon contrat ou mon compte permet-il le rachat, et sous quelle forme faut-il le demander ?
- Quel justificatif attendez-vous pour chaque année de lacune ?
- Gardez-vous l'historique des dix années précédentes ?
- Si je change de prestataire, comment les rachats déjà faits suivent-ils le capital ?
Sur ce dernier point : en cas de transfert vers une autre forme reconnue de prévoyance, l'institution qui transfère communique à la nouvelle le montant annuel des cotisations ordinaires et des rachats des dix années précédentes. Ce suivi justifie de bien conserver vos papiers. Pour changer d'institution sans perdre le fil, consultez Transférer son 3a : comment faire pas à pas.
Enfin, comme la réponse dépend de votre revenu, de votre canton et de votre affiliation éventuelle à un 2e pilier, une comparaison personnalisée reste le bon moyen de poser les chiffres sur votre cas. Vous pouvez la demander gratuitement par le formulaire du site : Demander une comparaison gratuite.
Questions fréquentes
Puis-je racheter des années de 3a d'avant 2025 ?
Non. Seules les lacunes apparues depuis la période fiscale 2025 comptent. Toute lacune plus ancienne est exclue du rachat, même si vous étiez indépendant et aviez un revenu soumis à l'AVS à cette époque.
Combien d'années puis-je rattraper au maximum ?
Jusqu'à dix ans de cotisations manquantes. Comme le dispositif est récent, la fenêtre se remplit progressivement : le premier rachat est possible durant l'année fiscale 2026, pour 2025.
Dois-je d'abord verser ma cotisation ordinaire ?
Oui. C'est une condition : vous devez avoir versé l'intégralité de la cotisation ordinaire admise pour l'année du rachat. Pour un indépendant sans 2e pilier, cela suppose de connaître le grand plafond et la part de revenu qui s'applique.
Combien puis-je racheter par an ?
Un seul rachat par année fiscale, au maximum le montant de la petite déduction, soit CHF 7 258 en 2025 et en 2026. Cette limite vaut aussi sans 2e pilier. Le rachat ne peut en outre pas dépasser vos lacunes réelles sur les dix années précédentes.
Le rachat est-il déductible des impôts ?
Oui, il est déductible fiscalement l'année où il est effectué. L'effet réel dépend de votre revenu imposable, de votre canton et de votre situation. Ce n'est pas une économie personnelle que cette page peut chiffrer à votre place.
Comment demande-t-on un rachat ?
Par écrit auprès de l'institution, avec le montant demandé, les années de lacune concernées et leur montant, et le cas échéant le montant et la date des cotisations ordinaires de l'année. Vous y confirmez aussi les conditions d'éligibilité.
Que faire si j'ai eu une année sans revenu d'activité ?
Sans revenu soumis à l'AVS, vous n'aviez pas le droit de cotiser cette année-là, donc aucune lacune n'est rachetable pour elle. Seules comptent les années où vous aviez le droit de verser et où vous ne l'avez pas fait en entier.
Le rachat me suit-il si je change de prestataire ?
Le suivi se fait lors d'un transfert : l'institution qui transfère indique à la nouvelle les cotisations ordinaires et les rachats des dix années précédentes. Gardez quand même vos attestations.
Sources
- 3e pilier a — rachats rétroactifs (nouveauté 2025) — Administration fédérale des contributions
- Rachat de cotisations 3a (dès le 1er janvier 2025), art. 7a et 7b OPP 3 — Fedlex
- Attestations et conservation des données, art. 8b OPP 3 — Fedlex
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a 2027 — Conseil fédéral
- Rachat rétroactif du 3a (OPP 3 art. 7a et 7b) — République et canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.