Dans cette page
- Ce qui change le jour où l'on se met à son compte
- Les 3 piliers de la retraite d'un indépendant
- Le grand 3a en deux phrases : 20 % du revenu, avec un plafond
- Pas à pas : ouvrir son compte 3a d'indépendant
- Un exemple : Nadia, graphiste à Lausanne
- Quand verser, et comment le prouver aux impôts
- Trois erreurs de débutant
- Le reste de la protection : AVS, accident, perte de gain
- Demander une comparaison gratuite
- Questions fréquentes
Le jour où vous quittez votre emploi pour vous mettre à votre compte, quelque chose disparaît sans bruit : le 2e pilier que votre employeur gérait pour vous. Plus de caisse de pension qui prélève sa part sur le salaire, plus de certificat envoyé chaque année. Pour un salarié qui débute comme indépendant, la question du 2e pilier d'un indépendant se pose donc très vite : qui s'en occupe maintenant, et que peut-on faire soi-même ? Cette page répond pas à pas, avec des mots simples. Elle explique ce qui change, pourquoi le pilier 3a prend alors une place particulière, comment l'ouvrir, quand verser et quoi garder pour les impôts.
Ce qui change le jour où l'on se met à son compte
Quand vous étiez salarié, la prévoyance se construisait presque toute seule. Votre employeur déclarait votre salaire, la caisse de pension prélevait sa cotisation, et une partie était payée par l'entreprise. Vous n'aviez rien à décider, rien à ouvrir, rien à calculer. Le 3e pilier restait un complément facultatif.
En vous mettant à votre compte, vous devenez votre propre employeur. Cela change trois choses.
Le 2e pilier n'est plus automatique
Le 2e pilier, appelé aussi LPP ou caisse de pension, est obligatoire pour la plupart des salariés. Pour un indépendant, il ne l'est pas. Vous pouvez vous y affilier volontairement, mais personne ne le fait à votre place. C'est un vrai changement de logique : ce qui était un réflexe devient une décision. Si vous voulez comprendre comment fonctionne cette affiliation volontaire, la page sur la LPP facultative de l'indépendant en détaille les contours.
Votre ancien avoir ne disparaît pas
Votre avoir de caisse de pension accumulé pendant vos années de salarié existe toujours. Il reste en libre passage tant que vous ne décidez pas autre chose. Ce n'est pas le sujet de cette page, mais il vaut mieux le savoir : se mettre à son compte ne fait pas « perdre » ce que vous avez déjà mis de côté. Les règles qui permettent, ou non, de le récupérer sont strictes ; elles dépendent de votre situation et elles ne se devinent pas.
Votre revenu n'est plus un salaire
Un salaire arrive chaque mois, avec une fiche de paie. Un revenu d'indépendant se calcule après coup : chiffre d'affaires, charges, puis revenu net. C'est ce revenu net qui servira de base à presque tout : cotisations AVS, déduction fiscale, plafond du 3a. D'où l'importance de tenir une comptabilité claire dès le premier jour.
Le tout premier réflexe est donc simple : savoir si vous êtes affilié ou non à une caisse de pension. Cette réponse commande le reste. Si vous n'êtes pas affilié, la règle du 3a change, et c'est le cœur de cette page. Si vous l'êtes encore, par exemple parce que vous gardez une activité salariée à côté, la règle est différente, comme l'explique la page sur le 3a de l'indépendant qui a une LPP.
Pour comprendre ce qui devient de votre 3a existant quand vous changez de statut, lisez aussi je me mets à mon compte : mon 3a change-t-il ?.
Les 3 piliers de la retraite d'un indépendant
Le système suisse repose sur trois piliers. Pour un salarié, les deux premiers se gèrent presque seuls ; pour un indépendant, chacun demande un geste. Ce tableau résume qui fait quoi :
| Pilier | Pour un salarié | Pour un indépendant | Ce que vous avez à faire |
|---|---|---|---|
| 1er pilier : AVS | Cotisations retenues sur le salaire | Obligatoire, cotisations payées par vous | Vous annoncer à la caisse de compensation |
| 2e pilier : LPP | Caisse de pension de l'employeur | Facultatif | Décider de vous affilier ou non |
| 3e pilier a | Plafond de CHF 7 258 en 2026 | CHF 36 288 au plus en 2026 sans 2e pilier, 20 % du revenu net | Ouvrir un compte ou une police 3a |
| 3e pilier b | Épargne libre | Épargne libre | Selon vos besoins, avec des règles fiscales différentes du 3a |
Le choix du 2e pilier commande tout le reste : sans affiliation, le 3ème pilier de l'indépendant devient son principal outil de prévoyance. La page LPP facultative pour indépendant explique cette option, et 3a d'indépendant avec 2e pilier le cas où l'on reste affilié. Pour les années de cotisations AVS manquées, voyez AVS de l'indépendant : les lacunes.
Le grand 3a en deux phrases : 20 % du revenu, avec un plafond
Voici l'essentiel. Une personne qui n'est pas affiliée à une caisse de pension peut verser dans son pilier 3a jusqu'à 20 % de son revenu net d'activité lucrative, mais pas plus qu'un plafond annuel fixé pour l'année. On l'appelle souvent le « grand 3a », par opposition au « petit 3a » des salariés affiliés à une caisse de pension.
Ces deux phrases contiennent trois idées à retenir. Le pourcentage fixe une part de votre revenu : plus votre revenu net est modeste, plus votre limite personnelle est basse. Le plafond fixe un maximum absolu : même avec un très gros revenu, vous ne pouvez pas dépasser ce montant. Enfin, la condition d'accès est simple : ne pas être affilié à une caisse de pension.
Les repères officiels de l'année, pour s'y retrouver :
36 288 francs par an
Plafond 3a 2026 sans 2e pilier (indépendant non affilié)
Source: Plafonds du 3e pilier a (montants-limites non imposables)
20 %
Part du revenu d'activité qui limite le versement sans 2e pilier
Source: 3e pilier a — plafonds de déduction
7 258 francs par an
Plafond 3a 2026 avec 2e pilier (petit 3a)
Source: 3e pilier a — plafonds de déduction
36 864 francs par an
Plafond 3a 2027 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
Le tableau ci-dessous compare trois situations de départ. Il ne dit pas ce que vous devez faire ; il montre comment la règle s'applique selon l'affiliation.
| Situation | Peut verser en 3a ? | Limite qui s'applique en 2026 |
|---|---|---|
| Salarié affilié à une caisse de pension | Oui | Le petit plafond : 7 258 francs |
| Indépendant non affilié à une caisse de pension | Oui | 20 % du revenu net, au maximum 36 288 francs |
| Indépendant affilié à une LPP facultative | Oui | Le petit plafond : 7 258 francs |
| Personne sans revenu d'activité soumis à l'AVS | Non | Aucun versement possible cette année |
Une précision pour la lecture : le plafond de 36 288 francs est un maximum. Une personne dont 20 % du revenu net donnent un montant plus bas verse au plus ce montant plus bas. Et le plafond seul ne dit pas combien vous pouvez réellement verser : il faut d'abord connaître votre revenu net, que vous établirez avec vos comptes.
Le plafond change d'une année à l'autre
Le plafond est révisé régulièrement. Pour 2027, il est prévu à 36 864 francs sans 2e pilier et à 7 373 francs avec 2e pilier. La page plafonds 3a 2027 détaille ce qui change. Retenez surtout une habitude : chaque année, vérifiez le plafond en vigueur avant de verser, au lieu de vous fier au chiffre de l'an dernier.
| Plafond annuel | 2026 | 2027 |
|---|---|---|
| Avec 2e pilier (petit 3a) | 7 258 francs | 7 373 francs |
| Sans 2e pilier (grand 3a, maximum) | 36 288 francs | 36 864 francs |
Certains cantons publient aussi ces montants sur leur site fiscal. À Genève, par exemple, la page officielle reprend les mêmes montants pour 2026. Un canton ne change pas la règle fédérale, mais il explique comment la déduction se déclare chez lui.
Pourquoi le plafond est-il si différent ?
Un salarié affilié bénéficie déjà d'une prévoyance professionnelle payée en partie par son employeur : son 3a est un complément, avec un plafond bas. Un indépendant sans 2e pilier n'a pas cette base. La loi lui laisse donc un plafond bien plus élevé pour qu'il puisse se construire lui-même une prévoyance. Ce n'est pas un cadeau : c'est la contrepartie d'une couverture qui manque.
Ce plafond élevé ne signifie pas qu'il faut le remplir. Il dit seulement jusqu'où il est permis d'aller. La somme qui convient dépend de vos charges, de votre revenu et de votre sécurité financière. Si votre revenu varie beaucoup d'une année à l'autre, la page sur le revenu irrégulier et le 3a aide à y réfléchir.
Pas à pas : ouvrir son compte 3a d'indépendant
Ouvrir un 3a quand on est indépendant suit le même chemin que pour un salarié, avec quelques points d'attention supplémentaires. Voici le parcours en quatre étapes pour comprendre comment la limite se détermine, avant même d'ouvrir quoi que ce soit.
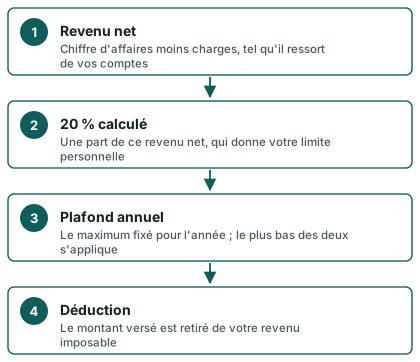
Passons maintenant aux gestes concrets. Ils sont détaillés dans la liste ouvrir un 3a quand on est indépendant ; voici le fil conducteur.
Étape 1 : vérifier que vous n'êtes pas affilié
Avant tout, regardez si vous avez une affiliation en cours : caisse de pension d'un reste d'activité salariée, LPP facultative choisie lors de votre démarrage. Si oui, c'est le petit plafond qui compte. Si non, le grand 3a est ouvert. Cette vérification prend dix minutes et évite une erreur de versement.
Étape 2 : s'annoncer comme indépendant
Un indépendant doit s'annoncer auprès de la caisse de compensation cantonale pour l'AVS s'il n'est pas déjà affilié. Le texte officiel ne fixe pas de délai précis à cet endroit, mais plus vous attendez, plus le rattrapage devient compliqué. Cette inscription compte aussi pour la suite : l'attestation de revenu et le décompte de cotisations serviront de preuves.
Étape 3 : choisir la forme du 3a
Un pilier 3a se place en général sous deux formes. Une fondation bancaire de prévoyance, c'est-à-dire un compte ou un placement en titres, ou une police d'assurance liée. Elles n'ont pas les mêmes règles de souplesse, de frais ni de valeur de rachat. Cette page n'en recommande aucune ; le choix dépend de votre situation. Pour comprendre les types de frais qui existent et comment les lire, voir les frais du 3e pilier.
Étape 4 : préparer les documents
Un prestataire demande généralement une pièce d'identité, votre adresse en Suisse, parfois une attestation montrant que vous êtes indépendant. Gardez aussi à portée de main vos derniers comptes ou votre dernière taxation, car ils prouveront votre revenu net le moment venu.
Étape 5 : ouvrir le compte et lancer le premier versement
Une fois le contrat ou le compte ouvert, vous recevez des coordonnées de versement. Le premier virement n'a pas besoin d'être le montant maximal. Rien ne vous oblige à remplir d'un coup votre limite personnelle.
Questions à poser au prestataire
- Le montant est-il libre, ou fixé par contrat ?
- Quels frais existent, et comment sont-ils présentés ?
- Que se passe-t-il si je ne peux pas verser une année ?
- Puis-je transférer mon 3a ailleurs plus tard, et à quelles conditions ?
- Quel document recevrai-je chaque année pour mes impôts ?
- Que devient le contrat si mon activité s'arrête ?
Un prestataire sérieux répond clairement à ces questions, par écrit si possible. Si vous voulez comparer plusieurs offres avec les mêmes critères, la comparaison gratuite est faite pour cela.
Un exemple : Nadia, graphiste à Lausanne
Voici une personne fictive, pour illustrer. Ce n'est pas un conseil : c'est une manière de suivre la règle sur un cas concret.
Nadia a 31 ans. Elle était graphiste salariée dans une agence lausannoise ; elle a décidé de travailler à son compte. Pendant son emploi, elle était affiliée à la caisse de pension de l'agence. Son premier réflexe, une fois indépendante, est de se demander ce qui lui reste.
Sa situation de départ
Elle n'est plus affiliée à aucune caisse de pension, elle n'a pas choisi de LPP facultative et elle n'a pas d'autre emploi. Le grand 3a lui est donc ouvert. Sa première année est un peu irrégulière : quelques gros mandats au printemps, un creux en été, une reprise à l'automne. Son revenu net définitif ne sera connu qu'à la clôture des comptes.
Ses trois constats
Premier constat : sa limite de versement dépend de son revenu net, donc de son résultat de l'année. Elle ne peut pas la connaître au franc près en janvier. Deuxième constat : le plafond annuel du 3a est un maximum bien plus élevé que ce qu'elle peut mettre de côté pour l'instant, avec un revenu moyen. Troisième constat : verser peu vaut mieux que ne rien verser, et elle peut ajuster d'une année à l'autre.
Ce qu'elle décide de faire
Nadia ouvre un compte 3a en tant qu'indépendante. Elle fixe un virement régulier modeste, qu'elle peut absorber même pendant un creux, et elle laisse de la marge pour un versement complémentaire en fin d'année, si les comptes le permettent. Elle garde un dossier avec ses justificatifs : contrat, attestation annuelle du prestataire, comptes de l'exercice.
Ce qu'elle vérifie au moment de verser
À l'approche de la fin d'année, Nadia estime son revenu net provisoire. Elle compare sa limite personnelle (une part de ce revenu net) au plafond annuel en vigueur. Elle prend le plus bas des deux comme borne. Elle s'assure que le total versé dans l'année ne dépasse pas cette borne.
Ce que cet exemple ne dit pas : combien Nadia économisera d'impôt. Ce chiffre dépend de son canton, de sa commune, de son état civil, de sa fortune et de ses autres déductions. L'économie réelle dépend de tout cela et ne se calcule pas à la place de chacun. Si vous souhaitez une réponse adaptée à votre cas, la comparaison personnalisée est le bon canal.
Quand verser, et comment le prouver aux impôts
Le versement 3a se déduit du revenu imposable de l'année où il est effectué. Pour l'indépendant, la déduction porte sur le revenu imposable, après calcul du revenu net de l'activité. C'est ce mécanisme qui rend le 3a intéressant sur le plan fiscal : l'argent versé réduit la base sur laquelle l'impôt est calculé. Comment cette déduction fonctionne en détail est expliqué dans 3e pilier et impôts.
La date compte
Pour être déduit de l'année, le versement doit être crédité dans l'année. Un virement fait trop tard est comptabilisé l'année suivante, avec ses effets. Le prestataire fixe ses propres délais de traitement en fin d'année ; ne le découvrez pas le dernier jour. La page jusqu'à quand verser son 3e pilier donne le principe et les points de vigilance.
Les justificatifs à garder
Pour une déclaration d'impôts claire, rassemblez :
- l'attestation annuelle du prestataire, qui indique les montants versés ;
- vos comptes de l'exercice, qui établissent le revenu net ;
- la dernière décision de taxation, si vous l'avez ;
- le décompte de la caisse de compensation, qui confirme votre revenu d'activité.
Les autorités fiscales peuvent demander de justifier le revenu net qui fonde votre limite. Si votre déclaration montre un versement supérieur à 20 % du revenu net, ou supérieur au plafond de l'année, la part excédentaire n'est pas admise en déduction. Mieux vaut le vérifier avant de verser que de le découvrir à la taxation.
Et si on est imposé à la source ?
Un indépendant est rarement imposé à la source, mais certains cas existent, par exemple si vous cumulez avec une activité salariée ou si vous avez une situation particulière de permis. Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Pour les déduire, il faut demander par écrit une taxation ordinaire ultérieure, au plus tard le 31 mars de l'année qui suit l'année fiscale. Ce cas est traité dans la page sur le 3a en cas de permis B et d'impôt à la source.
Pour la déclaration elle-même, la page déclarer son 3a quand on est indépendant montre où inscrire le montant et comment présenter les pièces.
Trois erreurs de débutant
Les erreurs les plus courantes n'ont rien de dramatique, mais elles coûtent du temps, voire une déduction refusée. Elles se repèrent facilement quand on les connaît.
Erreur 1 : croire que le grand 3a est automatique
Le plafond élevé n'est accessible que si vous n'êtes pas affilié à une caisse de pension. Un indépendant qui garde une petite activité salariée, avec une caisse de pension, se trouve dans la situation du petit plafond. Verser plus que la limite applicable expose à une correction à la taxation. Avant de verser, posez-vous donc la question de votre affiliation.
Erreur 2 : calculer sa limite sur le chiffre d'affaires
La limite se calcule sur le revenu net d'activité, pas sur le chiffre d'affaires. Les charges professionnelles, amortissements et cotisations sociales doivent être retirés d'abord. Un graphiste, un artisan ou un consultant qui part de ce qu'il a facturé calculera une limite trop haute. La bonne base, c'est le résultat de l'exercice.
Erreur 3 : se retirer tout de suite son 3a existant, sans lire la règle
Quand on se met à son compte, une règle particulière permet de retirer en espèces son ancien avoir 3a, mais seulement dans l'année qui suit l'établissement à son compte ou le changement d'activité. De plus, la totalité de l'avoir doit être retirée : un retrait partiel n'est pas admis. Cette possibilité n'est pas un conseil à suivre : retirer son 3a a des effets fiscaux et prive d'une épargne de retraite. Elle mérite surtout d'être connue pour ne pas laisser passer le délai sans y avoir réfléchi. La page peut-on retirer son 3e pilier pour devenir indépendant en examine les conséquences.
Une quatrième difficulté : oublier de réajuster chaque année
Ce n'est pas une erreur de débutant au sens strict, mais elle revient souvent. Votre revenu change ; le plafond change aussi. Un virement permanent fixé la première année peut devenir trop élevé si l'activité ralentit, ou trop timide si elle décolle. Faire le point une fois par an suffit.
- Vérifier mon affiliation à une caisse de pension
- Estimer mon revenu net de l'année
- Contrôler le plafond en vigueur
- Comparer ma limite personnelle au plafond
- Ajuster mon versement et garder l'attestation
Le reste de la protection : AVS, accident, perte de gain
Le 3a n'est qu'une pièce. Un indépendant qui se met à son compte perd aussi, parfois sans s'en apercevoir, des protections que l'employeur assurait. Il vaut mieux les passer en revue.
L'AVS, première brique
Comme indépendant, vous payez vous-même vos cotisations AVS, sur la base de votre revenu net, par l'intermédiaire de la caisse de compensation. Si vous ne vous êtes pas annoncé, ou si vos cotisations sont incomplètes, des lacunes apparaissent et peuvent réduire votre future rente. Le sujet est traité dans la page AVS de l'indépendant et lacunes. Retenez ceci : l'AVS est la base de votre retraite, et le 3a ne la remplace pas.
Accident, maladie, invalidité
Un salarié est couvert par l'assurance accidents de son employeur et, souvent, par une indemnité journalière en cas de maladie. Un indépendant doit s'en occuper lui-même. Sans couverture, un arrêt de travail peut signifier un revenu à zéro, pendant que les charges continuent. C'est le plus grand risque de la première année. La page indépendant : accident, maladie, invalidité présente les pistes à examiner.
Perte de gain
La perte de gain compense en partie le revenu perdu en cas de maladie. Un indépendant ne la reçoit pas automatiquement. Elle se choisit, se compare et se paie. Les conditions varient d'un contrat à l'autre : délai d'attente, durée de prestation, montant couvert. Ces éléments sont aussi importants que le prix, et ils se lisent avant de signer.
Pourquoi en parler dans une page sur le 3a ?
Parce qu'un 3a bien rempli ne protège pas contre un arrêt de travail. L'épargne 3a est en principe bloquée jusqu'à la retraite, sauf cas prévus. Si l'on manque de couverture en cas d'accident ou de maladie, on risque de devoir puiser dans cette épargne à un mauvais moment. Penser prévoyance d'indépendant, c'est regarder l'ensemble : retraite, risques, trésorerie.
Un petit repère visuel pour s'orienter, selon votre affiliation :
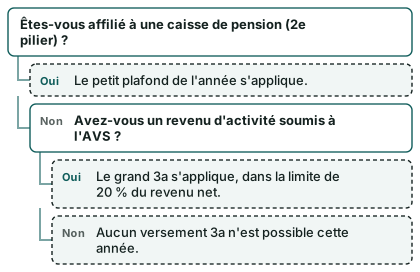
Et pour rattraper des années où vous n'avez pas pu verser, la page sur le rachat rétroactif du 3a pour indépendants explique les conditions : être autorisé à cotiser l'année du rachat et avoir eu le droit de cotiser durant les années manquantes.
Demander une comparaison gratuite
Vous savez maintenant ce qui change, comment la limite du grand 3a se détermine et quels documents préparer. Reste la question pratique : quelle forme, quel prestataire, quelles conditions. Ce site ne répond pas à cette question à votre place et ne désigne personne. Il explique, et il vous permet de recevoir une comparaison gratuite d'offres.
Pour cela, utilisez le formulaire Demander une comparaison gratuite. Indiquez votre situation (indépendant, affilié ou non à une caisse de pension, canton) : la comparaison portera sur des critères que vous aurez compris grâce à cette page.
Questions fréquentes
Quels sont les 3 piliers de la retraite d'un indépendant ?
Le 1er pilier, l'AVS, reste obligatoire : vous payez vous-même vos cotisations. Le 2e pilier devient facultatif : vous pouvez vous affilier ou non. Le 3e pilier a prend alors le relais, avec un plafond relevé sans 2e pilier ; le 3e pilier b reste une épargne libre.
Un indépendant a-t-il un 2e pilier ?
Pas automatiquement. Le 2e pilier est obligatoire pour la plupart des salariés, mais pas pour les indépendants. Vous pouvez vous affilier volontairement à une caisse de pension, ou rester sans 2e pilier. Dans ce cas, votre situation de prévoyance repose surtout sur l'AVS et sur votre épargne personnelle, dont le 3a.
Quel est le plafond du 3a pour un indépendant sans 2e pilier en 2026 ?
Il s'élève à 20 % du revenu net d'activité, au maximum 36 288 francs par an en 2026. Le plus bas des deux montants s'applique. Pour 2027, le maximum est prévu à 36 864 francs.
Et si j'ai une LPP facultative ?
Si vous êtes affilié à une caisse de pension, même facultativement, c'est le petit plafond qui s'applique : 7 258 francs en 2026. Le grand 3a est réservé aux personnes qui ne sont pas affiliées. Le détail est dans la page sur le 3a avec une LPP facultative.
Dois-je verser le maximum chaque année ?
Non. Le plafond est une limite, pas une obligation. Vous pouvez verser moins, ou ne rien verser une année difficile. Ce qui compte, c'est de ne pas dépasser la limite applicable si vous voulez que le montant soit déductible.
Sur quoi se calcule ma limite de 20 % ?
Sur le revenu net de votre activité indépendante, donc après déduction des charges professionnelles. Ce revenu ressort de vos comptes ou de votre taxation. Il ne se calcule pas sur le chiffre d'affaires.
Mon revenu varie beaucoup : que faire ?
Ajustez chaque année. Vous pouvez choisir un virement modeste et régulier, puis compléter en fin d'année si les comptes le permettent. Si votre revenu est irrégulier, la page revenu irrégulier et 3a propose des pistes de réflexion.
Mon 3a est-il déductible des impôts ?
Oui, dans la limite applicable, il se déduit du revenu imposable de l'année du versement. L'économie d'impôt qui en résulte dépend de votre situation : canton, commune, état civil, autres déductions. Aucun chiffre ne peut être promis à votre place.
Que prouve-t-on aux impôts ?
Le versement, par l'attestation annuelle du prestataire, et le revenu net qui fonde votre limite, par vos comptes ou votre taxation. Gardez ces pièces ensemble. Une taxation ou une décision de l'administration peut en effet les demander.
Puis-je retirer mon ancien 3a en me mettant à mon compte ?
Une règle particulière le permet, mais seulement dans l'année qui suit l'établissement à son compte ou le changement d'activité, et pour la totalité de l'avoir : un retrait partiel n'est pas admis. Ce retrait a des conséquences fiscales et réduit votre épargne de retraite, d'où l'intérêt de bien lire la règle avant de décider.
Le 3a remplace-t-il l'AVS ou une assurance perte de gain ?
Non. L'AVS reste la base de votre retraite, et vos cotisations doivent être complètes. Le 3a est un complément facultatif, en principe bloqué jusqu'à la retraite. Il ne couvre ni un accident ni une maladie. Ces risques se traitent par des assurances distinctes.
Où trouver les montants officiels de l'année ?
Auprès de l'Office fédéral des assurances sociales et de l'administration fédérale, qui publient les plafonds. Plusieurs cantons les reprennent sur leur site fiscal. Les liens figurent dans la section Sources ci-dessous.
Sources
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Plafonds 3a 2026 : chiffres repères de l'OFAS
- Plafonds du 3e pilier a 2027 (décision du Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction, retrait et imposition — Administration fédérale des contributions
- Montants du 3e pilier A — Canton de Genève
- Comment déduire les cotisations au 2e et 3e pilier — Canton de Genève
- Rachat rétroactif du 3a — Canton de Genève
- Personnes assurées et affiliation (AVS) — Fedlex
- Impôt à la source (résidents en Suisse), taxation ordinaire ultérieure — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.