
Dans cette page
- Le compte à rebours de décembre en un coup d'œil
- Étape 1 – Combien me reste-t-il à verser ?
- Étape 2 – Quel jour au plus tard ?
- Étape 3 – Quel compte, quelle référence ?
- Étape 4 – Mon attestation : que garder
- Étape 5 – Et si je rate la date ?
- La check-list complète à cocher
- Les pièges que l'on voit le plus souvent
- Et si vous voulez comparer avant de verser ?
- Questions fréquentes
Verser son 3a avant la fin d'année demande moins de savoir-faire que d'organisation. Ce qui compte pour l'impôt, ce n'est pas le jour où vous donnez l'ordre de paiement : c'est le jour où l'argent est crédité sur le compte ou la police 3a. Cette page vous propose un compte à rebours en cinq étapes, avec pour chacune une action concrète à cocher.
Elle s'adresse à une personne salariée qui s'y prend tard et qui veut éviter de manquer la date. Elle ne vous dit pas combien verser ni auprès de qui : ces choix dépendent de votre situation. Elle vous aide à ne rien oublier.
Exemple : Pauline, 35 ans, salariée à Neuchâtel. Elle s'aperçoit début décembre qu'elle n'a presque rien versé dans son 3a cette année. Elle décide de faire son versement le 12 décembre. Nous la suivrons tout au long de la page, comme illustration seulement.
Le compte à rebours de décembre en un coup d'œil
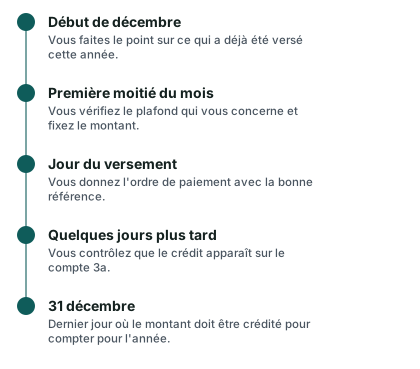
La frise ci-dessous résume les jalons d'un versement de fin d'année. Les jours intermédiaires sont des repères de bon sens, pas des délais légaux : seule la date du 31 décembre est fixée par les règles fiscales.
Étape 1 – Combien me reste-t-il à verser ?
Avant de payer quoi que ce soit, il faut savoir où vous en êtes. Un versement en fin d'année ne part pas de zéro : il complète ce que vous avez déjà versé depuis janvier, s'il y a eu des versements.
Retrouver ce qui a déjà été versé
Ouvrez votre espace en ligne ou votre dernier relevé. Additionnez les versements de l'année en cours, et seulement ceux-là. Un virement fait en janvier de l'année précédente ne compte pas pour cette année. Si vous avez plusieurs comptes 3a, additionnez-les tous : le plafond s'applique à vous, pas à chaque compte. Pour en savoir plus sur ce point, lisez combien de comptes 3a ouvrir.
Connaître votre plafond
Le plafond dépend de votre situation. Si vous êtes affilié à une caisse de pension (2e pilier), c'est le « petit 3a » qui s'applique. Si vous n'êtes pas affilié au 2e pilier, un plafond plus élevé existe, dans la limite d'une part de votre revenu d'activité. Les repères officiels de l'année figurent dans le bloc ci-dessous.
31 décembre
Dernier jour pour créditer un versement sur l'année
Source: 3e pilier a — plafonds de déduction (AFC)
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plafond de 2027 ne sert à rien pour un versement qui doit compter pour 2026 : ne mélangez pas les deux années. Si vous hésitez sur votre catégorie, la page montant maximal du 3e pilier détaille chaque cas, et qui peut ouvrir un 3a rappelle la condition de base : avoir un revenu soumis à l'AVS.
Un seul calcul, sans rien inventer
Le solde à verser, c'est le plafond qui vous concerne moins ce que vous avez déjà versé cette année. Rien de plus. Vous n'êtes pas obligé de viser le plafond : verser moins est permis. Ce que vous pouvez déduire est lié à ce que vous versez réellement, et l'effet sur votre impôt varie selon le canton et le revenu.
Exemple : Pauline. Elle est affiliée à une caisse de pension. Son plafond est donc le « petit 3a ». Elle n'a versé qu'une partie de ce plafond depuis janvier. Elle choisit de verser une partie du solde seulement, parce que son budget de décembre est serré. Elle sait que ce n'est pas un problème : elle ne perd rien d'autre qu'une partie de la déduction possible cette année.
À noter : si votre revenu est irrégulier ou si vous avez changé de statut en cours d'année, la réponse n'est pas la même. Dans ce cas, mon revenu change chaque année : combien verser en 3a vous donne la méthode, et une comparaison personnalisée peut vous montrer des offres adaptées.
Étape 2 – Quel jour au plus tard ?
C'est le cœur de la page. Un versement n'est déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre de cette année-là. Le mot important est « crédité », pas « envoyé ».
La différence entre ordre et crédit
Quand vous payez par e-banking, l'ordre part le jour où vous le validez. Mais l'argent n'arrive pas forcément le même jour chez le prestataire du 3a. Entre les deux, il y a le traitement bancaire, les jours non ouvrés, parfois un contrôle manuel. Fin décembre, les banques sont très sollicitées et les jours fériés réduisent le nombre de jours de traitement.
C'est pour cela que le compte à rebours part de début décembre. Un ordre donné le dernier jour ouvrable n'est pas toujours crédité à temps. Chaque prestataire a sa propre règle de réception de fin d'année : certains arrêtent de prendre les versements avant le 31, d'autres comptent la date de valeur. Cette règle se trouve dans les conditions du contrat ou sur la page d'aide du prestataire. En cas de doute, posez la question par écrit avant de payer.
Un tableau pour y voir clair
| Ce que vous regardez | Ce qui compte pour l'impôt |
|---|---|
| Date où vous validez l'ordre | Non, elle ne suffit pas |
| Date de débit sur votre compte courant | Non, pas toujours |
| Date de crédit sur le compte ou la police 3a | Oui, elle doit être au plus tard le 31 décembre |
| Date inscrite sur l'attestation | Oui, c'est la preuve que vous présenterez |
Où placer le versement dans le mois
Pauline, notre exemple, verse le 12 décembre. Ce choix lui laisse de la marge : si le virement est refusé à cause d'une référence erronée, elle a encore plusieurs semaines pour corriger. Le risque d'attendre la dernière semaine est de n'avoir aucune marge de rattrapage. Si vous vous y prenez tard, privilégiez un versement simple, avec un compte que vous avez déjà utilisé, plutôt que d'ouvrir un nouveau compte en dernière minute.
Si le temps manque pour ouvrir un compte, lisez d'abord ouvrir son premier compte 3a et la date limite de versement du 3e pilier : vous verrez ce que l'ouverture exige, comme le justificatif d'identité, avant que la date ne vous échappe.
Étape 3 – Quel compte, quelle référence ?
Un versement correct, c'est un montant juste, versé sur le bon compte, avec la bonne référence. Une erreur à cette étape est la cause la plus fréquente d'un crédit qui tarde ou qui est renvoyé.
Identifier le bon compte
Un compte 3a n'est pas un compte courant ordinaire. Il porte un numéro propre, souvent un IBAN distinct, parfois une référence au nom du titulaire. Ne versez jamais sur un compte privé ordinaire du même établissement en pensant qu'il sera transféré ensuite : le prestataire peut refuser de requalifier le virement, et la date de crédit sur le 3a ne serait pas celle de votre ordre.
Pour une police d'assurance liée, les primes sont fixées par le contrat. Dans ce cas, on ne choisit pas librement le montant : on vérifie plutôt que la prime de l'année est bien payée et que la date de réception est respectée. Pour comprendre la différence, voyez 3e pilier assurance et 3a bancaire.
Lire la référence de paiement
Vérifiez trois choses avant de valider :
- le nom du titulaire, qui doit être le vôtre ;
- l'IBAN et la référence indiqués par le prestataire pour les versements 3a ;
- la mention éventuelle de l'année concernée, si votre prestataire la demande.
Si votre prestataire est une application, la procédure est souvent un simple virement vers l'IBAN affiché dans l'appli. La page 3a en ligne et applications décrit comment ces parcours fonctionnent, sans en recommander aucun.
Les cas à part
- Vous changez de prestataire en cours d'année. Un transfert d'un 3a vers un autre n'est pas un nouveau versement : il ne compte pas dans votre plafond de l'année. En revanche, un transfert qui tarde peut retarder l'arrivée de votre versement. Lisez transférer son 3a avant de combiner les deux gestes.
- Vous versez pour la première fois. Vous avez besoin d'un compte ouvert. Voyez premier emploi : à partir de quand commencer son 3a pour la logique générale.
- Vous êtes frontalier. Votre cas relève de l'impôt à la source et d'une règle propre : une autre page du réseau le traite.
Exemple : Pauline. Le 12 décembre, elle ouvre l'application de son prestataire, copie l'IBAN du compte 3a, vérifie que son nom apparaît, puis valide un seul virement. Elle ne scinde pas son versement en trois ordres, pour éviter qu'un des trois ne soit en retard.
Étape 4 – Mon attestation : que garder
Le versement n'est utile à l'impôt que si vous pouvez le prouver. Le prestataire du 3a émet, après la clôture de l'année, une attestation qui récapitule les versements crédités. C'est ce document, et non votre relevé bancaire, que l'administration fiscale attend en général.
Que doit contenir l'attestation
Contrôlez ces éléments dès que vous la recevez :
- votre nom et, selon le prestataire, votre numéro de compte ou de contrat ;
- l'année concernée ;
- le total des versements crédités pour cette année, qui doit être égal à la somme que vous avez calculée à l'étape 1 ;
- la date de crédit des versements, utile si vous avez un doute sur le 31 décembre.
Si le total ne correspond pas à votre propre calcul, ne signez rien et ne déclarez rien avant d'avoir compris l'écart. Demandez au prestataire de corriger ou d'expliquer, par écrit.
Que garder, et combien de temps
Gardez l'attestation, la confirmation de votre ordre de paiement et le relevé qui montre le débit. Rangez-les dans un même dossier, papier ou numérique, nommé avec l'année. Les règles de conservation varient selon le canton et selon la nature du document : en cas de contrôle ou de question de l'administration fiscale, vous voulez pouvoir tout retrouver en quelques minutes.
Où l'indiquer dans la déclaration
L'attestation sert à remplir la rubrique de la déclaration d'impôt consacrée aux cotisations de prévoyance individuelle liée. La démarche exacte dépend de votre canton : lisez déclarer son 3e pilier aux impôts pour la marche générale, et 3e pilier et impôts pour comprendre pourquoi cette déduction existe.
Un conseil de rangement : n'attendez pas le printemps pour réclamer l'attestation. Beaucoup de prestataires l'envoient d'eux-mêmes au début de l'année suivante, mais si rien n'est arrivé, c'est à vous de la demander.
Étape 5 – Et si je rate la date ?
Cela arrive. Il vaut mieux savoir ce qui se passe réellement que de céder à la panique.
Ce que cela change pour l'année écoulée
Un versement crédité après le 31 décembre ne compte pas pour l'année qui vient de se terminer. Il compte pour l'année suivante. Autrement dit, vous ne perdez pas l'argent : il reste bien dans votre 3a. Mais vous perdez, pour l'année manquée, la possibilité de le déduire. L'impact exact sur votre impôt dépend de votre canton et de votre revenu, et ce n'est pas une économie personnelle que cette page peut chiffrer.
Peut-on rattraper un versement manquant ?
Une nouveauté existe pour les années à venir : le rachat rétroactif de cotisations 3a. Il est possible pour jusqu'à dix ans de cotisations manquantes et il est déductible l'année où il est effectué. Cette possibilité s'applique à partir de l'année fiscale 2026, pour un rachat portant sur 2025. La condition à connaître : il faut d'abord verser l'intégralité de la cotisation due pour l'année en cours avant de verser en une fois celle de l'année précédente.
Concrètement, cela signifie qu'un oubli n'est pas toujours définitif, mais qu'on ne peut pas s'en servir sans avoir fait l'effort de l'année courante. Le principe est expliqué sur rachat rétroactif du 3a, et la page 3e pilier et rachat rétroactif détaille les années manquées pas à pas. Pour un montant précis, regardez calculer son rachat rétroactif.
Attention : ce mécanisme dépend de votre situation personnelle (statut, cantons, années où vous aviez le droit de verser). Ne comptez pas dessus sans l'avoir vérifié.
Un arbre pour s'orienter
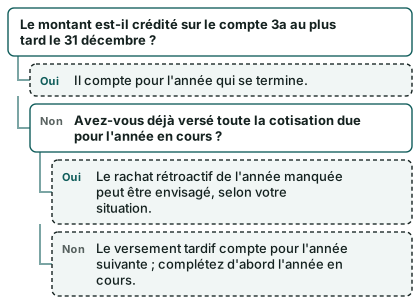
Exemple : Pauline. Imaginons que son virement du 12 décembre soit retourné à cause d'une faute dans l'IBAN. Elle a encore le temps de corriger avant le 31. Si elle avait attendu le dernier jour ouvrable, elle aurait dû reporter son versement à l'année suivante.
La check-list complète à cocher
Chaque action de la liste correspond à une étape ci-dessus. Cochez-les dans l'ordre.
- Additionner tout ce qui a déjà été versé cette année sur tous vos comptes 3a
- Identifier le plafond qui vous concerne : avec ou sans 2e pilier
- Fixer le montant de votre versement, sans dépasser le plafond
- Vérifier la règle de réception de fin d'année de votre prestataire
- Choisir une date de versement qui laisse de la marge avant le 31 décembre
- Copier l'IBAN et la référence du compte 3a, pas ceux d'un compte courant
- Valider un seul ordre de paiement, à votre nom
- Contrôler que le montant est bien crédité sur le compte 3a
- Demander et ranger l'attestation de versement de l'année
- Comparer le total de l'attestation avec votre propre calcul
Les pièges que l'on voit le plus souvent
Quelques erreurs reviennent chez les débutants qui versent en décembre. Les connaître vous évite de les refaire.
Confondre l'année du versement et l'année de la déclaration. Le versement fait en décembre se déclare dans la déclaration de l'année suivante, mais il compte pour l'année pendant laquelle il a été crédité.
Verser au-delà du plafond. Le surplus n'est pas déductible, et son traitement dépend de votre prestataire. Vérifiez votre solde avant de payer plutôt que de corriger après.
Se fier au seul message de confirmation. Un message « ordre exécuté » dit que la banque a traité votre ordre, pas que le prestataire du 3a a crédité le montant. Regardez le compte 3a lui-même.
Oublier un second compte. Si vous avez ouvert un autre 3a il y a quelques années, il compte aussi dans votre plafond. Voyez erreurs fréquentes avec son 3e pilier pour d'autres cas.
Choisir un prestataire en dernière minute, sous la pression. C'est le moment où l'on comprend le moins bien ce qu'on signe. Si vous n'avez pas encore de 3a, la page recevoir une offre de 3e pilier : questions à poser vous donne les bonnes questions, et frais du 3e pilier explique comment lire les frais, sans les chiffrer.
Et si vous voulez comparer avant de verser ?
Le site ne conseille pas et ne désigne aucun prestataire. Si vous n'avez pas encore de compte 3a, ou si vous hésitez à changer, vous pouvez comparer les offres de 3e pilier et demander une comparaison gratuite. Le fonctionnement de la demande est décrit sur la page comment fonctionne Mon 3e Pilier. Faites-le de préférence avant décembre : un versement bien préparé se fait dans de meilleures conditions qu'un versement de dernière minute.
Questions fréquentes
Un versement fait le 31 décembre compte-t-il pour l'année ?
Il compte seulement s'il est crédité sur le compte ou la police 3a au plus tard ce jour-là. Donner l'ordre de paiement le 31 décembre ne garantit pas le crédit le même jour. Plus vous vous approchez de la fin du mois, plus le risque de crédit tardif augmente. Le plus sûr est de verser tôt dans le mois.
Dois-je verser le plafond entier ?
Non. Le plafond est une limite supérieure, pas une obligation. Vous pouvez verser une partie seulement. Votre déduction suit ce que vous avez versé, dans la limite du plafond qui vous concerne. L'effet sur votre impôt dépend de votre canton et de votre revenu.
Quel plafond s'applique à moi en 2026 ?
Pour une personne affiliée à une caisse de pension, le plafond de 2026 est de 7 258 CHF. Pour une personne non affiliée au 2e pilier, le montant maximal est de 36 288 CHF, dans la limite d'une part du revenu d'activité. Les plafonds de 2027 sont différents : ne les appliquez pas à un versement de 2026.
Puis-je verser en plusieurs fois dans l'année ?
Oui, tant que le total reste dans votre plafond. Certains prestataires acceptent des versements libres, d'autres imposent un rythme. En fin d'année, un seul versement simple est souvent plus sûr que plusieurs petits ordres, parce qu'un seul contrôle suffit.
Que faire si mon virement n'est pas arrivé avant le 31 décembre ?
Contactez votre prestataire pour savoir comment il date le crédit. S'il l'inscrit après le 31 décembre, le versement comptera pour l'année suivante. Vous ne perdez pas l'argent, mais la déduction se fera l'année suivante. Demandez la réponse par écrit et gardez-la.
Mon employeur peut-il verser à ma place ?
Cela dépend de l'organisation de votre entreprise et du prestataire. Un versement venant d'un tiers peut compliquer l'attestation. Vérifiez que le compte porte bien votre nom et que le montant figure à votre nom sur l'attestation.
Comment prouver mon versement à l'administration fiscale ?
Avec l'attestation du prestataire, qui indique les versements crédités pour l'année. Gardez aussi la confirmation de l'ordre et le relevé de débit. Si l'attestation ne correspond pas à votre calcul, faites corriger l'écart avant de remplir votre déclaration.
Puis-je rattraper une année où je n'ai rien versé ?
Depuis l'année fiscale 2026, un rachat rétroactif est possible pour jusqu'à dix ans de cotisations manquantes. Il faut d'abord avoir versé la cotisation due pour l'année en cours. Vérifiez votre situation personnelle avant de vous y fier.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.