Dans cette page
- Ce que fait ce calculateur, en une phrase
- Remplir les trois champs pas à pas
- Lire le résultat : ce que veut dire « économie d'impôt »
- Un exemple avec Sophie, 29 ans, Lausanne
- D'où viennent les hypothèses et à quelle date
- Et si je verse moins que le plafond ?
- Recevoir une comparaison gratuite à partir de votre résultat
- Questions fréquentes
Vous débutez et vous vous demandez ce qu'un premier versement en 3e pilier change sur votre déclaration d'impôt ? Ce calculateur 3e pilier répond en trois champs : le revenu imposable, le canton et le montant que vous versez dans l'année. Il affiche l'impôt estimé avant, puis après la déduction. Le résultat est un ordre de grandeur pour comprendre le mécanisme, pas une offre, pas un conseil et pas une promesse. La suite de la page vous explique comment l'utiliser sans vous tromper.
Calculateur · dans votre navigateur, rien n’est envoyé
- Plafond 2026 : 7 258 CHF avec 2e pilier ; sans 2e pilier, 20 % du revenu net de l’activité lucrative, au maximum 36 288 CHF. En 2027 : 7 373 CHF et 36 864 CHF.
- Impôts fédéral, cantonal et communal du chef-lieu, calculés par le calculateur fiscal de l’AFC pour 2026 (sans confession, sans enfant, sans fortune ; revenu imposable identique canton et Confédération ; impôts fédéral, cantonal et communal du chef-lieu ; prestation en capital versée à 64 ans). Entre deux revenus de la grille, l’outil interpole : le résultat peut s’écarter de quelques dizaines de francs du calcul exact de l’AFC. C’est un ordre de grandeur.
- Ce n’est ni un conseil ni une prévision : votre taxation dépend de toutes vos déductions et de votre commune.
Sources des chiffres de l’outil
- Calculateur fiscal de l’Administration fédérale des contributions, année fiscale 2026, consulté le 01.11.2026 : swisstaxcalculator.estv.admin.ch
- Plafond 3a avec 2e pilier (« petit 3a ») : 7 258 CHF en 2026, 7 373 CHF en 2027. (source)
- Plafond 3a sans 2e pilier (indépendant non affilié) : 36 288 CHF en 2026, 36 864 CHF en 2027 (montant maximal ; le taux de 20 % du revenu de l'activité lucrative s'applique en dessous de ce maximum, voir IND-006). (source)
Ce que fait ce calculateur, en une phrase
Il compare deux impôts estimés pour la même personne et la même année : l'un sans versement au pilier 3a, l'autre avec ce versement déduit du revenu imposable. L'écart entre les deux est l'économie d'impôt estimée.
Pourquoi un tel écart existe-t-il ? Parce que la loi permet de déduire les montants versés dans une forme reconnue de prévoyance individuelle liée. La loi sur l'impôt fédéral direct (LIFD, art. 33 al. 1 let. e) range parmi les déductions les primes, cotisations et montants versés en vue d'acquérir des droits contractuels dans des formes reconnues de la prévoyance individuelle liée. Le Conseil fédéral détermine, avec les cantons, quelles formes de prévoyance sont reconnues et dans quelle mesure les cotisations sont déductibles. Un autre texte, l'ordonnance OPP 3, précise que les salariés comme les indépendants peuvent verser des cotisations à ces formes reconnues et les déduire pour les impôts directs de la Confédération, des cantons et des communes (art. 7 al. 1).
Concrètement, le calculateur n'invente rien : il applique cette déduction à un revenu imposable, puis recalcule l'impôt avec les barèmes. Si vous voulez d'abord revoir les bases du mécanisme, la page 3e pilier et impôts : comment la déduction fonctionne le présente sans outil.
Remplir les trois champs pas à pas
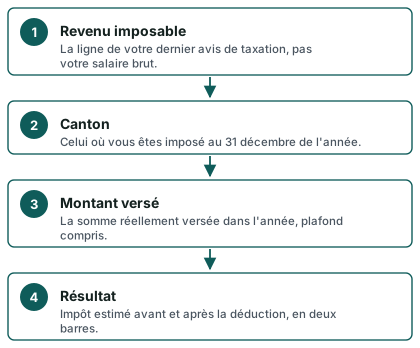
Les trois champs sont volontairement peu nombreux. Chacun cache pourtant une question que les débutants se posent souvent.
Le revenu imposable
C'est le champ où l'on se trompe le plus. Le revenu imposable n'est pas votre salaire brut ni votre salaire net : c'est le revenu qui reste après les déductions déjà admises (cotisations au 2e pilier, frais professionnels, primes d'assurance selon le canton, etc.). Vous le trouvez sur votre dernier avis de taxation ou sur votre déclaration remplie.
Si vous n'avez pas encore d'avis de taxation, par exemple parce que vous commencez votre premier emploi, prenez votre salaire annuel et retirez-en mentalement ce qui est déjà déduit : le résultat sera moins précis. Le calculateur de la Confédération, dont nous parlons plus bas, travaille lui aussi sur le revenu imposable, pas sur le salaire.
Le canton
Indiquez le canton où vous serez imposé. L'impôt cantonal et communal varie beaucoup d'un canton à l'autre, et même d'une commune à l'autre. C'est pourquoi la même déduction n'a pas la même valeur à Genève, à Sion ou à Delémont. Si vous hésitez entre deux cantons, par exemple parce que vous déménagez, faites deux essais. La page 3e pilier en Romandie : ce qui change d'un canton à l'autre détaille les différences utiles.
Le montant versé
Saisissez la somme que vous versez ou comptez verser dans l'année. Elle ne peut pas dépasser le plafond qui vous concerne. Pour un salarié affilié à une caisse de pension, ce plafond est de CHF 7 258 en 2026 et de CHF 7 373 en 2027. Une personne sans 2e pilier, par exemple un indépendant non affilié, a un plafond plus élevé : CHF 36 288 en 2026 et CHF 36 864 en 2027, dans la limite d'une part de son revenu d'activité (20 %). Vous trouverez le détail sur la page montant maximal du 3e pilier.
Un point de vigilance : seul compte le montant effectivement versé avant la fin de l'année. La page jusqu'à quand verser son 3e pilier explique pourquoi un virement tardif peut changer l'année fiscale visée.
Lire le résultat : ce que veut dire « économie d'impôt »
Le calculateur affiche deux barres : l'impôt estimé sans versement et l'impôt estimé avec versement. La différence entre les deux est l'« économie d'impôt ». Voici comment la lire correctement.
- C'est un impôt en moins, pas de l'argent gagné. L'argent versé en 3a reste le vôtre, mais il est bloqué jusqu'à un motif de retrait prévu par la loi. L'économie d'impôt n'est pas un rendement.
- C'est une estimation. Elle dépend du barème utilisé, de votre commune, de votre état civil, de votre confession et d'éventuelles autres déductions que le calculateur ignore.
- Ce n'est pas un montant définitif. Seule la taxation de l'administration fiscale de votre canton fait foi.
- Elle se paie plus tard. Au moment du retrait, le capital est imposé à part, avec un impôt sur les prestations en capital. La loi prévoit que ces prestations sont soumises à un impôt annuel entier, calculé en additionnant le capital au revenu de l'année fiscale, puis réduit de l'impôt calculé sur le revenu seul (LIFD art. 38 al. 2 et 3). La page retrait du 3e pilier : comment l'impôt se calcule détaille cette seconde moitié de l'histoire.
Le calculateur ne vous dit donc pas « ce que vous gagnerez ». Il montre l'effet d'une déduction sur une année. L'économie réelle dépend de votre situation, de la durée pendant laquelle vous versez et de ce que vous ferez au moment du retrait.
Les situations où le résultat peut s'écarter de la réalité
- Vous êtes imposé à la source. Le barème de l'impôt à la source intègre des forfaits (frais professionnels, primes d'assurance, charges de famille) mais pas votre versement 3a. Sans taxation ordinaire ultérieure (TOU), aucune déduction supplémentaire n'est possible : à défaut de TOU sur demande, l'impôt à la source remplace les impôts sur le revenu de l'activité lucrative. Certaines personnes imposées à la source sont même soumises à la TOU obligatoire dès que leurs revenus atteignent un certain montant, fixé par le Département fédéral des finances avec les cantons. La page permis B et impôt à la source : le 3a pas à pas traite ce cas.
- Vous touchez d'autres revenus. Une fortune importante, un bien immobilier ou un deuxième revenu modifient la tranche du barème.
- Vous êtes indépendant. Le revenu varie d'une année à l'autre et le plafond dépend de l'affiliation à une caisse de pension. Les pages dédiées aux indépendants en parlent mieux qu'un outil à trois champs.
Un exemple avec Sophie, 29 ans, Lausanne
Exemple fictif, pour illustrer. Sophie a 29 ans, elle est employée à Lausanne (VD), célibataire, sans enfant. Elle est affiliée à une caisse de pension, donc le petit plafond s'applique à elle. Elle ouvre le calculateur pour la première fois et saisit un revenu imposable de CHF 100 000, le canton de Vaud et un versement de CHF 7 258, soit le plafond de 2026.
Pour cette situation précise, le calculateur fiscal de l'Administration fédérale des contributions (AFC) donne les ordres de grandeur suivants. Les hypothèses sont celles de l'AFC : personne seule, sans enfant, sans confession, sans fortune, domiciliée à Lausanne, année 2026. Les impôts fédéral, cantonal et communal s'élèvent à CHF 22 272 sans versement 3a et à CHF 19 814 avec un versement 3a de CHF 7 258. L'écart est de CHF 2 458 d'impôt en moins.
Ce chiffre n'est pas ce que Sophie économisera : c'est un ordre de grandeur pour une personne très précise. Si elle était mariée, si elle avait des enfants ou si elle payait l'impôt ecclésiastique, le résultat changerait. Et si elle verse seulement une partie du plafond, l'écart sera plus petit.
Le graphique suivant met côte à côte les mêmes calculs de l'AFC pour six villes romandes, avec le même revenu imposable et le même versement. Vous voyez que la déduction est la même partout, mais que l'impôt de départ, lui, varie.
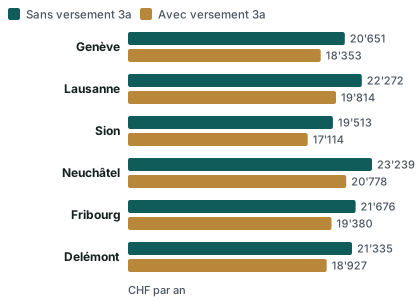
Source des barres : calculateur fiscal de l'AFC, année 2026, personne seule sans enfant, sans confession et sans fortune, chef-lieu ou ville indiquée. Le calculateur de cette page affiche sous son propre graphique le barème et la date des hypothèses qu'il utilise.
Que retenir de ce graphique ? D'abord que l'impôt le plus bas et le plus élevé du lot ne se trouvent pas dans les mêmes villes que les écarts les plus grands : Sion affiche les impôts les plus bas sur les deux barres, Neuchâtel les plus élevés. Ensuite que, dans chaque ville, la barre « avec versement » est plus courte : c'est l'effet de la déduction. Enfin que cet effet n'est jamais identique d'un canton à l'autre. Pour aller plus loin sur la méthode, voyez calculer son économie d'impôt avec un 3e pilier.
D'où viennent les hypothèses et à quelle date
Un calculateur est aussi fiable que ses hypothèses. Voici ce qu'il faut savoir.
Une année fiscale précise. Les montants de cette page valent pour 2026, et les plafonds 2027 sont donnés à titre de repère. Si vous lisez cette page une autre année, vérifiez que le plafond a changé. La page plafonds 3a 2027 suit ce point.
Des barèmes officiels. L'estimation repose sur les barèmes d'impôt fédéral, cantonal et communal. Les impôts directs de la Confédération, des cantons et des communes sont tous concernés par la déduction du 3a. La date du barème utilisé s'affiche sous le graphique du calculateur.
Une personne type. Les valeurs de comparaison de cette page viennent du calculateur de l'AFC avec une personne seule, sans enfant, sans confession, sans fortune. Votre situation réelle peut s'en écarter.
Une base légale. La déduction repose sur la LIFD pour l'impôt fédéral, sur l'OPP 3 pour la définition des cotisations admises, et sur les lois fiscales cantonales pour les impôts cantonaux et communaux.
Voici les repères officiels qui encadrent la page :
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
jusqu'à dix ans
Rachat rétroactif de cotisations 3a manquantes
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Ce que le calculateur ne prend pas en compte
- Les déductions propres à votre canton (frais de garde, dons, frais de formation, etc.).
- Votre situation familiale si elle diffère de la personne type de l'AFC.
- L'impôt qui sera dû plus tard, au retrait du capital. Pour l'anticiper, ouvrez combien d'impôt au retrait de votre capital 3a.
- Les éventuelles réformes fiscales décidées après la date des hypothèses.
Et si je verse moins que le plafond ?
C'est le cas de la plupart des débutants, et c'est tout à fait normal. Le plafond est une limite, pas un objectif. Vous pouvez verser un montant inférieur, régulier ou non, selon ce que votre budget permet. Le calculateur accepte n'importe quel montant jusqu'au plafond.
Pour lire le résultat dans ce cas, retenez trois idées simples :
- L'effet de la déduction suit votre versement. Un versement plus petit déduit moins du revenu imposable, donc l'impôt baisse moins. Ne multipliez pas mentalement l'exemple de Sophie : refaites le calcul avec votre montant.
- L'effet n'est pas forcément proportionnel. Les barèmes sont progressifs. Selon la tranche où se situe votre revenu, une même somme déduite n'a pas toujours le même poids. C'est une raison de plus de saisir votre montant réel plutôt que de raisonner par règle de trois.
- La régularité compte plus que le montant d'une année. Un versement mensuel modeste, répété sur de nombreuses années, construit un capital dont la forme est celle d'une courbe : lente au début, plus marquée avec le temps grâce aux intérêts composés, sans qu'aucun rendement soit garanti.
Si vous voulez réfléchir à un rythme de versement, la page combien verser par mois sur son 3e pilier vous aide à poser le problème. Et si vous avez laissé passer des années sans verser, le rachat rétroactif permet, sous conditions, de rattraper jusqu'à dix ans de cotisations manquantes, déductibles l'année où le rachat est effectué ; cette nouveauté s'applique dès l'année fiscale 2026 pour le rachat de 2025. La condition à respecter : verser d'abord l'intégralité de la cotisation due pour l'année en cours, puis seulement ensuite celle de 2025. Pour estimer cette option, voyez rachat rétroactif 3a : combien pouvez-vous rattraper ?.
Trois erreurs à éviter avec un résultat de calculateur
- Prendre l'économie estimée pour un gain net : elle ne tient pas compte de l'impôt futur ni des frais éventuels du prestataire.
- Saisir le salaire brut à la place du revenu imposable : l'écart peut fausser tout le calcul.
- Oublier que l'argent versé reste bloqué : le retrait anticipé n'est possible que pour des motifs prévus par la loi.
Sur ce dernier point comme sur d'autres pièges, la page erreurs fiscales fréquentes du 3e pilier vous donne un tour d'horizon utile avant de vous lancer.
Recevoir une comparaison gratuite à partir de votre résultat
Une fois que vous avez compris ce que la déduction change pour vous, la vraie question devient : où placer cet argent ? Compte bancaire, titres, assurance, avec quels frais et quelle souplesse ? Cette réponse dépend de votre revenu, de votre canton, de votre âge, de votre état civil et de votre affiliation au 2e pilier. Un calculateur d'impôt ne la donne pas.
Notez votre résultat, puis demandez une comparaison personnalisée : elle se fait par le formulaire « Demander une comparaison gratuite ». Vous y retrouvez les mêmes informations que dans le calculateur, et la demande est traitée comme l'explique la page comment fonctionne Mon 3e Pilier. Pour voir à quoi ressemble la démarche avant de remplir quoi que ce soit, consultez comparer les offres de 3e pilier. Quand vous êtes prêt, rendez-vous sur demander une comparaison gratuite.
Dernier conseil de méthode : gardez de côté votre dernier avis de taxation. Il vous servira pour le calculateur, pour la comparaison et, plus tard, pour votre déclaration d'impôt.
Questions fréquentes
Ce calculateur me dit-il exactement combien d'impôt je vais payer ?
Non. Il donne un ordre de grandeur fondé sur un revenu imposable, un canton et un montant versé. Votre impôt définitif est fixé par l'administration fiscale de votre canton, sur la base de votre déclaration complète, avec toutes vos déductions et votre situation personnelle.
Quel revenu dois-je saisir : mon salaire ou mon revenu imposable ?
Le revenu imposable. C'est le chiffre qui figure sur votre avis de taxation, après les déductions déjà admises. Si vous saisissez votre salaire brut, le résultat sera trop élevé, car l'impôt est calculé sur le revenu imposable et non sur le salaire.
Pourquoi le résultat n'est-il pas le même d'un canton à l'autre ?
Parce que chaque canton, et chaque commune, fixe son propre barème et ses propres centimes additionnels. La déduction du versement est identique en principe, mais elle s'applique à un impôt de départ différent. Les calculs de l'AFC présentés sur cette page, avec les mêmes hypothèses, le montrent bien pour six villes romandes.
Puis-je utiliser le calculateur si je suis imposé à la source ?
Vous pouvez l'essayer, mais le résultat risque de ne pas correspondre à votre situation. L'impôt à la source tient compte de forfaits et non de votre versement 3a. Sans taxation ordinaire ultérieure, aucune déduction supplémentaire n'est possible ; pour certains revenus, la taxation ordinaire ultérieure est même obligatoire. Renseignez-vous auprès de votre administration cantonale et consultez la page sur le permis B et l'impôt à la source.
L'économie d'impôt affichée est-elle un rendement ?
Non. C'est une réduction d'impôt pour l'année du versement, rien de plus. Elle ne garantit ni un rendement ni un capital. Plus tard, le retrait de votre 3a sera lui aussi imposé, à part, selon des règles particulières. L'économie réelle dépend donc de ces deux moments.
Que se passe-t-il si je verse plus que le plafond ?
La part qui dépasse le plafond n'est pas déductible. Le calculateur ne doit donc pas être utilisé avec un montant supérieur au plafond de votre situation. Pour 2026, ce plafond est de CHF 7 258 si vous êtes affilié à une caisse de pension ; il est plus élevé si vous ne l'êtes pas, dans la limite d'une part de votre revenu d'activité.
Le plafond change-t-il d'une année à l'autre ?
Oui. Il est adapté chaque année. Pour un salarié affilié au 2e pilier, il passe de CHF 7 258 en 2026 à CHF 7 373 en 2027. Refaites donc le calcul chaque année avec le plafond en vigueur et la page plafonds 3a 2027.
Dois-je déclarer mon versement même si je suis seul à le connaître ?
Oui, c'est dans votre déclaration que la déduction est demandée. Le prestataire remet en général une attestation de versement ; conservez-la avec vos justificatifs. Les modalités exactes dépendent du canton.
Sources
- Loi fédérale sur l'impôt fédéral direct (LIFD), état au 1er janvier 2026 — Fedlex
- Déduction fiscale des cotisations 3a (OPP 3, art. 7) — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Plafonds du 3e pilier a et rachat rétroactif — Office fédéral des assurances sociales
- Calculateur fiscal de l'Administration fédérale des contributions (AFC)
- Impôt à la source (résidents en Suisse) — Fedlex
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.