
Dans cette page
Quand votre revenu change d'une année à l'autre, la réponse tient en une phrase : versez votre 3a en fin d'année, une fois que vous connaissez votre résultat. Avec un 3a et un revenu irrégulier, le plafond dépend de ce que vous avez réellement gagné, pas de ce que vous espériez gagner en janvier.
Pour un indépendant sans 2e pilier, ce plafond est une part du revenu de l'activité lucrative, limitée par un maximum : en 2026, 20 % du revenu, au maximum 36 288 francs par an. Un revenu faible donne donc un plafond plus bas, un revenu élevé un plafond qui atteint le maximum. C'est le principe unique de cette page : le montant se décide après coup, avec une marge de sécurité.
Pourquoi on ne peut pas connaître son plafond d'avance
Un salarié affilié à une caisse de pension connaît son plafond dès le 1er janvier : c'est un montant fixe, le même pour tous. L'indépendant sans 2e pilier n'a pas ce confort. Son plafond est un pourcentage de son revenu, et ce revenu n'est connu qu'une fois les factures encaissées, les charges déduites et le bouclement fait.
Trois choses rendent la prévision difficile.
- Les mandats arrivent par vagues. Un gros client en mars, plus rien en été, une commande tardive en novembre : l'année peut se jouer sur ses dernières semaines.
- Le revenu qui compte n'est pas le chiffre d'affaires. Il s'agit du revenu net de l'activité, après les charges de l'entreprise. Entre ce que vous facturez et ce qui sert de base, il y a des frais, des amortissements, des cotisations sociales.
- Le revenu définitif peut être fixé plus tard. Selon le canton et votre situation, la taxation définitive tombe parfois bien après la fin de l'année. Vous versez donc sur la base de votre meilleure estimation, pas d'un chiffre officiel.
Un point de vocabulaire utile : le « petit » plafond concerne les personnes affiliées à une caisse de pension, le « grand » plafond celles qui n'ont pas de 2e pilier. Si vous êtes indépendant avec une LPP facultative, vous changez de catégorie : la page J'ai une LPP facultative : combien puis-je mettre en 3a ? détaille ce cas.
Voici les repères officiels de l'année, tels que les publient l'Office fédéral des assurances sociales (OFAS) et le Conseil fédéral.
20 % du revenu, au maximum 36 288 francs par an
Plafond 3a 2026 pour un indépendant sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 864 CHF
Plafond 3a 2027 sans 2e pilier (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
La règle simple : verser en fin d'année, selon le résultat
Le calendrier idéal d'un revenu irrégulier est l'inverse de celui d'un salaire. Au lieu de verser un peu chaque mois en espérant que le total tombera juste, vous attendez de voir l'année.
Concrètement, la démarche tient en quatre temps.
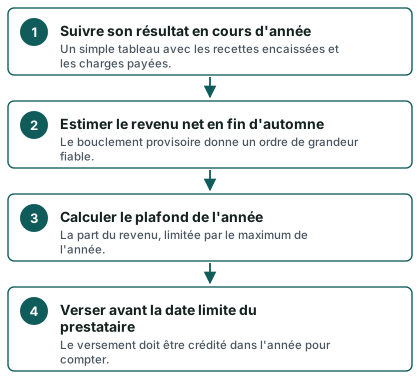
Suivre son résultat, sans attendre le bouclement
Vous n'avez pas besoin d'un bouclement parfait pour décider. Un relevé simple, mis à jour à chaque encaissement, suffit : recettes d'un côté, charges de l'autre, solde provisoire. Revenez-y chaque trimestre. Vous verrez vite si l'année s'annonce faible ou forte.
Verser tard, mais pas à la dernière minute
La date limite qui compte est celle du crédit sur le compte du prestataire, pas celle de votre ordre de paiement. Les établissements fixent souvent une date interne un peu avant la fin de l'année. Pour les règles de ce calendrier, voyez Jusqu'à quand verser son 3e pilier pour l'impôt de l'année ? et la check-list avant de verser en fin d'année.
Un seul versement ou plusieurs ?
Rien n'oblige à tout verser d'un coup. Beaucoup d'indépendants font un premier versement prudent en cours d'année, puis complètent en décembre quand le résultat est clair. Si vous comparez les rythmes de versement, la page Combien verser par mois sur son 3e pilier ? vous aide à situer la question. Ici, retenez un seul principe : le dernier versement de l'année est celui qui s'ajuste.
Le tableau ci-dessous résume les règles qui cadrent votre décision.
| Situation | Plafond de l'année | Quand le connaître |
|---|---|---|
| Indépendant sans 2e pilier, 2026 | 20 % du revenu, maximum 36 288 francs | Une fois le résultat de l'année estimé |
| Indépendant sans 2e pilier, 2027 | Maximum 36 864 CHF, avec le même principe de part du revenu | Une fois le résultat de l'année estimé |
| Personne affiliée à une caisse de pension, 2026 | 7 258 CHF, montant fixe | Connu d'avance, sans estimation |
| Personne affiliée à une caisse de pension, 2027 | 7 373 CHF, montant fixe | Connu d'avance, sans estimation |
Le maximum de 2026 sans 2e pilier est aussi confirmé par l'Administration fiscale du canton de Genève, qui précise que le versement reste dans la limite de 20 % du revenu déterminant. Les autres cantons romands appliquent le même cadre fédéral, avec des démarches de déclaration qui leur sont propres : voir 3e pilier en Romandie : ce qui change d'un canton à l'autre.
Le piège du trop-versé
C'est le risque principal d'un revenu irrégulier. Vous versez en cours d'année avec un bon espoir, puis le résultat final est plus bas que prévu. Le plafond baisse avec lui, et votre versement le dépasse.
Pourquoi c'est un problème
La déduction fiscale du 3a n'est admise que jusqu'au plafond. La part qui dépasse ne se déduit pas. Le prestataire, lui, a déjà enregistré le versement : l'argent est dans le 3a, mais une partie n'a pas le droit d'y être. Selon le prestataire et le canton, il faut alors faire corriger la situation, ce qui prend du temps et peut compliquer la déclaration d'impôt.
Ne traitez jamais cette correction comme un détail : demandez à votre prestataire quelle est sa procédure pour un versement supérieur au plafond, et comment il l'atteste. La plupart des établissements en ont une, mais les délais et les justificatifs varient. Le sujet fait aussi partie des erreurs fiscales fréquentes du 3e pilier.
Le piège inverse : verser trop peu
Le trop-versé fait peur, mais l'excès de prudence a aussi un coût. Si vous ne versez rien de peur de vous tromper, vous renoncez à la déduction d'une année où vous aviez de la marge. Une année forte non utilisée ne se rattrape pas toujours simplement : le rachat rétroactif existe, mais il est encadré. Il est limité à un seul rachat par année fiscale, au maximum 7 258 francs en 2025 et 2026, et il suppose d'abord d'avoir versé l'intégralité de la cotisation de l'année en cours. Pour comprendre ce mécanisme, lisez Rachat rétroactif du 3a : le principe en clair et, pour un indépendant, Indépendant : puis-je racheter mes années de 3a manquantes ?.
Les années en dents de scie
Un revenu en dents de scie piège souvent dans l'autre sens : une année creuse suivie d'une année généreuse. Le plafond de la bonne année ne « récupère » pas la mauvaise. Chaque année a son propre plafond, calculé sur son propre revenu. C'est le rachat, et lui seul, qui permet d'aller plus loin dans certains cas.
Ne pas confondre avec le revenu déclaré au fisc
Le revenu qui fixe le plafond est celui de l'activité lucrative. Il n'est pas toujours identique à ce qui figure sur la déclaration d'impôt, qui peut inclure d'autres éléments. Gardez vos justificatifs d'activité sous la main, notamment le bouclement et l'attestation de versement. Pour la partie déclaration, voyez Comment déclarer son 3a aux impôts quand on est indépendant ?.
Un exemple : Noé, 27 ans, traducteur à Genève
Exemple fictif, pour illustrer le principe. Noé, 27 ans, traducteur indépendant à Genève, n'a pas de 2e pilier. L'an dernier, une année plutôt calme : peu de mandats, un revenu net modeste. Cette année, au contraire, un grand client est arrivé au printemps et son revenu net a nettement progressé.
En janvier, Noé ne sait pas où il en sera. Il pourrait être tenté de verser un montant « sûr » tous les mois. Il choisit une autre voie.
- En cours d'année, il tient un relevé simple de ses recettes encaissées et de ses charges.
- À l'automne, il établit un bouclement provisoire. Son revenu net de l'année est bien supérieur à celui de l'an dernier.
- Il calcule son plafond : une part de ce revenu, limitée par le maximum de l'année. Il s'en tient à une valeur un peu inférieure à son estimation, pour garder une marge.
- Début décembre, il verse avant la date limite de son prestataire et conserve l'attestation.
Ce que Noé ne fait pas : il ne se base pas sur l'an dernier pour décider cette année, et il ne vise pas le maximum de l'année si son résultat n'est pas encore clair. S'il avait versé sur la base de l'année calme, il aurait laissé de la marge inutilisée ; s'il avait versé sur la base d'un espoir, il aurait risqué le trop-versé.
Ce que cet exemple ne dit pas : combien Noé économisera d'impôt. L'économie réelle dépend de son revenu imposable, de sa commune, de sa situation familiale et de la taxation de l'année. Ce n'est pas une économie personnelle que le site peut chiffrer à votre place.
Pour vous situer, le calculateur fiscal de l'Administration fédérale des contributions donne des ordres de grandeur pour une personne seule, sans enfant et sans confession, mais seule une simulation avec vos propres données reflète votre cas.
Comment prévoir un montant de précaution
Prévoir ne veut pas dire deviner. Il s'agit de bâtir une marge qui vous protège du trop-versé tout en vous laissant utiliser le plafond de l'année.
Partir du bas, pas du haut
Basez votre montant de précaution sur un revenu prudent : le plus bas des scénarios plausibles pour l'année, ou un revenu moyen de vos dernières années si vous en avez plusieurs. Versez cette part avec confiance. Si l'année se termine bien, vous complétez en décembre.
Séparer l'argent du 3a de la trésorerie de l'entreprise
Un indépendant mélange facilement l'argent de l'activité et l'argent personnel. Ouvrez un compte ou une réserve distincte pour la prévoyance, et alimentez-la quand les encaissements sont bons. Au moment de verser, l'argent est déjà là, sans mettre l'entreprise en tension. La question des cotisations sociales est liée : voyez Indépendant : mes cotisations AVS sont-elles complètes ?.
Garder en tête les autres risques
Un revenu irrégulier va souvent de pair avec une protection plus mince en cas d'accident, de maladie ou d'invalidité. Le 3a ne remplace pas ces couvertures. Le sujet est traité dans Indépendant : accident, maladie, invalidité, l'essentiel. Avant d'augmenter votre 3a, vérifiez que ces bases sont posées.
Choisir un prestataire souple
Certains prestataires acceptent des versements libres, d'autres imposent un rythme fixe. Quand le revenu varie, la souplesse compte. Posez trois questions : les versements sont-ils libres, quelle est la date limite interne en fin d'année, et comment est traité un versement supérieur au plafond ? Les réponses valent plus que n'importe quelle brochure. Sur la forme du 3a (compte, titres ou assurance liée), la page Ouvrir un 3a quand on est indépendant : la liste pas à pas vous guide.
Anticiper l'année suivante
Les plafonds évoluent. Pour 2027, le montant maximal sans 2e pilier est de 36 864 CHF et le plafond avec 2e pilier de 7 373 CHF. La logique reste la même : un pourcentage du revenu, limité par un maximum. Pour suivre les montants, consultez Quel montant maximal pour le 3e pilier l'an prochain ?.
Une comparaison avant de choisir
Quand la réponse dépend autant de votre situation, une comparaison personnalisée vous évite de choisir à l'aveugle. Le site propose une comparaison gratuite des offres de 3e pilier : vous décrivez votre situation, notamment un revenu variable, et recevez des offres à examiner à votre rythme. La page Comment fonctionne Mon 3e Pilier explique qui traite la demande.
Questions fréquentes
Quel revenu dois-je prendre pour calculer mon plafond 3a ?
Le revenu net de votre activité lucrative indépendante de l'année concernée, après les charges de l'entreprise. Ce n'est pas le chiffre d'affaires. Pour un indépendant sans 2e pilier, le plafond 2026 est de 20 % de ce revenu, au maximum 36 288 francs par an. En cas de doute sur la base exacte, l'administration fiscale de votre canton est l'interlocuteur de référence.
Puis-je verser en janvier sans connaître mon revenu de l'année ?
Oui, mais sans savoir où vous finirez. Le risque est de dépasser le plafond si l'année est plus faible que prévu. Si vous versez tôt, limitez-vous à un montant prudent et gardez le complément pour la fin d'année, quand le résultat est mieux connu.
Que se passe-t-il si je verse plus que mon plafond ?
La part qui dépasse n'est pas déductible. Il faut en général la faire corriger auprès du prestataire, qui a sa propre procédure et ses propres délais. Demandez-lui par écrit comment il traite ce cas avant de verser. Ne gardez pas un excédent sans le signaler, car il pourrait compliquer votre déclaration.
Une année sans revenu me prive-t-elle du 3a ?
Sans revenu d'activité lucrative soumis à l'AVS, il n'y a en principe pas de versement 3a possible cette année-là. Le plafond d'un indépendant est calculé sur son revenu. Si votre revenu est très faible, votre plafond l'est aussi. Pour les situations limites, une comparaison personnalisée aide à y voir clair.
Un mauvais exercice me fait-il perdre ma déduction des années passées ?
Non. Chaque année est jugée séparément : un versement conforme à son plafond reste déductible, quel que soit le résultat des années suivantes. Seules les années où le versement dépasse le plafond posent problème.
Puis-je rattraper une année où j'ai trop peu versé ?
Dans certains cas, par le rachat rétroactif. Il est limité à un rachat par année fiscale, au maximum 7 258 francs en 2025 et 2026, et suppose d'avoir d'abord versé l'intégralité de la cotisation de l'année en cours. Genève ajoute des conditions précises : avoir le droit de cotiser l'année du rachat et pendant les années à combler. Voyez Rachat rétroactif du 3a : le principe en clair et Rachat rétroactif 3a : combien pouvez-vous rattraper ?.
Un versement mensuel automatique est-il une bonne idée avec un revenu irrégulier ?
Cela dépend de la régularité de vos rentrées. Un petit montant mensuel, nettement sous votre plafond le plus bas plausible, limite le risque et crée une habitude. Un montant élevé fixé d'avance expose au trop-versé. Le complément se fait mieux en fin d'année.
Où trouver un prestataire qui accepte des versements libres ?
Banques, assurances et fondations n'ont pas toutes les mêmes règles. Vérifiez la souplesse des versements, la date limite interne et le traitement d'un excédent. Pour les poser côte à côte, vous pouvez demander une comparaison gratuite.
Sources
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Plafonds du 3e pilier a — Chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- 3e pilier a — plafonds de déduction et rachats rétroactifs — Administration fédérale des contributions
- Montants 3e pilier A — Genève
- Rachat rétroactif du 3a — Genève
- Calculateur fiscal de l'AFC
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.