
Dans cette page
Si vous êtes indépendant et que vous vous êtes affilié à une caisse de pension, vous versez dans le petit 3a : CHF 7 258 au maximum en 2026. Le grand plafond, réservé aux indépendants sans 2e pilier, ne vous concerne plus. C'est la réponse courte à la question du 3a complémentaire à un 2e pilier facultatif. Le reste de cette page explique le pourquoi, les exceptions et les gestes à faire.
Pourquoi le plafond du 3a baisse quand on a une LPP
Le 3e pilier ne vit pas seul. Il complète l'AVS et le 2e pilier. La loi part d'une idée simple : celui qui épargne déjà pour sa retraite dans une caisse de pension a moins besoin d'une grande marge de déduction dans le 3a.
Les salariés suivent cette logique sans y penser. Leur employeur les affilie, et ils versent au petit 3a. Les indépendants, eux, ne sont pas soumis à l'assurance obligatoire LPP. Ils peuvent s'affilier à titre facultatif, auprès de l'institution de prévoyance de leur profession ou de l'institution supplétive.
Le lien se fait là. Dès que vous êtes affilié, vous êtes traité comme un salarié pour le 3a. Peu importe que cette affiliation soit volontaire. Le critère n'est pas votre statut professionnel, mais le fait d'avoir ou non un 2e pilier.
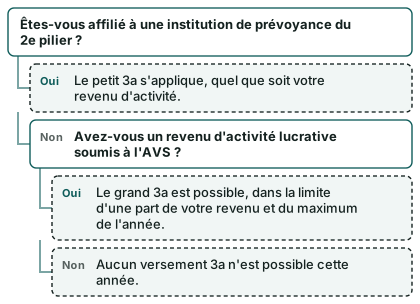
Ce qui compte, c'est donc une question de fait : êtes-vous, oui ou non, affilié à une institution de prévoyance du 2e pilier ? Si oui, le petit plafond s'applique. Si non, le grand plafond est possible, dans la limite d'une part de votre revenu d'activité.
Le choix a des conséquences des deux côtés
S'affilier à une LPP facultative a un avantage évident : vous construisez un 2e pilier. Il a un prix : votre marge dans le 3a se réduit. L'argent que vous mettez dans la caisse de pension reste en revanche dans la prévoyance professionnelle. La loi précise que ces montants doivent y être affectés durablement.
Pour savoir si ce choix est judicieux dans votre cas, la page LPP facultative : faut-il s'affilier quand on est indépendant ? détaille les critères. Ici, on part du principe que la décision est prise.
Les repères de l'année
Voici les montants officiels à connaître. Ils changent d'une année à l'autre, et la comparaison entre petit et grand 3a explique l'enjeu de votre affiliation.
7 258 CHF
Petit 3a (avec 2e pilier), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Petit 3a (avec 2e pilier), en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Grand 3a (sans 2e pilier), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Grand 3a (sans 2e pilier), en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le grand 3a n'est pas un droit automatique à 36 288 francs. C'est un maximum. En dessous, le taux de 20 % du revenu de l'activité lucrative s'applique. Votre revenu limite donc ce que vous pouvez verser. Mais comme vous êtes affilié, ce plafond-là n'est pas le vôtre.
Le petit 3a, expliqué simplement
Le petit 3a est un montant maximal par année civile. Il est le même pour tous ceux qui ont un 2e pilier, quel que soit le revenu. Un indépendant affilié et un employé du même âge ont donc la même limite.
Quelques points utiles pour le comprendre.
- C'est un plafond, pas un objectif. Vous pouvez verser moins. Vous ne pouvez pas verser plus, et ce qui dépasse n'est pas déductible.
- Il vaut par personne. Il ne se partage pas entre plusieurs comptes. Si vous ouvrez plusieurs 3a, l'ensemble de vos versements de l'année doit rester sous la limite. Voyez combien de comptes 3a ouvrir pour la logique.
- Il évolue. Le plafond est adapté régulièrement. Pour l'année suivante, la page plafonds 3a 2027 donne les repères.
- Il se vérifie chaque année. Ne reprenez pas le montant d'il y a deux ans par habitude.
Ce que dit le tableau officiel
L'OFAS publie un tableau des montants-limites non imposables. Pour l'affiliation au 2e pilier, le plafond était de 7 258 francs en 2025 et il est resté identique en 2026. Pour les personnes sans 2e pilier, le tableau indique 36 288 francs, également inchangé entre ces deux années.
Retenez l'écart d'échelle entre les deux colonnes. Il montre pourquoi la question de l'affiliation pèse sur votre budget de prévoyance.
Grand ou petit : le récapitulatif
| Situation d'indépendant | Plafond 3a en 2026 | Ce qui décide |
|---|---|---|
| Affilié à une LPP facultative | CHF 7 258 (petit 3a) | L'affiliation à une institution de prévoyance |
| Non affilié à un 2e pilier | Jusqu'à CHF 36 288 (grand 3a) | Le taux de 20 % du revenu de l'activité, dans ce maximum |
| Affilié, mais sans avoir confirmé l'affiliation | À clarifier avant de verser | L'attestation de la caisse |
La dernière ligne n'est pas une règle de la loi. C'est un piège du quotidien : un versement fait en pensant au grand plafond, alors que l'affiliation existe, peut ensuite être contesté.
Pour les chiffres des plafonds des années à venir, consultez aussi le montant maximal du 3e pilier.
Un exemple avec Karim, 38 ans, à Sion
Exemple fictif, pour illustrer. Karim a 38 ans. Il est physiothérapeute indépendant à Sion. Il y a deux ans, il s'est affilié à une caisse de pension de sa branche, à titre facultatif. Il voulait se constituer un 2e pilier et se protéger contre certains risques.
Ce printemps, il décide d'ouvrir un 3a. Un ami indépendant lui dit : « Moi, je verse le grand 3a. » Karim hésite. Quel plafond est le sien ?
Il pose trois questions, dans cet ordre.
- Suis-je affilié à une institution de prévoyance du 2e pilier ? Oui, il a un certificat de prévoyance de sa caisse.
- Mon affiliation est-elle en vigueur toute l'année ? Oui, il n'a pas résilié.
- Quel est le plafond de l'année ? Il consulte le montant officiel : le petit 3a, CHF 7 258 en 2026.
Résultat : Karim verse au petit 3a. Son ami, qui n'est pas affilié, relève du grand plafond. Ils sont tous deux indépendants, mais leur situation de prévoyance diffère.
Notez ce que l'exemple ne dit pas. Il ne dit pas combien Karim paiera ou gagnera en impôt. L'effet fiscal dépend de son revenu imposable, de son canton, de son état civil et d'autres éléments. Pour un ordre de grandeur, la page calculer son économie d'impôt avec un 3e pilier montre la méthode, sans promesse.
Ce qu'il fait ensuite
Karim note le plafond sur son agenda. Il ouvre son compte en veillant à ce que le prestataire sache qu'il est affilié. Il conserve son certificat de prévoyance avec ses papiers d'impôt. Enfin, il se renseigne sur la déclaration du 3a pour un indépendant.
Quel plafond pour moi ? L'arbre de décision
Ce schéma résume la logique. Il ne remplace pas votre situation personnelle.
Que faire si l'on a des doutes sur son affiliation
Beaucoup d'indépendants ne savent pas avec certitude s'ils sont affiliés. C'est fréquent. Voici les situations qui prêtent à confusion.
Vous avez signé il y a longtemps
Peut-être avez-vous rempli une demande d'affiliation en lançant votre activité. Si elle n'a pas abouti, vous n'êtes pas affilié. La loi prévoit que celui qui veut s'assurer à titre facultatif en fait la demande à l'institution supplétive ou à une autre institution de prévoyance compétente. Une demande sans suite ne vaut pas affiliation.
Votre association professionnelle vous a inscrit
Certaines associations proposent une solution de prévoyance à leurs membres. Une cotisation d'association n'est pas une cotisation de prévoyance. Cherchez un document de la caisse elle-même : certificat, attestation ou décompte.
Vous avez plusieurs activités
Un salarié qui travaille pour plusieurs employeurs peut, sous conditions, s'assurer à titre facultatif, dès que son salaire annuel total dépasse le seuil d'entrée. En 2026, ce seuil est de 22 680 francs. Si vous cumulez un statut de salarié et une activité indépendante, vérifiez séparément chaque affiliation. Votre situation mérite alors une comparaison personnalisée.
Un désaccord avec une caisse ou l'AVS
Parfois, c'est la caisse qui tranche. Les employeurs, indépendants et personnes sans activité lucrative doivent s'annoncer à la caisse de compensation cantonale s'ils ne sont pas déjà affiliés. La loi ne fixe pas de délai à cet endroit. Quand l'affiliation est contestée, c'est l'office compétent qui tranche. Il peut être saisi par les caisses concernées et par l'intéressé dans les trente jours après réception de l'avis d'affiliation. Ce délai est court : si vous recevez un tel avis, agissez vite.
Dans le cas d'un employeur qui ne respecte pas son obligation, l'institution supplétive peut aussi affilier d'office. Cela concerne surtout les employeurs, mais un indépendant qui engage du personnel doit s'en souvenir. Le sujet dépasse le 3a ; il est traité sur la page indépendant sans 2e pilier.
Une checklist rapide
- Retrouver le certificat de prévoyance ou l'attestation de la caisse
- Vérifier que l'affiliation couvre toute l'année civile en cours
- Noter le nom exact de l'institution de prévoyance
- Demander à la caisse un document écrit si rien n'est disponible
- Conserver ces papiers avec la déclaration d'impôt
Les caisses collectives doivent d'ailleurs informer par écrit, à leur demande, les assurés de la caisse de pensions affiliée. N'hésitez pas à en faire usage pour obtenir une confirmation claire.
Comment le dire à sa banque ou assurance
Le prestataire de votre 3a n'a pas toujours connaissance de votre 2e pilier. Il vous demandera souvent de déclarer votre situation. Répondez avec exactitude : c'est votre responsabilité, et c'est vous que le fisc interrogera en cas d'écart.
Les mots à employer
Dites simplement : « Je suis indépendant et affilié à une caisse de pension à titre facultatif. » Précisez le nom de la caisse. Demandez ensuite que le contrat ou le compte soit ouvert avec le petit plafond.
Les questions à poser
- Quel plafond annuel figure dans la convention du compte ?
- Que se passe-t-il si je verse trop une année ?
- Que dois-je signaler en cas de fin d'affiliation à ma LPP ?
- Comment obtenir mon attestation de versement pour les impôts ?
- Quels types de frais s'appliquent, et comment les lire ? Voyez les frais du 3e pilier.
Si votre situation change
L'affiliation n'est pas éternelle. Si vous quittez votre caisse, si vous arrêtez votre activité ou si vous passez à un autre statut, le plafond peut changer l'année concernée. Prévenez votre prestataire. Un cas voisin est traité sur salarié qui se met à son compte : combien verser en 3a. Et si votre revenu varie beaucoup, consultez mon revenu change chaque année.
Pour ouvrir le compte lui-même, la liste de l'ouverture d'un 3a pour un indépendant vous guide. Vous pouvez aussi demander une comparaison gratuite pour voir des offres adaptées à votre profil.
Questions fréquentes
Combien puis-je verser en 3a si je suis indépendant avec une LPP facultative ?
Vous versez au petit 3a, soit CHF 7 258 en 2026 et CHF 7 373 en 2027. Ce montant est un maximum annuel. Vous pouvez verser moins. Le grand plafond est réservé aux indépendants sans 2e pilier.
Pourquoi mon ami indépendant peut-il verser plus que moi ?
Probablement parce qu'il n'est pas affilié à une institution de prévoyance du 2e pilier. Dans ce cas, il relève du grand plafond, jusqu'à CHF 36 288 en 2026, dans la limite d'une part de son revenu d'activité. Votre affiliation vous place dans l'autre catégorie.
Puis-je renoncer à ma LPP pour verser davantage en 3a ?
Techniquement, la question se pose. Mais l'affiliation est un choix de prévoyance plus large qu'un plafond fiscal. Elle touche aussi la protection contre l'invalidité et le décès, selon le règlement de la caisse. Examinez l'ensemble avant de décider, et demandez une comparaison personnalisée.
Mon affiliation commence en cours d'année : quel plafond appliquer ?
La situation à retenir dépend de la règle applicable à cette année-là et de votre statut à la fin de l'année. Le plus sûr est de vous adresser à votre caisse et à votre prestataire, et de conserver les attestations. Les règles de répartition varient selon les cas, et ce point mérite une vérification personnalisée.
Le petit 3a est-il le même dans tous les cantons romands ?
Le plafond fédéral est le même pour toute la Suisse. Les cantons déterminent en revanche la manière dont la déduction joue dans votre déclaration. Pour le détail par canton, voyez 3e pilier en Romandie : ce qui change.
Que se passe-t-il si je verse plus que le plafond ?
La part qui dépasse n'est pas déductible, et elle peut poser un problème au moment du contrôle. Demandez à votre prestataire comment il traite un versement excédentaire, et gardez la trace de vos paiements. L'impôt sur la déclaration suppose que le montant déduit respecte la limite.
Comment prouver mon affiliation à l'administration fiscale ?
Le certificat de prévoyance ou une attestation de la caisse fait foi. Gardez-le avec l'attestation de versement du 3a. Si vous ne l'avez pas, demandez-le par écrit à votre caisse.
Un doute persiste : à qui m'adresser ?
D'abord à votre caisse, pour confirmer l'affiliation. Ensuite à votre prestataire 3a, pour le plafond appliqué. Enfin, vous pouvez comparer les offres : le comparatif du 3e pilier explique comment faire sans engagement.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a, plafonds de déduction (OFAS, chiffres repères 2026)
- Assurance LPP facultative des indépendants (OFAS)
- Personnes assurées et affiliation, art. 64 (Fedlex)
- Indépendants et assurance facultative, art. 4 et 46 LPP (Fedlex)
- Institution supplétive et fonds de garantie, art. 60 LPP (Fedlex)
- Assurance facultative (indépendants et salariés non assujettis), art. 28 OPP 2 (Fedlex)
- Plans de prévoyance, retraite anticipée et sécurité des caisses, art. 48c (Fedlex)
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.