
Dans cette page
Le 3e pilier a une réputation de produit simple : on verse, on déduit, on attend. Dans les faits, la plupart des erreurs de débutants ne viennent pas du produit lui-même, mais de petits gestes administratifs oubliés ou faits dans le mauvais ordre. Cette page recense les erreurs fiscales du 3e pilier que l'on rencontre le plus souvent, avec pour chacune la raison pour laquelle elle coûte, le moyen de l'éviter et un exemple.
Vous n'avez besoin d'aucune connaissance préalable. Si les mots « pilier 3a », « déduction » ou « attestation » vous semblent flous, un détour par le 3e pilier expliqué simplement vous donnera les bases en quelques minutes. Cette page informe : elle ne remplace pas le regard d'un professionnel sur votre situation, et la bonne réponse dépend toujours de votre revenu, de votre canton et de votre affiliation au 2e pilier.
Voici d'abord la vue d'ensemble. Le tableau ci-dessous résume chaque erreur, ce qu'elle entraîne et le geste qui la corrige. Les sections suivantes reprennent les erreurs une à une.
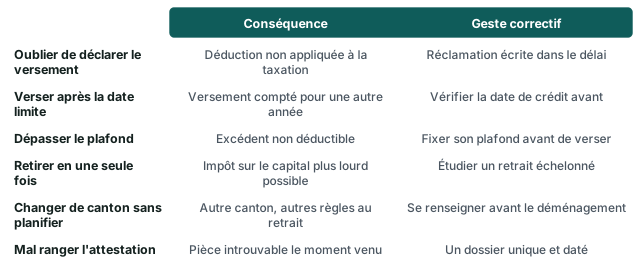
Oublier de déclarer son versement
C'est l'erreur numéro un. Verser sur son 3a ne suffit pas : la déduction ne s'applique que si l'administration fiscale sait que vous avez versé. Elle l'apprend par votre déclaration d'impôt, accompagnée de l'attestation de versement délivrée par votre prestataire. Sans cette pièce, la déduction prévue par la loi fédérale sur l'impôt fédéral direct (art. 33 al. 1 let. e LIFD) n'apparaît tout simplement pas dans le calcul.
Pourquoi cela coûte
Vous avez immobilisé de l'argent pour votre prévoyance, mais vous payez l'impôt comme si vous n'aviez rien versé. Pour donner un ordre de grandeur : selon le calculateur fiscal de l'Administration fédérale des contributions, une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Genève, avec un revenu imposable de CHF 100 000 en 2026, paie CHF 20 651 d'impôts fédéral, cantonal et communal sans versement 3a, et CHF 18 353 avec un versement de CHF 7 258. L'écart est de CHF 2 298. C'est un ordre de grandeur calculé sur une situation type, pas une économie personnelle : l'écart réel dépend de votre revenu, de votre commune et de votre situation de famille. Pour estimer le vôtre, le calculateur 3e pilier vous guide pas à pas.
Comment l'éviter
- Reprenez l'attestation de versement reçue de votre prestataire au début de l'année suivante.
- Reportez le montant à l'endroit prévu de la déclaration de votre canton.
- Joignez la pièce si votre canton la demande, ou gardez-la à portée de main.
Le mode d'emploi détaillé figure dans Déclarer son 3e pilier aux impôts.
Et si l'oubli est déjà fait ?
Tout n'est pas perdu. Quand l'avis de taxation arrive sans la déduction, vous disposez d'un délai pour réagir : le contribuable peut adresser une réclamation écrite contre la décision de taxation dans les 30 jours qui suivent sa notification (art. 48 al. 1). Passé ce délai, la décision devient définitive et il est bien plus difficile de la faire modifier. Le délai court à partir de la notification, pas à partir du moment où vous ouvrez l'enveloppe : notez donc la date de réception sur le courrier.
Une précision pour ceux qui ont été taxés d'office, par exemple parce qu'ils n'ont pas rendu leur déclaration : dans ce cas, le contribuable ne peut réclamer que pour le motif que la taxation est manifestement inexacte, avec une motivation et des preuves (art. 48 al. 2). L'oubli d'une déclaration complique donc nettement la correction.
Exemple : Maxime, 28 ans, Genève
Maxime verse régulièrement sur son 3a. Au moment de remplir sa déclaration, il ne retrouve pas son attestation et envoie le dossier sans la déduction, en se disant qu'il verra plus tard. L'avis de taxation arrive : aucune déduction pour le 3a. Maxime demande alors une copie de l'attestation à son prestataire, rédige une réclamation écrite et l'envoie avant la fin du délai, en joignant la pièce. Il aurait évité cette démarche en rangeant l'attestation dès réception (exemple fictif).
Verser après la date limite
Le fisc rattache la déduction à l'année où le versement a été fait, pas à l'année où vous aviez l'intention de le faire. Un versement qui arrive trop tard sur le compte ou à l'échéance de la police est compté pour l'année suivante. Vous ne perdez pas votre argent, mais vous perdez la déduction de l'année que vous visiez.
Pourquoi cela coûte
Le piège tient au décalage entre le moment où vous donnez l'ordre et celui où le prestataire enregistre le versement. Un ordre passé en fin d'année, un week-end, un jour férié ou un virement depuis un autre établissement peut arriver après la clôture de l'année. De plus, chaque année a son propre plafond : une année sans versement ne se rattrape pas simplement en versant le double l'année suivante, puisque le plafond reste celui de l'année en cours. Le rattrapage d'années manquées est un sujet à part, expliqué dans le rachat rétroactif du 3a.
Comment l'éviter
- Demandez à votre prestataire jusqu'à quel jour un versement est compté pour l'année en cours, et sur quelle date il se base (date de l'ordre ou date de crédit).
- Ne vous y prenez pas dans les derniers jours de l'année : les délais bancaires ne sont pas les mêmes selon l'établissement.
- Mettez en place un versement automatique mensuel, qui évite la course de fin d'année.
La page Jusqu'à quand verser son 3e pilier pour l'impôt de l'année ? détaille cette question, et la check-list de fin d'année vous permet de cocher les points un à un.
Exemple : Inès, 31 ans, Fribourg
Inès décide de verser un dernier montant pour compléter sa déduction. Elle lance son virement à la toute fin de l'année, depuis un compte d'un autre établissement. Le prestataire du 3a ne l'enregistre qu'après la clôture : le versement est compté pour l'année suivante. Inès a bien épargné pour sa retraite, mais sa déclaration de l'année en cours n'en tient pas compte (exemple fictif).
Dépasser le plafond
Chaque année, la loi fixe un montant maximal déductible. Ce plafond n'est pas le même pour tout le monde : il dépend de votre affiliation au 2e pilier. Les salariés affiliés à une caisse de pension relèvent du « petit » plafond. Les personnes non affiliées, par exemple certains indépendants, relèvent d'un plafond plus élevé, mais limité à une part de leur revenu d'activité.
Voici les repères officiels.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (montant maximal)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
30 jours
Délai de réclamation contre la décision de taxation
Source: Délais, prescription, recours et rappel d'impôt
Pourquoi cela coûte
Ce qui dépasse le plafond n'est pas déductible. Vous avez donc bloqué de l'argent dans une prévoyance liée sans en retirer l'avantage fiscal pour la partie excédentaire. Selon le prestataire et le moment où l'erreur est repérée, il peut aussi falloir récupérer l'excédent et le faire revenir sur un compte ordinaire. C'est une démarche que vous devrez faire expliquer par votre prestataire, car elle varie d'un établissement à l'autre.
L'erreur est fréquente dans trois situations :
- Plusieurs comptes 3a : les plafonds se calculent par personne et non par compte. Ouvrir un second compte ne donne pas droit à un second plafond. Les bases sont dans combien de comptes 3a ouvrir.
- Changement de situation en cours d'année : début d'une activité indépendante, affiliation ou sortie d'une caisse de pension, passage à un temps partiel. Le plafond applicable peut changer.
- Confusion entre 2026 et 2027 : le plafond avec 2e pilier passe de 7 258 CHF en 2026 à 7 373 CHF en 2027, selon la décision du Conseil fédéral. Verser le montant de l'année suivante pour l'année en cours est une erreur classique en début d'année. Les nouveautés sont expliquées dans Plafonds 3a 2027.
Un point à vérifier pour les non-affiliés
Sans 2e pilier, le plafond le plus élevé (36 288 CHF en 2026) n'est qu'un maximum. En dessous, c'est une part du revenu de l'activité lucrative qui s'applique. À Genève, par exemple, la personne non affiliée peut verser jusqu'à 20 % de son revenu net de l'activité indépendante, sans dépasser le plafond. Dans ce cas, à vous de déterminer votre revenu, puis de calculer le plafond qui vous concerne. Pour le cadre général, voyez Montant maximal du 3e pilier.
Comment l'éviter
- Notez votre plafond de l'année avant le premier versement et gardez-le en tête.
- Additionnez tous vos versements de l'année, tous comptes confondus.
- En cas de doute sur votre affiliation au 2e pilier, regardez votre certificat de prévoyance ou demandez à la caisse de pension.
Exemple : Claire, 34 ans, Sion
Claire a ouvert un second compte 3a dans un autre établissement, en pensant que chaque compte avait son plafond. En fin d'année, elle additionne ses relevés : le total dépasse le plafond de l'année. La part en trop n'est pas déductible, et elle doit demander à ses prestataires comment traiter l'excédent. Elle tient désormais un tableau avec ses versements cumulés (exemple fictif).
Retirer en une seule fois sans y penser
Une fois l'âge du retrait atteint, ou lors d'un retrait anticipé autorisé, il est tentant de tout encaisser d'un coup. C'est simple, mais pas forcément neutre sur le plan fiscal. Le capital du 3a est imposé au moment du retrait, séparément de vos autres revenus, selon un barème qui dépend du canton. À Genève, par exemple, l'impôt est calculé séparément « au cinquième du taux ordinaire » (formulation de la page de l'administration cantonale). D'autres cantons ont leur propre méthode.
Pourquoi cela coûte
Le calcul de l'impôt sur les prestations en capital n'est pas proportionnel dans de nombreux cantons : plus le montant retiré la même année est élevé, plus le taux appliqué peut l'être aussi. Retirer plusieurs avoirs la même année, par exemple un 3a et un capital de 2e pilier, peut alourdir la facture. Rien ne se calcule sans connaître votre canton et vos autres retraits : ne tirez donc pas de règle générale de cet exemple, et renseignez-vous avant d'agir.
Une autre conséquence est la perte de souplesse. Avec un seul compte, tout part en une fois. Avec plusieurs comptes, vous pouvez choisir quel avoir retirer et quand. Cette idée est détaillée dans Échelonner ses retraits de 3e pilier et dans Retrait du 3e pilier : comment l'impôt se calcule.
À ne pas oublier : la déclaration du retrait
Un retrait se déclare. À Genève, la déclaration d'une prestation en capital du 2e ou du 3e pilier A se fait en joignant une copie du justificatif de retrait à l'Administration fiscale cantonale (Service des impôts spéciaux) et en reportant le montant à la ligne 98.12 de la déclaration d'impôt. Les autres cantons ont leur propre procédure : consultez la page de votre administration cantonale. Pour estimer l'impôt, plusieurs cantons proposent un simulateur officiel, comme Neuchâtel (calculette de l'impôt des personnes physiques) ou le Jura (simulateur des prestations en capital, avec choix de la commune, de la confession et de l'état civil). Vous trouverez l'outil du site dans Combien d'impôt au retrait de ton capital 3a ?.
Une règle particulière pour les indépendants
Quand une personne se met à son compte ou change d'activité indépendante, le versement en espèces du 3a n'est possible que dans l'année qui suit l'établissement à son compte ou le changement, et la totalité de l'avoir doit être retirée : un retrait partiel n'est pas admis. Vérifiez cette règle avant d'agir, car elle limite vos choix. Plus d'informations dans Se mettre à son compte : peut-on retirer son 3e pilier ?.
Comment l'éviter
- Avant de demander le versement, faites le point sur tous vos avoirs de prévoyance (3a, libre passage, 2e pilier).
- Demandez à votre administration fiscale cantonale ou à un professionnel comment l'impôt sera calculé.
- Si vous avez plusieurs comptes, regardez s'il est utile de les retirer à des moments différents.
Exemple : Hugo, 62 ans, Delémont
Hugo possède un seul compte 3a et prévoit de tout retirer le même mois que son capital de caisse de pension. Avant de signer, il utilise le simulateur officiel du canton du Jura pour comparer le montant d'impôt selon l'année d'exigibilité et réalise que le calendrier compte. Il décide d'en parler avec un professionnel pour étaler ses retraits (exemple fictif).
Changer de canton sans planifier
Le 3e pilier est un sujet fédéral, mais l'impôt est cantonal et communal. La déduction à l'entrée et le calcul à la sortie varient d'un canton à l'autre. Un déménagement peut donc modifier ce que vous payez, y compris au moment du retrait.
Pourquoi cela coûte
L'impôt sur le capital est en principe dû au canton où vous habitez à la date du retrait. Retirer son 3a juste avant ou juste après un déménagement peut changer la facture, dans un sens ou dans l'autre. Ne vous fiez ni aux bruits de couloir ni à un cas lu sur un forum : le résultat dépend des barèmes des cantons concernés, de votre commune et de votre situation. La page Déménager avant de retirer son 3a explique le mécanisme, et ce qui change d'un canton romand à l'autre donne une vue d'ensemble de la Romandie.
Deux erreurs reviennent souvent :
- Ne pas déclarer le changement à son prestataire, qui continue alors d'envoyer le courrier à l'ancienne adresse, y compris l'attestation de versement.
- Supposer que les règles sont les mêmes parce que le plafond fédéral est identique. Le plafond est national, mais les modalités de déclaration et le barème du retrait sont cantonaux.
Comment l'éviter
- Avant un déménagement, notez la date prévue et comparez-la avec vos projets de retrait.
- Communiquez votre nouvelle adresse à votre prestataire.
- Consultez la page de l'administration fiscale du nouveau canton.
Exemple : Sofia, 45 ans, Neuchâtel puis Vaud
Sofia prévoit de déménager de Neuchâtel vers le canton de Vaud dans l'année et envisage de retirer un avoir 3a dans la foulée. Elle n'y avait pas pensé : elle consulte les simulateurs officiels des deux cantons, constate que les règles ne se ressemblent pas, et décide de poser la question à l'administration avant de fixer les dates (exemple fictif).
Garder l'attestation au mauvais endroit
Celle-là ne concerne pas l'impôt directement, mais elle provoque une bonne partie des oublis évoqués plus haut. L'attestation de versement est la pièce qui prouve votre déduction. Elle arrive en général au début de l'année, par courrier ou dans l'espace en ligne de votre prestataire.
Pourquoi cela coûte
Quand la pièce est introuvable, trois choses peuvent arriver : vous déclarez un montant approximatif, vous renoncez à la déduction, ou vous perdez du temps à la redemander dans l'urgence au moment de la déclaration. Les prestataires savent émettre un duplicata, mais il faut y penser avant la date de dépôt. Plus tard, il vous faudra peut-être la même pièce pour un contrôle de l'administration, pour un retrait ou pour un transfert vers un autre établissement.
Une pièce voisine : l'attestation d'impôt à la source
Si vous êtes imposé à la source, par exemple avec un permis B, une autre attestation existe : celle de l'employeur. Il doit retenir l'impôt, remettre une attestation du montant retenu et verser l'impôt à l'autorité fiscale (art. 88 al. 1 et 2). Le contribuable qui conteste l'impôt indiqué sur l'attestation, ou dont l'employeur n'a pas remis l'attestation, peut exiger une décision de l'autorité jusqu'au 31 mars de l'année fiscale qui suit l'échéance de la prestation (art. 49 al. 2). Une personne imposée à la source est en outre soumise à une taxation ordinaire ultérieure obligatoire lorsque ses revenus bruts atteignent un certain montant fixé avec les cantons, ou si elle a des revenus non soumis à l'impôt à la source (art. 89 al. 1). Les autorités cantonales peuvent aussi la demander d'office en cas de situation problématique manifeste (art. 99b al. 1). Le détail est dans Permis B et impôt à la source : le 3a pas à pas. Dans tous ces cas, gardez les deux attestations ensemble.
Comment l'éviter
- Créez un dossier « impôts de l'année », sur papier ou numérique, au premier courrier reçu.
- Renommez chaque fichier avec l'année et le nom du prestataire.
- Sauvegardez dans un second endroit (disque externe, coffre en ligne de votre choix).
- Conservez aussi les relevés annuels du compte : ils permettent de reconstituer vos versements.
Voici une petite liste à cocher pour la prochaine déclaration :
- Retrouver l'attestation de versement de l'année
- Vérifier que le total versé reste dans le plafond de l'année
- Contrôler que le montant est reporté à l'endroit prévu de la déclaration
- Noter la date de réception de l'avis de taxation
- Vérifier que la déduction apparaît bien dans l'avis
- Classer l'ensemble dans le dossier de l'année
Exemple : Nadia, 27 ans, Lausanne
Nadia reçoit son attestation par message dans l'espace en ligne de son prestataire et l'ouvre une fois, sans l'enregistrer. Au moment de la déclaration, elle ne se souvient plus du montant exact. Elle se connecte à nouveau, télécharge la pièce et la range dans un dossier qu'elle appelle « Impôts ». L'année suivante, la pièce est déjà à sa place (exemple fictif).
Avant de comparer les offres
Éviter ces erreurs ne dépend pas du prestataire que vous choisirez, mais le choix compte pour ce qui vient avant : comprendre la forme du 3a (compte ou police), les frais et les conditions de sortie. Les pages 3e pilier et impôts et Erreurs fréquentes avec son 3e pilier complètent cette liste. Quand vous serez prêt, vous pourrez demander une comparaison gratuite pour voir les offres côte à côte, sans engagement.
Questions fréquentes
Que faire si j'ai oublié de déduire mon 3a dans ma déclaration ?
Attendez la réception de l'avis de taxation, puis regardez s'il comporte la déduction. Si ce n'est pas le cas, vous pouvez adresser une réclamation écrite dans les 30 jours qui suivent la notification de la décision (art. 48 al. 1). Joignez l'attestation de versement. Si vous avez été taxé d'office, la réclamation n'est possible que pour le motif que la taxation est manifestement inexacte, avec motivation et preuves (art. 48 al. 2).
Un versement fait en début d'année compte-t-il pour l'année précédente ?
Non. Le versement compte pour l'année pendant laquelle il est enregistré. Un versement fait trop tard pour l'année que vous visiez est rattaché à l'année suivante. Demandez à votre prestataire quelle date il retient pour l'enregistrement.
Que se passe-t-il si je verse plus que le plafond ?
La partie qui dépasse le plafond de l'année n'est pas déductible. Le traitement de l'excédent côté prestataire varie : demandez-lui comment il procède. En 2026, le plafond avec 2e pilier est de 7 258 CHF, et il passe à 7 373 CHF en 2027. Sans 2e pilier, le maximum est de 36 288 CHF en 2026, dans la limite d'une part du revenu.
Faut-il déclarer chaque compte 3a séparément ?
Vous devez déclarer le total de vos versements de l'année, tous prestataires confondus, avec les attestations correspondantes. Les plafonds se calculent par personne, pas par compte.
Le canton où j'habite a-t-il une influence sur l'impôt du retrait ?
Oui. L'impôt sur les prestations en capital est cantonal et communal, et chaque canton a sa méthode et sa procédure de déclaration. À Genève, le montant retiré se reporte à la ligne 98.12 de la déclaration, avec une copie du justificatif de retrait, et l'impôt est calculé séparément. Pour votre situation, consultez l'administration fiscale de votre canton ou utilisez son simulateur officiel s'il en existe un.
Suis-je concerné si je suis imposé à la source ?
Oui, en partie. L'impôt à la source ne vous dispense pas toujours de la déclaration : une taxation ordinaire ultérieure peut être obligatoire ou demandée d'office, selon vos revenus et votre situation. Renseignez-vous auprès de l'autorité fiscale de votre canton avant de verser, car la déduction du 3a dépend de ce statut.
Combien d'impôt puis-je espérer économiser avec un 3a ?
Aucune réponse chiffrée ne peut être donnée pour une personne en particulier : l'économie réelle dépend de votre revenu, de votre commune, de votre état civil et de votre confession. Les calculateurs officiels, comme celui de l'Administration fédérale des contributions, donnent un ordre de grandeur pour une situation type. Pour votre cas précis, une comparaison personnalisée est plus utile.
Sources
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 al. 1 let. e — Fedlex
- Délais, prescription, recours et rappel d'impôt (art. 48) — Fedlex
- Obligations du débiteur de la prestation et contestation (art. 49) — Fedlex
- Impôt à la source (résidents en Suisse), art. 88, 89 et 99b — Fedlex
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
- Calculateur fiscal de l'Administration fédérale des contributions
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Genève : déclarer les prestations en capital
- Genève : comment déduire les cotisations au 2e et 3e pilier
- Neuchâtel : prestations en capital
- Jura : simulation du montant d'impôt, prestations en capital
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.