
Dans cette page
Vos cotisations AVS d'indépendant sont complètes si chaque année d'activité figure dans votre compte individuel, avec un revenu inscrit. Vous ne pouvez pas le deviner : il faut le vérifier auprès de votre caisse de compensation. L'AVS est obligatoire, mais quand personne ne retient vos cotisations à votre place, c'est à vous de contrôler que rien ne manque. Cette page vous explique, pas à pas, comment faire cette vérification et ce que signifie une lacune AVS pour un indépendant.
Elle ne calcule pas de rente. Elle répond à une seule question, celle du titre : mon compte est-il complet ? Le reste dépend de votre parcours, et une comparaison personnalisée vous aide ensuite à bâtir le 3e pilier qui complète cette base.
L'AVS : un pilier qui ne se choisit pas
L'AVS est le 1er pilier. Elle ne se choisit pas, ne se négocie pas et ne s'ouvre pas comme un compte. Dès que vous exercez une activité lucrative en Suisse, vous cotisez. Cela vaut pour le salarié, mais aussi pour l'indépendant. La différence tient à la manière de payer.
Un salarié voit ses cotisations retenues sur son salaire. Son employeur les verse à la caisse. L'indépendant, lui, n'a personne entre sa caisse et lui. Il s'annonce, reçoit des factures, et paie ce qu'on lui demande selon son revenu.
C'est pourquoi la question de la complétude se pose davantage chez l'indépendant. Une année oubliée ne provoque pas de rappel automatique chez tout le monde. Elle peut rester invisible pendant des années, jusqu'au jour où l'on regarde son compte.
Pourquoi ce pilier compte pour le reste de votre prévoyance
L'AVS forme la base. Sans 2e pilier obligatoire, l'indépendant s'appuie sur elle, puis sur ce qu'il construit lui-même. Une base percée par des années manquantes fragilise tout l'édifice. Pour situer ce pilier parmi les autres, la page sur les 3 piliers suisses donne la vue d'ensemble.
Comment l'indépendant paie ses cotisations
La règle de départ est simple. Les employeurs, les indépendants, les personnes sans activité lucrative et les salariés dont l'employeur n'est pas tenu de cotiser doivent s'annoncer auprès de la caisse de compensation cantonale, s'ils ne sont pas déjà affiliés (art. 64 al. 6). La loi ne fixe pas de délai à cet endroit. En pratique, plus l'annonce est tardive, plus le risque d'une année sans cotisation augmente. Annoncez-vous donc dès le début de l'activité.
Sur quel revenu porte la cotisation
La cotisation de l'indépendant se calcule sur son revenu d'activité indépendante. Pour déterminer ce revenu, la loi déduit du revenu brut les frais généraux nécessaires, les amortissements autorisés, les pertes commerciales comptabilisées et l'intérêt du capital propre engagé, entre autres (art. 9 al. 2).
Concrètement, la caisse ne part pas de votre chiffre d'affaires. Elle s'appuie sur les données fiscales de l'entreprise. C'est le fisc cantonal qui transmet à la caisse le revenu déterminant, une fois la taxation établie. Il en découle un point souvent mal compris : la caisse facture d'abord des acomptes provisoires, puis régularise quand la taxation arrive.
Les acomptes, puis la décision définitive
Les premières factures sont des estimations. La décision définitive intervient après la taxation fiscale. Si votre revenu réel s'écarte de l'estimation, la caisse corrige. Si la taxation tarde, la correction tarde aussi. Un indépendant qui ne reçoit aucune nouvelle de sa caisse ne doit donc pas en conclure que tout est en ordre.
Le cas de l'activité indépendante accessoire
Un cas particulier existe. Le Conseil fédéral peut prévoir que les cotisations sur un revenu annuel d'activité indépendante accessoire, lorsqu'il ne dépasse pas la rente de vieillesse mensuelle maximale, ne sont perçues que sur demande de l'assuré (art. 14 al. 6). Autrement dit, pour un petit revenu complémentaire, la cotisation n'est parfois pas prélevée tant que vous ne la demandez pas.
C'est une souplesse, mais aussi un piège. Si vous avez renoncé sans y penser, l'année peut apparaître comme inexistante dans votre compte. Posez la question à la caisse : elle vous dira ce qui s'applique à votre situation.
Courte présence en Suisse
Autre exception à connaître. Les indépendants et les salariés dont l'employeur n'est pas tenu de payer des cotisations ne sont pas assurés lorsqu'ils ne remplissent les conditions d'assurance que pour une période relativement courte ; le Conseil fédéral règle les modalités (art. 1a al. 2 let. c). Cette règle concerne les séjours brefs. Si vous avez travaillé quelque temps hors de Suisse, votre cas dépend de la durée et du lieu : la caisse tranche.
Une année manquante, c'est quoi ?
Une année manquante, ou lacune de cotisation, est une année pendant laquelle vous deviez cotiser et pour laquelle aucun revenu n'est inscrit dans votre compte. Les causes sont variées :
- une activité non annoncée à la caisse ;
- un séjour à l'étranger mal déclaré ;
- une taxation fiscale jamais transmise ;
- une facture restée impayée, ou jamais reçue ;
- un changement d'adresse ou de canton qui a fait perdre le dossier.
Toutes les années vides ne sont pas des erreurs. Une année sans activité, ou passée hors du régime suisse pour des raisons légitimes, apparaît aussi vide. Il faut donc distinguer le « trou normal » du « trou à corriger ».
Le compte individuel, la pièce centrale
Un compte individuel est établi pour chaque assuré tenu de cotiser. Les revenus sur lesquels l'employeur a retenu les cotisations y sont inscrits, même s'il ne les a pas versés à la caisse (art. 30ter al. 1 et 2). Cette règle protège le salarié. L'indépendant, lui, n'a pas ce filet : si personne n'a déclaré son revenu ou payé, rien ne s'inscrit.
C'est donc ce compte qu'il faut regarder. Il liste, année après année, les revenus pris en compte. Une case vide ou un revenu très inférieur à votre activité réelle est le signal d'alerte.
Le délai de cinq ans
Un délai fixé par la loi limite ce que la caisse peut exiger, et ce que vous pouvez verser. Les cotisations dont le montant n'a pas été fixé par décision dans un délai de cinq ans à compter de la fin de l'année civile pour laquelle elles sont dues ne peuvent plus être exigées ni versées (art. 16 al. 1 de la loi fédérale sur l'AVS).
Ce que cela implique pour vous, en clair :
- plus une année est ancienne, moins elle est facile à régulariser ;
- ce délai court à partir de la fin de l'année concernée, pas de la date où vous découvrez le trou ;
- les cas concrets (décision déjà rendue, révision de taxation, erreur de la caisse) se jugent au dossier, jamais sur une règle générale.
Ne tirez donc pas de conclusion trop vite, ni dans un sens ni dans l'autre. Une année ancienne n'est pas forcément perdue, et une année récente n'est pas forcément rattrapable. Seule la caisse peut le dire.
Le visuel ci-dessous résume les repères chiffrés de cette page.
cinq ans
Délai après lequel des cotisations AVS non fixées par décision ne peuvent plus être exigées ni versées
Source: Frais d'administration et prescription
jusqu'à dix ans
Rachat rétroactif de cotisations 3a, nombre d'années manquantes concernées
Source: Plafonds du 3e pilier a (montants-limites non imposables)
7 258 francs
Plafond 3a en 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a en 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
Comment vérifier son compte individuel
La vérification est une démarche administrative simple, qui ne demande pas de compétence particulière. Elle se fait auprès de la caisse de compensation à laquelle vous êtes affilié. Voici l'ordre des gestes.
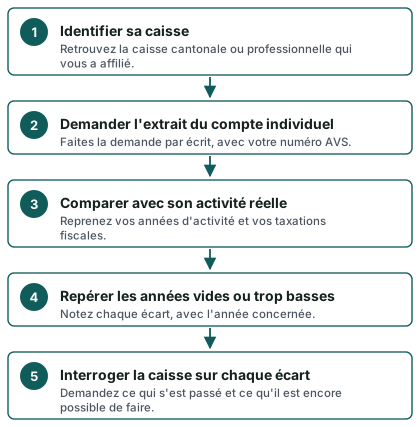
1. Retrouver la bonne caisse
Si vous avez changé de canton ou de statut, vous avez peut-être cotisé auprès de plusieurs caisses au fil des années. Chaque caisse tient la partie du compte qui la concerne. Commencez par lister vos affiliations successives : anciens employeurs, anciennes activités, période à l'étranger.
2. Demander l'extrait
L'extrait du compte individuel se demande auprès de la caisse. La démarche passe en général par un formulaire ou un courrier, avec votre numéro d'assuré et une pièce d'identité. Les modalités exactes (formulaire en ligne, courrier, délai de réponse) varient selon la caisse : renseignez-vous auprès d'elle, ou sur son site officiel, plutôt que de vous fier à un récit de seconde main.
Demandez l'extrait complet, pas seulement les dernières années. Si plusieurs caisses sont concernées, une demande par caisse est nécessaire.
3. Comparer avec la réalité
Ce travail, c'est à vous de le faire. Sortez vos déclarations fiscales, vos bouclements, vos anciens contrats. Pour chaque année, posez-vous trois questions :
- avais-je une activité indépendante cette année-là ?
- le revenu inscrit correspond-il à peu près à ma taxation ?
- une période a-t-elle été passée hors de Suisse, sans activité, ou avec un autre statut ?
4. Classer les écarts
Distinguez trois situations. L'année vide est justifiée (aucune activité, aucun droit de cotiser). L'année vide ne l'est pas (vous travailliez). Le revenu inscrit est trop bas par rapport à votre taxation. Seules les deux dernières appellent une démarche.
5. Poser les bonnes questions
Au lieu de demander « mon compte est-il bon ? », demandez des choses précises. Pour l'année concernée, y a-t-il eu une décision de cotisation ? Un revenu a-t-il été annoncé par l'administration fiscale ? La cotisation a-t-elle été payée ? Que faut-il faire pour régulariser, et dans quel délai ?
Les documents à garder sous la main
- votre numéro d'assuré et une pièce d'identité ;
- les décisions de cotisation et les factures de la caisse ;
- vos décisions de taxation fiscale pour chaque année concernée ;
- les justificatifs d'un séjour à l'étranger, le cas échéant ;
- la date de début et de fin de chaque activité.
Ce que dit la règle, en un coup d'œil
Le tableau suivant reprend les règles utiles de la page et ce qu'elles veulent dire pour vous.
| Règle | Ce qu'elle dit | Ce que cela change pour vous |
|---|---|---|
| S'annoncer à la caisse (art. 64 al. 6) | L'indépendant non affilié doit s'annoncer à la caisse cantonale ; pas de délai fixé à cet endroit | Annoncez-vous dès le début de l'activité |
| Revenu de l'indépendant (art. 9 al. 2) | On déduit du revenu brut les frais généraux nécessaires, amortissements, pertes et intérêt du capital propre | La cotisation suit le revenu net, pas le chiffre d'affaires |
| Compte individuel (art. 30ter) | Un compte est tenu pour chaque assuré tenu de cotiser | C'est la pièce à demander |
| Délai de cinq ans (art. 16 al. 1) | Passé ce délai, des cotisations non fixées ne peuvent plus être exigées ni versées | Contrôlez vite, surtout les années anciennes |
| Activité accessoire (art. 14 al. 6) | Cotisation parfois perçue seulement sur demande | Demandez à la caisse si vous êtes concerné |
| Séjour court (art. 1a al. 2 let. c) | Pas d'assurance pour une présence très brève | Un séjour bref à l'étranger ne crée pas toujours une lacune |
Un exemple : Gaëlle, 42 ans, à Bulle
Exemple fictif, pour illustrer la démarche. Gaëlle, 42 ans, est coiffeuse indépendante à Bulle. Elle a ouvert son salon il y a plusieurs années. Avant cela, elle a passé un moment à l'étranger, puis est rentrée en Suisse et s'est mise à son compte.
En préparant un projet de prévoyance, elle se demande si tout est en ordre. Elle ne se souvient plus très bien si elle a annoncé son activité tout de suite après son retour.
Elle suit les gestes de la page. Elle retrouve sa caisse, demande l'extrait de son compte individuel, puis compare avec ses taxations. Constat : une année, celle du retour, est vide, alors qu'elle travaillait déjà quelques mois.
Elle ne panique pas et n'en tire pas de conclusion. Elle écrit à la caisse en citant l'année, ses justificatifs de séjour et la date de début de son activité. Elle demande si une décision a été rendue, si une régularisation est encore possible, et ce que le délai légal implique dans son cas. Elle reçoit une réponse écrite, qu'elle garde dans son dossier.
La suite dépend de cette réponse. Il peut s'agir d'une année justifiée, d'une cotisation à régulariser ou d'une situation que le délai ne permet plus de corriger. Gaëlle sait au moins où elle en est. Cet exemple ne dit rien de ce que vous trouverez dans votre propre compte.
AVS incomplète et 3e pilier : le lien
Une lacune dans le 1er pilier ne se compense pas par le 3e pilier, mais elle change la façon de penser sa prévoyance globale. Si votre base AVS est incertaine, il devient d'autant plus utile de prévoir une épargne personnelle.
Pour l'indépendant, le plafond du pilier 3a dépend de l'affiliation au 2e pilier. En 2026, il est de 7 258 francs avec un 2e pilier et de 36 288 francs sans 2e pilier. Ces montants sont des maxima, pas des objectifs. Le plafond sans 2e pilier est aussi limité par une part du revenu d'activité, comme l'explique la page sur le 3a avec une LPP facultative. Pour une vue complète de la situation sans caisse de pension, lisez l'essentiel pour l'indépendant.
Le rachat rétroactif du 3a, une autre notion
Ne confondez pas les deux. Un rachat de cotisations AVS concerne le 1er pilier et dépend de la caisse. Le rachat rétroactif du 3a concerne le 3e pilier : il est possible pour jusqu'à dix ans de cotisations manquantes, et déductible fiscalement l'année où il est effectué. C'est une nouveauté à partir de l'année fiscale 2026, avec un rachat portant sur 2025.
Il suppose des conditions précises. Dans sa demande, le preneur confirme avoir versé le montant maximal des cotisations ordinaires de l'année de rachat, avoir réalisé un revenu soumis à l'AVS pendant les années de lacune, ne pas avoir déjà effectué de rachat pour ces années et ne pas avoir perçu de prestation de vieillesse (art. 7b al. 2 de l'OPP 3). Notez le lien : pour racheter une année de 3a, il faut avoir eu un revenu soumis à l'AVS pendant cette année. Un compte AVS bien tenu sert donc aussi de preuve. Le détail se trouve dans les pages rachat rétroactif du 3a et rachat rétroactif pour l'indépendant.
Les risques propres à l'indépendant
L'indépendant n'a pas d'assurance automatique contre les aléas. La page sur accident, maladie et invalidité rappelle ce qu'il faut regarder en parallèle. Si vous songez à vous mettre à votre compte, ou si vous l'avez fait récemment, ce que devient votre 3a complète utilement cette lecture. Et pour savoir combien verser selon votre situation, le guide combien verser en 3a pose les bases.
Questions fréquentes
Comment savoir si mes cotisations AVS d'indépendant sont complètes ?
Demandez l'extrait de votre compte individuel à votre caisse de compensation, puis comparez-le année par année avec votre activité réelle. Une année vide ou un revenu nettement inférieur à celui de votre taxation fiscale est le signe à examiner. Seule la caisse peut confirmer la situation.
Une année sans cotisation est-elle forcément une erreur ?
Non. Une année sans activité, ou passée hors du régime suisse pour des raisons légitimes, apparaît aussi vide. Il faut vérifier si vous aviez l'obligation de cotiser cette année-là. C'est la différence entre un trou normal et une lacune à corriger.
Puis-je régulariser une ancienne année de cotisation ?
Cela dépend de l'année et du dossier. Les cotisations dont le montant n'a pas été fixé par décision dans un délai de cinq ans à compter de la fin de l'année civile concernée ne peuvent plus être exigées ni versées (art. 16 al. 1). Plus l'année est ancienne, plus la marge se réduit. Adressez-vous à la caisse avec vos justificatifs.
Mon comptable ou ma fiduciaire s'en occupe-t-il à ma place ?
Ils peuvent préparer vos déclarations, mais la responsabilité de l'affiliation et du contrôle reste la vôtre. Demandez-leur par écrit ce qu'ils transmettent à la caisse, et gardez une copie des décisions de cotisation reçues.
Mon activité indépendante est accessoire : dois-je cotiser ?
Pour un revenu indépendant accessoire qui ne dépasse pas la rente de vieillesse mensuelle maximale, le Conseil fédéral peut prévoir que les cotisations ne sont perçues que sur demande de l'assuré (art. 14 al. 6). Renseignez-vous auprès de la caisse pour savoir si cette règle s'applique à vous et si vous souhaitez demander la cotisation.
J'ai travaillé quelque temps à l'étranger : est-ce une lacune ?
Pas toujours. Les indépendants qui ne remplissent les conditions d'assurance que pour une période relativement courte ne sont pas assurés (art. 1a al. 2 let. c), et le Conseil fédéral règle les modalités. Selon la durée, le lieu et votre statut, la période peut être sans effet ou constituer une lacune. La caisse examine chaque cas.
Une lacune AVS peut-elle être comblée par le 3e pilier ?
Non, ce sont deux piliers distincts. Le 3e pilier est une épargne personnelle qui complète la prévoyance, il ne remplace pas une année manquante dans le compte AVS. Pour la suite, une comparaison personnalisée tient compte de votre statut, de votre revenu et de votre affiliation éventuelle à un 2e pilier.
Faut-il refaire cette vérification régulièrement ?
C'est utile, surtout après un changement : début d'activité, déménagement, séjour à l'étranger, passage de salarié à indépendant. Un contrôle de temps en temps limite le risque de découvrir un trou trop tard, quand le délai légal a déjà joué.
Sources
- Frais d'administration et prescription — Fedlex (art. 16)
- Personnes assurées et affiliation — Fedlex (art. 1a et 64)
- Cotisations des indépendants — Fedlex (art. 9 et 14)
- Calcul de la rente, splitting, bonifications — Fedlex (art. 30ter)
- Rachat de cotisations 3a — Fedlex (OPP 3, art. 7a et 7b)
- Plafonds du 3e pilier a — OFAS
- Chiffres repères 2026 de la prévoyance professionnelle — OFAS
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.