
Dans cette page
- La réponse courte
- Ce qui change quand on n'est plus salarié
- Avec ou sans caisse de pension : la question qui décide
- Un exemple avec Lucas, 36 ans, Yverdon
- Quel revenu retenir dans votre cas
- Que faire la première année, quand le revenu est incertain ?
- Les pièges classiques de la transition
- Demander une comparaison gratuite
- Questions fréquentes
Vous quittez un poste de salarié pour lancer votre activité et vous vous demandez combien vous pourrez verser en 3a. Voici la réponse courte pour le plafond d'un indépendant : tant que vous restez affilié à une caisse de pension, c'est le petit plafond, CHF 7 258 en 2026. Si vous n'avez plus de 2e pilier, vous pouvez verser jusqu'à 20 % du revenu net de votre activité indépendante, sans dépasser CHF 36 288 en 2026.
Le chiffre qui vous concerne n'est donc pas le même qu'avant. Il ne dépend pas du fait d'être « à son compte » en soi, mais de ce que devient votre prévoyance professionnelle (LPP) le jour du changement.
La réponse courte
Trois situations couvrent la grande majorité des cas.
- Vous gardez une caisse de pension (un poste salarié à côté, ou une affiliation facultative) : le petit plafond s'applique.
- Vous n'avez plus aucune caisse de pension : le grand plafond s'applique, calculé sur une part de votre revenu d'indépendant.
- Vous n'avez encore aucun revenu : rien ne peut être versé, car le 3a suppose un revenu soumis à l'AVS.
La part du revenu et le plafond absolu du grand 3a sont fixés chaque année. Pour 2026, la part est de 20 % du revenu net de l'activité lucrative indépendante et le maximum est de CHF 36 288. Pour 2027, les montants annoncés sont CHF 7 373 (avec caisse de pension) et CHF 36 864 (sans).
Ces montants sont des plafonds, pas des objectifs ni des conseils. Ce que vous pouvez verser est une chose ; ce qu'il est raisonnable de verser, compte tenu de vos charges et de votre trésorerie, en est une autre. La suite de la page explique pas à pas comment lire votre cas.
Ce qui change quand on n'est plus salarié
Tant que vous étiez salarié, votre employeur s'occupait presque de tout. Il retenait vos cotisations AVS sur chaque paie et vous affiliait à sa caisse de pension. Votre plafond 3a était donc simple : le petit plafond, le même pour tous les salariés affiliés.
En devenant indépendant, trois choses bougent en même temps.
Votre revenu devient un bénéfice
Un salarié a une fiche de salaire. Un indépendant a un bénéfice net, connu après coup, une fois les charges de l'activité déduites. C'est ce bénéfice qui sert de base au grand plafond. Si vous voulez revoir les étapes complètes, la page ouvrir un 3a quand on est indépendant les détaille.
Votre AVS se règle autrement
Les indépendants s'annoncent auprès de la caisse de compensation cantonale s'ils ne sont pas déjà affiliés, et versent des acomptes de cotisations. La caisse les fixe sur la base de votre revenu probable de l'année, puis les adapte si le revenu s'écarte nettement de ce qui était prévu. Ce revenu soumis à l'AVS est précisément ce qui ouvre votre droit au 3a. Pour vérifier que vos cotisations sont complètes, voyez AVS d'indépendant et lacunes.
Votre 2e pilier n'est plus automatique
Un indépendant n'est pas obligé de s'affilier à une caisse de pension. L'affiliation est facultative. Vous décidez donc, avec les conséquences que cela entraîne sur le plafond 3a. C'est l'objet de la section suivante, et de la page sur la LPP facultative pour indépendant.
Un point de vocabulaire utile : la loi parle de « formes reconnues de prévoyance individuelle liée ». Les cotisations versées sont déductibles du revenu imposable selon l'article 33, alinéa 1, lettre e de la loi fédérale sur l'impôt fédéral direct (LIFD), dans la mesure fixée par le Conseil fédéral avec les cantons. Les cantons appliquent des règles semblables pour leurs propres impôts.
Avec ou sans caisse de pension : la question qui décide
Le plafond ne se choisit pas à la carte. Il découle de votre situation. L'arbre ci-dessous suit la décision, de la première question à la règle qui s'applique. Il s'appuie sur la LIFD (art. 33, al. 1, let. e) et sur les plafonds annuels publiés par l'OFAS.
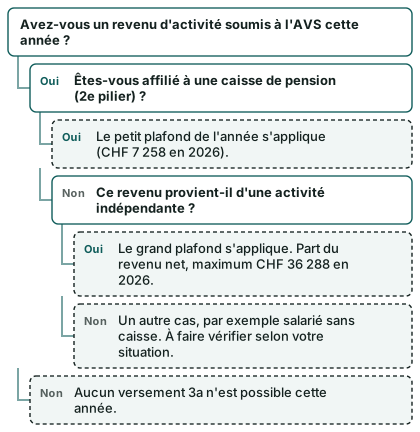
Pour les personnes dont le statut change en cours d'année, la même logique vaut, mais la photographie se prend au moment de la cotisation. Un second arbre se concentre sur ce qui intéresse le plus un salarié en transition : que devient mon plafond selon mon affiliation ?
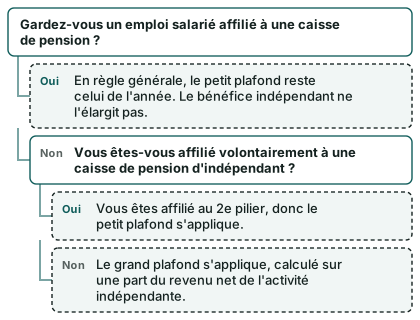
Les deux arbres disent la même chose sous deux angles : c'est l'affiliation à une caisse de pension qui décide, pas l'intitulé de votre statut.
Deux plafonds, deux ordres de grandeur
Les montants 2026 se comparent d'un coup d'œil. Le repère ci-dessous est qualitatif, il ne mesure pas votre situation. Il met simplement en regard la marge laissée par chaque plafond (sources : OFAS et canton de Genève, montants de l'année).
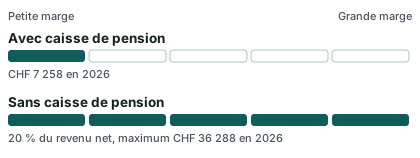
Précision importante : le grand plafond n'est atteint que si votre revenu net est assez élevé. En dessous d'un certain bénéfice, la limite de 20 % est plus basse que le maximum. C'est pourquoi on parle de « jusqu'à » et jamais d'un droit automatique à CHF 36 288.
Le tableau résume les principaux cas.
| Critère | Avec caisse de pension | Sans caisse de pension |
|---|---|---|
| Plafond 2026 | CHF 7 258 | 20 % du revenu net, maximum CHF 36 288 |
| Plafond 2027 | CHF 7 373 | Maximum CHF 36 864 |
| Base de calcul | Montant fixe de l'année | Bénéfice net de l'activité indépendante |
| Qui décide | Votre affiliation | Votre non-affiliation |
| Vérification possible | Attestation de la caisse | Décision de taxation et décompte AVS |
Pour comparer les deux situations côté salarié, vous pouvez aussi consulter le montant maximal du 3e pilier.
Un exemple avec Lucas, 36 ans, Yverdon
Exemple fictif, pour illustrer. Lucas, 36 ans, vit à Yverdon, dans le canton de Vaud. Il travaille comme salarié dans une entreprise de logistique. Il décide de devenir indépendant pour proposer des services de conseil en organisation d'entrepôts.
Avant le départ
Lucas verse chaque année au petit plafond, car il est affilié à la caisse de pension de son employeur. Il connaît le principe par cœur : un montant fixe, le même chaque année, versé avant la fin de l'année.
Le jour où il démissionne
Lucas reçoit un décompte de sortie de sa caisse. Son avoir de libre passage est transféré sur un compte de libre passage, il n'est plus affilié à aucune caisse de pension. Il s'annonce à la caisse de compensation cantonale pour ses cotisations AVS d'indépendant, et reçoit des acomptes fondés sur un revenu probable qu'il estime lui-même.
Ce que cela change pour son 3a
Sans caisse de pension, Lucas passe sous la règle du grand plafond. Il peut, en théorie, verser jusqu'à une part de son bénéfice net, dans la limite du maximum de l'année. Mais attention : la première année, il ne connaît pas encore son bénéfice. Il pourrait donc verser trop, ou pas assez.
Ses questions concrètes
Lucas se demande :
- Quel revenu retenir pour cette première année ?
- Peut-il verser avant d'avoir clos ses comptes ?
- Que se passe-t-il s'il a un doute en fin d'année ?
Il ne prend pas de décision au hasard. Il note ses hypothèses, garde ses décomptes AVS, et fait comparer les offres de 3a adaptées à une personne sans caisse de pension. L'exemple s'arrête là : ce que Lucas pourra réellement verser dépend de son bénéfice, de ses charges et de son canton, pas d'un chiffre repris d'ici.
Quel revenu retenir dans votre cas
La question qui revient le plus souvent est : « 20 % de quoi ? ». La réponse officielle est le revenu net de l'activité lucrative indépendante. Voici comment l'aborder concrètement.
Revenu net, pas chiffre d'affaires
Le chiffre d'affaires ne compte pas. On part du bénéfice, c'est-à-dire ce qu'il reste après les charges de l'activité. Un indépendant qui encaisse beaucoup mais dépense beaucoup en frais a un bénéfice plus faible, donc un plafond plus bas.
Le revenu déterminant selon les canton et les décisions
Dans plusieurs cantons romands, l'administration fiscale précise la notion de revenu déterminant. À Genève, par exemple, la limite de 20 % s'applique au revenu déterminant de l'activité indépendante, avec le même maximum. Les formulaires et les décomptes AVS sont vos meilleurs repères. Pour voir ce qui varie d'un canton à l'autre, lisez ce qui change en Romandie.
Si vous cumulez plusieurs revenus
Beaucoup de personnes démarrent leur activité tout en gardant un poste à temps partiel. Dans ce cas, la présence d'une affiliation à une caisse de pension, même via le poste salarié, détermine le plafond. Votre bénéfice indépendant ne le remplace pas. Il est utile de demander à la caisse de pension de l'employeur une attestation d'affiliation.
Pour un conjoint qui collabore
Si votre conjoint travaille dans l'entreprise, sa propre situation de prévoyance est à regarder à part. Voir conjoint qui travaille dans l'entreprise.
Si vous êtes salarié de votre propre société
Un indépendant en raison individuelle et le dirigeant salarié de sa Sàrl n'ont pas le même statut. Le second est en général affilié à une caisse de pension. Lisez salarié de sa propre Sàrl.
Que faire la première année, quand le revenu est incertain ?
C'est le vrai casse-tête. Le grand plafond se calcule sur un revenu que vous ne connaîtrez avec précision qu'en fin d'exercice. Voici des repères sans formule.
Les acomptes AVS sont un premier indice
La caisse de compensation fixe vos acomptes sur la base de votre revenu probable, puis les adapte si le revenu diffère sensiblement. Ce revenu estimé n'est pas un revenu définitif, mais il montre l'ordre de grandeur que l'administration retient pour l'année. Gardez une trace de chaque décompte.
Rester prudent avec les versements
Un 3a versé en trop par rapport au plafond réel n'est pas déductible pour la part excédentaire. Lorsqu'on ne sait pas, il vaut mieux attendre d'y voir plus clair, par exemple en fin d'année, quand le bénéfice se dessine. La page revenu irrégulier et 3a traite ce cas en détail.
Les années manquées
Si vous n'avez pas versé pendant une période où vous en aviez le droit, un rachat rétroactif peut exister. La condition générale : verser d'abord l'intégralité de la cotisation due pour l'année en cours, avant de verser en une fois celle de l'année précédente. Le principe est expliqué dans rachat rétroactif du 3a et, pour les indépendants, dans rachat rétroactif pour indépendant.
Pensez à la question inverse : le retrait
Quand une personne s'établit à son compte, la loi prévoit un cas particulier de retrait du 3a : le versement en espèces n'est possible que dans l'année qui suit l'établissement ou le changement d'activité, et toute la somme doit être retirée, un retrait partiel n'étant pas admis. C'est une option encadrée, qui a des conséquences fiscales. Elle est expliquée dans retirer son 3e pilier pour devenir indépendant. Le site ne dit pas si c'est une bonne idée : cela dépend de votre situation.
Checklist de transition
- Demander à la caisse de pension de sortie un décompte écrit
- Vérifier si vous restez affilié ailleurs (second emploi, affiliation facultative)
- Vous annoncer à la caisse de compensation cantonale
- Conserver les décomptes d'acomptes AVS de l'année
- Noter vos hypothèses de bénéfice avant tout versement 3a
- Faire comparer les offres adaptées à votre situation avant d'ouvrir ou de transférer un compte
Les pièges classiques de la transition
Quelques erreurs reviennent souvent chez les personnes qui se lancent.
Croire que « indépendant » signifie automatiquement grand plafond. Ce n'est pas le statut qui compte, c'est l'absence de caisse de pension. Un indépendant affilié reste au petit plafond.
Oublier de s'annoncer à l'AVS. Sans revenu soumis à l'AVS, il n'y a pas de droit au 3a. L'annonce auprès de la caisse de compensation est donc une étape pratique, pas une formalité secondaire.
Verser sur la base d'un espoir plutôt que d'un revenu. Le plafond de 20 % porte sur un revenu réel. Un projet ambitieux n'est pas un bénéfice.
Négliger sa couverture en cas d'accident, de maladie ou d'invalidité. Le salarié en bénéficiait par son employeur. L'indépendant doit y penser lui-même : voir accident, maladie et invalidité pour l'indépendant.
Laisser le 3a dormir sur l'ancien contrat sans le relire. Un contrat souscrit quand vous étiez salarié reste valable, mais ses conditions (versements fixes, durée) méritent un nouveau regard. Voir changer de prestataire si vous voulez comprendre les transferts.
Demander une comparaison gratuite
Si votre cas relève du grand plafond, ou si vous hésitez entre plusieurs formes de 3a (compte, titres, assurance), le plus simple est de comparer. Le site ne conseille pas et ne choisit pas pour vous : la comparaison gratuite vous permet de voir côte à côte des offres adaptées à une personne sans caisse de pension, ou à un indépendant affilié. Vous pouvez aussi lire d'abord comment fonctionne le service, puis passer par la page demander une comparaison gratuite.
Pour approfondir avant de décider, deux pages voisines complètent celle-ci : le 3a quand on devient indépendant et indépendant sans 2e pilier.
Questions fréquentes
Combien puis-je verser en 3a la première année de mon activité indépendante ?
Cela dépend de votre affiliation à une caisse de pension. Avec une caisse, le petit plafond de l'année s'applique (CHF 7 258 en 2026). Sans caisse, vous pouvez verser jusqu'à 20 % du revenu net de l'activité indépendante, sans dépasser CHF 36 288 en 2026. Comme le bénéfice de la première année est incertain, une comparaison personnalisée aide à poser des hypothèses prudentes.
Le plafond change-t-il en cours d'année si je quitte mon emploi ?
La situation qui compte est celle de votre prévoyance professionnelle au moment de la cotisation. Si vous n'êtes plus affilié à une caisse de pension et que vous avez un revenu indépendant soumis à l'AVS, le grand plafond peut s'appliquer. Si vous gardez une affiliation, même ailleurs, le petit plafond reste la référence. Faites confirmer votre situation par la caisse concernée.
Dois-je m'affilier à une caisse de pension quand je deviens indépendant ?
Non, l'affiliation est facultative pour les indépendants. C'est un choix qui a des effets sur votre protection et sur le plafond 3a. Le sujet est traité dans la page sur la LPP facultative. Le site ne dit pas quelle option est préférable pour vous.
Le plafond de 20 % porte-t-il sur mon chiffre d'affaires ?
Non. Il porte sur le revenu net de l'activité lucrative indépendante, c'est-à-dire le bénéfice après charges. Un chiffre d'affaires élevé avec beaucoup de frais donne un plafond plus bas qu'un petit chiffre d'affaires avec peu de frais.
Puis-je verser en 3a si je n'ai pas encore de revenu ?
Non. Seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, d'une activité lucrative soumise à l'AVS peuvent cotiser au 3a. Sans activité lucrative, le versement n'est plus possible. Il faut donc d'abord que votre activité génère un revenu déclaré à la caisse de compensation.
Que se passe-t-il si je verse plus que mon plafond ?
La part qui dépasse n'est pas déductible fiscalement. Selon le prestataire et le canton, il peut aussi falloir la récupérer. Mieux vaut contrôler votre plafond avant de verser, surtout la première année, quand le revenu est difficile à estimer.
Puis-je retirer mon 3a quand je me mets à mon compte ?
Il existe un cas prévu par la loi : le versement en espèces n'est possible que dans l'année qui suit l'établissement à son compte, et la totalité de l'avoir doit être retirée. Un retrait partiel n'est pas admis. L'impôt sur les prestations en capital s'applique ensuite. Voyez la page retrait pour devenir indépendant et faites vérifier le calcul pour votre canton.
Où puis-je comparer des offres adaptées à un indépendant ?
Vous pouvez passer par la page comparer les offres de 3e pilier ou directement demander une comparaison gratuite. Le formulaire vous permet d'indiquer que vous êtes indépendant et si vous avez ou non une caisse de pension.
Sources
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Montants-limites 2026 — OFAS, tableau des chiffres
- 3e pilier a — plafonds de déduction, retrait et imposition — Administration fédérale des contributions
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 al. 1 let. e — Fedlex
- Cotisations des indépendants et des personnes sans activité lucrative — Fedlex
- Personnes assurées et affiliation à la caisse de compensation — Fedlex
- Genève : montants LPP et 3e pilier A — État de Genève
- Genève : déduire les cotisations au 2e et au 3e pilier — État de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.