
Dans cette page
- Salarié, vous étiez couvert sans le savoir
- Les quatre risques à regarder : accident, maladie, invalidité, décès
- Ce que l'AVS et l'AI prévoient, et ce qu'elles ne couvrent pas
- Les trois étages de protection
- Un exemple : Inès, photographe à Neuchâtel
- Dans quel ordre s'en occuper la première année
- Où se place le 3a dans cette protection
- Les pièges à éviter
- Votre checklist de la première année
- Questions fréquentes
Vous venez de vous mettre à votre compte, et une question surgit tôt ou tard : que se passe-t-il si vous ne pouvez plus travailler ? Une jambe cassée, une maladie qui s'installe, un burn-out. Pour un salarié, la réponse est presque automatique. Pour un indépendant, elle dépend de ce que vous avez mis en place vous-même. L'assurance perte de gain d'indépendant, c'est-à-dire des indemnités journalières qui remplacent une partie de votre revenu pendant un arrêt, n'est pas obligatoire : c'est à vous d'y penser.
Cette page reste volontairement simple. Elle ne vend rien et ne recommande aucun produit. Elle explique les quatre risques à regarder, ce que les assurances sociales prévoient, ce qu'elles laissent à votre charge, et la place (limitée) du 3a dans cet ensemble. Chaque situation étant différente, la bonne combinaison dépend de votre activité, de votre revenu, de votre famille et de votre état de santé : c'est le rôle d'une comparaison personnalisée.
Salarié, vous étiez couvert sans le savoir
Quand vous étiez salarié, plusieurs protections fonctionnaient en arrière-plan, sans que vous ayez rien à demander.
- L'employeur déduisait vos cotisations sociales de votre salaire et les transférait. La loi sur la prévoyance professionnelle (LPP) précise d'ailleurs que l'employeur doit la totalité des cotisations à l'institution de prévoyance, déduit la part du salarié et la transfère dans un délai fixé (art. 66 al. 2 à 4).
- La caisse de pension (2e pilier) couvrait, en plus de la retraite, les risques de décès et d'invalidité.
- L'assurance accidents de l'entreprise couvrait les accidents professionnels, et en général aussi les accidents de loisirs pour les personnes assez occupées.
- Une assurance d'indemnités journalières en cas de maladie, souscrite par beaucoup d'employeurs, prenait le relais après un délai d'attente, pour une durée limitée.
Le jour où vous devenez indépendant, ces étages disparaissent ou deviennent facultatifs. Votre revenu ne vient plus d'un salaire versé même en cas d'absence : il vient de vos mandats, de vos clients, de votre présence. Si vous êtes à l'arrêt, le revenu s'arrête avec vous, alors que le loyer, les cotisations sociales et les charges de l'activité continuent.
Un point à garder en tête : les protections ne se remplacent pas une à une. Certaines sont proches de celles d'un salarié, d'autres n'existent plus du tout si vous ne les créez pas. D'où l'intérêt d'un état des lieux ordonné, plutôt que d'une décision prise sous la pression d'un démarchage.
Ce qui ne change pas
Quelques éléments vous suivent. L'AVS et l'AI (1er pilier) couvrent toute la population, y compris les indépendants. Il vous revient seulement de vous annoncer : les indépendants qui ne sont pas déjà affiliés doivent s'annoncer auprès de la caisse de compensation cantonale (LAVS, art. 64 al. 6). Cette même loi ne fixe pas de délai à cet endroit, mais il est sage de le faire sans attendre, car c'est ce qui ouvre vos droits et vos cotisations. Pour vérifier que vos cotisations sont complètes, voyez la page sur les lacunes AVS des indépendants.
Les quatre risques à regarder : accident, maladie, invalidité, décès
Quatre risques reviennent dans toute réflexion de protection. Ils ne se traitent pas avec le même outil, et c'est ce qui rend le sujet confus pour un débutant.
L'accident
L'assurance accidents obligatoire des salariés ne s'applique pas telle quelle à l'indépendant. Pour lui, l'assurance accidents est en règle générale facultative : vous pouvez vous assurer, mais personne ne vous y oblige. Sans contrat, les frais de soins d'un accident passent par votre assurance-maladie de base, avec franchise et quote-part, et aucune indemnité journalière ne compense votre perte de revenu. Des règles particulières existent selon la situation, notamment si vous employez du personnel, mais c'est un point à vérifier avec votre caisse ou votre assureur.
La maladie
Pour la maladie, c'est l'assurance d'indemnités journalières qui fait le travail. Elle verse une partie de votre revenu après un délai d'attente que vous choisissez au contrat. Plus ce délai est long, plus la protection coûte généralement moins cher, mais plus vous devez tenir sur vos propres réserves. Ce principe du délai d'attente est la notion la plus importante à comprendre : pendant ce délai, rien n'est versé.
L'invalidité
L'invalidité commence là où l'arrêt temporaire devient durable. Elle se règle d'abord par l'AI (1er pilier), puis, si vous êtes affilié, par le 2e pilier. Comme on le verra plus bas, la rente AI suppose une atteinte sérieuse et prolongée : elle ne remplace pas un revenu d'indépendant.
Le décès
Le décès de l'indépendant touche surtout ses proches : conjoint, enfants, parfois un concubin. L'AVS prévoit des rentes de survivants sous conditions. Le 2e pilier ne verse des prestations pour survivants que si la personne défunte y était assurée au moment du décès, ou au début de l'incapacité de travail dont la cause est à l'origine du décès, ou si elle touchait déjà une rente (LPP, art. 18 let. a et d). Un indépendant non affilié n'a donc pas ce deuxième filet. Pour les couples non mariés, la page sur les concubins et le 3e pilier montre pourquoi une désignation écrite compte.
Ce que l'AVS et l'AI prévoient, et ce qu'elles ne couvrent pas
Les assurances sociales forment le socle. Elles sont utiles, mais elles sont pensées comme une couverture de base, pas comme le maintien de votre niveau de vie.
L'AI : une rente sous conditions
L'assurance-invalidité commence par la réadaptation : elle cherche d'abord à vous maintenir ou à vous remettre en activité. La rente n'arrive qu'ensuite. Selon la loi sur l'assurance-invalidité (LAI, art. 28 al. 1), l'assuré a droit à une rente si trois conditions sont réunies :
- sa capacité de gain ne peut pas être rétablie par des mesures de réadaptation raisonnablement exigibles ;
- il a présenté une incapacité de travail d'au moins 40 % en moyenne durant une année sans interruption notable ;
- il est invalide à 40 % au moins au terme de cette année.
Retenez la logique : l'AI regarde une incapacité durable, observée sur une année. Un arrêt de quelques semaines, même pénible pour votre trésorerie, n'ouvre aucune rente. C'est précisément la période que l'assurance perte de gain couvre.
La détection précoce : un réflexe utile
L'AI propose aussi une démarche de détection précoce, pour intervenir avant que la situation ne se fige. La communication se fait par écrit à l'office AI. Selon la LAI (art. 3b al. 1 et 2), peuvent notamment la faire l'assuré lui-même, ses proches faisant ménage commun, l'employeur, le médecin traitant, l'assureur d'indemnités journalières en cas de maladie, l'assureur-accidents et l'assureur-maladie. Pour un indépendant, cela veut dire que vous pouvez agir de vous-même, sans attendre qu'un tiers le fasse. Si un assureur d'indemnités journalières existe dans votre dossier, il peut aussi déclencher la démarche.
Le 2e pilier facultatif : à comparer avant de choisir
Un indépendant n'est pas obligé de s'affilier à une caisse de pension. Il peut le faire à titre facultatif, ce qui apporte une couverture invalidité et décès en plus de l'épargne retraite. Attention aux détails du contrat : pour un indépendant assuré à titre facultatif, la couverture des risques de décès et d'invalidité peut faire l'objet d'une réserve pour raison de santé durant trois ans au plus. Cette réserve n'est pas admissible s'il s'assure moins d'une année après avoir été soumis à l'assurance obligatoire pendant au moins six mois (LPP, art. 45). Autrement dit, si vous venez de quitter un emploi salarié, un passage rapide vers une solution facultative est plus favorable qu'un passage tardif. Le détail est expliqué dans la page LPP facultative : faut-il s'affilier ?.
Autre détail technique utile : si la rente AI est réduite ou supprimée après une baisse du taux d'invalidité, le bénéficiaire reste assuré avec les mêmes droits durant trois ans auprès de l'institution tenue de verser les prestations, sous conditions de réadaptation ou de reprise d'activité (LPP, art. 26a al. 1). Et lorsqu'une institution de prévoyance verse ses prestations, elle peut tenir compte, pour réduire les siennes avant l'âge de référence, des prestations des autres assurances sociales, des indemnités journalières des assurances obligatoires et du revenu que l'assuré invalide pourrait raisonnablement réaliser (art. 24 al. 1 de l'ordonnance, OPP 2). Les prestations ne s'additionnent donc pas sans limite.
Ce que les assurances sociales ne couvrent pas
Voici l'essentiel de ce qui reste à votre charge sans protection supplémentaire :
- le premier temps de l'arrêt, avant qu'une rente AI soit même envisageable ;
- la différence entre votre revenu habituel et une rente qui ne le remplace pas entièrement ;
- les charges de l'entreprise (loyer, assurances, remplaçant éventuel) qui continuent pendant que vous ne facturez plus ;
- les soins non remboursés et les franchises.
La rente d'invalidité n'est jamais calculée pour que vous gardiez votre train de vie d'avant : c'est un revenu de base.
| Critère | Salarié | Indépendant sans démarche | Indépendant protégé |
|---|---|---|---|
| Revenu en cas de maladie | Souvent maintenu par l'employeur ou son assureur | Aucun, tant que l'AI n'intervient pas | Indemnités journalières après le délai d'attente |
| Accident | Assurance accidents de l'entreprise | Seulement les soins de l'assurance-maladie | Assurance accidents facultative souscrite |
| Invalidité | AI et caisse de pension | AI seule, sous conditions | AI, plus un 2e pilier facultatif ou une assurance |
| Décès | AVS et caisse de pension | Rentes de survivants AVS sous conditions | AVS, plus capital ou rente d'une assurance |
Les trois étages de protection
Pour s'y retrouver, il aide de ranger les protections en trois étages : les assurances sociales en bas, les assurances individuelles au milieu, l'épargne au sommet. Chaque étage couvre autre chose. Aucun ne remplace les deux autres.
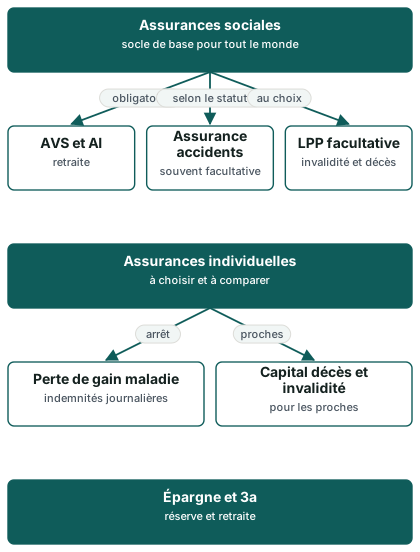
Lisez ce schéma de haut en bas comme une pyramide : les assurances sociales posent le socle, les assurances individuelles comblent ce qu'elles laissent, et l'épargne sert de réserve et de préparation à la retraite.
Un exemple : Inès, photographe à Neuchâtel
Voici une situation fictive, donnée comme illustration. Inès, 34 ans, est photographe indépendante à Neuchâtel. Elle travaille seule, facture des mariages, des reportages d'entreprise et quelques mandats pour des magazines. Elle a quitté un poste de salariée il y a un peu plus d'un an et n'a pas remis en place toute sa protection : elle paie son assurance-maladie de base, cotise à l'AVS comme indépendante, et verse un petit montant sur un 3a.
Un soir de printemps, Inès se fracture le poignet lors d'un reportage. Plâtre, rééducation, impossible de tenir son appareil pendant des semaines. Elle découvre trois choses.
- Les soins sont couverts par son assurance-maladie, mais la franchise et la quote-part restent à sa charge, car elle n'a pas d'assurance accidents facultative.
- Aucun revenu de remplacement n'est versé. Ses mandats prévus sont annulés ou reportés, et ses charges fixes continuent.
- L'AI ne peut rien pour elle à ce stade, car son incapacité n'est pas durable : l'AI examine une incapacité observée sur une année.
Après quelques mois d'arrêt partiel, Inès comprend ce qui lui a manqué : une assurance d'indemnités journalières avec un délai d'attente adapté à sa trésorerie, une assurance accidents facultative, et un matelas d'épargne en liquidités pour tenir le temps du délai.
Pour son 3a, Inès regarde aussi l'avantage fiscal. À titre d'ordre de grandeur uniquement, le calculateur de l'Administration fédérale des contributions donne, pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Neuchâtel, avec un revenu imposable de CHF 60 000 en 2026, des impôts fédéral, cantonal et communal de CHF 10 857 sans versement 3a et de CHF 8 909 avec un versement 3a de CHF 7 258, soit CHF 1 948 d'impôt en moins. Ce chiffre n'est pas une économie personnelle : il dépend du revenu imposable, du chef-lieu, de l'état civil, de la fortune et de la confession. Et surtout, il ne protège pas Inès d'un arrêt de travail : un 3a est de l'épargne bloquée, pas une indemnité journalière.
Inès peut aussi regarder la question de la couverture décès et invalidité, qui l'amène à lire la page sur la LPP facultative.
Dans quel ordre s'en occuper la première année
La première année d'indépendance est chargée. L'ordre compte, car certaines démarches ont des effets sur les suivantes. Voici une séquence réaliste, que vous pouvez adapter.
Étape 1 : vérifier que vous êtes bien affilié à l'AVS
Annoncez-vous à la caisse de compensation cantonale si ce n'est pas déjà fait. C'est le fondement de vos droits à l'AVS et à l'AI. Sans cette affiliation, vos cotisations et vos futures rentes sont incertaines.
Étape 2 : mesurer votre réserve de trésorerie
Avant de choisir un délai d'attente, regardez combien de temps votre entreprise tient sans facturer. Combien de mois de charges fixes pouvez-vous couvrir avec ce que vous avez en réserve ? C'est cette durée qui guide le choix du délai d'attente de l'assurance perte de gain. Un délai trop court rend la prime plus lourde, un délai trop long vous expose à une période sans rien.
Étape 3 : décider de l'assurance perte de gain
Une assurance d'indemnités journalières maladie se compare sur plusieurs critères : la part du revenu assurée, le délai d'attente, la durée maximale des prestations, les exclusions (maladies préexistantes, troubles psychiques), le mode de calcul quand votre revenu varie. Si votre état de santé pose question, un questionnaire médical peut aboutir à une réserve : demandez par écrit ce qu'elle couvre. Pour savoir quelles questions poser à un prestataire, la page recevoir une offre : les questions à poser donne une méthode, valable aussi hors du 3e pilier.
Étape 4 : décider de l'assurance accidents
Si l'assurance accidents est facultative pour vous, c'est un choix à faire en conscience. Demandez ce qu'elle couvre : traitements, indemnités journalières, invalidité, décès. Et comparez avec ce que vous avez déjà via l'assurance-maladie.
Étape 5 : traiter la question du 2e pilier
Posez-vous la question de la LPP facultative, en regardant en priorité la réserve pour raison de santé et le fait que cette réserve n'est pas admissible si vous vous assurez moins d'une année après avoir quitté l'assurance obligatoire. Votre choix détermine aussi votre plafond 3a, comme on le verra dans la section suivante.
Étape 6 : protéger vos proches
Faites le point sur qui toucherait quoi en cas de décès. Avez-vous un conjoint, des enfants, un concubin ? Vos bénéficiaires 3a sont-ils à jour ? Une désignation écrite évite des surprises. Voir la page sur le 3e pilier en cas de décès.
Étape 7 : lancer votre 3a
Une fois le socle posé, le 3a vient compléter, pas remplacer. La page ouvrir un 3a quand on est indépendant détaille les démarches.
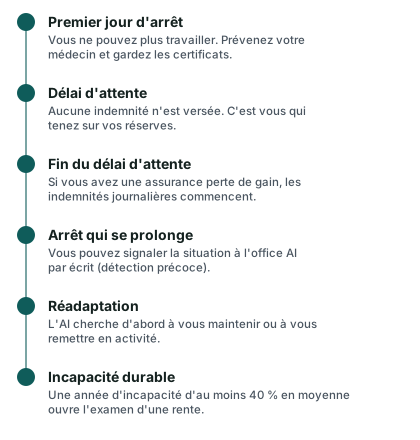
Voici la suite des délais types d'un arrêt de travail, pour visualiser ce qui se passe et dans quel ordre.
Où se place le 3a dans cette protection
Le 3a est un outil de prévoyance et d'épargne fiscalement encouragé. Dans une réflexion sur l'arrêt de travail, il joue un rôle précis, mais limité. Il faut le dire simplement pour éviter les malentendus.
Ce que le 3a ne fait pas
Un compte 3a bancaire ne verse aucune indemnité journalière pendant un arrêt. Il ne couvre pas un accident. Il ne remplace pas une rente d'invalidité. L'argent y est en principe bloqué jusqu'à la retraite, sauf cas prévus (achat d'un logement, départ de Suisse, mise à son compte, invalidité entière, par exemple). Si vous avez besoin de liquidités pendant un arrêt de trois semaines, ce n'est pas lui qui répond : c'est votre réserve de trésorerie. Pour les motifs de retrait, voyez le retrait anticipé, et pour l'invalidité en particulier la page sur l'invalidité.
Ce que le 3a fait
Il constitue une épargne à long terme avec une déduction fiscale sur le revenu imposable. Les indépendants ont un avantage : leur plafond est plus élevé s'ils ne sont pas affiliés à une caisse de pension. Les repères officiels de l'année :
7 258 CHF
Plafond 3a avec 2e pilier (« petit 3a »), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier (indépendant non affilié), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plafond de 36 288 CHF en 2026 est un montant maximal : le taux de 20 % du revenu de l'activité lucrative s'applique en dessous de ce maximum. Vous ne pouvez donc pas verser ce plafond complet si votre revenu est modeste. Pour 2027, les repères publiés sont de 7 373 CHF avec 2e pilier et de 36 864 CHF sans 2e pilier. La page 3a avec LPP facultative explique ce qui change quand vous vous affiliez à une caisse de pension, et celle sur le revenu irrégulier aide à fixer un versement quand vos revenus varient.
Le piège : sacrifier la protection pour remplir son 3a
Une erreur fréquente chez les nouveaux indépendants : verser le plus possible en 3a pour l'avantage fiscal, et n'avoir ni assurance perte de gain ni réserve de trésorerie. Le jour où survient un arrêt, l'argent est bloqué, alors que les charges sont là. Le bon ordre est généralement le suivant : réserve et protection d'abord, 3a ensuite, dans la mesure où votre budget le permet. Et un 3a n'est pas un moyen d'atténuer un manque d'assurance.
Banque, assurance ou autre support
Certains contrats 3a en forme d'assurance incluent une libération du paiement des primes en cas d'incapacité : si vous ne pouvez plus travailler, l'assureur prend en charge les primes du contrat. C'est une option, pas un droit automatique, et elle a un coût. Elle ne verse pas de revenu de remplacement. Le sujet est traité dans la page assurance et 3e pilier. Pour un jugement sur le choix du support, une comparaison personnalisée est plus fiable qu'une règle générale ; vous pouvez la demander gratuitement.
Le 3a en cas de décès
Un 3a est versé aux bénéficiaires selon un ordre fixé, que vous pouvez en partie préciser par écrit. C'est une aide aux proches, mais pas un capital garanti à un niveau particulier : tout dépend de ce que vous avez effectivement versé. Cela ne remplace pas une assurance décès adaptée si vous avez des enfants à charge.
Les pièges à éviter
Quelques erreurs reviennent chez les indépendants qui débutent.
- Confondre rente AI et salaire de remplacement. La rente AI n'est jamais versée « pendant l'arrêt » : elle suppose une incapacité durable.
- Attendre un problème de santé pour s'assurer. Après un diagnostic, une assurance privée peut refuser ou poser une réserve. C'est le meilleur moment pour agir : avant.
- Choisir un délai d'attente sans regarder sa trésorerie. Le délai doit correspondre à ce que vous pouvez réellement absorber.
- Sous-estimer la différence entre accident et maladie. Les deux risques ne sont pas traités par le même contrat, ni avec les mêmes conditions.
- Oublier de revoir les couvertures. Le revenu change, la famille s'agrandit : une couverture adaptée la première année peut devenir insuffisante.
- Négliger la coordination. Les prestations de plusieurs assurances ne s'additionnent pas toujours : en matière d'assurance dommages, par exemple, la loi sur le contrat d'assurance interdit de cumuler les prestations indemnitaires de même nature, et l'assureur est subrogé dans les droits de l'assuré dans la mesure et à la date de sa prestation (LCA, art. 95c al. 1 et 2). Lisez bien les clauses de coordination avant de souscrire deux couvertures qui se recouvrent.
- Signer sous pression. Un démarchage qui vous presse n'est pas un bon signe. Vérifiez qui vous propose le contrat avec la page vérifier un prestataire de 3e pilier.
Votre checklist de la première année
- Vérifier mon affiliation à la caisse de compensation cantonale
- Estimer combien de mois de charges fixes mes réserves couvrent
- Choisir un délai d'attente réaliste pour l'assurance perte de gain
- Demander par écrit ce que couvre l'assurance accidents facultative
- Vérifier les exclusions et réserves de santé de chaque contrat
- Décider de la LPP facultative, en gardant en tête la réserve de santé
- Désigner par écrit mes bénéficiaires en cas de décès
- Fixer mon plafond 3a selon mon affiliation au 2e pilier
- Planifier une revue de mes couvertures chaque année
Questions fréquentes
L'assurance perte de gain est-elle obligatoire pour un indépendant ?
Non, aucune loi ne vous oblige à vous assurer. C'est précisément ce qui rend la démarche facile à oublier. Sans contrat, vous n'avez aucune indemnité journalière pendant un arrêt, qu'il soit dû à une maladie ou à un accident.
Que se passe-t-il pendant le délai d'attente ?
Rien n'est versé. Le délai d'attente est la période entre le premier jour d'arrêt et le moment où les indemnités commencent. Vous devez la financer par vos réserves ou votre trésorerie. Plus il est long, plus la protection est en général moins chère, mais plus vous devez pouvoir tenir seul.
L'AI me verse-t-elle quelque chose si je suis malade quelques semaines ?
Non. L'AI examine une incapacité durable. Selon la loi, il faut notamment une incapacité de travail d'au moins 40 % en moyenne durant une année sans interruption notable, puis une invalidité à 40 % au moins au terme de cette année. Un arrêt court n'ouvre pas de rente.
Puis-je signaler ma situation à l'AI avant que l'arrêt ne devienne long ?
Oui. La détection précoce se fait par écrit à l'office AI, et l'assuré lui-même peut la faire, de même que ses proches faisant ménage commun, le médecin traitant ou les assureurs concernés. Elle sert à intervenir tôt pour tenter de préserver votre activité.
Mon 3a peut-il remplacer une assurance en cas d'arrêt ?
Non. Un 3a est de l'épargne bloquée, pas une indemnité. Certains retraits anticipés sont possibles dans des cas précis, mais ce n'est pas conçu pour boucler un mois sans revenu. Une libération du paiement des primes, quand un contrat 3a d'assurance la prévoit, évite seulement de payer les primes pendant l'incapacité.
La LPP facultative couvre-t-elle l'invalidité et le décès ?
Elle peut le faire, selon le plan choisi. Mais pour un indépendant assuré à titre facultatif, la couverture des risques de décès et d'invalidité peut faire l'objet d'une réserve pour raison de santé durant trois ans au plus. Cette réserve n'est pas admissible s'il s'assure moins d'une année après avoir été soumis à l'assurance obligatoire pendant au moins six mois.
Qui touche quoi à mon décès si je suis indépendant ?
L'AVS prévoit des rentes de survivants sous conditions. Le 2e pilier ne verse des prestations pour survivants que si vous y étiez assuré au moment du décès ou au début de l'incapacité qui en est la cause. Le 3a, lui, est versé à vos bénéficiaires. Le tableau exact dépend de votre famille et de votre état civil : une comparaison personnalisée permet de le vérifier.
Quel plafond 3a s'applique à un indépendant ?
Cela dépend de votre affiliation à une caisse de pension. Avec un 2e pilier, le petit plafond s'applique : 7 258 CHF en 2026. Sans 2e pilier, le plafond maximal est de 36 288 CHF en 2026, dans la limite de 20 % du revenu de l'activité lucrative. Le détail se retrouve dans la page sur le montant maximal du 3e pilier.
Le versement 3a réduit-il mes impôts ?
Oui, il est déductible du revenu imposable dans les limites du plafond. À titre d'ordre de grandeur, pour une personne seule sans enfant, sans confession et sans fortune à Neuchâtel (chef-lieu), avec un revenu imposable de CHF 80 000 en 2026, le calculateur de l'AFC donne CHF 16 597 d'impôts sans 3a et CHF 14 383 avec un versement de CHF 7 258, soit CHF 2 214 d'impôt en moins. Ce n'est pas une économie personnelle : votre situation réelle sera différente. Voir 3e pilier et impôts.
Par où commencer si je viens de me mettre à mon compte ?
Dans l'ordre : affiliation AVS, réserve de trésorerie, assurance perte de gain, assurance accidents, 2e pilier facultatif, protection des proches, puis 3a. Les pages indépendant sans 2e pilier et se mettre à son compte : que devient mon 3a ? complètent cette séquence.
Sources
- Loi sur l'assurance-invalidité (LAI), art. 28 : droit à la rente — Fedlex
- LAI, art. 3b : détection précoce et collaboration — Fedlex
- Loi sur la prévoyance professionnelle (LPP), art. 45 : indépendants et assurance facultative — Fedlex
- LPP, art. 18 : survivants — Fedlex
- LPP, art. 26a : invalidité — Fedlex
- LPP, art. 66 : obligations de l'employeur — Fedlex
- Ordonnance sur la prévoyance professionnelle (OPP 2), art. 24 : prestations de survivants et d'invalidité — Fedlex
- Loi sur l'AVS (LAVS), art. 64 : personnes assurées et affiliation — Fedlex
- Loi sur le contrat d'assurance (LCA), art. 95c : accidents, maladie, coordination et dispositions impératives — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Calculateur fiscal de l'AFC — Neuchâtel (NE), 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.