
Dans cette page
- Ce qui ne change pas : votre compte 3a reste le vôtre
- Ce qui change : le plafond de versement
- Pas à pas : les trois démarches du premier mois
- Un exemple : Théo, 29 ans, de salarié à indépendant à Lausanne
- Garder, transférer ou retirer son 3a : les trois choix
- Les erreurs de la première année
- Et la caisse de pension de l'ancien employeur ?
- Demander une comparaison gratuite
- Questions fréquentes
Vous venez de donner votre congé, ou vous y pensez sérieusement, et une question revient la nuit : que devient mon 3a quand je me mets à mon compte ? La réponse courte rassure. Le capital que vous avez déjà mis de côté ne s'évapore pas, il n'est pas confisqué et il ne change pas de nature parce que vous changez de statut. Ce qui bouge, c'est la règle de versement pour les années à venir, et quelques démarches administratives qui entourent votre nouveau statut.
Cette page suit le passage de salarié à indépendant dans l'ordre où il se vit : ce qui reste acquis, ce qui change, ce qu'il faut faire pendant le premier mois, puis les trois choix possibles pour le 3a existant. Elle informe ; elle ne remplace pas une comparaison personnalisée, parce que la bonne réponse dépend de votre revenu, de votre canton, de votre état civil et de votre situation en matière de caisse de pension.
Ce qui ne change pas : votre compte 3a reste le vôtre
Commençons par ce qui est stable. Un pilier 3a est un contrat individuel, ouvert à votre nom auprès d'une fondation bancaire de prévoyance ou d'un assureur. Il ne dépend pas de votre employeur. Quand vous quittez votre poste, l'employeur n'a aucun droit sur ce contrat et n'a même pas besoin d'en être informé.
Un contrat qui vous suit
Concrètement, voici ce qui reste identique après votre départ :
- le compte ou la police existe toujours, avec le même numéro et le même prestataire ;
- le capital déjà constitué continue d'être placé selon la formule que vous aviez choisie ;
- l'argent reste réservé à la prévoyance : le 3a n'est pas devenu disponible parce que vous démissionnez ;
- la déduction fiscale des versements passés est acquise pour les années concernées ;
- les règles de retrait habituelles s'appliquent toujours, avec une exception liée à l'indépendance que nous verrons plus bas.
Beaucoup de personnes confondent deux choses : le 3a et le 2e pilier. Votre 2e pilier, la caisse de pension de votre ancien employeur, suit une autre logique, traitée dans la section sur le libre passage. Le 3a, lui, ne bouge pas. Si vous voulez revoir la différence entre les piliers, la page sur le pilier 3a, ou 3e pilier lié pose les bases.
Ce qu'un changement de statut ne déclenche pas
Se mettre à son compte ne déclenche ni clôture automatique, ni impôt immédiat sur votre avoir, ni frais de sortie imposés par la loi. Votre prestataire peut avoir ses propres conditions de contrat, notamment s'il s'agit d'une police d'assurance : c'est une question à lui poser, et la page sur les frais du 3e pilier explique quels types de frais existent et comment les lire.
Ce qui change : le plafond de versement
Le vrai changement concerne ce que vous pouvez verser chaque année. En tant que salarié affilié à une caisse de pension, vous étiez soumis au plafond le plus bas, souvent appelé « petit 3a ». Pour l'année 2026, il est de CHF 7 258. Une fois indépendant, la règle dépend d'une seule question : êtes-vous affilié, oui ou non, à une caisse de pension (2e pilier) ?
Indépendant sans 2e pilier : le grand plafond
Un indépendant qui n'a pas de caisse de pension peut verser jusqu'à 20 % de son revenu net de l'activité lucrative, sans dépasser un maximum annuel. En 2026, ce maximum est de CHF 36 288. Deux limites jouent donc ensemble : la part du revenu et le plafond de l'année. C'est la plus basse des deux qui s'applique.
Le point à retenir : le grand plafond ne vous donne pas une enveloppe de CHF 36 288 à remplir. Il fixe une limite supérieure. Avec un revenu d'indépendant modeste ou irrégulier pendant les premiers mois, la part de 20 % est généralement ce qui vous limite, pas le maximum. Les questions de revenu qui varie sont traitées dans Mon revenu change chaque année : combien verser en 3a ?.
Indépendant avec une LPP facultative : retour au petit plafond
Si vous vous affiliez volontairement à une caisse de pension, vous retombez dans la catégorie du petit plafond, comme quand vous étiez salarié. Autrement dit, la décision de vous affilier ou non à une LPP facultative a un effet direct sur votre marge de versement en 3a. Les deux pages LPP facultative : faut-il s'affilier quand on est indépendant ? et J'ai une LPP facultative : combien puis-je mettre en 3a ? détaillent ce choix.
Avant et après en un coup d'œil
Le tableau ci-dessous compare les deux situations. Les montants sont ceux de 2026 ; ils concernent une personne qui verse au plafond permis, et ils ne disent rien de ce que vous devriez verser.
| Situation | Affiliation à une caisse de pension | Plafond 3a en 2026 |
|---|---|---|
| Salarié avant le départ | Oui | CHF 7 258 par an |
| Indépendant sans 2e pilier | Non | 20 % du revenu net de l'activité, au maximum CHF 36 288 par an |
| Indépendant avec LPP facultative | Oui | Le petit plafond, comme un salarié |
Hypothèses affichées : montants en vigueur en 2026 ; le revenu pris en compte pour un indépendant est le revenu net de son activité lucrative ; le tableau n'est pas un conseil de versement. Le plafond de l'année suivante est publié séparément, voir Plafonds 3a 2027 : ce qui change pour vous.
Les repères de l'année, recopiés des sources officielles, tiennent en quelques cartes :
7 258 CHF
Plafond 3a avec 2e pilier (petit 3a), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a maximal sans 2e pilier, en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
20 %
Part du revenu net de l'activité lucrative pour les non-affiliés au 2e pilier
Source: 3e pilier a — plafonds de déduction
Pour voir l'écart de proportion entre les deux plafonds, le schéma suivant les met côte à côte.
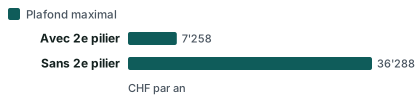
Rappelons que 20 % du revenu est la limite concrète dans la plupart des cas : le maximum de droite n'est atteint que par un revenu net d'activité élevé.
Pas à pas : les trois démarches du premier mois
Se lancer, c'est beaucoup de tâches en même temps. Trois d'entre elles touchent directement votre prévoyance et méritent d'être dans votre liste dès le départ.
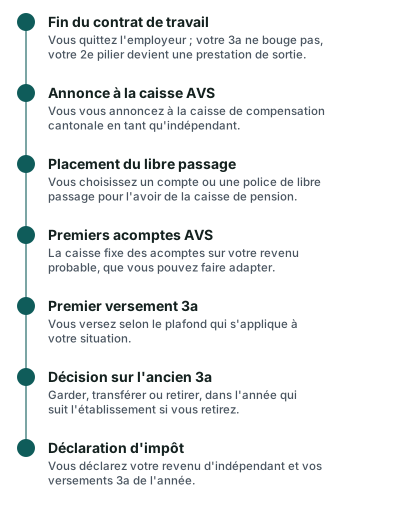
Démarche 1 : annoncer votre activité indépendante à la caisse AVS
Un indépendant n'est pas un salarié dont l'employeur s'occupe de tout. Vous devez vous annoncer auprès de la caisse de compensation cantonale si vous n'êtes pas déjà affilié à une autre caisse. La loi ne fixe pas de délai précis à cet endroit, mais attendre est une mauvaise idée : sans affiliation, vos cotisations AVS ne sont pas enregistrées correctement, et c'est la porte ouverte aux lacunes de cotisation. La page Indépendant : mes cotisations AVS sont-elles complètes ? explique pourquoi.
Une particularité mérite d'être connue : en tant qu'indépendant, vous versez des acomptes de cotisations. La caisse les fixe sur la base du revenu probable de l'année, puis les adapte si votre revenu réel diffère sensiblement de ce qui était prévu. Au démarrage, ce revenu probable est une estimation. Si vos premiers mois sont plus faibles ou plus forts, il vaut la peine de le signaler à la caisse plutôt que d'attendre le décompte final.
Démarche 2 : gérer le libre passage de votre caisse de pension
En quittant votre emploi, vous quittez aussi la caisse de pension de votre employeur. Votre avoir de 2e pilier n'est pas perdu : il devient une prestation de sortie, qui doit être placée. Deux voies existent en général : le transfert vers la caisse de votre nouvel employeur, ce qui n'a pas de sens si vous n'en avez pas, ou un compte ou une police de libre passage. Nous y revenons dans la section sur la caisse de pension.
Démarche 3 : décider du premier versement 3a
Le troisième geste n'est pas urgent le premier jour, mais il demande une réflexion : ouvrir ou non un nouveau compte 3a, verser ou non dans l'ancien, et à quel rythme. Tant que votre revenu d'indépendant n'est pas connu, beaucoup de personnes attendent d'y voir plus clair. Aucune loi n'impose de verser tôt dans l'année ; la date limite compte surtout pour la déduction de l'année, voir Jusqu'à quand verser son 3e pilier pour l'impôt de l'année ?.
La frise des premiers mois
La frise suivante place ces gestes dans le temps. Les moments sont des repères d'ordre, pas des délais légaux.
Un exemple : Théo, 29 ans, de salarié à indépendant à Lausanne
Voici une illustration fictive, pour rendre le parcours concret. Théo, 29 ans, était employé de commerce. Il vient de se mettre à son compte comme coach sportif indépendant à Lausanne. Son premier exercice sera un revenu moyen, sans commune mesure avec son ancien salaire, ce qui est fréquent la première année.
Avant le départ
Théo avait ouvert un 3a bancaire quelques années plus tôt. Il versait chaque année une somme proche du petit plafond. Le jour de son départ, il craignait que son compte soit bloqué ou « perdu ». Il a contacté son prestataire pour poser trois questions simples : le compte reste-t-il ouvert, y a-t-il des frais de clôture ou de maintien, peut-il continuer à verser ? La réponse a été oui, non et oui.
Les premières semaines
Théo s'est annoncé à la caisse de compensation cantonale. Il a demandé que ses acomptes tiennent compte d'un revenu de départ prudent. Il a placé son avoir de caisse de pension sur un compte de libre passage, sans rien retirer. Pour le 3a, il a décidé d'attendre d'avoir quelques mois de recul sur son chiffre d'affaires avant de décider de la somme à verser.
Ce qu'il a compris
Son plafond est passé du petit au grand, mais ce plafond ne lui donne pas le droit de verser plus qu'une part de son revenu net. Pour son premier exercice, cette part est bien inférieure à ce qu'il versait en tant que salarié. Il n'a donc pas cherché à « profiter » du grand plafond : il a regardé combien il pouvait mettre de côté sans fragiliser sa trésorerie. Cet exemple ne contient aucune recommandation ; il illustre seulement l'ordre des gestes. Pour votre propre cas, la page Salarié qui se met à son compte : combien verser en 3a ? pousse le raisonnement plus loin.
Garder, transférer ou retirer son 3a : les trois choix
Pour l'ancien 3a, trois voies existent. Aucune n'est « la bonne » en général : elles répondent à des situations différentes.
Choix 1 : garder le compte tel quel
C'est l'option la plus simple et celle qui ne demande aucune démarche. Le compte reste chez le même prestataire, les mêmes conditions s'appliquent, et vous pouvez continuer à y verser selon votre nouveau plafond. Garder convient quand vous êtes satisfait du prestataire, de la formule et des frais. Pensez simplement à vérifier si le contrat prévoit des versements fixes, car un changement de revenu rend parfois un engagement de versement régulier difficile à tenir.
Choix 2 : transférer vers un autre prestataire
Transférer, c'est déplacer l'avoir d'un 3a vers un autre 3a, sans le retirer, donc sans impôt et sans interruption de la prévoyance. Les raisons sont variées : des frais qui paraissent élevés, une formule qui ne convient plus à votre nouvelle situation, l'envie de regrouper vos avoirs. Le chemin à suivre est décrit dans Transférer son 3a : comment faire pas à pas. Si vous avez un contrat d'assurance, regardez en particulier la valeur de rachat et la libération du paiement des primes : un changement de contrat peut avoir un coût, voir Résilier son 3e pilier assurance trop tôt : ce que cela coûte.
Choix 3 : retirer son 3a, une possibilité propre à l'indépendance
Normalement, un 3a est bloqué jusqu'à des motifs précis de retrait. Le début d'une activité indépendante en fait partie : le versement en espèces est possible, mais il y a des conditions strictes. Il n'est admis que dans l'année qui suit l'établissement à son compte ou le changement d'activité. Et la totalité de l'avoir doit être retirée : un retrait partiel n'est pas admis.
Ces deux contraintes comptent beaucoup. Retirer tout, c'est aussi payer l'impôt sur les prestations en capital et renoncer à la protection de l'épargne bloquée. Cela ouvre en revanche la possibilité d'utiliser l'argent pour financer l'entreprise. Beaucoup de personnes retirent trop vite, sous le stress du lancement, et regrettent ensuite. La page Se mettre à son compte : peut-on retirer son 3e pilier ? détaille les conditions et les précautions. Avant de décider, il est prudent de poser deux questions à votre prestataire : quelle attestation faut-il fournir, et quelle part de l'avoir est concernée si vous avez plusieurs comptes ?
Le schéma des trois choix
Le schéma ci-dessous résume la condition de chaque voie.
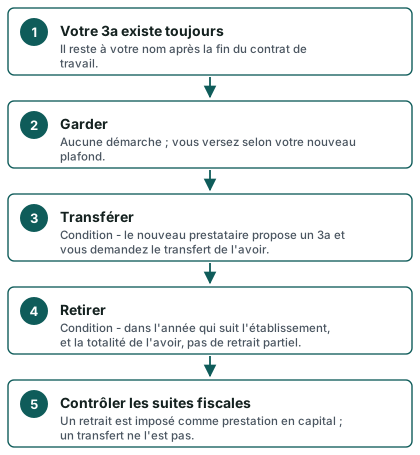
Si plusieurs 3a coexistent chez vous, la page Combien de comptes 3a ouvrir ? Les bases explique pourquoi cela change la façon de planifier un retrait.
Les erreurs de la première année
La plupart des difficultés des nouveaux indépendants ne viennent pas d'une règle compliquée, mais d'un oubli. Voici celles qui reviennent le plus souvent.
Ne pas s'annoncer à la caisse AVS
Sans annonce, il n'y a pas de cotisation enregistrée, donc potentiellement des lacunes dans votre future rente AVS et des rattrapages à payer. L'oubli est d'autant plus facile que personne ne vous envoie de rappel : vous n'avez plus d'employeur pour le faire.
Confondre le plafond et l'objectif
Le grand plafond est une limite, pas un objectif. Verser plus que ce que le revenu permet supprime votre marge de trésorerie, alors que vos charges sociales, vos impôts et vos premiers mois sans recettes régulières exigent une réserve.
Retirer tout le 3a à la hâte
Le retrait étant tout ou rien et limité à l'année qui suit l'établissement, certaines personnes se sentent poussées à agir vite. Comparez d'abord le besoin de trésorerie réel avec le coût fiscal du retrait. Un retrait mal préparé peut aussi tomber sur une année où le revenu est déjà élevé.
Oublier la prévoyance en cas d'accident ou de maladie
En passant indépendant, vous perdez les couvertures de l'employeur : indemnités journalières en cas de maladie, assurance accident, protection en cas d'invalidité. Le 3a n'a pas été conçu pour remplacer ces couvertures. La page Indépendant : accident, maladie, invalidité, l'essentiel fait le tour de la question.
Négliger la déclaration d'impôt
Le 3a se déclare, et pour un indépendant, la preuve du revenu net conditionne le plafond. Gardez les attestations de versement et vos comptes d'exploitation. Le cas particulier est traité dans Comment déclarer son 3a aux impôts quand on est indépendant ?.
Oublier le rattrapage des années manquantes
Il est possible, sous des conditions précises, de racheter des années de 3a manquées. Le rachat est limité à un par année fiscale, jusqu'au montant du petit plafond, soit CHF 7 258 en 2025 et en 2026. Il faut d'abord avoir versé la cotisation entière de l'année en cours, avoir eu un revenu soumis à l'AVS pendant les années de lacune et n'avoir pas déjà racheté pour ces années. Le principe est expliqué dans Rachat rétroactif du 3a : le principe en clair et le cas des indépendants dans Indépendant : puis-je racheter mes années de 3a manquantes ?.
Une liste rapide à cocher
- M'annoncer à la caisse de compensation cantonale en tant qu'indépendant
- Faire placer mon avoir de caisse de pension sur un compte ou une police de libre passage
- Demander à mon prestataire 3a si mon contrat reste inchangé
- Décider si je m'affilie ou non à une LPP facultative, avant de fixer mon plafond 3a
- Conserver les attestations de versement 3a de l'année
- Noter la limite d'une année pour un éventuel retrait de l'ancien 3a
- Vérifier mes couvertures maladie, accident et invalidité
Et la caisse de pension de l'ancien employeur ?
Votre 3a et votre caisse de pension sont deux univers. Quand vous quittez l'entreprise, la caisse de pension verse une prestation de sortie : c'est votre avoir de 2e pilier. Il y a plusieurs points à connaître.
Le libre passage
L'avoir doit rester dans la prévoyance. Faute de nouvel employeur, la voie courante est un compte ou une police de libre passage. Vous le choisissez auprès d'une banque ou d'un assureur. Cet avoir est, comme le 3a, bloqué jusqu'à des motifs précis, et il reste protégé.
Si vous ne faites rien
Si la caisse ne reçoit aucune indication de votre part, elle ne garde pas l'argent indéfiniment. À défaut de notification, l'institution de prévoyance verse la prestation de sortie, intérêts compris, à l'institution supplétive, au plus tôt six mois et au plus tard deux ans après la survenance du cas de libre passage. L'argent n'est donc pas perdu, mais la solution par défaut vous retire le choix du prestataire. Mieux vaut décider vous-même.
Un retrait en capital lors d'un changement d'emploi
Certaines prestations en capital versées lors d'un changement d'emploi sont exonérées d'impôt à la condition d'être réinvesties dans un délai d'un an dans une institution de prévoyance professionnelle ou d'être utilisées pour acquérir une police de libre-passage. Il s'agit d'une règle de fiscalité qui vise à éviter qu'un simple changement d'emploi soit imposé. Les modalités dépendent de votre situation et de votre canton ; faites-les confirmer avant d'agir.
Rester dans le 2e pilier ou non
Un indépendant n'a pas l'obligation de s'affilier à une caisse de pension. Certains choisissent une LPP facultative, d'autres s'en passent et utilisent le grand 3a comme principal outil de prévoyance. Les deux options ont des effets différents sur la couverture en cas de décès ou d'invalidité, sur la fiscalité et sur le plafond du 3a. La page Indépendant sans 2e pilier : l'essentiel pour bien commencer pose les bases de cette décision.
Et la rente AVS ?
L'AVS est le 1er pilier. L'indépendant y cotise comme tout le monde, par la caisse de compensation, avec des acomptes. Des cotisations incomplètes réduisent la rente future. C'est pourquoi l'annonce à la caisse est la première démarche, avant même le premier versement 3a.
Demander une comparaison gratuite
Vous savez maintenant ce qui ne bouge pas, ce qui change et les gestes du premier mois. Reste la partie qui dépend de vous : quel prestataire convient à un indépendant, quelle formule, quel niveau de frais, quel mode de versement quand le revenu varie. Ce site n'est ni conseiller, ni courtier, ni intermédiaire ; il informe, puis permet de demander une comparaison gratuite d'offres 3a et 3b adaptées à votre situation d'indépendant.
Avant de la demander, préparez trois éléments : votre situation d'affiliation à une caisse de pension, le canton où vous êtes imposé et l'ordre de grandeur de votre revenu d'indépendant. Le fonctionnement du service est décrit dans Comment fonctionne Mon 3e Pilier, et vous pouvez commencer par Comparer les offres de 3e pilier ou directement par Demander une comparaison gratuite. Si un prestataire vous soumet une offre, vous pouvez la passer au crible avec Vérifier un prestataire de 3e pilier : la liste en 7 gestes et vérifier les gestes de base dans Ouvrir un 3a quand on est indépendant : la liste pas à pas.
Questions fréquentes
Mon 3a est-il bloqué ou perdu quand je quitte mon emploi ?
Non. Le 3a est un contrat individuel à votre nom. Le départ de votre employeur n'a aucun effet sur lui. Il reste bloqué selon les règles habituelles du 3a, c'est-à-dire accessible seulement pour des motifs précis comme la retraite, l'achat d'un logement, le départ définitif de Suisse ou, ici, le début d'une activité indépendante.
Puis-je continuer à verser sur mon ancien compte 3a ?
Oui, tant que vous avez un revenu soumis à l'AVS et que vous respectez le plafond qui s'applique à votre situation. Il n'est pas nécessaire d'ouvrir un nouveau compte. Certaines personnes en ouvrent un deuxième pour séparer des objectifs, ce qui est possible, mais pas indispensable.
De combien mon plafond de versement change-t-il ?
Cela dépend uniquement de votre affiliation à une caisse de pension. Sans 2e pilier, vous pouvez verser jusqu'à 20 % de votre revenu net d'activité lucrative, avec un maximum de CHF 36 288 en 2026. Avec une caisse de pension, y compris facultative, le plafond reste de CHF 7 258 en 2026. Ces montants sont des limites, pas des montants recommandés.
Le grand plafond s'applique-t-il dès la première année ?
Il s'applique si vous n'êtes pas affilié à une caisse de pension et si vous avez un revenu net d'activité lucrative. Comme la limite est une part de ce revenu, la première année est souvent plus contraignante que le maximum annuel. Le revenu pris en compte est celui de votre activité d'indépendant et non celui de votre ancien salaire.
Dois-je m'annoncer à une caisse AVS ?
Oui, si vous n'êtes pas déjà affilié. L'indépendant doit s'annoncer à la caisse de compensation cantonale, ou à une caisse professionnelle si vous êtes membre d'une association qui en gère une. La loi ne fixe pas de délai à cet endroit précis, mais agir tôt évite des lacunes de cotisation et des rattrapages.
Puis-je retirer tout mon 3a pour financer mon entreprise ?
C'est possible, avec des conditions strictes : le retrait doit avoir lieu dans l'année qui suit l'établissement à votre compte, et il doit porter sur la totalité de l'avoir. Un retrait partiel n'est pas admis. Le capital retiré est imposé comme prestation en capital. Comparez ce coût avec votre besoin réel avant de décider, et faites confirmer les conditions auprès de votre prestataire.
Que se passe-t-il si je ne fais rien pour ma caisse de pension ?
Votre avoir n'est pas perdu. À défaut de notification de votre part, la caisse verse la prestation de sortie, intérêts compris, à l'institution supplétive, au plus tôt six mois et au plus tard deux ans après la sortie. Vous perdez en revanche la liberté de choisir où elle est placée. Il est plus simple de communiquer votre choix de compte ou de police de libre passage dès le départ.
Dois-je m'affilier à une LPP facultative ?
Ce n'est pas obligatoire. Le choix dépend de votre couverture en cas de décès ou d'invalidité, de votre revenu, de votre âge et de votre situation familiale. Il a aussi une conséquence sur votre plafond de 3a. Une comparaison personnalisée aide à poser les termes de la décision, sans la prendre à votre place.
Mon revenu d'indépendant est irrégulier : comment verser ?
Rien n'oblige à verser un montant fixe chaque mois. Beaucoup d'indépendants versent en une fois, quand le revenu de l'année se précise, avant la date limite fixée pour la déduction de l'année. Prévoyez simplement que le plafond dépend du revenu réel, connu seulement a posteriori, et conservez vos justificatifs.
Mon canton influence-t-il mes règles de 3a ?
Les plafonds de versement sont fixés au niveau fédéral, mais la déduction fiscale, les barèmes d'imposition du retrait et les pratiques de l'administration dépendent du canton. Par exemple, à Genève, une personne non affiliée au 2e pilier peut verser jusqu'à 20 % de son revenu net de l'activité indépendante, dans la limite du plafond de CHF 36 288 en 2026. Pour les autres cantons, vérifiez auprès de votre administration fiscale.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — plafonds de déduction — OFAS
- 3e pilier a — retrait et imposition ; plafonds de déduction ; rachats rétroactifs — Administration fédérale des contributions
- Personnes assurées et affiliation (annonce à la caisse de compensation cantonale) — Fedlex
- Cotisations des indépendants et des personnes sans activité lucrative (acomptes) — Fedlex
- Maintien de la prévoyance (compte ou police de libre passage) — Fedlex
- Prévoyance libre (3b) et assurances de capitaux — Fedlex
- Revenus de prévoyance imposables — Fedlex
- Rachat de cotisations 3a (dès le 1er janvier 2025) — Fedlex
- Comment déduire les cotisations au 2e et 3e pilier — République et canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.