
Dans cette page
Quels sont les documents pour ouvrir un 3a ? Bonne nouvelle : la liste est courte, et presque tout se trouve déjà dans vos tiroirs ou sur votre téléphone. Une pièce d'identité, une preuve de votre activité salariée, vos coordonnées bancaires et quelques informations sur votre situation de prévoyance suffisent en général.
Cette page vous guide en trois temps : préparer vos pièces, déposer la demande, puis vérifier ce que vous recevez. Chaque action est expliquée en quelques lignes, puis reprise dans une liste à cocher que vous pouvez suivre à votre rythme. Ce site informe : il ne remplace pas les exigences propres à chaque prestataire, qui restent la référence au moment de l'ouverture.
Pour fixer les idées, suivons un exemple fictif : Mélanie, 25 ans, vit dans le canton de Vaud. Elle vient de signer son premier contrat de travail et veut ouvrir son premier compte 3a. Elle a décidé de tout rassembler avant de remplir quoi que ce soit.
Avant de commencer : trois questions à se poser
Avant de rassembler des papiers, répondez à trois questions. Elles déterminent les documents dont vous aurez besoin, et vous évitent de courir après une pièce inutile.
Ai-je le droit de verser dans un 3a ?
L'accès au pilier 3a est lié à une activité lucrative soumise à l'AVS. Un salarié en première embauche remplit en principe cette condition. Si vous n'avez pas de revenu d'activité cette année, la question se pose autrement : consultez qui peut ouvrir un 3a avant d'aller plus loin.
Mélanie, elle, a un contrat de travail et une fiche de salaire. Sa réponse est oui.
Suis-je affilié à une caisse de pension ?
Cette réponse change le plafond annuel, donc parfois le dossier. Un salarié affilié au 2e pilier (LPP) dépend du « petit » plafond. Une personne sans 2e pilier dépend du « grand » plafond, dans la limite d'une part de son revenu. Vous trouverez la mention de votre caisse de pension sur votre certificat de prévoyance ou sur votre contrat de travail. Pour le principe, voir le 2e pilier expliqué.
Quel type de 3a envisagez-vous ?
Compte bancaire, placement en titres ou police d'assurance liée : les documents de base sont les mêmes, mais l'assurance demande davantage d'informations (état de santé, parfois). Le choix lui-même n'est pas l'objet de cette page ; pour le préparer, lisez 3e pilier : banque ou assurance.
Retenez cette règle simple : plus le produit est complexe, plus le dossier est épais. Un compte 3a bancaire se prépare vite ; un contrat d'assurance demande un peu plus d'attention.
Les pièces d'identité
Tout prestataire financier doit savoir à qui il a affaire. La loi sur le blanchiment d'argent (LBA) impose aux banques, fondations et assureurs d'identifier leurs clients et de conserver la trace de cette identification. Ce n'est pas de la méfiance : c'est une obligation légale qui s'applique à tout le monde, y compris pour un petit compte d'épargne.
Ce qu'on demande en général
- Un document d'identité officiel en cours de validité : passeport ou carte d'identité pour une personne de nationalité suisse, titre de séjour ou passeport pour une personne étrangère.
- Une adresse de domicile : elle figure sur la demande ; certains prestataires demandent une preuve récente, comme une facture de téléphone ou une attestation de résidence.
- Votre numéro AVS, dans certains cas : il sert à rattacher correctement le compte à votre situation. Il figure sur votre carte d'assurance-maladie.
Comment fournir ces pièces
Selon le prestataire, deux voies existent : un envoi par la poste d'une copie certifiée conforme, ou une vérification en ligne (vidéo ou photo du document, avec un selfie). Dans les deux cas, assurez-vous que la copie est lisible, complète (recto et verso) et que le document n'est pas périmé.
Mélanie photographie sa carte d'identité à plat, sur une table claire, sans reflet. Elle vérifie que les quatre coins sont visibles. Un document coupé est la première cause de demande refusée à l'étape de vérification, et il faut alors recommencer.
Un point d'attention : le titre de séjour
Si vous n'êtes pas de nationalité suisse, votre statut peut influencer le dossier : permis de séjour, résidence en Suisse ou à l'étranger, impôt à la source. Ces situations ont leurs propres pages : 3a avec un permis B ou 3a quand on habite en France.
Les justificatifs de revenu
Le 3a n'est ouvert qu'à une personne qui exerce une activité lucrative. Selon le prestataire, il peut donc vous demander de le démontrer, ou se contenter de votre déclaration signée. Le plus souvent, une pièce parmi les suivantes fait l'affaire.
Vos fiches de salaire
Une fiche de salaire récente indique votre employeur, votre revenu et vos cotisations sociales. Elle montre aussi si une cotisation à la caisse de pension est prélevée, ce qui répond à la question posée plus haut : êtes-vous affilié au 2e pilier ?
Votre contrat de travail
Pour une première embauche, le contrat suffit parfois, car la première fiche de salaire n'est pas encore arrivée. Il précise la date d'entrée, le taux d'activité et, souvent, la mention de la caisse de pension.
Votre certificat de prévoyance (LPP)
Ce document, envoyé chaque année par votre caisse de pension, détaille votre couverture. Pour ouvrir un 3a, il n'est pas toujours exigé, mais il aide à confirmer que vous relevez du « petit » plafond. Si vous venez de commencer, vous ne l'avez peut-être pas encore : ce n'est pas un obstacle.
Pourquoi le plafond compte dès l'ouverture
Les montants que l'on peut verser sont fixés chaque année. En 2026, le plafond est de CHF 7 258 pour une personne affiliée à une caisse de pension, et de CHF 36 288 pour une personne qui n'est pas affiliée au 2e pilier. Pour 2027, les montants annoncés sont de CHF 7 373 et de CHF 36 864. Le plafond élevé s'applique dans la limite d'une part du revenu de l'activité lucrative : ce n'est donc pas un montant automatique.
Les chiffres clés ci-dessous résument ces repères officiels.
CHF 7 258
Plafond 3a en 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a en 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 373
Plafond 3a en 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 864
Plafond 3a en 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces montants sont des plafonds, pas des objectifs. Ce que vous versez réellement dépend de votre budget, et ce que vous gagnez fiscalement dépend de votre canton et de votre revenu. Pour estimer cet effet, passez par le calculateur 3e pilier.
Les informations de paiement
Un compte 3a est un compte à part : il ne se confond pas avec votre compte salaire. Pour y verser de l'argent, le prestataire a besoin de savoir d'où il vient.
Vos coordonnées bancaires
Préparez l'IBAN du compte depuis lequel vous ferez vos versements, au nom du titulaire. Les virements vers un 3a doivent partir d'un compte à votre nom : un versement depuis le compte d'un tiers peut être refusé ou retardé.
Le mode de versement
Trois habitudes sont fréquentes : un versement unique en fin d'année, un ordre permanent mensuel, ou des versements libres. Ce choix ne se fige pas toujours à l'ouverture, mais mieux vaut y réfléchir avant de signer, surtout pour un contrat d'assurance dont les primes sont fixées d'avance. Pour fixer un rythme, voyez combien verser par mois.
Les informations de bénéficiaire
Certains prestataires demandent à qui revient le capital en cas de décès. Les règles dépendent de votre situation (marié, partenaire, concubin, sans lien familial). Un ordre de bénéficiaires est fixé par la loi ou par le règlement, et une modification éventuelle doit en général être déposée par écrit. Pour y voir clair : 3e pilier et décès et concubins et 3e pilier.
Une situation particulière : l'impôt à la source
Si votre salaire est imposé à la source, votre employeur retient l'impôt et vous remet une attestation du montant retenu. Gardez ce document. Le barème de l'impôt à la source ne tient pas compte de vos versements 3a : pour les déduire, il faut demander par écrit une taxation ordinaire ultérieure (TOU), au plus tard le 31 mars de l'année suivante. Cette échéance et ses conditions sont détaillées dans le 3e pilier et l'impôt à la source.
Après l'ouverture : ce qu'on reçoit
Une fois le dossier accepté, vous recevez plusieurs documents. Ils ne sont pas anodins : ils servent plus tard, à la déclaration d'impôt comme au moment du retrait.
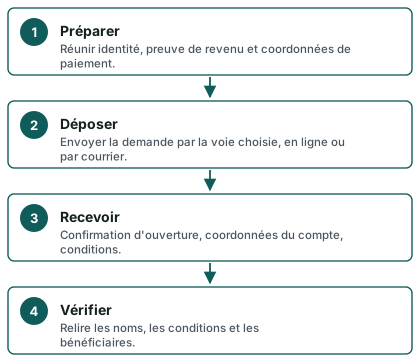
Voici le chemin en quatre étapes, du dossier à la vérification.
La confirmation d'ouverture
C'est le premier signe que le compte existe. Elle indique le numéro du compte ou du contrat, le nom du titulaire et le nom de l'établissement. Conservez-la : elle prouve la date d'ouverture.
Les coordonnées pour verser
Vous recevez l'IBAN ou le numéro de référence du compte 3a. Attention : cet IBAN est différent de celui de votre compte courant. Un virement mal adressé arrive sur le mauvais compte, et le rattraper prend du temps.
Les conditions générales ou le règlement
Pour un compte bancaire ou une fondation, il s'agit du règlement de la fondation de prévoyance. Pour une assurance, ce sont les conditions de la police. On y trouve les cas de retrait autorisés, les frais, les modalités de transfert, les règles en cas de résiliation. Ne les rangez pas sans les parcourir.
L'attestation annuelle
Chaque année, le prestataire vous envoie une attestation des montants versés. Elle sert à justifier la déduction dans votre déclaration d'impôt. Rangez-la avec vos documents fiscaux. Pour savoir où la reporter, lisez déclarer son 3e pilier aux impôts.
Combien de temps garder ces papiers ?
Gardez-les aussi longtemps que le 3a existe, et jusqu'au retrait. Une règle précise existe pour le libre passage : l'institution qui vous a précédemment géré peut cesser de conserver les documents de prévoyance importants après un délai de dix ans dès le transfert de la prestation de sortie. Autrement dit, c'est à vous de garder vos copies. Un classeur ou un dossier numérique dédié suffit.
Vérifier avant de signer
C'est l'étape que l'on saute le plus souvent, alors qu'elle est la plus utile. Une fois la signature posée, revenir en arrière peut coûter du temps, voire de l'argent.
Ce que le prestataire doit vous dire
Pour une assurance, la loi prévoit que l'entreprise d'assurance renseigne le preneur avant la conclusion du contrat, de manière compréhensible et par un moyen qui permette d'en établir la preuve par un texte. Cette information porte sur son identité et sur les principaux éléments du contrat. Si vous n'avez rien reçu par écrit avant de signer, demandez-le.
Les questions à se poser avant de signer
- Le nom, l'adresse et la date de naissance sont-ils exacts sur tous les documents ?
- Le type de 3a (compte, titres, assurance) correspond-il à ce que vous aviez prévu ?
- Les types de frais sont-ils indiqués, et savez-vous où les retrouver ?
- Savez-vous ce qui se passe si vous arrêtez de verser, ou si vous voulez changer de prestataire ?
- Les bénéficiaires en cas de décès sont-ils ceux que vous souhaitez ?
Sur les frais, rappelons que ce site ne publie aucun tarif : demandez la liste complète au prestataire et lisez les frais du 3e pilier pour savoir comment les interpréter.
Les points de vigilance pour une assurance
Un contrat d'assurance engage sur la durée. Vérifiez la durée du contrat, la valeur de rachat, les conséquences d'une résiliation anticipée et le sort des primes en cas d'incapacité de gain (libération du paiement des primes). Pour aller plus loin : assurance et 3e pilier et résiliation anticipée.
Vérifier que le prestataire est autorisé
Avant de transmettre vos pièces d'identité, assurez-vous que l'établissement est bien un prestataire de prévoyance reconnu. La démarche est détaillée dans vérifier un prestataire de 3e pilier. Un document d'identité ne se confie pas à n'importe qui.
Et si la réponse dépend de votre situation ?
Revenu, canton, état civil, permis, affiliation au 2e pilier : tout cela peut modifier la liste des pièces ou le choix du produit. Il n'existe pas de réponse unique. Si vous voulez voir ce qui vous convient, la comparaison gratuite est conçue pour cela ; le fonctionnement du service est expliqué dans comment ça marche.
La check-list complète, dans l'ordre
Voici la liste des actions, de la préparation à la vérification. Chacune est détaillée ci-dessus ; cochez-les une à une.
Temps 1 : préparer
La première action est de confirmer votre droit de verser. Une activité soumise à l'AVS est la clé ; sans elle, rien ne sert d'aller plus loin.
La deuxième est de repérer votre situation face au 2e pilier, car elle fixe le plafond applicable.
La troisième est de rassembler une pièce d'identité valable et lisible. Faites une copie ou une photo nette.
La quatrième est de retrouver une preuve de revenu : fiche de salaire ou contrat de travail.
La cinquième est de noter l'IBAN du compte depuis lequel vous verserez.
Temps 2 : déposer
La sixième est de remplir la demande avec les mêmes informations que sur vos pièces, sans abréviation ni faute.
La septième est de désigner, si le formulaire le demande, les bénéficiaires en cas de décès.
Temps 3 : vérifier
La huitième est de contrôler la confirmation d'ouverture et l'IBAN du nouveau compte.
La neuvième est de lire le règlement ou les conditions, au moins les passages sur les frais, le retrait et le transfert.
La dixième est de ranger tous les documents dans un seul dossier, papier ou numérique.
- Confirmer que j'ai une activité lucrative soumise à l'AVS
- Vérifier si je suis affilié à une caisse de pension
- Préparer une pièce d'identité valable (recto et verso)
- Retrouver une fiche de salaire ou mon contrat de travail
- Noter l'IBAN de mon compte de versement, à mon nom
- Remplir la demande avec des informations identiques à mes pièces
- Indiquer mes bénéficiaires si le formulaire le demande
- Contrôler la confirmation d'ouverture et l'IBAN du compte 3a
- Lire le règlement ou les conditions (frais, retrait, transfert)
- Ranger tous les documents dans un dossier unique
Mélanie a terminé sa liste en une seule séance. Elle a gardé la confirmation, le règlement et l'attestation annuelle dans un dossier nommé « 3a ». Elle sait où chercher quand viendra la première déclaration d'impôt.
Questions fréquentes
Quels sont les documents indispensables pour ouvrir un 3a ?
En général : une pièce d'identité valable, une preuve de votre activité lucrative (fiche de salaire ou contrat), vos coordonnées bancaires et une adresse de domicile. Les exigences varient d'un prestataire à l'autre ; certains demandent moins, d'autres davantage, surtout pour une assurance.
Dois-je fournir un certificat de prévoyance de ma caisse de pension ?
Pas toujours. Il sert surtout à confirmer que vous êtes affilié au 2e pilier, donc que le « petit » plafond s'applique. Si vous venez de changer d'emploi et que vous ne l'avez pas encore, une fiche de salaire montrant la cotisation LPP peut suffire.
Peut-on ouvrir un 3a sans fiche de salaire ?
Pour une première embauche, un contrat de travail est souvent accepté en attendant. Si vous n'avez pas encore de revenu, vous ne pouvez pas verser : le 3a suppose une activité lucrative soumise à l'AVS.
Pourquoi le prestataire me demande-t-il une pièce d'identité ?
Parce que la loi sur le blanchiment d'argent (LBA) oblige les établissements financiers à identifier leurs clients. Ce n'est ni une formalité facultative ni une marque de défiance : tous les clients y sont soumis.
Combien de temps dois-je conserver mes documents 3a ?
Aussi longtemps que le contrat existe, et jusqu'au retrait. Pour le libre passage, l'ancienne institution peut cesser de conserver les documents importants après un délai de dix ans dès le transfert de la prestation de sortie : d'où l'intérêt de garder vos propres copies.
Que faire si je suis imposé à la source ?
Gardez l'attestation de l'impôt retenu remise par votre employeur. Le barème de l'impôt à la source ne prend pas en compte le 3a : pour déduire vos versements, il faut demander une taxation ordinaire ultérieure par écrit, au plus tard le 31 mars de l'année suivante.
Le plafond dépend-il des documents que je fournis ?
Indirectement. Le plafond dépend de votre affiliation à une caisse de pension, et vos documents le montrent. En 2026, il est de CHF 7 258 avec 2e pilier et de CHF 36 288 sans 2e pilier, dans la limite d'une part du revenu pour ce dernier cas.
Que vérifier avant de signer un contrat d'assurance 3a ?
Que l'assureur vous a renseigné par écrit sur son identité et sur les principaux éléments du contrat, que la durée et les conditions de résiliation vous sont claires, et que les bénéficiaires sont corrects. En cas de doute, demandez des précisions avant d'apposer votre signature.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — plafonds de déduction — OFAS, chiffres repères 2026
- Conservation des pièces — Fedlex
- Obligation d'information de l'assureur — Fedlex
- Impôt à la source (résidents en Suisse) — Fedlex
- Frontaliers — Administration fédérale des contributions
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.