
Dans cette page
Concubins, qui touche le 3e pilier en cas de décès ? La réponse courte : votre partenaire non marié ne reçoit rien d'office. Dans le pilier 3a, la loi lui réserve une place, mais seulement s'il remplit des conditions précises et si personne ne passe avant lui. Dans le pilier 3b, tout dépend de la clause bénéficiaire inscrite dans le contrat. Dans les deux cas, un document écrit, remis au prestataire et tenu à jour, change l'issue.
Cette page suit un seul couple fictif et va à l'essentiel : qui est visé, à quelles conditions, que faire concrètement. Elle informe ; elle ne remplace pas la lecture de votre contrat ni l'avis d'un spécialiste du droit successoral.
Concubin n'est pas conjoint : la règle de base
En Suisse, le mariage (ou le partenariat enregistré) ouvre des droits automatiques entre partenaires. Le concubinage, lui, n'en ouvre presque aucun. Le 3e pilier n'échappe pas à cette logique : il n'existe pas de statut de « conjoint de fait » qui suffirait à toucher le capital. Pour bien situer l'enjeu, rappelons que le 1er pilier et le 2e pilier ont leurs propres règles pour les survivants ; elles traitent elles aussi différemment les couples mariés et non mariés.
L'ordre des bénéficiaires du pilier 3a
Pour un pilier 3a, c'est l'ordonnance OPP 3 qui fixe l'ordre. Il est lu de haut en bas : tant qu'un rang est occupé, les suivants passent après.
| Rang | Qui est visé (art. 2 OPP 3) |
|---|---|
| 1 | Le conjoint ou le partenaire enregistré survivant |
| 2 | Les descendants directs ; les personnes à l'entretien desquelles la personne décédée subvenait de façon substantielle ; la personne qui formait avec elle une communauté de vie ininterrompue d'au moins cinq ans immédiatement avant le décès, ou qui doit subvenir à l'entretien d'un ou de plusieurs enfants communs |
| 3 | Les parents |
| 4 | Les frères et sœurs |
| 5 | Les autres héritiers |
Le concubin apparaît donc au deuxième rang, et pas avant. Trois conséquences à retenir.
- Il y a une condition de durée ou d'enfants. Soit une vie commune ininterrompue d'au moins cinq ans qui précède immédiatement le décès, soit l'obligation d'entretenir un ou plusieurs enfants communs.
- Le deuxième rang est partagé. Les descendants directs y figurent aussi. Un couple qui a des enfants d'une précédente union doit donc se demander si la place du partenaire est garantie.
- Le premier rang prime. Si la personne décédée était encore mariée (même séparée, tant que le divorce n'est pas prononcé), le conjoint passe avant le concubin.
Les repères officiels qui encadrent cette question tiennent en quelques lignes :
au moins cinq ans, immédiatement avant le décès
Vie commune ininterrompue exigée pour le concubin (3a)
Source: Bénéficiaires et ordre successoral
7 258 CHF
Plafond 3a 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
« Vivre ensemble » ne suffit pas toujours
La loi parle d'une communauté de vie, pas d'un simple partage de loyer. En pratique, un prestataire voudra pouvoir constater que le couple vivait en ménage commun, avec une adresse commune et un soutien réciproque. Une séparation de quelques mois, un domicile officiel différent pour des raisons de travail ou une période passée chacun chez soi peuvent poser question sur le mot « ininterrompue ». Si votre situation est atypique, mieux vaut ne pas vous reposer sur le seul ordre légal.
Et sans les conditions ?
Un couple tout récent, sans enfant commun, ne remplit pas la condition du deuxième rang au titre du concubinage. Le partenaire n'est alors visé que s'il entre dans une autre catégorie, par exemple celle des personnes dont le défunt assurait l'entretien de façon substantielle. Sinon, le capital va aux rangs suivants, parents, frères et sœurs, puis autres héritiers. C'est le scénario que redoutent le plus les couples qui découvrent le sujet : l'argent épargné ensemble finit chez des proches qui ne connaissaient pas le projet de vie du couple.
Ce qui change entre 3a et 3b
Le mot « 3e pilier » recouvre deux mondes. Pour un concubin, la différence est considérable.
| Critère | Pilier 3a (prévoyance liée) | Pilier 3b (prévoyance libre) |
|---|---|---|
| Qui fixe les bénéficiaires | La loi, par l'ordre de l'OPP 3 | Le contrat et les règles de l'assurance-vie |
| Concubin cité d'office | Oui, au deuxième rang et à conditions | Non, sauf clause écrite |
| Liberté de choix | Limitée aux catégories prévues | Large : toute personne désignée |
| Preuve demandée | Communauté de vie ou enfants communs | La désignation écrite suffit en principe |
| Plusieurs bénéficiaires | À préciser dans la clause | Parts égales si rien n'est précisé |
Pilier 3a : une clause qui précise, dans un cadre légal
Le titulaire d'un 3a ne peut pas désigner n'importe qui. Il peut, dans les catégories prévues, préciser qui parmi elles est visé et dans quelle proportion, à condition de le dire au prestataire par écrit. Sans cette précision, c'est la lecture standard de l'ordre qui s'applique. Le concubin y gagne une base légale, mais il reste exposé au partage avec les descendants. Pour revoir les bases du produit, la page sur le pilier 3a bancaire ou sur le 3e pilier lié ou 3a donne le cadre.
Pilier 3b : la clause est votre outil principal
Le pilier 3b est libre. Lorsqu'il prend la forme d'une police d'assurance, le preneur a le droit de désigner un tiers comme bénéficiaire sans l'assentiment de l'assureur, et la clause peut porter sur tout ou partie du droit découlant de l'assurance (art. 76 al. 1 et 2). C'est le terrain où un concubin peut être protégé nommément, sans avoir à prouver la durée de la vie commune.
Deux précisions utiles :
- Si le droit revient à des descendants successibles et au conjoint ou partenaire enregistré survivant, il se partage pour moitié entre le conjoint ou partenaire et pour moitié entre les descendants. Un concubin n'y figure pas (art. 84 al. 1).
- Plusieurs bénéficiaires non successibles sans parts précisées se partagent l'assurance par parts égales (art. 84 al. 3). Écrire les parts évite ce partage par défaut.
Un 3b logé hors d'une police, par exemple sur un simple compte, entre en règle générale dans la succession. Le partenaire non marié n'est alors pas héritier légal : sans testament, il ne reçoit rien. Le rôle du 3b et ses variantes sont détaillés dans la page 3a ou 3b : lequel pour bien commencer.
Le 2e pilier : un autre dossier, une autre clause
Le règlement de votre caisse de pension peut prévoir comme bénéficiaires, outre les ayants droit légaux, les personnes à charge du défunt ou la personne qui a formé avec lui une communauté de vie ininterrompue d'au moins cinq ans immédiatement avant le décès, ou qui doit subvenir à l'entretien d'un ou plusieurs enfants communs (art. 20a al. 1 let. a LPP). Le mot clé est « peut » : cela dépend du règlement de votre caisse, donc de votre employeur. Il est souvent nécessaire d'annoncer le partenaire à la caisse avant que le décès ne survienne. Ce n'est pas du 3e pilier, mais c'est le même réflexe.
Une démarche simple : écrire sa clause
Écrire sa clause bénéficiaire n'a rien d'une procédure juridique lourde. Il s'agit d'un formulaire ou d'une lettre, signés, adressés au prestataire, avec une preuve de réception. Voici le chemin, du décès au versement, avec et sans clause :
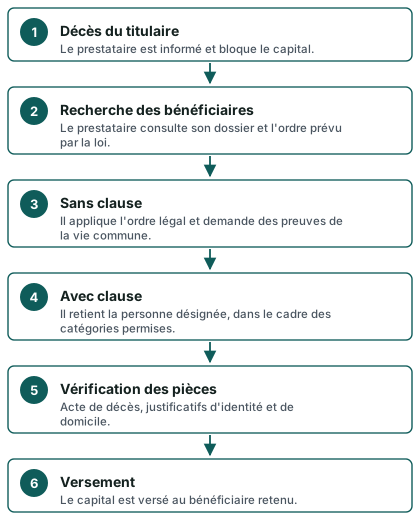
Les cinq mentions d'une clause lisible
Une clause claire se lit sans interprétation. Elle comporte :
- L'identité complète du bénéficiaire : nom, prénom, date de naissance, adresse.
- Le lien avec le titulaire : « concubin vivant en ménage commun » ou « partenaire, parent de nos enfants communs ».
- Les parts, en fractions, s'il y a plusieurs bénéficiaires.
- L'ordre, si vous souhaitez que le partenaire passe avant d'autres personnes de la même catégorie.
- La date et la signature, avec mention du contrat visé.
Les gestes qui évitent les mauvaises surprises
-
Demandez au prestataire le formulaire de désignation et gardez la confirmation écrite.
-
Demandez comment il vérifie la « communauté de vie » et quelles pièces il réclame.
-
Posez la question « que se passe-t-il si nous nous séparons ? » : la clause doit pouvoir être modifiée seul, sans accord du partenaire.
-
Si vous changez de prestataire, relisez la clause : un transfert de 3a ne reporte pas toujours la désignation d'un contrat à l'autre.
-
Une liste de questions à poser est proposée dans la page recevoir une offre de 3e pilier.
-
Retrouver le contrat ou le règlement de chaque 3a et 3b
-
Lire l'article sur les bénéficiaires
-
Remplir le formulaire de désignation
-
Garder une preuve de réception
-
Noter dans l'agenda une relecture après chaque événement de vie
Un exemple pas à pas avec Camille et Nicolas
Exemple : Camille, 33 ans, designer à Fribourg, et Nicolas, 35 ans, vivent en concubinage depuis quelques années. Ils ont un appartement en commun, pas d'enfant. Camille a ouvert un 3a bancaire à son premier emploi ; Nicolas, lui, n'a pas de 3e pilier. Les deux sont salariés. Cet exemple est fictif et sert à illustrer ; il ne dit rien de votre situation.
Étape 1 : Camille relit ses documents
En cherchant son contrat 3a, Camille constate qu'aucune clause bénéficiaire n'a jamais été remise. Elle lit l'ordre légal. Elle voit qu'un concubin figure au deuxième rang, mais seulement après une durée de vie commune ininterrompue précise, ou en présence d'enfants communs. Le couple s'est installé ensemble il y a un certain temps, mais une période de domiciles séparés, pendant un stage à l'étranger de Nicolas, interrompt la vie commune. Camille réalise que la condition de durée est donc fragile.
Étape 2 : ils comparent les situations
Sans clause, si Camille décédait aujourd'hui, le prestataire devrait vérifier la condition de vie commune. S'il estimait qu'elle n'est pas remplie, le capital irait vers les parents de Camille, puis ses frères et sœurs, puis les autres héritiers. Nicolas ne recevrait rien du 3a. Avec une clause en bonne et due forme, la désignation de Nicolas dans le cadre du deuxième rang est actée par écrit ; le prestataire n'a plus à deviner l'intention de Camille.
Étape 3 : la clause
Camille demande le formulaire à son prestataire, le remplit, le signe et le renvoie. Elle garde le récépissé. Elle demande aussi quelles pièces seront exigées au moment du décès, afin que Nicolas puisse les réunir facilement.
Étape 4 : ce qui peut changer
Si Camille et Nicolas se marient, le conjoint passera au premier rang et la clause devra être relue. S'ils se séparent, Camille devra la modifier pour qu'elle ne désigne plus Nicolas. S'ils ont un enfant, l'enfant sera un descendant direct, au même rang que le concubin dans l'ordre légal : une clause précisant les parts devient utile.
Camille et Nicolas regardent aussi s'il faut penser à un pilier 3b pour compléter la protection de Nicolas. Pour une vue d'ensemble des cas de décès, la page 3e pilier et décès rappelle qui touche quoi. Celle sur l'héritage d'un 3e pilier détaille les cas où le capital entre dans la succession.
Ce qu'il reste à faire en plus
Une clause 3a est une pièce d'un puzzle plus vaste. Voici les autres pièces à vérifier, en lecture seule, sans jargon.
Le testament et les règles de succession
Le 3a suit ses propres règles, mais le reste du patrimoine suit le droit successoral. Un concubin n'est pas héritier légal. Pour lui transmettre un bien, il faut un testament ou un pacte successoral, dans les limites de la part réservée aux héritiers. Ce sujet relève du droit de la succession ; ici, nous nous limitons à rappeler qu'il existe.
Le 2e pilier et l'assurance
Vérifiez dans le règlement de votre caisse de pension si le partenaire non marié peut être annoncé, et à quelles conditions. Regardez aussi si votre assurance de 3e pilier comprend une couverture décès, et à qui elle est versée. Pour comprendre à quoi sert un contrat, voyez assurance et 3e pilier : à quoi sert un contrat.
La fiscalité du versement
Le traitement fiscal d'un capital reçu au titre du décès dépend du canton et, souvent, du lien entre le défunt et la personne qui reçoit. Le concubin est parfois moins favorisé qu'un conjoint. Pour Camille et Nicolas, qui vivent à Fribourg, la page 3e pilier à Fribourg donne le point de départ cantonal. Aucun chiffre n'est donné ici : l'effet réel dépend du canton et des montants.
Séparation et mariage
Une séparation ne supprime pas la clause : c'est à vous de la modifier. Un mariage la rend, en partie, obsolète. Pour le cas d'un couple qui se sépare ou qui passe par une procédure de divorce, voyez 3e pilier et divorce, et pour le cas du couple marié, 3e pilier pour un couple marié.
Comparer avant de signer
Les prestataires n'offrent pas tous les mêmes options de clause, ni les mêmes pièces à fournir. Le comparatif des offres de 3e pilier permet de les regarder côte à côte. Si vous voulez qu'une comparaison personnalisée tienne compte de votre situation de couple non marié, vous pouvez demander une comparaison gratuite. La page Comment fonctionne Mon 3e Pilier explique qui traite la demande.
Questions fréquentes
Mon concubin est-il automatiquement bénéficiaire de mon 3a ?
Non. Le concubin est cité au deuxième rang de l'ordre prévu par l'OPP 3, mais seulement s'il remplit la condition de vie commune ininterrompue d'au moins cinq ans immédiatement avant le décès, ou s'il doit entretenir un ou plusieurs enfants communs. Et il partage ce rang avec d'autres personnes, notamment les descendants directs.
Cinq ans de vie commune, c'est un minimum absolu ?
Pour le 3a, c'est la durée que la loi retient pour la communauté de vie, sauf enfants communs. Elle doit être ininterrompue et précéder directement le décès. Une vie commune plus courte ne suffit pas à elle seule, d'où l'intérêt d'une clause écrite et d'une vérification auprès du prestataire.
Une clause suffit-elle à tout régler ?
Elle règle le sort du contrat visé, pas celui du reste de votre patrimoine. Pour le 3a, elle s'exerce dans le cadre des catégories prévues par la loi. Pour le 3b en police d'assurance, la liberté de choix est plus large. Le reste de la succession demande un testament.
Que se passe-t-il si j'ai des enfants d'une précédente union ?
Ils sont des descendants directs, donc au même rang que votre concubin dans l'ordre légal. Sans précision de votre part, le partage peut ne pas vous convenir. La clause permet de préciser les parts. Si votre situation est complexe, une comparaison personnalisée aide à repérer les options de chaque prestataire.
Comment prouver la vie commune ?
Les prestataires demandent en général des justificatifs de domicile et des pièces montrant le ménage commun. Posez la question à l'avance : savoir quelles pièces seront demandées facilite la tâche de votre partenaire à un moment difficile.
Mon partenaire peut-il toucher mon 3b ?
Si votre 3b est une police d'assurance, oui, à condition de le désigner par une clause. Le preneur peut désigner un tiers bénéficiaire sans l'accord de l'assureur. Si votre 3b est logé hors d'une police, il suit en règle générale les règles de la succession, où le concubin n'est pas héritier légal.
Et si nous nous marions ?
Le conjoint passe au premier rang de l'ordre du 3a. Relisez alors vos clauses 3a et 3b, ainsi que celle de la caisse de pension, pour qu'elles reflètent votre nouvelle situation.
Et si nous nous séparons ?
La clause ne s'annule pas toute seule. Modifiez-la, par écrit, auprès du prestataire. Tant que ce n'est pas fait, la désignation reste valable, ce qui peut surprendre.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.