
Dans cette page
Combien mettre chaque mois sur son 3e pilier ? Le montant juste est celui que vous pouvez verser sans toucher à votre réserve de sécurité et sans retarder vos factures. Ce n'est pas forcément le plafond de l'année : c'est une somme régulière, tenable, que vous pouvez maintenir même quand un mois est plus lourd que prévu. Cette page vous montre comment la trouver, pas à pas, sans vous mettre en difficulté.
La réponse courte
Pour un salarié affilié à une caisse de pension, le plafond du pilier 3a est fixé chaque année par la Confédération. En 2026, il est de CHF 7 258 avec un 2e pilier. Ce chiffre est un plafond, pas une cible : la loi n'oblige personne à l'atteindre, et elle ne fixe pas non plus de montant minimum. Certains prestataires peuvent toutefois imposer un seuil d'entrée ou un versement mensuel minimal ; il faut le vérifier avant de signer.
La réponse tient donc en trois phrases :
- Versez ce que votre budget laisse libre après vos charges fixes et votre épargne de précaution.
- Choisissez une somme que vous pourriez tenir plusieurs années, même en cas de coup dur.
- Gardez la possibilité de l'ajuster : un montant de départ modeste vaut mieux qu'un grand élan abandonné au bout de quelques mois.
Le détail dépend de votre revenu, de votre canton, de votre âge, de votre état civil et de votre affiliation au 2e pilier. Pour un tableau complet des plafonds, voyez la page montant maximal du 3e pilier.
CHF 7 258
Plafond 3a en 2026 avec un 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
CHF 36 288
Plafond 3a en 2026 sans 2e pilier (montant maximal)
Source: 3e pilier a — plafonds de déduction (OFAS)
CHF 7 373
Plafond 3a en 2027 avec un 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Commencer par son budget, pas par le plafond
L'erreur la plus courante chez les débutants consiste à partir du plafond et à se demander comment le financer. Il vaut mieux faire l'inverse : regarder ce qui reste, puis décider de ce qui part vers le 3a.
Étape 1 : listez vos charges fixes
Loyer, assurance maladie, impôts mis de côté, transports, téléphone, abonnements, remboursements éventuels. Ces dépenses reviennent chaque mois et ne se discutent pas. Votre versement 3a ne doit jamais les mettre en danger.
Étape 2 : constituez d'abord une réserve
L'argent du pilier 3a est bloqué : il n'est en principe disponible qu'à la retraite ou dans quelques situations prévues par la loi, comme le retrait anticipé pour acheter un logement. Si vous versez tout ce que vous avez et qu'une réparation de voiture ou une facture dentaire arrive, vous ne pourrez pas reprendre cet argent facilement. Une réserve de précaution sur un compte courant ou d'épargne libre passe donc avant.
Étape 3 : définissez la part « libre »
Ce qui reste après les charges fixes et la réserve, c'est votre marge. Une partie de cette marge peut aller au 3a, une autre à vos loisirs, à un projet à court terme, à un remboursement de dette. Il n'y a pas d'obligation d'y mettre toute la marge.
Étape 4 : arrondissez vers le bas
Choisissez un montant rond, légèrement inférieur à ce que vous pensez pouvoir faire. Il est plus facile d'augmenter ensuite que de réduire en urgence. Un versement qui échoue ou que vous interrompez n'a pas de conséquence légale en soi, mais il casse la régularité qui fait l'intérêt d'une épargne à long terme.
Trois façons de choisir son montant
Voici trois méthodes simples. Elles ne se valent pas dans toutes les situations : choisissez celle qui colle à votre manière de gérer l'argent.
Méthode 1 : une part fixe de votre revenu
Vous décidez d'affecter une part de votre revenu net au 3a, par exemple une petite part si vous débutez, plus grande si vos charges sont basses. L'avantage : le montant suit votre revenu. Si votre salaire augmente, le versement aussi. L'inconvénient : il demande un petit calcul à chaque changement de salaire.
Méthode 2 : une part du plafond annuel
Vous partez du plafond de l'année, vous choisissez de n'en atteindre qu'une partie (une moitié, un quart, selon votre aisance), puis vous divisez par le nombre de mois. Cette méthode a l'avantage de vous situer par rapport à un repère officiel. Attention : le plafond change d'une année à l'autre, donc votre mensualité de référence aussi.
Méthode 3 : un montant fixe automatisé
Vous fixez une somme fixe, confortable, et vous programmez un ordre permanent le jour de réception du salaire. L'argent part avant que vous ne le voyiez. Cette méthode protège contre l'oubli et contre la tentation de dépenser d'abord. Elle demande en revanche une réserve suffisante pour les mois difficiles.
| Critère | Part du revenu | Part du plafond | Montant fixe |
|---|---|---|---|
| Point de départ | Votre revenu net | Le plafond de l'année | Votre marge de budget |
| S'adapte à une hausse de salaire | Oui, automatiquement | Non, à réviser | Non, à réviser |
| Simplicité | Moyenne | Moyenne | Très simple |
| Risque principal | Calcul oublié | Plafond qui change | Montant trop ambitieux |
| Convient bien si | Le revenu varie un peu | Vous visez la déduction maximale | Vous voulez une habitude sans y penser |
Aucune de ces méthodes n'est « la meilleure » : ce sont trois portes d'entrée vers la même question. Si votre revenu varie beaucoup d'une année à l'autre, la page sur le revenu irrégulier et le 3a développe cette situation.
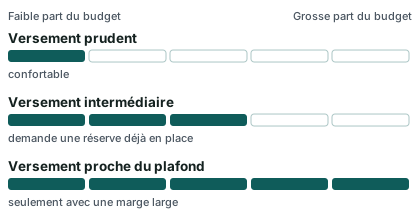
Le schéma suivant compare trois niveaux de versement mensuel du point de vue du budget. Les niveaux sont des appréciations qualitatives, pas des mesures ; le plafond annuel de l'année reste le repère officiel (source : OFAS, chiffres repères 2026).
Un exemple avec Thomas, 31 ans, Neuchâtel
Exemple fictif, donné à titre d'illustration.
Thomas a 31 ans, il est salarié à Neuchâtel, célibataire, sans enfant. Il est affilié à une caisse de pension : c'est donc le plafond « avec 2e pilier » qui le concerne. Son revenu est moyen. Il vient de lire que le 3a permet de déduire ses versements du revenu imposable.
Sa démarche
Thomas ne part pas du plafond. Il note ses charges fixes, vérifie qu'il dispose d'une réserve d'urgence et regarde ce qui reste à la fin du mois. Il constate qu'il peut mettre de côté une somme modeste sans gêne, pas davantage. Il hésite entre trois niveaux : un versement prudent, un intermédiaire, un proche du plafond divisé par le nombre de mois.
Il retient le niveau prudent pour six mois, avec l'idée de le revoir. Son raisonnement : mieux vaut un versement stable qu'un versement trop ambitieux abandonné. À la fin de la période, il vérifie que ses factures sont passées sans difficulté, puis relève un peu la mensualité.
Ce que l'impôt change, et ce qu'il ne change pas
Thomas se demande si son versement lui fera baisser son impôt. Le calculateur fiscal de l'Administration fédérale des contributions donne un ordre de grandeur pour un profil proche du sien. Pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Neuchâtel, avec un revenu imposable de CHF 60 000 en 2026, les impôts fédéral, cantonal et communal s'élèvent à CHF 10 857 sans versement 3a et à CHF 8 909 avec un versement de CHF 7 258, soit CHF 1 948 d'impôt en moins.
Deux précautions s'imposent. D'abord, ce résultat correspond au plafond versé en entier, pas à un versement partiel comme celui de Thomas. Ensuite, c'est un ordre de grandeur calculé sur des hypothèses précises, pas ce que Thomas gagnera réellement : l'effet réel dépend de son revenu imposable, de sa commune, de sa situation familiale et des autres déductions. Pour comprendre le mécanisme, lisez 3e pilier et impôts ; pour la situation de son canton, 3e pilier à Neuchâtel.
À titre de repère, le même calculateur donne, pour la même personne type, CHF 2 214 d'impôt en moins avec un revenu imposable de CHF 80 000, CHF 2 461 avec CHF 100 000 et CHF 2 931 avec CHF 150 000, toujours avec un versement de CHF 7 258. L'écart varie avec le revenu : cela montre pourquoi une réponse personnelle dépend de votre situation.
La leçon de l'exemple
La déduction fiscale est un bonus, pas une raison de verser plus que ce que vous pouvez. Si le versement vous met en tension, l'argent qui manque ailleurs coûtera plus que ce que l'impôt rapporte. L'objectif de Thomas est d'être régulier, pas de maximiser un chiffre.
Verser tous les mois ou une fois par an
Deux habitudes courantes coexistent. Chacune a ses atouts.
Les versements mensuels
Ils lissent l'effort dans le budget. Vous ne ressentez pas un gros prélèvement d'un coup, et vous profitez d'une certaine discipline : la somme part sans que vous ayez à y penser. Si vous investissez en titres, le versement régulier répartit aussi vos achats dans le temps. Cela ne protège pas d'une baisse, mais cela évite de tout placer à un seul moment. Pour comprendre ce risque, consultez peut-on perdre de l'argent avec un 3e pilier ?.
Le versement unique
Certains préfèrent verser une fois en fin d'année, parfois avec une prime ou un bonus. Les versements sont possibles à tout moment de l'année, jusqu'à la fin de l'année civile. Vous gardez de la souplesse : vous savez en décembre combien vous pouvez mettre sans risque. L'inconvénient est double : il faut avoir la somme disponible d'un coup, et l'on repousse sans cesse la décision, au risque de ne plus verser du tout. La page jusqu'à quand verser son 3e pilier précise le calendrier, et la check-list de fin d'année vous aide à ne rien oublier.
Mélanger les deux
Rien n'empêche de combiner : une mensualité modeste automatique, complétée en fin d'année si la situation le permet. Vérifiez toutefois auprès de votre prestataire s'il accepte des versements libres en plus de l'ordre permanent, et à quelles conditions.
Les frais à regarder, sans chiffre ici
Quelle que soit la fréquence, lisez la structure des frais : frais de gestion du compte ou du fonds, frais de transaction pour les titres, éventuels frais de dossier ou de résiliation pour une assurance. Demandez au prestataire de les indiquer par écrit et de vous expliquer comment ils se prélèvent. La page frais du 3e pilier détaille chaque catégorie.
Et si le revenu baisse ?
Un 3a se construit sur des années. Il y aura probablement des périodes où le budget se resserre : congé maternité ou paternité, changement d'emploi, réduction du taux d'activité, période de chômage, maladie. Que faire ?
Réduire ou suspendre le versement
Dans la plupart des cas, un compte 3a bancaire laisse libre de changer le montant ou de s'arrêter un temps ; il n'y a pas de sanction légale. Il faut toutefois lire les conditions de votre contrat. Les conditions peuvent varier d'un prestataire à l'autre : demandez-les par écrit avant d'ouvrir.
Attention aux contrats d'assurance
Avec une police d'assurance liée, les primes sont fixées au contrat. Cesser de les payer peut entraîner une réduction de la couverture ou une résiliation, avec une valeur de rachat parfois inférieure à ce que vous avez versé. Si vous craignez de ne pas tenir la prime, posez la question avant de signer : existe-t-il une option de suspension ? une libération du paiement des primes en cas d'incapacité de gain ? Pour aller plus loin, lisez résilier son 3e pilier assurance trop tôt.
Ne pas s'endetter pour verser
Il serait contraire à l'esprit du 3a de recourir à un crédit pour alimenter un compte bloqué. Si vous rencontrez une difficulté de paiement, la page je n'arrive plus à payer mon 3e pilier explique les pistes.
Un plan de repli à écrire dès le départ
Notez, à l'ouverture, trois choses : le montant que vous verserez en période normale, le montant minimal que vous accepteriez en période tendue, et la condition qui vous fera tout suspendre. Un plan écrit évite de décider dans l'urgence.
- Lister mes charges fixes du mois
- Vérifier que ma réserve de précaution existe
- Choisir une des trois méthodes de calcul
- Demander au prestataire s'il impose un montant minimal
- Demander comment suspendre ou modifier le versement
- Fixer une date pour réviser ma mensualité
Aller plus loin : le calculateur et la comparaison gratuite
Si vous voulez une estimation de la déduction pour votre situation, le calculateur 3e pilier vous aide à explorer l'effet d'un versement sur l'impôt. Il donne un ordre de grandeur, pas une promesse. Si vous débutez, la page 3a et premier emploi répond aux questions de départ ; pour savoir si ouvrir plusieurs comptes a un sens, voyez combien de comptes 3a ouvrir.
Le site présente les règles pour vous aider à comprendre ; il ne fixe pas votre montant et ne vous recommande aucun prestataire. Lorsque vous êtes prêt à voir ce qui existe, la comparaison des offres de 3e pilier présente les critères à regarder, et le formulaire « Demander une comparaison gratuite » permet de recevoir une comparaison adaptée à votre situation. La page comment fonctionne Mon 3e Pilier explique qui traite la demande.
Questions fréquentes
Existe-t-il un montant minimum pour ouvrir un 3a ?
La loi ne fixe pas de montant minimum. En pratique, certains prestataires imposent un montant d'entrée ou un versement mensuel minimal, d'autres non. Demandez cette information par écrit avant d'ouvrir, car elle varie d'une offre à l'autre.
Dois-je verser le plafond chaque année ?
Non. Le plafond est une limite supérieure de ce que vous pouvez déduire, pas une obligation. En 2026, il est de CHF 7 258 avec un 2e pilier. Vous pouvez verser moins, y compris très peu, selon votre budget.
Que se passe-t-il si je saute un mois de versement ?
Avec un compte 3a bancaire, en général rien de grave : il n'y a pas de sanction légale. Avec une police d'assurance, des primes impayées peuvent avoir des conséquences sur le contrat. Lisez les conditions et demandez ce qui se passe en cas de retard avant de signer.
Puis-je verser plus certains mois et moins d'autres ?
Souvent oui sur un compte bancaire, les versements étant libres. Dans un contrat d'assurance, les primes sont en principe fixées à l'avance. Vérifiez ce que votre prestataire accepte, notamment les versements exceptionnels en plus de l'ordre permanent.
Vaut-il mieux verser tous les mois ou en une fois ?
Les deux sont possibles, puisque les versements peuvent se faire à tout moment de l'année, jusqu'à la fin de l'année civile. Le versement mensuel facilite la discipline et lisse le budget ; le versement unique laisse plus de souplesse mais demande d'avoir la somme disponible. Choisissez selon votre rythme de revenus.
Le montant que je verse change-t-il l'économie d'impôt ?
Oui, la déduction dépend du montant versé, mais aussi de votre revenu imposable, de votre commune et de votre situation. Les exemples du calculateur de l'AFC sont des ordres de grandeur pour des profils types ; l'économie réelle dépend de votre dossier fiscal.
Que faire si mon revenu change beaucoup d'une année à l'autre ?
Prévoyez un versement de base modeste, que vous pouvez tenir toujours, puis complétez en fin d'année si l'année a été bonne. La page sur le revenu irrégulier et le 3a détaille cette approche, notamment pour les indépendants.
Puis-je changer de prestataire si le montant ne me convient plus ?
Oui, un transfert de 3a est possible, avec des démarches à suivre et parfois des frais selon le prestataire. Avant de transférer, comparez les conditions de sortie et d'entrée.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.