
Dans cette page
Oui, avec un permis B, vous pouvez ouvrir un pilier 3a. Le type de permis n'est pas le critère : ce qui compte, c'est que vous perceviez un revenu d'une activité lucrative soumise à l'AVS. Si vous venez de commencer un emploi en Suisse, cette condition est en général remplie. Il reste à réunir quelques pièces, à choisir la forme du compte, puis à effectuer un premier versement.
Cette page est un pur parcours d'ouverture. Elle ne compare pas les prestataires et ne dit pas lequel choisir : elle vous montre ce que l'on vous demandera, dans quel ordre, et pourquoi. Pour situer le 3a dans l'ensemble de la prévoyance, vous pouvez d'abord lire le 3e pilier suisse ou le pilier 3a.
Ce que le permis B permet, en deux phrases
Le permis B règle votre séjour en Suisse. Le droit de verser dans un 3a, lui, découle de votre activité : seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, d'une activité lucrative soumise à l'AVS peuvent cotiser. Sans activité lucrative, le versement n'est plus possible.
Deux conséquences concrètes pour vous :
- tant que vous travaillez en Suisse et que l'AVS est prélevée sur votre salaire, la porte est ouverte ;
- si vous cessez de travailler, ou si vous n'avez pas encore commencé, il vaut mieux attendre le premier salaire avant d'ouvrir.
Les titulaires d'un permis B sans permis d'établissement sont généralement soumis à l'impôt à la source sur le revenu de leur activité dépendante (art. 83 al. 1 de la loi fédérale sur l'impôt fédéral direct). Cela n'empêche pas d'ouvrir un 3a. Cela influence seulement la manière dont la déduction est prise en compte plus tard. Cette question fiscale fait l'objet d'une autre page : le 3a pas à pas avec un permis B et l'impôt à la source.
Et si je suis arrivé il y a peu de temps ?
L'ancienneté en Suisse n'est pas une condition. Une personne arrivée récemment, qui a signé un contrat de travail et reçu son premier salaire, peut ouvrir un compte. Si vous découvrez tout le système, cette page sur l'arrivée en Suisse place le 3a parmi les autres démarches du début.
Les documents que l'établissement vous demandera
Un prestataire de 3a doit vous identifier et comprendre votre situation. Il ne s'agit pas d'un contrôle particulier visant les étrangers : la même logique s'applique à tout le monde. Les pièces exactes varient d'un établissement à l'autre ; la liste ci-dessous correspond à ce que l'on demande le plus souvent. Demandez toujours la liste complète avant de vous déplacer ou de téléverser quoi que ce soit.
Une checklist plus détaillée existe aussi ici : documents pour ouvrir un 3a.
Les pièces usuelles et où les obtenir
| Pièce | D'où elle vient | Remarque utile |
|---|---|---|
| Permis de séjour B | Autorité cantonale des migrations | Gardez-en une copie lisible, recto et verso |
| Passeport ou carte d'identité | Votre pays d'origine | Il doit être en cours de validité |
| Contrat de travail ou attestation de l'employeur | Votre employeur | Montre que vous exercez une activité lucrative |
| Décompte de salaire | Votre employeur | Prouve que l'AVS est prélevée |
| Attestation de domicile | Commune de résidence | Parfois remplacée par une facture ou un bail |
| Justificatif de l'IBAN d'où partiront les versements | Votre banque | Le compte doit être à votre nom |
| Numéro AVS | Carte d'assuré ou certificat d'assurance | Certains établissements le demandent |
Aucun délai n'est garanti pour obtenir ces documents : tout dépend de l'employeur, de la commune ou de l'autorité. C'est pourquoi il est utile de les demander tôt.
Les questions que l'on vous posera en plus
À l'ouverture, vous répondrez à quelques questions sur votre situation :
- votre état civil et votre pays de résidence fiscale ;
- votre affiliation à une caisse de pension, c'est-à-dire au 2e pilier (LPP) ;
- l'origine des fonds qui alimenteront le compte ;
- vos préférences : compte d'épargne, placement en titres ou police d'assurance liée.
Répondez de manière exacte. Une affiliation au 2e pilier mal déclarée peut conduire à un versement supérieur à ce qui est permis, et à une déduction refusée.
Ouvrir le compte : les cinq gestes dans l'ordre
Le schéma suivant résume la chronologie. Il suit l'ordre le plus simple pour un débutant.
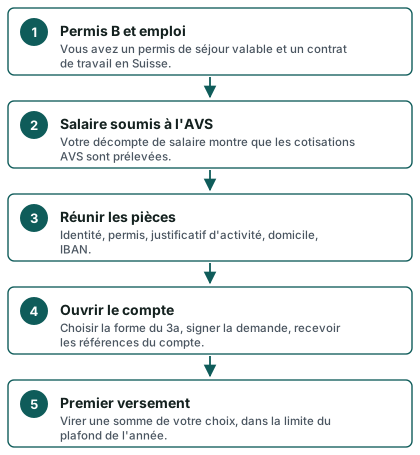
Geste 1 : vérifier que votre activité est bien soumise à l'AVS
Regardez votre fiche de salaire. Une ligne de cotisation à l'AVS (souvent notée AVS/AI/APG) doit y figurer. Si votre emploi vient de commencer et que vous n'avez pas encore de fiche, le contrat de travail suffit souvent au début. Au besoin, l'employeur peut vous remettre une attestation.
Geste 2 : savoir si vous êtes affilié à une caisse de pension
Cette information détermine votre plafond. La plupart des salariés sont affiliés au 2e pilier dès que leur salaire atteint le seuil fixé par la loi. Votre certificat de prévoyance, que la caisse envoie ou met en ligne, l'indique. En cas de doute, posez la question aux ressources humaines. Pour comprendre ce que recouvre ce 2e pilier, lisez la page sur la LPP.
Geste 3 : choisir la forme du 3a
Trois grandes familles existent :
- le compte 3a bancaire, détenu auprès d'une fondation bancaire de prévoyance ;
- le 3a en titres, où l'argent est investi et peut varier à la hausse comme à la baisse ;
- la police d'assurance liée, avec des primes fixées au contrat.
Ce site ne désigne aucun produit ni aucun prestataire. Il vous aide à comprendre. Pour préparer ce choix, vous trouverez le 3a bancaire expliqué à un débutant, le 3a en titres sans jargon et le rôle d'un contrat d'assurance. Si vous hésitez entre banque et assurance, cette page de comparaison de principe donne les critères.
Geste 4 : signer la demande d'ouverture
L'établissement vous remet un formulaire, ou vous le remplissez en ligne. Lisez trois points avant de signer :
- les frais : quels types existent, et comment sont-ils facturés ? La page sur les frais du 3e pilier explique comment les lire ;
- les conditions de sortie : que se passe-t-il si vous voulez changer de prestataire ? Voir le transfert d'un 3a ;
- la désignation des bénéficiaires en cas de décès, qui suit un ordre fixé par la loi.
Un compte 3a est lié : l'argent est bloqué jusqu'à un événement prévu par la réglementation. Vous ne pourrez pas le retirer librement.
Geste 5 : recevoir les références et attendre la confirmation
Une fois le dossier validé, vous recevez un numéro de compte 3a. C'est vers ce numéro que vous effectuerez vos versements. Ne mélangez pas ce compte avec votre compte privé : le 3a est un compte à part, avec ses propres règles.
Verser dès la première année : comment s'y prendre
Ouvrir le compte ne suffit pas : c'est le versement qui compte pour l'année. Deux repères officiels fixent le cadre en 2026.
7 258 CHF
Plafond 3a avec 2e pilier ("petit 3a"), par an en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier ("grande déduction"), maximum par an en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le premier montant concerne les salariés affiliés à une caisse de pension. Le second concerne les personnes qui n'y sont pas affiliées : il correspond à une part du revenu de l'activité lucrative, jusqu'à ce maximum, soit 20 % du revenu. Pour un salarié qui débute, c'est donc le petit plafond qui s'applique dans la grande majorité des cas. Si votre cas est différent, une comparaison personnalisée vous indiquera ce qui s'applique à vous.
Verser tout, ou une partie ?
Rien ne vous oblige à atteindre le plafond. Le plafond est une limite supérieure, pas un objectif. Un nouvel arrivant a souvent des dépenses d'installation importantes : garantie de loyer, assurances, mobilier. Verser une partie du plafond est parfaitement possible, et le montant peut varier d'une année à l'autre.
Pour trouver un rythme qui vous convient, vous pouvez consulter la page sur le montant à verser chaque mois. Pour connaître le plafond de l'année, voyez le montant maximal du 3e pilier.
Versement unique ou versements réguliers ?
Les deux fonctionnent. Un ordre permanent mensuel évite d'y penser et répartit l'effort sur l'année. Un versement unique en fin d'année laisse plus de souplesse, mais il faut alors respecter la date limite du prestataire. Le plus sûr est de demander cette date à l'établissement : elle est fixée par lui et peut précéder la fin du calendrier. Avant la fin de l'année, cette check-list vous aide à ne rien oublier. La page sur la date limite de versement détaille le principe.
Que faire si le versement dépasse le plafond ?
Un versement trop élevé n'ouvre pas droit à la déduction pour la part excédentaire, et le prestataire peut le refuser ou vous le renvoyer. Vérifiez donc votre plafond avant de virer une somme importante, surtout si vous avez changé de situation en cours d'année (nouvel emploi, affiliation à une caisse de pension).
Un point de vigilance sur l'année de l'arrivée
L'année où vous commencez à travailler en Suisse, vous n'avez peut-être eu un revenu que sur une partie de l'année. La règle des plafonds reste celle de l'année, mais votre capacité de versement dépend de votre budget réel. Ne forcez pas : un 3a se construit sur la durée, et la page premier emploi et 3a revient sur ce point.
Daniel, 26 ans, arrivé à Sion : son premier 3a
Voici un exemple pour illustrer le parcours. Daniel est une personne fictive, donnée comme illustration.
Daniel, 26 ans, arrive de Belgique pour travailler à Sion, en Valais. Il reçoit son permis B quelques semaines après sa prise de poste. À la fin de son premier mois, il remarque la ligne AVS sur sa fiche de salaire. Il en conclut qu'il remplit la condition d'activité lucrative.
Il demande à son employeur son certificat de prévoyance. Il y lit qu'il est affilié à la caisse de pension de l'entreprise : le petit plafond s'applique donc à lui. Il rassemble ensuite son permis, son passeport, son contrat, un décompte de salaire et un justificatif de domicile.
Daniel hésite entre un compte bancaire et un placement en titres. Il lit les explications sur les risques, puis décide de commencer par un compte bancaire, qu'il pourra faire évoluer plus tard. Il ouvre le compte en ligne, reçoit ses références et programme un ordre permanent correspondant à une petite partie du plafond. Son budget d'installation reste ainsi tenable.
À la fin de l'année, il reçoit l'attestation de son compte 3a. Il la range avec ses autres papiers fiscaux. Daniel n'a pas cherché le « meilleur » produit : il a avancé dans l'ordre, étape par étape, et il pourra comparer les offres quand il le souhaitera, en demandant une comparaison gratuite.
Ce que l'exemple ne dit pas : l'économie d'impôt réelle de Daniel dépend de son canton, de son revenu et de sa situation fiscale. Ce n'est pas une économie personnelle que l'on peut annoncer à l'avance.
Ce qu'il faut garder pour la déclaration
Un 3a ouvert sans trace écrite devient vite un casse-tête au moment de remplir la déclaration. Dès l'ouverture, constituez un dossier avec :
- la confirmation d'ouverture du compte et la convention signée ;
- l'attestation annuelle de versement, que le prestataire envoie en général au début de l'année suivante ;
- les ordres de virement ou relevés montrant les dates de versement ;
- votre certificat de prévoyance, qui prouve l'affiliation (ou non) au 2e pilier ;
- une copie de votre permis et de vos décomptes de salaire.
Impôt à la source : une précision utile
Pour les contribuables imposés à la source, le barème de l'impôt ne tient pas compte des cotisations 3a. Une taxation ordinaire ultérieure peut être demandée par écrit pour déduire ces cotisations, jusqu'au 31 mars de l'année suivante (art. 89a al. 3 LIFD). Cette page se limite à l'ouverture du compte : les modalités et les conséquences de cette démarche sont traitées dans la page consacrée à la fiscalité du permis B.
Pour la logique générale de la déduction, voyez 3e pilier et impôts et comment déclarer son 3e pilier.
Les erreurs à éviter au début
Les débutants rencontrent surtout les mêmes écueils. Vous les retrouverez en détail dans les erreurs fréquentes avec son 3e pilier. En résumé :
- ouvrir un compte sans avoir de revenu soumis à l'AVS ;
- oublier de mentionner son affiliation à une caisse de pension ;
- verser sur un compte qui n'est pas un compte 3a lié ;
- perdre l'attestation de versement ;
- signer un contrat sans avoir compris les conditions de sortie.
Questions fréquentes
Un permis B suffit-il pour ouvrir un 3a ?
Le permis B ne bloque pas l'ouverture. La condition de fond est d'exercer une activité lucrative soumise à l'AVS. Le prestataire vous demandera aussi des pièces d'identité et un justificatif de votre activité.
Puis-je ouvrir un 3a si je n'ai pas encore reçu mon premier salaire ?
Certains établissements acceptent l'ouverture sur présentation du contrat de travail, d'autres préfèrent un décompte de salaire. Un versement n'a de sens que si vous avez un revenu soumis à l'AVS. Demandez à l'établissement ce qu'il exige.
Mon employeur doit-il intervenir dans l'ouverture ?
Non, le 3a est une démarche individuelle. Votre employeur vous fournit seulement des documents : contrat, décompte de salaire, et certificat de prévoyance s'il y a une caisse de pension. Il n'a aucune obligation de contribuer à votre 3a.
Quel plafond s'applique à moi en 2026 ?
Si vous êtes affilié à une caisse de pension, le plafond de 2026 est de CHF 7 258. Sans affiliation au 2e pilier, il peut atteindre CHF 36 288, dans la limite de 20 % du revenu de l'activité lucrative. Votre certificat de prévoyance indique dans quel cas vous êtes.
Dois-je verser tout le plafond la première année ?
Non. Le plafond est un maximum. Vous pouvez verser une partie seulement, puis ajuster l'année suivante selon votre budget.
Que devient mon 3a si je quitte la Suisse ou si je perds mon emploi ?
Le compte reste ouvert, mais vos possibilités de verser dépendent de votre activité, et un retrait n'est possible que dans les cas prévus. Les pages quitter la Suisse et au chômage traitent ces situations.
Puis-je ouvrir plusieurs comptes 3a ?
C'est souvent possible. L'intérêt et les limites sont expliqués dans la page sur le nombre de comptes 3a.
Comment comparer plusieurs offres avant d'ouvrir ?
Posez les mêmes questions à chaque prestataire : frais, conditions de sortie, forme du placement. Si vous préférez, le formulaire Demander une comparaison gratuite permet de recevoir des offres comparables, et Comment ça marche explique le traitement de la demande.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.