
Dans cette page
Jusqu'à quand verser son 3e pilier pour l'impôt de l'année ? Jusqu'au 31 décembre, au plus tard. Mais attention : ce qui compte, ce n'est pas le jour où vous cliquez sur « valider » dans votre application. C'est le jour où l'argent est crédité sur votre compte ou votre police 3a. Si le crédit arrive en janvier, le versement compte pour l'année suivante.
Cette page répond à une seule question, pas à pas : quelle est la date limite, ce qui la rend piégeuse, et comment vous organiser pour ne pas la rater. Elle s'adresse à celles et ceux qui débutent avec un pilier 3a et qui craignent de manquer la fin d'année.
La réponse courte : le dernier jour de l'année civile
La règle tient en une phrase. Un versement n'est déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre de l'année concernée. Passé ce jour, c'est trop tard pour cette année-là, même d'un seul jour.
Pourquoi le 31 décembre ? Parce que la période fiscale correspond à l'année civile. Les impôts sur le revenu et sur la fortune sont fixés et prélevés pour chaque période fiscale. Il n'existe donc pas de « petite rallonge » en janvier : l'année fiscale se ferme avec l'année civile.
Deux points à retenir tout de suite :
- la date limite est la même pour tout le monde, quel que soit le canton ;
- elle vise le crédit de l'argent, pas la décision de verser.
Cette règle ne dit rien de la somme que vous pouvez verser. Le plafond dépend de votre situation, et surtout de votre affiliation à une caisse de pension. Pour le détail, voyez le montant maximal du 3e pilier.
Les repères officiels de l'année
Le bloc ci-dessous réunit quelques repères officiels. Ils sont donnés pour situer l'enjeu, pas pour calculer à votre place.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026 (maximum)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
jusqu'à dix ans
Années de cotisations 3a manquantes qu'un rachat peut couvrir
Source: Plafonds du 3e pilier a (montants-limites non imposables)
31 décembre
Dernier jour de crédit pour compter dans l'année
Source: 3e pilier a — plafonds de déduction
Ce qui compte : l'argent reçu, pas l'ordre donné
C'est le cœur du sujet. Quand vous payez depuis votre compte courant, trois moments se suivent :
- vous donnez l'ordre de virement ;
- votre banque débite votre compte et traite l'opération ;
- le prestataire du 3a crédite votre compte ou votre police.
Seul le troisième moment décide de l'année du versement. Le fait que l'argent soit parti de chez vous avant le 31 décembre ne suffit pas, si le crédit est inscrit après.
La date de valeur, ce petit mot qui change tout
Sur un relevé, vous voyez souvent deux dates : la date de l'opération et la date de valeur. La date de valeur est celle à partir de laquelle une somme est considérée comme disponible, ou comme reçue, sur le compte. Pour un 3a, c'est elle qu'il vaut mieux regarder, puisqu'elle dit quand le montant est réellement porté au crédit.
Une habitude utile : ne vous fiez pas au message « ordre exécuté ». Ouvrez ensuite le compte 3a et vérifiez la ligne du versement, avec sa date de valeur. Pour une attestation de fin d'année, le prestataire s'appuie sur les crédits enregistrés.
Pourquoi les derniers jours de décembre sont délicats
En fin d'année, plusieurs choses s'additionnent :
- les jours fériés réduisent le nombre de jours où les banques traitent les paiements ;
- les prestataires reçoivent beaucoup d'ordres en même temps ;
- certains arrêtent de prendre des ordres plus tôt que le dernier jour, pour des raisons d'organisation ;
- un week-end ou un jour férié peut décaler le traitement au premier jour ouvrable suivant.
Chaque prestataire a ses propres règles de traitement. La page ne les détaille pas et ne donne aucun délai chiffré, puisqu'ils varient et changent. La bonne démarche est simple : posez la question à votre prestataire avant décembre, par écrit, et gardez la réponse.
Exemple : Julie, 27 ans, Genève
Exemple fictif. Julie a 27 ans. Elle est salariée à Genève et affiliée à une caisse de pension. C'est la première fois qu'elle ouvre un 3a. Elle a mis de côté de quoi verser une partie du plafond de l'année et décide de tout verser en une fois.
Elle ne s'y prend pas à la dernière minute. Elle donne son ordre de virement vers la fin de décembre, puis elle contrôle. Le lendemain, elle ouvre son compte 3a et regarde la date de valeur du versement. Le crédit y figure bien avant la fin de l'année. Elle enregistre une capture de la ligne et attend l'attestation du prestataire pour sa déclaration.
Ce que cet exemple montre : Julie ne s'est pas contentée de payer. Elle a vérifié le crédit. C'est la seule preuve qui compte.
Pour situer l'enjeu fiscal, le calculateur de l'Administration fédérale des contributions donne un ordre de grandeur. Pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Genève, avec un revenu imposable de CHF 100 000 en 2026, les impôts fédéral, cantonal et communal s'élèvent à CHF 20 651 sans versement 3a et à CHF 18 353 avec un versement 3a de CHF 7 258, soit CHF 2 298 d'impôt en moins. C'est un ordre de grandeur calculé avec ces hypothèses, pas une économie personnelle : l'effet réel dépend de votre revenu, de votre canton, de votre état civil et d'autres éléments de votre situation. Pour aller plus loin, voyez comment calculer son économie d'impôt avec un 3e pilier.
Que faire si le virement arrive en retard
Cela arrive. L'ordre est donné à temps, mais le crédit tombe en janvier. Que se passe-t-il ?
Le versement compte pour l'année suivante
Le versement n'est pas perdu. Il est simplement rattaché à l'année pendant laquelle il est crédité. Il reste un versement 3a valable, bloqué comme les autres, et il sera déductible pour l'année suivante, dans la limite du plafond de cette année-là.
Ce que vous perdez, c'est la déduction de l'année qui vient de se terminer. Pour cette année-là, il n'y a plus de solution simple : la date est passée.
Le piège du plafond de l'année suivante
Rattacher un versement à l'année suivante a une conséquence. Il occupe une partie du plafond de cette année-là. Si vous avez déjà prévu de verser le plafond complet, vous risquez de dépasser la limite. Un versement au-delà du plafond n'est pas déductible, et la différence doit être traitée avec votre prestataire.
Pour rester dans les limites, tenez un petit récapitulatif : année, montant, date de valeur. Les plafonds évoluent d'une année à l'autre, comme le montre l'évolution du montant maximal et la page sur les plafonds 3a 2027.
Peut-on rattraper une année manquée ?
Pour certaines situations, oui, mais par une voie particulière : le rachat rétroactif. Il permet de combler des cotisations 3a manquantes, pour jusqu'à dix ans. Il est déductible l'année où il est effectué. C'est une nouveauté à partir de l'année fiscale 2026, avec un rachat portant sur l'année 2025.
Une condition à connaître : il faut d'abord verser l'intégralité de la cotisation due pour l'année en cours (2026), puis seulement après verser en une fois celle de 2025. Ce n'est donc pas une « seconde chance » automatique pour un retard de virement. Les règles précises, les conditions personnelles et les justificatifs sont expliqués dans le principe du rachat rétroactif du 3a et dans le rachat rétroactif et le 3e pilier, pas à pas. Selon votre situation, la possibilité varie : il vaut mieux la faire vérifier avant de compter dessus.
Les gestes à faire si vous voyez le retard arriver
Si, vers la fin décembre, vous constatez que le crédit ne sera pas posté à temps :
- contactez votre prestataire pour savoir quel jour le crédit sera inscrit ;
- ne vous fiez pas à une promesse orale : demandez une confirmation écrite ;
- si le crédit passe en janvier, prévoyez-le dans votre plan de l'année suivante ;
- ne versez pas deux fois « pour être sûr », au risque de dépasser le plafond.
Verser en une fois ou chaque mois
La date limite ne pèse pas du tout de la même façon selon votre manière de verser. Il existe deux grandes façons de faire. Les deux sont possibles, et le meilleur choix dépend de votre budget et de votre prestataire.
Verser en une fois
Vous versez la somme d'un seul coup, en général vers la fin de l'année. C'est simple, mais vous prenez le risque de vous retrouver à la limite de la date. C'est le cas où la vérification du crédit est la plus importante.
Avantage : une seule opération à surveiller. Inconvénient : tout repose sur une seule date. Il faut aussi avoir la somme disponible en une fois, ce qui n'est pas toujours simple pour un budget de début de carrière.
Verser chaque mois
Vous mettez en place un ordre permanent. Les versements se répartissent sur l'année, et le dernier tombe en décembre ou plus tôt. Cela allège le budget et réduit le stress de la fin d'année.
Même ici, le dernier versement de décembre mérite un contrôle. Un ordre permanent peut être exécuté un jour donné du mois, puis traité par le prestataire ensuite. Vérifiez à quelle date le dernier mois est crédité, surtout si l'exécution tombe tard dans le mois. Pour réfléchir au rythme qui vous convient, voyez combien verser par mois sur son 3e pilier.
Un mélange des deux
Beaucoup de personnes combinent les deux : un petit versement régulier, plus un complément en fin d'année quand le revenu réel est connu. Ce mélange est possible tant que le total reste dans le plafond de l'année.
| Façon de verser | Avantage | Point d'attention pour la date |
|---|---|---|
| En une fois | Une seule opération | Tout repose sur un seul crédit, à contrôler |
| Chaque mois | Budget lissé | Vérifier le crédit du dernier mois |
| Mélange des deux | Souplesse en fin d'année | Garder le total sous le plafond |
Prévoir son agenda de fin d'année
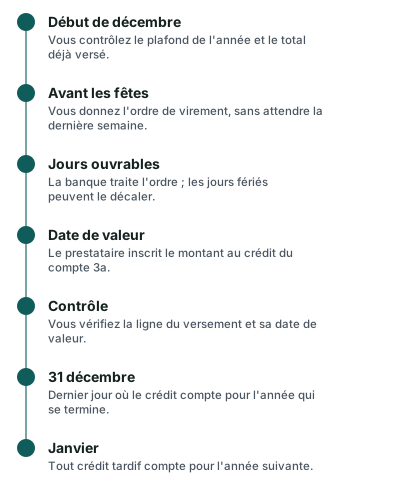
Une date limite connue se prépare. Voici un déroulé simple, sans chiffre, pour ne rien laisser au hasard. La frise suivante montre l'ordre des moments qui comptent en décembre.
La frise ci-dessous suit un versement du moment où vous le décidez jusqu'au moment où il est enregistré :
Les questions à régler avant décembre
Prenez un moment, tranquillement, pour répondre à ces points :
- Quel est le plafond qui s'applique à moi cette année ? (Cela dépend de mon affiliation à une caisse de pension.)
- Combien ai-je déjà versé depuis janvier ?
- Mon prestataire a-t-il un jour limite pour recevoir les ordres ?
- Mon virement part-il de la même banque ou d'une autre ?
- Qui reçoit l'attestation, et à quelle adresse ?
Une check-list simple
- Vérifier le plafond de l'année et le total déjà versé
- Demander au prestataire sa règle de fin d'année, par écrit
- Donner l'ordre de virement avant les derniers jours
- Contrôler la date de valeur sur le compte 3a
- Garder une capture ou le relevé du versement
- Attendre l'attestation avant de remplir la déclaration
Une version plus complète existe dans la check-list avant de verser en fin d'année. Si vous avez déjà versé, la page déclarer son 3e pilier aux impôts explique la suite.
Et si votre situation est particulière ?
Les règles ci-dessus valent pour la plupart des salariés. Quelques cas demandent plus d'attention :
- Vous arrivez en Suisse ou vous la quittez en cours d'année. L'année est alors coupée en deux, et la question du droit de verser se pose autrement.
- Vous êtes indépendant. Votre revenu n'est connu qu'à la clôture, et le plafond dépend de votre affiliation à une caisse de pension.
- Vous êtes imposé à la source. La déduction du 3a peut passer par une taxation ordinaire ultérieure, avec ses propres délais.
Dans ces cas, la réponse dépend de votre situation, et une comparaison personnalisée aide à y voir clair. Le gabarit du site vous permet de demander une comparaison gratuite d'offres 3a et 3b, et la page comment ça marche explique qui traite votre demande. Pour comparer sereinement avant de verser, voyez aussi la page de comparaison des offres de 3e pilier.
Questions fréquentes
Quelle est la date limite pour verser son 3e pilier ?
Le versement doit être crédité sur le compte ou la police 3a au plus tard le 31 décembre de l'année concernée. Passé cette date, il compte pour l'année suivante.
La date de mon ordre de virement suffit-elle ?
Non. Seul compte le jour où l'argent est crédité chez le prestataire du 3a. Un ordre donné à temps mais crédité en janvier est rattaché à l'année suivante. Contrôlez toujours la date de valeur sur le compte 3a.
Que se passe-t-il si mon versement arrive les premiers jours de janvier ?
Il n'est pas perdu. Il devient un versement de l'année qui commence, bloqué comme tout 3a. En revanche, il n'est plus déductible pour l'année écoulée, et il occupe une part du plafond de la nouvelle année.
Y a-t-il un délai en janvier pour rattraper l'année passée ?
Non. La période fiscale correspond à l'année civile, et il n'existe pas de prolongation pour le versement. Pour les années manquées, il existe seulement le rachat rétroactif, soumis à des conditions précises.
Les weekends et jours fériés changent-ils quelque chose ?
Oui, ils peuvent retarder le traitement. Un ordre donné tard dans l'année peut n'être traité qu'au premier jour ouvrable suivant, c'est-à-dire parfois après le 31 décembre. Mieux vaut verser avant les fêtes.
Faut-il verser en une fois ou par mensualités ?
Les deux sont possibles. En une fois, tout repose sur un seul crédit à vérifier. Par mensualités, le budget est lissé, mais le dernier mois mérite le même contrôle. Le total doit rester dans le plafond de l'année.
Le plafond change-t-il d'une année à l'autre ?
Oui. En 2026, le plafond avec 2e pilier est de 7 258 CHF, et de 7 373 CHF en 2027. Sans 2e pilier, le maximum est de 36 288 CHF en 2026. Le montant qui vous concerne dépend de votre situation.
Mon versement me fera-t-il payer moins d'impôt ?
Le versement est déductible du revenu imposable, mais l'effet réel dépend de votre revenu, de votre canton et de votre situation. Le calculateur fédéral ne donne qu'un ordre de grandeur, avec ses hypothèses. Une comparaison personnalisée aide à situer votre cas.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.