
Dans cette page
Quand on forme un couple marié dont l'un travaille en Suisse et l'autre en France, la question du 3e pilier se pose vite : ouvre-t-on un seul compte pour la famille, ou un par personne ? Qui a le droit de verser, et qui peut ensuite déduire ces versements de son revenu ? Le sujet du 3e pilier pour un couple marié paraît compliqué, mais il repose sur une idée simple : le 3a est un droit personnel, lié à un revenu du travail soumis à l'AVS. Cette page vous guide pas à pas, avec un couple fictif comme fil conducteur, pour que vous sachiez quoi vérifier avant de choisir un compte.
Chacun son compte 3a, ou un seul ?
Première règle à retenir : un compte 3a appartient à une seule personne. Il n'existe pas de compte 3a commun à un couple, même marié. Le nom du titulaire est celui de la personne qui exerce l'activité lucrative et qui verse l'argent. Si deux conjoints veulent chacun épargner dans cette forme de prévoyance, ils ouvrent donc chacun leur propre compte, ou leur propre police d'assurance liée.
Pourquoi cette règle ? Parce que le pilier 3a est une prévoyance individuelle liée : l'État accorde un avantage fiscal en échange d'une affectation précise de l'argent, la retraite. Cet avantage n'est pas accordé à une famille, mais à une personne qui a un revenu d'activité. Le droit de verser dépend donc de ce que vous gagnez et de la façon dont vous êtes affilié, pas de votre état civil.
Ce que le mariage change, et ce qu'il ne change pas
Le mariage ne vous donne pas un droit supplémentaire de verser. Il ne vous en retire pas non plus. Il a des effets à trois endroits seulement :
- la déclaration d'impôt, qui est en principe commune pour les époux domiciliés ensemble ;
- la désignation des bénéficiaires, où le conjoint occupe une place particulière (voir plus bas) ;
- le partage en cas de divorce ou de décès, où les avoirs de prévoyance entrent dans les calculs entre époux. Sur ce point, la page 3e pilier et divorce détaille ce qu'il faut savoir.
Le droit de verser, lui, reste attaché à chaque personne. Pour un panorama plus large, vous pouvez lire le 3e pilier pour un couple marié.
Un conjoint sans revenu suisse peut-il ouvrir un 3a ?
Dans un couple franco-suisse, cette question revient presque toujours. Le droit au 3a est limité à la personne qui exerce une activité lucrative soumise à l'AVS en Suisse. Un conjoint qui n'a aucun revenu de ce type ne peut pas alimenter un compte 3a, même si son partenaire gagne bien sa vie. Il n'est pas possible non plus de « prêter » son droit de verser à l'autre : chacun épargne avec son propre revenu et dans la limite de son propre plafond.
Cela ne veut pas dire que le conjoint sans revenu suisse est oublié. Il peut être désigné bénéficiaire, et le couple peut se tourner vers d'autres formes d'épargne, comme le pilier 3b, qui n'obéit pas aux mêmes règles. La page pilier 3b explique cette autre voie.
Qui peut déduire quoi
Deuxième étape : distinguer verser et déduire. Verser, c'est mettre de l'argent sur le compte. Déduire, c'est retirer ce montant de votre revenu imposable, ce qui réduit votre impôt. Les deux vont ensemble, mais pas toujours au même endroit, surtout lorsqu'un des conjoints travaille de l'autre côté de la frontière.
La règle de principe pour les époux
Lorsque les deux époux exercent une activité lucrative et versent des cotisations à une forme reconnue de prévoyance, chacun peut prétendre à sa déduction. Autrement dit, la déduction n'est pas partagée entre eux ni limitée à une seule déduction par ménage : elle s'apprécie personne par personne. C'est ce que prévoit l'art. 7 al. 1 de l'ordonnance sur les déductions admises fiscalement pour les cotisations à des formes reconnues de prévoyance (OPP 3).
Cette règle vaut pour deux personnes qui sont toutes les deux dans le système suisse. Dans notre couple franco-suisse, un seul des deux a un revenu soumis à l'AVS suisse. Le principe reste le même : seul celui qui remplit les conditions peut verser et déduire, dans la limite de son plafond.
Les plafonds de l'année
Le montant que vous pouvez verser dépend de votre affiliation au 2e pilier. Voici les repères officiels :
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables), OFAS
36 288 francs
Plafond 3a 2026 sans 2e pilier (maximum)
Source: Plafonds du 3e pilier a (montants-limites non imposables), OFAS
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a, décision du Conseil fédéral
36 864 francs
Plafond 3a 2027 sans 2e pilier (maximum)
Source: Plafonds du 3e pilier a, décision du Conseil fédéral
Pour un salarié affilié à une caisse de pension, c'est le plafond le plus bas qui s'applique. Pour un indépendant sans 2e pilier, le plafond est une part de son revenu d'activité, jusqu'à un maximum : en 2026, 20 % du revenu, au plus 36 288 francs par an. La page sur le montant maximal du 3e pilier reprend ces cas, et celle sur les plafonds 3a 2027 détaille ce qui change l'an prochain.
Ces plafonds sont individuels. Si chaque conjoint a droit au sien, ils ne s'additionnent pas pour le couple et ne se transfèrent pas : la part du plafond que l'un n'utilise pas ne peut pas être versée par l'autre.
Le tableau des règles à retenir
| Critère | Conjoint qui travaille en Suisse | Conjoint qui travaille en France |
|---|---|---|
| Droit de verser en 3a | Oui, avec un revenu soumis à l'AVS | En principe non, faute de revenu d'activité suisse |
| Plafond qui s'applique | Selon l'affiliation au 2e pilier | Aucun plafond suisse à utiliser |
| Où la déduction se fait | Dans la déclaration où ce revenu est imposé | Rien à déduire côté suisse |
| Titulaire du compte | Cette personne seule | Pas de compte 3a pour elle |
| Place dans l'ordre des bénéficiaires | Peut désigner son conjoint | Peut être désigné par son conjoint |
| Autre voie d'épargne | Pilier 3b possible en plus | Prévoyance du pays où elle travaille |
Ce tableau donne la règle de principe. Votre cas réel dépend de votre lieu de résidence, de votre permis, du régime fiscal appliqué à votre revenu et de la façon dont votre travail est assuré. C'est précisément ce qu'une comparaison personnalisée permet de préciser.
Impôt à la source, résidence : ce qui peut tout changer
Lieu de travail et lieu de résidence ne coïncident pas toujours. Deux situations sont fréquentes dans un couple franco-suisse.
Vous habitez en Suisse. Les travailleurs sans permis d'établissement, domiciliés ou en séjour en Suisse, sont soumis à un impôt à la source sur le revenu de leur activité dépendante (art. 83 al. 1 de la loi sur l'impôt fédéral direct, LIFD). Or le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Une personne dans ce cas ne voit donc pas sa déduction appliquée automatiquement. Elle peut toutefois demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) pour faire valoir ses cotisations (art. 89a al. 3 LIFD). La page permis B et impôt à la source en donne le déroulé.
Vous habitez en France et travaillez en Suisse. Les personnes imposées à la source qui ne sont pas domiciliées en Suisse peuvent déduire leurs cotisations 3a si elles remplissent les conditions de l'art. 99a LIFD, ou si une taxation ultérieure d'office a lieu selon l'art. 99b LIFD. Concrètement, cet article ouvre la possibilité de demander une taxation ordinaire ultérieure, au plus tard le 31 mars de l'année qui suit l'année fiscale, notamment si une part prépondérante des revenus mondiaux du ménage, conjoint compris, est imposable en Suisse, ou si la situation est comparable à celle d'une personne domiciliée en Suisse. C'est la logique du statut de quasi-résident.
Dans un couple dont un conjoint travaille en France, ses revenus français entrent dans le calcul de cette « part prépondérante ». C'est l'un des points qui rend l'analyse propre à chaque ménage. Pour le cas du travailleur frontalier seul, la page J'habite en France et je travaille en Suisse fait le tour de la question.
Inès et Mathieu : leur situation pas à pas
Pour rendre tout cela concret, suivons un couple fictif, présenté ici à titre d'exemple. Exemple : Inès, 34 ans, travaille à Lausanne ; Mathieu, 36 ans, travaille à Pontarlier. Mariés, ils ont des enfants et vivent dans le canton de Vaud. Inès verse une partie du plafond sur son compte 3a. Mathieu, lui, ne verse rien dans un 3a suisse.
Cette situation ne dit rien de ce que vous devez faire : elle illustre un raisonnement.
Étape 1 : qui a un revenu soumis à l'AVS suisse ?
Inès est salariée à Lausanne. Son employeur la déclare à l'AVS suisse et, selon son salaire, à une caisse de pension (2e pilier). Elle a donc un revenu d'activité lucrative en Suisse : elle remplit la condition de base pour ouvrir un 3a.
Mathieu travaille de l'autre côté de la frontière. Son salaire est soumis au régime de sécurité sociale français, pas à l'AVS suisse. Il n'a donc, en principe, pas de revenu qui lui donne droit à un 3a suisse. Il devra vérifier sa situation précise (statut, couverture sociale, éventuelle activité accessoire en Suisse), car certaines combinaisons existent.
Étape 2 : quel plafond pour Inès ?
Inès est affiliée à une caisse de pension. Le « petit » plafond de l'année s'applique donc à elle : 7 258 francs en 2026, puis 7 373 francs en 2027. Elle n'est pas obligée de verser le plafond entier. Dans l'exemple, elle en verse une partie, selon son budget familial. Ce qu'elle verse ne dépend pas du salaire de Mathieu, et celui-ci ne peut pas lui transférer son droit.
Étape 3 : où Inès déduit-elle son versement ?
La famille vit dans le canton de Vaud et Inès y est soumise à l'impôt. Le traitement exact de sa déduction dépend de son permis, de la nationalité des conjoints, et du régime appliqué au couple : imposition ordinaire ou impôt à la source. Si la famille est imposée à la source, Inès devra penser à la taxation ordinaire ultérieure, avec la date butoir du 31 mars de l'année suivante. Pour comprendre la mécanique de l'impôt, vous pouvez parcourir 3e pilier et impôts.
Étape 4 : et le revenu français de Mathieu ?
Le salaire de Mathieu est imposé selon les règles du pays concerné, en tenant compte de la convention entre les deux États pour éviter la double imposition. Les règles françaises de déclaration du 3e pilier suisse sont à part : la page déclarer son 3e pilier suisse dans sa déclaration française explique ce volet.
Étape 5 : le schéma d'ensemble
Le schéma suivant résume qui cotise où, qui déduit et qui est bénéficiaire dans cet exemple.
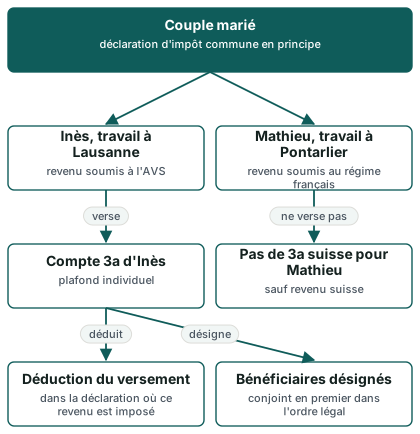
Si la famille vivait en France et qu'Inès faisait le trajet vers Lausanne, la photographie changerait : Inès serait frontalière, imposée à la source en Suisse, et la voie de la déduction passerait par l'art. 99a LIFD évoqué plus haut. Le compte 3a resterait le sien, mais la façon de déduire ne serait plus la même.
Désigner ses bénéficiaires
Le 3a ne se transmet pas comme un compte courant. En cas de décès du titulaire, l'argent ne tombe pas automatiquement dans la succession : il suit un ordre de bénéficiaires fixé par la réglementation sur la prévoyance liée. Ce mécanisme a une conséquence importante pour un couple dont les résidences et les nationalités diffèrent.
L'ordre légal en bref
Sans démarche de votre part, l'ordre de principe place en tête le conjoint survivant (ou le partenaire enregistré), avant les enfants et les autres proches. Les concubins, eux, ne figurent pas dans cet ordre par défaut ; ils doivent remplir des conditions précises ou être désignés expressément, lorsque le prestataire le permet. Pour ce cas, la page concubins et 3e pilier donne les détails.
Dans un couple marié, l'ordre légal est en général cohérent avec ce que les époux souhaitent : le conjoint passe en premier. C'est une bonne nouvelle, mais il y a des pièges.
Pourquoi y penser quand on est franco-suisse
- Le droit applicable à la succession peut être celui du pays de résidence habituelle. Or le 3a obéit à des règles propres, qui s'appliquent en parallèle de la succession. Le même décès peut donc relever de deux logiques à la fois.
- Les enfants peuvent avoir une place dans l'ordre. Selon la composition de la famille, notamment en cas de remariage, des enfants d'un premier lit ne sont pas toujours les enfants du conjoint survivant.
- La clause bénéficiaire que vous donnez à votre prestataire doit être précise. Elle peut préciser, dans le cadre prévu, la répartition entre plusieurs bénéficiaires, mais ne peut pas contourner l'ordre légal à volonté.
- Un changement de situation (naissance, divorce, décès d'un proche, déménagement) doit entraîner une relecture de la clause.
Pour approfondir, consultez 3e pilier et décès et hériter d'un 3e pilier.
Les bons réflexes
Demandez à votre prestataire une confirmation écrite de la clause qu'il a enregistrée, et conservez-la avec vos papiers. Parlez-en à votre conjoint : celui-ci doit savoir qu'un compte 3a existe, où il se trouve et qui le gère. Un compte dont personne ne connaît l'existence peut rester dormant longtemps.
Que se passe-t-il si l'un des deux part
Un couple franco-suisse bouge souvent : mutation, retour au pays, changement d'employeur, naissance d'un enfant de l'autre côté de la frontière. Voici les cas les plus courants, vus du point de vue du 3a.
Mathieu trouve un emploi en Suisse
Si Mathieu commence à travailler en Suisse, son revenu devient soumis à l'AVS suisse. Il acquiert alors, pour lui seul, le droit d'ouvrir un compte 3a. Son plafond dépendra de son affiliation à une caisse de pension. Chacun aura alors son propre compte, sa propre déduction et son propre plafond, ce qui correspond au principe de l'art. 7 al. 1 OPP 3 vu plus haut. Les démarches pour un premier compte sont décrites dans ouvrir son premier compte 3a.
Inès quitte la Suisse
Si Inès quitte la Suisse pour s'installer en France, son 3a ne disparaît pas. Les conditions pour le retirer ou le conserver dépendent de son nouveau statut, de la poursuite ou non d'une activité en Suisse et de sa future résidence. Il peut falloir attendre un moment précis, ou transférer l'argent vers un autre prestataire. La page je quitte la Suisse : que devient mon 3e pilier traite ce scénario, et celle sur quitter la Suisse et récupérer son 3a détaille le retrait.
L'un des deux arrête de travailler
Si le conjoint qui verse le 3a cesse son activité, il perd le droit de verser tant qu'il n'a plus de revenu d'activité soumis à l'AVS. Son capital déjà constitué reste en place. Ce cas est fréquent en cas de congé parental prolongé. Voir à ce sujet temps partiel ou au foyer.
Plus tard, après l'âge de référence, il reste possible de continuer à cotiser tant qu'une activité lucrative est exercée, mais seulement jusqu'à cinq ans après l'âge de référence. Passé ce délai, le droit à la déduction disparaît. Cette règle s'applique à chacun, indépendamment de l'âge de son conjoint.
Séparation ou divorce
En cas de divorce, les avoirs de prévoyance des deux conjoints entrent dans le partage, avec des règles qui dépendent du régime matrimonial et du droit applicable. Dans un couple franco-suisse, le tribunal compétent et le droit applicable peuvent varier, ce qui complique l'analyse. Il vaut mieux connaître d'avance la liste de vos avoirs, des deux côtés de la frontière.
Les premiers gestes à faire ensemble
Un couple n'a pas besoin de tout régler en une soirée. Voici un ordre simple, du plus utile au moins urgent.
- Poser les faits. Où habitez-vous ? Où travaille chacun ? Quel permis, quel régime fiscal ? Ces trois réponses décident presque tout.
- Identifier qui a un revenu soumis à l'AVS suisse. Seule cette personne peut ouvrir un 3a.
- Vérifier l'affiliation au 2e pilier. Elle détermine le plafond applicable.
- Décider du montant que le budget familial permet. Un 3a est en grande partie bloqué : mieux vaut verser ce que l'on peut sans toucher à la trésorerie du quotidien.
- Choisir la forme du compte : compte bancaire, titres ou assurance. La page 3e pilier : banque ou assurance aide à comprendre les différences.
- Compléter la clause bénéficiaire et en garder une copie.
- Prévoir la déclaration d'impôt : à qui revient la déduction, et quelle date limite faut-il retenir.
La liste ci-dessous reprend ces points sous forme de checklist :
- Noter où chaque conjoint habite, travaille et paie ses impôts
- Identifier lequel des deux a un revenu soumis à l'AVS suisse
- Vérifier si ce conjoint est affilié à une caisse de pension
- Retrouver le plafond de l'année qui correspond à sa situation
- Rassembler les documents pour ouvrir un 3a
- Demander à plusieurs prestataires leurs conditions, y compris sur les frais et la clause bénéficiaire (voir 10 questions à poser)
- Vérifier si l'impôt à la source s'applique, et noter la date limite de la taxation ordinaire ultérieure
- Informer le conjoint de l'existence et de l'emplacement du compte
- Relire la clause bénéficiaire après chaque grand changement de vie
Comparer sans s'engager
Une fois ces points posés, il devient plus facile de comparer des offres : vous savez qui verse, combien au maximum, et ce qu'il vous faut dans la clause bénéficiaire. Le formulaire « Demander une comparaison gratuite » vous permet de recevoir une comparaison d'offres 3a et 3b adaptée à votre situation. Vous restez libres de donner suite ou non. Pour comprendre qui traite la demande, consultez comment fonctionne Mon 3e Pilier, et pour une vue d'ensemble, le comparatif des offres.
Questions fréquentes
Un couple marié peut-il ouvrir un compte 3a commun ?
Non. Le 3a est une prévoyance individuelle liée : un compte appartient à une seule personne, celle qui a un revenu d'activité soumis à l'AVS. Deux époux qui travaillent tous les deux en Suisse ouvrent chacun leur compte. Il n'y a pas de compte commun, même si le ménage fait une déclaration d'impôt commune.
Mon conjoint travaille en France : puis-je verser pour lui dans mon 3a ?
Non. Le droit de verser est personnel. Vous ne pouvez pas utiliser le plafond de votre conjoint ni lui transférer le vôtre. Si votre conjoint n'a pas de revenu soumis à l'AVS suisse, il ne peut pas alimenter de 3a. Vous pouvez en revanche le désigner comme bénéficiaire du vôtre.
Chacun des époux peut-il déduire son versement ?
Oui, lorsque les deux exercent une activité lucrative et versent à une forme reconnue de prévoyance : l'art. 7 al. 1 OPP 3 prévoit que chacun peut prétendre à sa déduction. Chacun reste limité par son propre plafond. Dans un couple franco-suisse, la condition est remplie pour celui qui a un revenu suisse.
Quel plafond s'applique à moi en 2026 ?
Si vous êtes affilié à une caisse de pension, le plafond de 2026 est de 7 258 francs. Sans 2e pilier, par exemple comme indépendant, il atteint 20 % du revenu d'activité, au maximum 36 288 francs par an. En 2027, ces montants seront de 7 373 francs et de 36 864 francs. Votre situation personnelle (affiliation, revenu) détermine ce qui vous concerne vraiment.
Je suis imposé à la source : comment déduire mon 3a ?
Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Vous pouvez demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure pour faire valoir vos versements. Notez la date dès le premier versement : elle est stricte, et la page 3e pilier et impôt à la source vous aide à ne pas la manquer.
Mon conjoint reçoit-il automatiquement mon 3a en cas de décès ?
En principe, le conjoint survivant figure en tête de l'ordre légal des bénéficiaires. Vous pouvez toutefois préciser votre volonté, dans le cadre prévu, par une clause remise à votre prestataire. Il vaut mieux vérifier que cette clause est enregistrée et à jour, surtout après un mariage, une naissance ou un divorce.
Les concubins ont-ils les mêmes droits que les époux ?
Pas automatiquement. Un concubin ne figure pas dans l'ordre légal de la même façon qu'un conjoint. Certaines conditions ou une désignation expresse peuvent changer cela, selon les règles du prestataire. Si vous n'êtes pas mariés, relisez la page sur les concubins avant de décider.
Que devient mon 3a si je m'installe en France ?
Le compte n'est pas supprimé. Les conditions de retrait, de maintien ou de transfert dépendent de votre statut et de la poursuite éventuelle d'un revenu suisse. Le retrait peut avoir des conséquences fiscales, surtout si vous changez de pays de résidence. Mieux vaut vous renseigner avant de partir plutôt qu'après.
Jusqu'à quel âge peut-on continuer à cotiser ?
Après l'âge de référence, on peut cotiser au plus tard jusqu'à cinq ans plus tard, à condition de poursuivre une activité lucrative. Passé ce délai, le droit à la déduction s'éteint. Chacun des époux a son propre calendrier : l'âge de l'un ne change rien pour l'autre.
Faut-il ouvrir un 3a chez un prestataire suisse même si l'on vit en France ?
Un 3a se conclut auprès d'une fondation bancaire ou d'une assurance reconnue en Suisse. Que le prestataire accepte une personne résidant à l'étranger dépend de ses propres conditions, qui varient. Demandez-le clairement avant de signer, et conservez la réponse par écrit.
Sources
- 3e pilier a — plafonds de déduction, rachats rétroactifs et frontaliers (circulaire ESTV)
- Plafonds du 3e pilier a — chiffres repères OFAS 2026
- Votre cotisation au 3e pilier — OFAS
- Plafonds du 3e pilier a 2027 — Conseil fédéral
- Déduction fiscale des cotisations 3a, art. 7 OPP 3 — Fedlex
- Impôt à la source (résidents en Suisse), art. 83 LIFD — Fedlex
- Non-résidents : frontaliers et prestations de prévoyance, art. 99a LIFD — Fedlex
- Genève : montants LPP et 3e pilier A — République et canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.