
Dans cette page
Le pilier 3b est la partie libre du 3e pilier : une épargne ou un contrat d'assurance que vous alimentez comme vous l'entendez, sans plafond légal comparable à celui du 3a, et dont l'argent reste en principe disponible. Il sert à mettre de côté ce que le 3a ne peut plus accueillir, ou ce que vous souhaitez garder souple. En contrepartie, la déduction fiscale est rare et dépend du canton. Pour un salarié qui a déjà un 3a, le 3b est donc un complément possible, jamais une obligation.
Le 3b en une phrase
Le 3b, c'est l'épargne de prévoyance « sans cadre fiscal particulier ». La loi ne lui fixe ni montant maximal annuel, ni motif de retrait, ni liste de formes autorisées. Vous décidez de la somme, du rythme et de la durée.
Cette liberté a un prix : l'État ne vous offre pas, en règle générale, la déduction que vous connaissez avec le 3a. Le 3b n'est donc pas un « 3a en plus grand ». C'est un outil différent, pour un besoin différent.
Pour situer le 3b dans l'ensemble, rappelons les trois étages de la prévoyance suisse. Le 1er pilier (AVS et AI) assure un revenu de base. Le 2e pilier (LPP, la caisse de pension) complète pour maintenir le niveau de vie. Le 3e pilier, individuel et facultatif, se divise en deux branches : le pilier 3a, lié, et le pilier 3b, libre. Notre page sur le 3e pilier expliqué simplement reprend ce panorama en dix minutes.
Ce qui le distingue du 3a
Le 3a est encadré par une ordonnance fédérale, l'OPP 3. Elle reconnaît deux formes de prévoyance liée : le contrat conclu avec un établissement d'assurances et la convention conclue avec une fondation bancaire (art. 1 al. 1 let. a et b). Les salariés et les indépendants peuvent y verser des cotisations et les déduire de leur revenu pour les impôts directs de la Confédération, des cantons et des communes (art. 7 al. 1).
Le 3b, lui, n'entre pas dans ce cadre. Il suit le droit ordinaire : le droit des contrats pour une assurance, le droit bancaire pour un compte. Voici les différences que le débutant doit retenir.
| Critère | Pilier 3a | Pilier 3b |
|---|---|---|
| Cadre | Prévoyance liée, définie par l'OPP 3 | Prévoyance libre, sans cadre spécifique |
| Versements | Plafonnés chaque année | Pas de plafond légal |
| Déduction du revenu | Oui, dans la limite du plafond | Rare, selon le canton et le contrat |
| Accès à l'argent | Bloqué sauf motifs prévus | Disponible, sous réserve du contrat |
| Qui peut verser | Personnes ayant un revenu d'activité soumis à l'AVS | Toute personne, activité ou non |
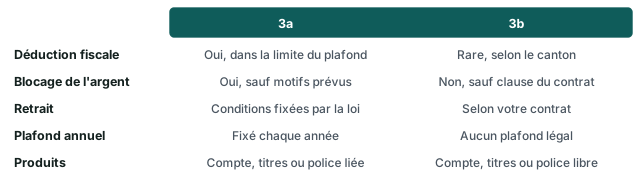
Le schéma ci-dessous reprend les cinq points qui comptent le plus : déduction, blocage, retrait, plafond et produits.
Pour une comparaison plus détaillée, lisez 3a ou 3b : lequel pour bien commencer.
Un repère : les plafonds du 3a
Parler du 3b sans rappeler le plafond du 3a ferait perdre le fil : c'est précisément quand ce plafond est atteint que le 3b entre en scène. Voici les montants officiels.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
7 373 CHF
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Au 3b, aucun repère de ce type n'existe : c'est vous qui fixez la limite. Pour le détail des plafonds du 3a, voyez le montant maximal du 3e pilier.
Version bancaire, version assurance
Comme le 3a, le 3b existe en deux grandes familles. Les noms changent, mais le principe est connu.
Le 3b bancaire
Il s'agit en général d'un compte d'épargne ou d'un dépôt de titres, ouvert auprès d'une banque, sans le cadre d'une fondation de prévoyance. Vous versez quand vous voulez, vous retirez quand vous voulez. Le compte garde l'étiquette « prévoyance » dans le langage courant, mais c'est surtout de l'épargne libre. Si vous investissez en titres, la valeur peut monter ou descendre, comme pour toute épargne placée. Sur le fonctionnement d'un produit bancaire, voyez le 3e pilier en banque.
Le 3b d'assurance
C'est une police, souvent une assurance-vie, qui combine épargne et protection. Un contrat de ce type comporte plusieurs notions à connaître :
- La durée du contrat : elle est fixée au départ, et une sortie anticipée peut coûter cher.
- La valeur de rachat : c'est la somme que vous récupérez si vous résiliez avant l'échéance. Elle peut être inférieure aux primes versées, surtout au début.
- La libération du paiement des primes : une option qui prend le relais si une incapacité de gain vous empêche de payer.
- La clause bénéficiaire : elle désigne qui touche le capital en cas de décès. Au 3b, vous la choisissez librement, ce qui est utile pour un couple non marié.
Avant de signer, prenez le temps de lire le 3e pilier d'assurance et la page sur les frais du 3e pilier : un contrat d'assurance comporte des coûts internes qu'une simple lecture de la prime ne montre pas.
Quels avantages fiscaux ?
C'est la question qui revient le plus, et la réponse est nuancée.
Une déduction rare
Au 3a, la déduction est inscrite dans l'ordonnance et s'applique dans tous les cantons. Au 3b, il n'y a pas de déduction équivalente au niveau fédéral. Selon les cantons, certaines primes d'assurance peuvent entrer dans une déduction générale, mais elle est limitée, partagée avec d'autres primes et souvent déjà consommée par l'assurance-maladie. Ne partez donc pas du principe que votre 3b réduira votre impôt sur le revenu : vérifiez la règle de votre canton. Notre page sur le pilier 3b et les impôts détaille ce qui se déduit ou non.
L'argent compte dans votre fortune
Le capital placé en 3b figure en principe dans votre déclaration de fortune, selon le canton. Le sujet est traité dans le 3e pilier et l'impôt sur la fortune. Pour une police d'assurance, c'est souvent la valeur de rachat qui est prise en compte.
Les revenus et le retrait
Les intérêts ou les gains d'un 3b bancaire sont généralement des revenus imposables. Pour une assurance, le traitement du capital versé à l'échéance ou au décès dépend du contrat, de sa durée et du canton. Il n'existe pas de réponse unique : c'est l'une des raisons pour lesquelles le 3b demande un peu plus de vigilance que le 3a.
Pour le chiffre exact de l'économie d'impôt dans votre situation, seul un calcul personnel a un sens. L'économie réelle dépend de votre revenu, de votre canton et de votre situation familiale ; ce n'est pas une économie personnelle que ce site peut chiffrer à votre place.
Pour qui il a du sens
Le 3b n'est pas pour tout le monde, et il n'est pas urgent pour un débutant. Il prend de l'intérêt dans quelques situations bien précises.
- Le plafond du 3a est déjà atteint. Vous voulez encore épargner à long terme et vous souhaitez un cadre de prévoyance.
- Vous voulez rester libre de retirer. Le 3a est bloqué sauf motifs prévus (achat du logement principal, départ à l'étranger, mise à son compte, entre autres). Le 3b ne l'est pas.
- Vous voulez désigner librement un bénéficiaire. C'est le cas d'un couple en concubinage qui souhaite protéger l'autre en cas de décès. Notre page sur les concubins et le 3e pilier explique le cadre au 3a ; le 3b offre davantage de marge.
- Vous n'avez pas de revenu d'activité. Seules les personnes avec un revenu soumis à l'AVS peuvent déduire un 3a. Le 3b reste ouvert à toutes.
À l'inverse, le 3b a peu de sens si votre 3a n'est pas encore alimenté : vous perdriez la déduction sans raison. Pour la plupart des salariés, la priorité reste le 3a.
Un exemple
Exemple : Camille, 35 ans, enseignante à Neuchâtel. Elle a rempli son 3a chaque année et se demande ce qu'elle peut faire de plus. Elle décide de placer chaque mois une petite somme en 3b, sans toucher à son budget courant. Elle garde ainsi un coussin qu'elle peut retirer en cas d'imprévu, sans avoir à justifier un motif. Elle sait, en revanche, que ce versement ne diminuera pas son impôt de la même façon que le 3a. Camille n'a pas fixé de rendement attendu : elle considère cette somme comme de l'épargne de long terme, pas comme un gain assuré. Si vous habitez ce canton, notre page sur le 3e pilier à Neuchâtel précise les règles locales.
Comment le tenir à côté du 3a
L'ordre des priorités est simple. Vous commencez par le 3a, qui offre la déduction. Vous passez au 3b ensuite, si une marge reste. Notre page combiner 3a et 3b développe cette logique.
Quelques gestes pratiques aident à garder les deux bien séparés :
- Tenez deux lignes distinctes dans votre budget : une pour le 3a, une pour le 3b.
- Notez, pour chaque contrat, ce qui est bloqué et ce qui ne l'est pas.
- Vérifiez chaque année si le plafond du 3a a changé avant de décider d'un versement au 3b. Les montants de l'année suivante sont présentés dans les plafonds 3a 2027.
- Relisez les frais et les conditions de sortie avant de signer un contrat.
Voici une liste de contrôle à parcourir avant d'ouvrir un 3b :
- Mon 3a est alimenté au niveau que je souhaite
- Je sais pourquoi je veux de l'argent disponible
- J'ai compris si mon canton permet une déduction pour ce contrat
- J'ai relevé les types de frais et la valeur de rachat, si c'est une police
- J'ai désigné la personne bénéficiaire en cas de décès
- J'ai comparé plusieurs offres avant de choisir
Pour poser les bonnes questions, la page recevoir une offre de 3e pilier liste les points à vérifier. Vous pouvez aussi comparer les offres de 3e pilier en demandant une comparaison gratuite ; la page comment fonctionne Mon 3e Pilier explique qui traite la demande.
Questions fréquentes
Le pilier 3b est-il obligatoire ?
Non. Le 3b est facultatif, comme le 3a. Seuls le 1er pilier et le 2e pilier sont obligatoires pour les personnes qui y sont soumises.
Y a-t-il un plafond au 3b ?
La loi ne fixe pas de plafond annuel au 3b, contrairement au 3a. Votre contrat ou votre prestataire peut cependant prévoir des limites propres. Au 3a, les plafonds 2026 sont de 7 258 francs avec un 2e pilier et de 36 288 francs sans.
Puis-je retirer mon 3b quand je veux ?
En règle générale oui pour un compte bancaire libre. Pour une police d'assurance, une sortie avant l'échéance se fait au prix de la valeur de rachat, qui peut être inférieure à ce que vous avez versé. Lisez les conditions de votre contrat.
Le 3b réduit-il mes impôts ?
Pas comme le 3a. La déduction est rare et dépend du canton et du contrat. Le capital placé compte en principe dans votre fortune, et certains revenus sont imposables. Pour votre cas, une comparaison personnalisée est plus fiable qu'une règle générale.
Peut-on avoir un 3a et un 3b en même temps ?
Oui, et c'est même la façon habituelle d'utiliser le 3b : en complément d'un 3a. Les deux sont indépendants, avec des règles différentes.
Le 3b est-il plus risqué que le 3a ?
Cela dépend du produit, pas de l'étiquette. Un compte d'épargne et un placement en titres n'ont pas le même profil, au 3a comme au 3b. Un placement en titres peut perdre de la valeur. Aucun rendement n'est garanti.
Qui touche le 3b en cas de décès ?
La personne désignée dans la clause bénéficiaire du contrat, si elle existe, ou, à défaut, les règles de la succession. Au 3b, vous avez en général plus de liberté qu'au 3a pour choisir. Notre page 3e pilier et décès résume le cadre.
Un 3b d'assurance est-il une bonne idée pour un débutant ?
La question n'a pas de réponse universelle. Un contrat d'assurance engage sur la durée et comporte des frais internes. Avant de vous décider, comprenez la valeur de rachat, la durée minimale et les conditions de sortie, en lisant le 3e pilier et l'assurance-vie.
Sources
- Ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance (OPP 3), art. 1 — Fedlex
- OPP 3, art. 7 : déduction fiscale des cotisations 3a — Fedlex
- 3e pilier a, plafonds de déduction 2026 — OFAS, chiffres repères
- Plafonds du 3e pilier a 2027 — Conseil fédéral
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.