
Dans cette page
Vous débutez et vous entendez parler de « pilier 3a » et de « pilier 3b » comme s'il s'agissait de la même chose. Ce n'est pas le cas. Le pilier 3a est la prévoyance individuelle liée : elle est encadrée par la loi, avec un plafond de versement et un argent réservé à la retraite. Le pilier 3b est la prévoyance libre : elle est beaucoup plus souple, mais elle ne bénéficie pas du même régime fiscal.
Cette page répond à une seule question : pilier 3a ou 3b, par où commencer ? Nous avançons pas à pas, avec trois questions simples, un exemple fictif et un tableau pour comparer les deux options à égalité. Le site informe : il ne choisit pas à votre place, et il ne désigne ni produit ni prestataire.
La différence en une phrase
Le 3a est une enveloppe encadrée, plafonnée et bloquée en échange d'un avantage fiscal ; le 3b est une enveloppe libre, sans plafond légal, où l'argent reste plus disponible mais où l'avantage fiscal dépend du canton et du contrat.
Tout le reste découle de cette phrase. Quand l'État accorde une déduction, il veut que l'argent serve vraiment à la retraite : il fixe donc un plafond, des règles de retrait et une liste de formes reconnues. Quand rien n'est déduit de la même manière, il laisse plus de liberté.
Deux enveloppes, pas deux produits
Les mots « 3a » et « 3b » désignent un cadre, pas un produit. Dans chaque cadre, on trouve des solutions différentes. Pour le 3a, il s'agit en général d'une fondation bancaire de prévoyance ou d'une police d'assurance liée. Pour le 3b, on trouve des comptes d'épargne ordinaires, des placements, ou des contrats d'assurance non liés.
Le choix entre 3a et 3b se fait donc avant le choix du prestataire. C'est une question de règles du jeu : combien je peux verser, quand je peux récupérer l'argent, ce que je peux déduire. Les pages Le pilier 3a, ou 3e pilier lié et Le pilier 3b, ou 3e pilier libre détaillent chacun de ces cadres.
Pourquoi la question se pose surtout au début
Au début d'une vie professionnelle, deux idées se croisent. D'un côté, on entend que le 3a « fait baisser les impôts ». De l'autre, on craint de bloquer de l'argent dont on pourrait avoir besoin. Le 3b rassure sur le second point, le 3a sur le premier. Savoir lequel pèse le plus pour vous est exactement ce que les trois questions ci-dessous permettent de clarifier.
Trois questions simples pour s'orienter
Aucun questionnaire ne remplace une situation personnelle : revenu, canton, âge, état civil et affiliation au 2e pilier changent la réponse. Les trois questions suivantes servent à mettre de l'ordre dans vos priorités, pas à rendre un verdict.
Question 1 : cet argent peut-il rester de côté longtemps ?
Le 3a est un argent bloqué. En règle générale, on ne le récupère qu'à l'approche de la retraite, ou dans les cas que la loi prévoit : achat d'un logement pour son propre usage, départ définitif de Suisse, début d'une activité indépendante, invalidité. La page sur le retrait anticipé du 3e pilier liste ces motifs.
Si vous pensez avoir besoin de cette somme dans quelques années pour un projet qui ne figure pas dans cette liste (un voyage, une année sabbatique, un véhicule), le 3a n'est pas fait pour cela. Le 3b, lui, ne bloque pas l'argent de la même façon : ce qui compte, c'est le contrat choisi.
À retenir : plus vous avez besoin de souplesse, plus la réponse penche vers le 3b ou vers une réserve d'épargne ordinaire.
Question 2 : cherchez-vous une déduction sur votre revenu imposable ?
Le 3a est avant tout connu pour sa déduction fiscale. La loi sur l'impôt fédéral direct prévoit que les cotisations versées dans des formes reconnues de la prévoyance individuelle liée sont déductibles du revenu, dans les limites fixées par le Conseil fédéral. Les cantons appliquent des règles voisines pour leurs propres impôts.
Pour le 3b, la situation est plus nuancée. Selon le canton et le type de contrat, une déduction peut exister, mais elle est généralement limitée et dépend de règles cantonales. Voyez pilier 3b et impôts pour comprendre ce qui se déduit et à quelles conditions.
Si la déduction est votre motivation principale, le 3a est le premier cadre à examiner. Si elle n'est pas votre priorité, ou si vous avez déjà rempli ce que le 3a permet, le 3b reste ouvert.
Question 3 : votre horizon de placement est-il long ?
Un horizon long laisse plus de temps aux fluctuations de se lisser, et donne à l'épargne le temps de travailler. Les deux cadres peuvent accueillir des solutions prudentes ou plus dynamiques ; c'est le contrat ou le placement qui fait varier le risque, pas l'étiquette 3a ou 3b. Un rendement n'est jamais garanti, et il peut y avoir des pertes si l'argent est placé en titres (voir Peut-on perdre de l'argent avec un 3e pilier ?).
La courbe ci-dessous montre seulement la forme que prend un capital quand on verse chaque année le plafond du 3a avec 2e pilier sur trente ans, selon trois hypothèses de rendement. Ce n'est pas une prévision : le gabarit calcule les montants sur des hypothèses constantes, sans frais ni impôt.
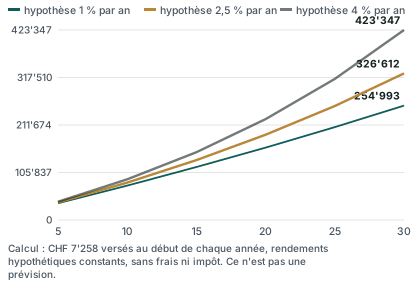
L'écart entre les trois lignes grandit avec la durée : c'est l'effet des intérêts composés. Plus l'horizon est long, plus une petite différence d'hypothèse se creuse. Mais la réalité n'est jamais une ligne droite, et rien ne dit que le rendement sera constant.
L'arbre qui résume les trois questions
L'arbre suivant enchaîne les trois questions. Il mène vers le 3a, vers le 3b ou vers les deux, et il ne vaut que comme point de départ.
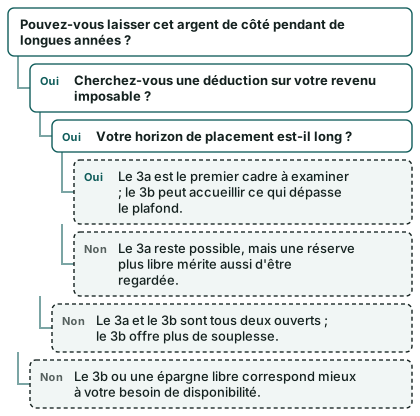
Si l'arbre vous place « entre deux », c'est normal. De nombreuses personnes utilisent les deux cadres, dans l'ordre : d'abord le 3a, puis le 3b pour le surplus (voir Combiner 3a et 3b).
Ce que le 3a offre
Le 3a repose sur un compromis. L'État permet de déduire les cotisations de votre revenu imposable, et en échange l'argent doit rester affecté à la prévoyance.
Un plafond fixé chaque année
Le plafond dépend de votre situation au regard du 2e pilier. En 2026, l'OFAS confirme dans ses chiffres repères 7 258 francs pour une personne affiliée à une caisse de pension, et 36 288 francs pour une personne qui n'y est pas affiliée. Pour 2027, la déduction maximale passe à 7 373 francs avec 2e pilier et à 36 864 francs sans 2e pilier, en vigueur au 1er janvier 2027, selon la décision du Conseil fédéral du 2 octobre 2026.
Pour un salarié, c'est le plus petit de ces deux plafonds qui s'applique, car il est affilié à une caisse de pension. Le grand plafond concerne surtout les indépendants sans 2e pilier, avec une limite liée à une part du revenu. La page Montant maximal du 3e pilier explique cette différence, et Plafonds 3a 2027 détaille le changement d'année.
Le canton publie lui aussi ses montants. À Genève, par exemple, le versement admis en 2026 est de 7 258 francs pour une personne affiliée à une caisse LPP. Voyez 3e pilier à Genève.
Un argent affecté à la prévoyance
Le 3a se bloque jusqu'à quelques années avant l'âge de référence, sauf motifs prévus par la loi. Il ne s'agit pas d'un compte courant : on ne retire pas « quand on en a envie ». En contrepartie, cette contrainte protège aussi de la tentation de dépenser.
Le retrait s'accompagne d'un impôt spécifique sur les prestations en capital, distinct de l'impôt sur le revenu. Les pages Retrait du 3e pilier et Retrait du 3e pilier et calcul de l'impôt en expliquent la logique.
Qui peut verser, et jusqu'à quand
Il faut exercer une activité lucrative soumise à l'AVS pour verser dans un 3a (voir Qui peut ouvrir un 3a ?). Après l'âge de référence, on peut continuer à cotiser au plus tard jusqu'à cinq ans après, tant que l'activité continue ; passé ce délai, le droit à la déduction s'éteint.
Les rachats rétroactifs
Une nouveauté récente permet de rattraper des années de cotisation manquantes. Le rachat est possible pour jusqu'à dix ans de cotisations manquantes, il est déductible l'année où il est effectué, et il commence à l'année fiscale 2026 pour le rachat de 2025. Il faut avoir versé l'intégralité de la cotisation de l'année en cours avant de racheter. Il n'y a qu'un rachat par année fiscale. La page Rachat rétroactif du 3a explique la démarche.
Quelques repères officiels
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Jusqu'à cinq ans au plus après
Cotisation possible après l'âge de référence
Source: Déduction fiscale des cotisations 3a
Ce que le 3b offre
Le pilier 3b regroupe tout ce qui relève de la prévoyance privée en dehors du 3a. Aucune loi ne fixe de plafond de versement : vous épargnez ce que vous voulez, quand vous le voulez, dans les limites du contrat.
Souplesse sur les montants et sur la disponibilité
Un 3b peut prendre la forme d'un compte d'épargne, d'un placement ou d'une assurance. Selon la solution, vous pouvez verser des montants variables, interrompre vos versements, parfois retirer une partie de l'argent. Mais attention : « libre » ne veut pas dire « sans règles ». Un contrat d'assurance liée au 3b peut prévoir une durée, des conditions de résiliation et une valeur de rachat qui ne couvre pas toujours ce que vous avez versé. La page Résilier son 3e pilier assurance trop tôt en donne un aperçu.
Une fiscalité qui dépend du canton et du contrat
Contrairement au 3a, il n'existe pas de règle fédérale unique et simple pour la déduction du 3b. Selon le canton, certaines primes d'assurance peuvent être déduites dans des limites variables, et la fortune épargnée est en principe soumise à l'impôt sur la fortune. C'est pourquoi la question « qu'est-ce que je déduis ? » n'a pas de réponse générale pour le 3b : elle dépend de votre canton et du contrat. Voyez Le 3e pilier est-il imposé sur la fortune ?.
Utile quand le 3a est déjà rempli
Le 3b trouve souvent sa place quand le plafond du 3a est atteint, ou quand on souhaite des garanties particulières, comme une couverture en cas de décès ou la désignation de bénéficiaires autres que ceux du 3a. Pour comprendre qui reçoit l'argent, consultez 3e pilier et décès.
Tableau comparatif : 3a et 3b côte à côte
Le tableau ci-dessous met les deux cadres à égalité, sans en préférer un. Les critères concernent les règles, pas les produits.
| Critère | Pilier 3a | Pilier 3b |
|---|---|---|
| Nature | Prévoyance individuelle liée | Prévoyance libre |
| Plafond de versement | Fixé chaque année | Aucun plafond légal |
| Déduction fiscale | Oui, dans les limites du plafond | Selon le canton et le contrat |
| Disponibilité de l'argent | Bloquée, sauf motifs prévus par la loi | Plus libre, selon la solution choisie |
| Condition pour verser | Activité lucrative soumise à l'AVS | Aucune condition de revenu |
| Retrait | Règles légales, impôt sur les prestations en capital | Règles du contrat, fiscalité variable |
| Formes possibles | Fondation bancaire ou police d'assurance liée | Épargne, placement ou assurance |
| Rachat des années manquantes | Possible, sous conditions | Sans objet |
Aucune colonne ne l'emporte sur l'autre : tout dépend de ce que vous recherchez. Un tableau plus détaillé, critère par critère, existe sur la page consacrée à la comparaison des offres : Comparer les offres de 3e pilier.
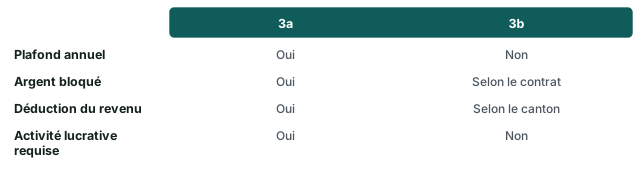
Le même constat en un coup d'œil
L'exemple de Karim
Exemple fictif, pour illustrer la méthode.
Karim a 30 ans. Il est salarié à Genève et affilié à une caisse de pension par son employeur. Il parvient à mettre une somme régulière de côté chaque mois, sans que ce soit un gros effort. Il se demande s'il doit ouvrir un 3a, un 3b, ou les deux. Voici comment il répond aux trois questions.
Première question : l'argent peut-il rester de côté ?
Karim n'a pas de projet d'achat immobilier à court terme. Il pense à la retraite, mais aussi à une année de voyage dans quelques années. Il réalise que l'argent du voyage ne doit pas être bloqué. Il décide donc de séparer deux idées : une réserve libre pour le voyage, et une épargne plus longue pour la retraite. La première n'a rien à faire dans un 3a. La seconde peut y entrer.
Deuxième question : la déduction compte-t-elle ?
Karim paie des impôts à Genève et il voit que la déduction du 3a réduit son revenu imposable. Il retient que l'effet dépend de son revenu et de sa situation, et qu'il ne peut pas savoir à l'avance ce que cela change pour lui. Pour avoir un ordre de grandeur, il peut consulter le calculateur de l'AFC présenté sur ce site, en gardant à l'esprit que ses hypothèses sont celles d'une personne seule, sans enfant, sans confession et sans fortune, et que ce n'est pas une économie personnelle.
Troisième question : quel horizon ?
À 30 ans, Karim a devant lui de nombreuses années avant l'âge de référence. Il peut donc envisager une solution dont la valeur varie, à condition d'accepter qu'elle puisse baisser temporairement. Il note aussi que son plafond 3a, en tant que salarié affilié à une caisse de pension, correspond au petit plafond de l'année.
Ce qu'il retient
Karim comprend que sa première étape logique est d'examiner le 3a pour sa part « retraite », et de garder une épargne libre pour le reste. Si, un jour, le plafond du 3a ne suffit plus à absorber ce qu'il veut mettre de côté, le 3b pourra prendre le relais. Pour passer de cette réflexion à une comparaison d'offres concrètes, il peut utiliser la demande de comparaison gratuite ; la page Comment fonctionne Mon 3e Pilier précise qui traite la demande.
Une autre personne, avec un autre revenu, un autre canton ou un autre âge, pourrait arriver à une conclusion différente. L'exemple montre une méthode, pas un résultat à reproduire.
Quand il vaut mieux hésiter
Certaines situations demandent de ralentir avant de choisir. Si l'une d'elles vous concerne, mieux vaut comparer des offres personnalisées que de décider d'après une règle générale.
Votre situation de travail est changeante
Vous venez d'arriver en Suisse, vous envisagez de vous mettre à votre compte, vous avez un revenu irrégulier ou un statut particulier (permis, frontalier, impôt à la source) : la possibilité de verser et la déduction peuvent varier. Dans ce cas, le plafond applicable change, et parfois le droit même de verser.
Votre budget est serré
Si vos fins de mois sont tendues, ne bloquez pas de l'argent dont vous pourriez avoir besoin. Constituer d'abord une réserve libre est souvent plus prudent. Un engagement qu'on ne peut plus tenir coûte parfois cher, comme l'explique la page Je n'arrive plus à payer mon 3e pilier.
Vous n'avez pas encore lu les conditions du contrat
Dans les deux cadres, le détail du contrat compte autant que l'étiquette. Frais, durée, conditions de sortie, valeur de rachat, garanties : ces éléments diffèrent d'un prestataire à l'autre. Lisez Frais du 3e pilier pour savoir quels types de frais existent et comment les lire, et 3e pilier : banque ou assurance pour la différence entre les formes.
Vous attendez une garantie de rendement
Aucun cadre ne promet un rendement. Une solution peut garantir le capital versé, mais cette garantie a un prix, et elle ne protège pas contre la perte de pouvoir d'achat. La page Capital garanti en 3e pilier explique ce que la garantie signifie vraiment.
Ce qui fait pencher d'un côté ou de l'autre
Pour conclure : tout dépend de votre situation. Voici ce qui fait pencher la balance, sans désigner de gagnant.
- Vers le 3a : un revenu d'activité soumis à l'AVS, l'envie d'une déduction, un horizon long, l'acceptation d'un argent bloqué.
- Vers le 3b : un besoin de souplesse, un plafond du 3a déjà atteint, un souhait de couverture ou de bénéficiaires particuliers, une absence d'activité lucrative.
- Vers les deux : une capacité d'épargne supérieure au plafond du 3a, ou plusieurs objectifs aux échéances différentes.
Quand plusieurs critères tirent dans des directions opposées, une comparaison personnalisée permet de voir les options côte à côte. Elle ne remplace pas l'avis d'un conseiller, et le site ne se présente pas comme tel.
Une dernière vérification avant de décider
- Savoir si je suis affilié à une caisse de pension (cela fixe mon plafond 3a)
- Séparer l'argent que je peux bloquer de celui dont j'aurai besoin bientôt
- Vérifier les règles de déduction de mon canton
- Lire les conditions de sortie et de transfert du contrat envisagé
- Noter ce que je compare : frais, durée, garanties, valeur de rachat
Questions fréquentes
Quelle est la différence entre le pilier 3a et le pilier 3b ?
Le 3a est la prévoyance individuelle liée : un plafond annuel, une déduction fiscale et un argent bloqué jusqu'à l'approche de la retraite, sauf cas prévus. Le 3b est la prévoyance libre : pas de plafond légal, plus de souplesse, mais une fiscalité qui dépend du canton et du contrat. Voyez aussi Pilier 3b : de quoi s'agit-il ?.
Peut-on avoir un 3a et un 3b en même temps ?
Oui. Beaucoup de personnes utilisent le 3a pour sa déduction, puis le 3b pour ce qui dépasse le plafond ou pour des besoins différents. Rien n'oblige à choisir l'un contre l'autre. La page Combiner 3a et 3b détaille cette approche.
Quel est le plafond du 3a en 2026 ?
Selon les chiffres repères de l'OFAS, il est de 7 258 francs pour une personne affiliée à une caisse de pension et de 36 288 francs pour une personne qui n'y est pas affiliée. Pour 2027, il passe à 7 373 francs avec 2e pilier et à 36 864 francs sans 2e pilier. Le plafond qui vous concerne dépend de votre situation.
Le 3b est-il déductible des impôts ?
Cela dépend du canton et du contrat. Il n'existe pas de règle simple et uniforme comme pour le 3a. Certaines primes peuvent être déduites dans des limites cantonales ; d'autres solutions de 3b ne donnent aucune déduction. Consultez les règles de votre canton ou demandez une comparaison personnalisée.
Peut-on retirer son 3a quand on veut ?
Non. Le 3a est lié à la prévoyance. Le retrait est possible à l'approche de la retraite, ou dans des cas prévus par la loi : logement à usage propre, départ définitif de Suisse, début d'une activité indépendante, invalidité. En dehors de ces cas, l'argent reste bloqué.
Le 3b est-il plus risqué que le 3a ?
Pas par nature. Le risque dépend de la solution choisie : un compte d'épargne, un placement en titres ou une assurance n'ont pas le même profil. Le même éventail existe côté 3a. Lisez 3a en titres : comprendre le risque sans jargon pour distinguer la forme de l'enveloppe et le niveau de risque.
Faut-il avoir un revenu pour ouvrir un 3a ?
Il faut exercer une activité lucrative soumise à l'AVS pour verser dans un 3a. Pour le 3b, aucune condition de revenu n'est posée par la loi. Si vous n'avez pas encore d'activité, le 3b ou une épargne libre peut donc être la seule option disponible pour le moment.
Jusqu'à quel âge peut-on verser dans un 3a ?
Après l'âge de référence, on peut continuer à cotiser au plus tard jusqu'à cinq ans après, tant qu'une activité lucrative est exercée. Passé ce délai, le droit à la déduction disparaît. Les montants autorisés après l'âge de référence dépendent de votre situation.
Dois-je choisir avant de comparer des offres ?
Non. Vous pouvez comparer en gardant les deux cadres ouverts. Une comparaison gratuite met côte à côte des offres de 3a et de 3b, avec leurs conditions, et vous aide à voir ce qui change entre elles. Le choix final vous appartient.
Sources
- 3e pilier a — plafonds de déduction (chiffres repères OFAS 2026)
- 3e pilier a — plafonds de déduction (AFC, circulaire)
- Plafonds du 3e pilier a (OFAS / Conseil fédéral), plafonds 2027
- Plafonds du 3e pilier a — rachat rétroactif (OFAS)
- Déduction fiscale des cotisations 3a — Fedlex (OPP 3, art. 7)
- Confédération — base légale de la déduction (LIFD)
- Genève (GE) — montants LPP et 3e pilier
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.