
Dans cette page
- Transférer son 3a : de quoi parle-t-on exactement ?
- Quand a-t-on une bonne raison de transférer ?
- Les étapes du transfert, pas à pas
- Les délais : combien de temps compter, et ce que cela implique
- Les pièges à éviter
- Tableau récapitulatif : quoi vérifier selon le type de produit
- Le cas de Mathieu, du début à la fin
- Cas particuliers
- Check-list avant de lancer le transfert
- Questions fréquentes
Transférer son 3a, c'est demander à votre prestataire actuel de verser l'avoir de votre prévoyance liée directement à un autre prestataire de pilier 3a, que vous avez choisi. L'argent ne passe pas par votre compte courant. Il reste dans la prévoyance liée, et c'est ce qui permet de conserver le cadre fiscal du pilier 3a.
Cette page s'adresse à un salarié qui débute et qui se demande si, comment et quand changer. Elle suit un exemple fictif, Mathieu, 34 ans, salarié dans le canton de Fribourg, qui ouvre un jour son relevé annuel et se dit qu'il aimerait comprendre ce qu'il paie et ce qu'il pourrait changer. Rien de ce qui suit n'est un conseil personnel : le site explique, puis vous pouvez demander une comparaison gratuite si vous voulez voir des offres côte à côte.
Transférer son 3a : de quoi parle-t-on exactement ?
Votre avoir 3a est une épargne de prévoyance individuelle liée. Elle est « liée » parce que la loi en encadre l'usage : vous la versez pendant votre vie active, vous bénéficiez d'une déduction fiscale sur les versements, et vous ne pouvez la retirer que dans des cas prévus. Si ce cadre vous est encore flou, la page sur le pilier 3a en pose les bases.
Un transfert consiste à changer le « contenant » sans toucher à ce cadre. Le prestataire de départ (une fondation bancaire de prévoyance ou un assureur) envoie l'avoir au prestataire d'arrivée, qui l'inscrit sur un compte 3a, dans un portefeuille 3a ou dans une police 3a à votre nom.
Ce qu'un transfert n'est pas
Il est utile de distinguer quatre gestes, que l'on confond souvent :
- Un retrait : l'argent sort de la prévoyance liée. C'est un événement fiscal, soumis à l'impôt sur les prestations en capital, et il n'est possible que dans les cas prévus. Voyez le retrait du 3e pilier.
- Un transfert : l'argent reste en 3a, mais change de prestataire.
- Un nouveau versement : vous ajoutez de l'argent frais, dans la limite du plafond de l'année.
- L'ouverture d'un deuxième compte : vous gardez l'ancien et vous en ouvrez un autre, sans rien déplacer. On en parle dans la page sur le nombre de comptes 3a.
Le transfert est donc un acte d'administration, pas un acte de placement. Il ne dit rien de la qualité d'un produit : il vous donne simplement la possibilité de ne pas rester là où vous êtes si la situation ne vous convient plus.
Pourquoi il n'y a pas d'impôt sur un transfert
Tant que l'avoir passe directement d'un prestataire 3a à un autre, il ne quitte pas la prévoyance liée. Il n'est donc pas considéré comme une prestation versée à vous, et il n'est pas imposé comme un retrait. C'est la différence essentielle avec le retrait suivi d'un nouveau versement : si vous retiriez l'argent puis le reversiez, vous déclencheriez l'impôt sur la prestation en capital, et le nouveau versement serait limité par le plafond de l'année, alors que le transfert, lui, n'est pas un versement.
Ce point est stable, mais ses détails pratiques (formulaires, preuves, traitement dans votre déclaration) peuvent varier selon le canton et le prestataire. Votre administration fiscale cantonale reste la référence pour votre situation.
Quand a-t-on une bonne raison de transférer ?
Changer de prestataire n'est pas une obligation, et ce n'est pas toujours utile. Voici les motifs qui reviennent le plus souvent chez les salariés romands qui débutent.
Les frais vous semblent lourds
Un 3a en titres ou en fonds comporte plusieurs types de frais : frais de gestion du compte, frais de gestion des fonds, frais de transaction, droits de garde. Un 3a d'assurance comporte des frais d'acquisition, d'administration et de risque intégrés dans la prime. Aucun de ces frais n'est chiffré ici : ils dépendent du prestataire et du produit. Pour savoir les repérer, lisez la page sur les frais du 3e pilier.
Si vous constatez que ce que vous payez est élevé par rapport à ce qu'offre la concurrence, c'est une raison légitime de regarder ailleurs. La seule façon sérieuse de le savoir est de comparer des documents réels : conditions générales, fiche de frais, rapport annuel.
Le produit ne correspond plus à votre profil
Mathieu avait ouvert son 3a à vingt-quatre ans, sur un simple compte, sans trop y réfléchir. Dix ans plus tard, il se demande s'il ne devrait pas accepter plus de variations de valeur sur la durée qui lui reste. À l'inverse, d'autres personnes réalisent qu'un portefeuille en titres leur donne des nuits agitées et préfèrent un compte plus stable. Le risque se choisit selon l'horizon, la tolérance aux pertes et la situation de vie ; la page peut-on perdre de l'argent avec un 3e pilier détaille cette question sans jargon.
Vous voulez regrouper des comptes éparpillés
Au fil des emplois, des banques et des offres de bienvenue, on se retrouve parfois avec plusieurs comptes 3a. Rien ne l'interdit. Mais chaque compte a ses frais, son relevé et ses formalités. Regrouper peut simplifier le suivi, et surtout la planification des retraits futurs (voir plus bas, la partie sur l'échelonnement).
Le prestataire a changé de conditions
Il arrive qu'un établissement modifie sa grille de frais, abandonne un produit ou supprime l'accès à une application que vous aimiez. Un tel changement n'oblige pas à partir, mais il justifie de relire le contrat.
Vous préférez l'accès en ligne
Certains veulent gérer leur 3a depuis un téléphone, avec un suivi clair. D'autres préfèrent un interlocuteur à qui parler. Aucun des deux n'est meilleur dans l'absolu. Si l'interface actuelle vous freine, c'est un motif réel ; la page sur le 3a en ligne et les applications explique ce qu'il faut regarder.
Des raisons de vie
Un changement d'emploi, une mise à son compte, un départ à l'étranger, un mariage : ces événements modifient les besoins. Dans certains cas, le transfert n'est pas la bonne réponse, et c'est un retrait ou un maintien qu'il faut examiner (par exemple quand on quitte la Suisse).
Quand il vaut mieux ne rien faire
Voici des situations où l'on attend avant de transférer :
- vous êtes dans une police d'assurance 3a dont la valeur de rachat est encore faible : une sortie anticipée peut coûter cher ;
- vous avez un produit à capital garanti et vous ne comprenez pas encore ce que vous perdriez en le quittant ;
- vous êtes à quelques semaines d'un versement de fin d'année et vous n'avez pas encore tout pesé ;
- la seule raison de changer est une publicité ou une offre promotionnelle.
Dans tous ces cas, la question à poser n'est pas « où aller ? » mais « qu'est-ce que je quitte et à quelles conditions ? ».
Les étapes du transfert, pas à pas
Le déroulement est assez standard d'un prestataire à l'autre, même si les formulaires et les noms changent. Voici la marche à suivre de Mathieu.
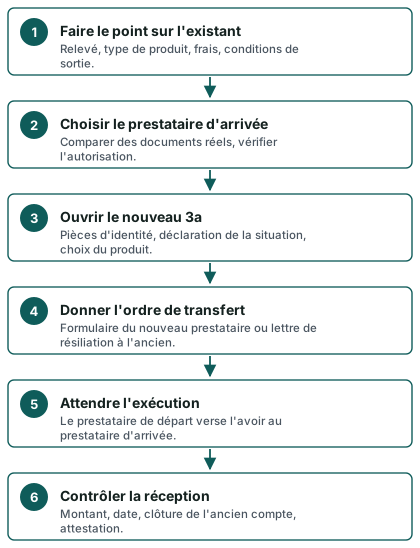
Étape 1 : faire le point sur l'existant
Avant de quitter quoi que ce soit, regardez ce que vous avez. Mathieu prend son dernier relevé annuel et note :
- le type de produit : compte 3a bancaire, 3a en titres ou en fonds, police 3a d'assurance ;
- le solde actuel, et s'il s'agit d'une valeur de rachat (pour une assurance) ;
- les frais visibles sur le relevé et ceux qu'il faut aller chercher dans les conditions ;
- les conditions de sortie : préavis, frais de clôture, frais de vente de titres, pénalité en cas de résiliation d'une police ;
- les bénéficiaires désignés en cas de décès ;
- les éventuelles garanties liées (libération du paiement des primes, rente en cas d'invalidité).
Cette liste évite de découvrir un détail désagréable après avoir tout bougé. Elle s'adapte à votre produit : pour une assurance, la lecture de la page assurance et 3e pilier aide à comprendre ce que contient le contrat.
Étape 2 : choisir le prestataire d'arrivée
C'est l'étape qui demande le plus de réflexion, et c'est celle où ce site s'arrête : il ne recommande aucun prestataire. Voici les critères que Mathieu se donne pour comparer, sans classement :
- le type de produit proposé (compte, titres, fonds, assurance) et ses conditions ;
- la structure des frais, lue sur les documents officiels et non sur la publicité ;
- les conditions de sortie, car vous pourriez vouloir transférer à nouveau ;
- la facilité d'accès et de suivi ;
- l'autorisation et le statut réglementaire du prestataire (voir la page pour vérifier un prestataire de 3e pilier).
Lorsque vous recevez une offre, posez-lui les questions de la page recevoir une offre de 3e pilier. Elles servent aussi à repérer l'offre qui ne répond pas franchement.
Étape 3 : ouvrir le nouveau 3a
Vous ouvrez le compte ou la police d'arrivée comme n'importe quel nouveau 3a : pièce d'identité, justificatif de domicile, déclaration de votre situation (salarié, affilié ou non à une caisse de pension, résident), parfois un questionnaire sur votre profil de risque pour un 3a en titres. La liste des pièces habituelles figure dans la check-list des documents pour ouvrir un 3a.
Un point à retenir : ouvrir le nouveau compte ne coûte généralement rien, mais si vous avez besoin de verser rapidement, assurez-vous que le compte est actif avant de lancer le transfert.
Étape 4 : donner l'ordre de transfert
Deux façons de faire existent, selon les prestataires :
- Le nouveau prestataire s'occupe des démarches. Vous signez un mandat ou un formulaire de transfert, et il demande lui-même l'avoir à l'ancien. C'est le cas le plus courant pour un compte ou un portefeuille 3a.
- Vous résiliez auprès de l'ancien, en indiquant par écrit l'établissement et le compte de destination. C'est souvent la voie pour une police d'assurance.
Dans les deux cas, la règle est la même : l'avoir doit aller directement d'un prestataire à l'autre. Si l'ancien prestataire vous propose de vous verser l'argent « pour que vous le placiez vous-même », ce n'est plus un transfert : c'est un retrait, avec ses conséquences fiscales. Refusez cette formule si elle vous est proposée, ou demandez-en confirmation écrite.
Pensez à indiquer le numéro de compte ou de police de destination complet, le nom exact du titulaire (le vôtre), et la mention qu'il s'agit d'un versement de prévoyance liée.
Étape 5 : attendre l'exécution
Le prestataire de départ vérifie la demande, vend les titres s'il y en a (selon le produit), calcule le montant à verser et l'envoie. Pendant ce temps, l'avoir n'est pas toujours investi : c'est un point que nous détaillons dans la partie sur les délais.
Étape 6 : contrôler la réception
À l'arrivée, vérifiez :
- que le montant reçu correspond à celui attendu, après d'éventuels frais ;
- que l'argent est bien inscrit sur un compte 3a (et non sur un compte ordinaire) ;
- que l'ancien compte est clôturé, ou qu'il est vide si vous avez décidé de le garder ;
- que vous recevez une attestation, utile pour votre déclaration et pour vos archives.
Conservez tous les documents : ordre de transfert, courrier de clôture, relevés de départ et d'arrivée.
Les délais : combien de temps compter, et ce que cela implique
Aucun délai chiffré n'est fixé ici, car il dépend de chaque prestataire et du type de produit. On peut néanmoins comprendre comment il se forme.
Ce qui prend du temps
- Le traitement administratif chez le prestataire de départ : vérification de l'identité, de la signature, du numéro de compte d'arrivée.
- La vente des titres, si votre 3a est investi. Elle suit le rythme de la bourse et les règles du prestataire (certains vendent à une date fixe, d'autres à la réception de l'ordre).
- Le préavis éventuel, notamment pour une police d'assurance ou un produit à échéance.
- Le virement lui-même, qui est rapide en comparaison.
- L'inscription au nouveau compte, qui se fait à la réception des fonds.
Mathieu demande donc à chaque prestataire : « Quel délai habituel entre l'ordre signé et l'arrivée des fonds ? Y a-t-il un préavis ? À quelle date mes titres seraient-ils vendus ? » Ce sont des questions simples, et la réponse écrite vaut mieux que la réponse orale.
Le temps où l'argent n'est pas placé
C'est le point que les débutants oublient le plus. Entre la vente de vos titres et le moment où vous investissez de nouveau, l'argent est en espèces. Si le marché monte pendant ce temps, vous ne le suivez pas ; s'il baisse, vous y échappez. Dans les deux cas, ce n'est pas une promesse de gain ni de perte : c'est un effet de calendrier dont il faut avoir conscience. Certains prestataires proposent un transfert « en nature », c'est-à-dire en gardant les mêmes titres, quand le prestataire d'arrivée les accepte. Cela évite la vente, mais ce n'est pas offert partout.
Pour comprendre ce que peut valoir un horizon long et comment la valeur varie, lisez la page sur le rendement du 3e pilier.
Le calendrier de l'année : la fin d'année compte
Le plafond de versement se calcule par année civile, et les versements doivent être faits dans l'année pour être déductibles pour cette année-là. Un transfert, lui, n'est pas un versement et ne consomme pas le plafond. Mais il peut occuper l'ordre du jour d'un prestataire juste au moment où vous souhaitez aussi verser. Si vous avez l'intention de verser en fin d'année, deux précautions simples :
- ouvrez le nouveau compte à l'avance et vérifiez qu'il peut recevoir un versement ;
- ne faites pas dépendre votre versement de l'achèvement d'un transfert en cours.
La page sur la date limite de versement et la check-list de fin d'année vous aident à ne pas rater ce moment. Rappelons que les plafonds de l'année sont ceux de la Confédération :
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
Ces montants concernent les versements de l'année, pas les transferts. Un transfert d'avoir existant ne se mesure pas à ce plafond. Pour la personne sans 2e pilier, un taux d'une part du revenu d'activité s'applique en dessous du maximum : ce cas relève de la situation individuelle, voir le montant maximal du 3e pilier.
Les pièges à éviter
La plupart des mauvaises surprises ne viennent pas du transfert lui-même, mais de ce qui l'entoure.
Piège 1 : confondre transfert et retrait
C'est le risque principal. Si l'argent arrive sur votre compte courant, il a quitté la prévoyance liée. Selon le canton, un retrait est imposé séparément, et il est en principe impossible de le « reverser » dans le 3a sans respecter le plafond de l'année. Pour les règles d'imposition d'un retrait, voyez comment l'impôt se calcule sur un retrait.
Remède : toujours demander que l'avoir soit versé directement au prestataire de destination, avec le numéro de compte indiqué.
Piège 2 : résilier une police d'assurance sans avoir regardé la valeur de rachat
Une police de 3a d'assurance fonctionne sur la durée. Si vous la quittez tôt, vous recevez la valeur de rachat, qui peut être inférieure à la somme de vos primes. Cette différence n'est pas un « frais caché » au sens courant : elle découle de la façon dont le contrat est construit. Mais c'est exactement ce qu'il faut regarder avant de signer quoi que ce soit. Les détails sont dans la page sur la résiliation anticipée d'un 3e pilier assurance.
Remède : demandez par écrit la valeur de rachat actuelle, la valeur garantie et la valeur non garantie, et ce qui disparaît avec la sortie (libération du paiement des primes, couverture de risque).
Piège 3 : perdre une garantie ou une couverture
Certaines polices contiennent une couverture en cas d'invalidité ou de décès. En quittant le contrat, vous perdez ces garanties. Et si vous les recréez ailleurs, l'âge et l'état de santé du moment peuvent changer les conditions, voire rendre la couverture inaccessible. Il ne faut donc pas résilier avant d'avoir une solution de remplacement en main, si cette couverture vous importe.
Piège 4 : transférer vers un produit que l'on ne comprend pas
Le prestataire d'arrivée peut être très bien et le produit mal adapté. Un 3a en titres comporte un risque de perte en capital ; un compte est plus stable ; une police engage sur la durée. Si vous ne pouvez pas expliquer en quelques phrases le fonctionnement du produit choisi, prenez le temps de le comprendre. Les pages 3a en titres, le risque sans jargon et 3a en fonds de placement peuvent vous y aider.
Piège 5 : se laisser attirer par une offre d'accueil
Une prime de bienvenue, un taux promotionnel limité dans le temps, un avantage temporaire : ces arguments se comparent comme le reste, c'est-à-dire sur la durée. Demandez ce qui se passe après l'offre, et ce que vous perdez si vous voulez repartir.
Piège 6 : oublier les bénéficiaires
Dans la prévoyance liée, l'ordre légal des bénéficiaires s'applique en cas de décès, et certaines clauses peuvent le préciser. Lors d'un transfert, la désignation faite chez l'ancien prestataire ne suit pas forcément. Une fois le nouveau compte ouvert, relisez et, si nécessaire, redéfinissez les bénéficiaires. Le sujet est traité dans la page 3e pilier et décès.
Piège 7 : sous-estimer les frais de sortie et d'entrée
Frais de clôture, frais de vente de titres, écart entre prix d'achat et prix de vente, frais d'ouverture : ils se cumulent. Le tableau ci-dessous les replace dans leur contexte, sans chiffre, pour que vous sachiez quoi demander.
Piège 8 : le transfert « partiel » mal compris
Il est parfois possible de ne transférer qu'une partie de l'avoir, ou de garder deux comptes en parallèle. Mais certains prestataires exigent un transfert complet pour fermer un compte, ou refusent un transfert partiel sous un certain seuil. Posez la question explicitement, sans présumer.
Piège 9 : oublier l'impôt sur la fortune ou la déclaration
Le transfert est neutre pour l'impôt sur le revenu, mais votre avoir 3a reste à déclarer comme élément de fortune dans les cantons qui l'exigent ; la page 3e pilier et impôt sur la fortune explique la logique. Gardez votre attestation du nouveau prestataire pour la déclaration : le dossier déclarer son 3e pilier aux impôts décrit ce qu'il faut préparer.
Tableau récapitulatif : quoi vérifier selon le type de produit
Ce tableau rassemble les points à contrôler avant de transférer, selon ce que vous détenez aujourd'hui. Il n'indique aucun chiffre, car frais et délais dépendent de chaque prestataire.
| Critère | Compte 3a bancaire | 3a en titres ou fonds | Police 3a d'assurance |
|---|---|---|---|
| Ce qui est transféré | Le solde du compte | La valeur des titres, vendus ou transférés en nature | La valeur de rachat du contrat |
| Délai | Court, selon le traitement administratif | Plus long si les titres sont vendus | Souvent soumis à un préavis |
| Frais de sortie possibles | Frais de clôture éventuels | Frais de vente, de clôture | Perte liée à la valeur de rachat |
| Effet de marché pendant le transfert | Aucun | Exposé tant que les titres ne sont pas vendus, puis hors marché | Selon la part non garantie |
| Garanties perdues | Aucune en règle générale | Aucune en règle générale | Libération des primes, couverture de risque |
| Point d'attention n° 1 | Taux et conditions du compte d'arrivée | Date de vente, transfert en nature | Valeur de rachat et couvertures |
| Question à poser | « Quels frais de clôture ? » | « Puis-je transférer en nature ? » | « Quelle valeur garantie aujourd'hui ? » |
Pour comprendre chaque famille de produit avant de choisir, voyez les pages 3a bancaire et 3e pilier assurance.
Le cas de Mathieu, du début à la fin
Mathieu a trente-quatre ans, il est salarié, affilié à une caisse de pension, et il habite dans le canton de Fribourg. Il détient un 3a en titres ouvert quelques années plus tôt.
Il commence par relire ses relevés. Il constate qu'il ne sait pas ce qu'il paie en frais, ni comment sa gestion a été choisie. Il demande à son prestataire une fiche récapitulative des frais et les conditions de sortie. La réponse lui arrive par écrit : il y a des frais de clôture et les titres seraient vendus au jour du traitement.
Mathieu compare alors quelques documents d'autres prestataires, en suivant la liste de questions de la page recevoir une offre. Il vérifie leur statut réglementaire. Il hésite entre rester investi en titres et passer à un compte plus calme ; il note que son horizon est encore long, mais que sa tolérance aux variations n'est pas illimitée. Il pèse le pour et le contre, sans que personne ne le lui dicte.
Il ouvre ensuite le nouveau compte, signe l'ordre de transfert direct, et note la date. Entre-temps, il ne fait aucun versement qui dépendrait du transfert. Quelques semaines plus tard (il avait demandé le délai habituel par écrit), l'avoir arrive. Il contrôle le montant, vérifie la clôture de l'ancien compte, redéfinit les bénéficiaires et classe l'attestation. Au moment de remplir sa déclaration, il reporte ses versements de l'année comme d'habitude.
C'est un exemple. Votre situation peut différer par le produit, les frais, le calendrier. Si vous voulez voir ce que proposent différents prestataires, la page de comparaison explique comment se déroule la démarche, et comment fonctionne Mon 3e Pilier précise qui traite votre demande.
Cas particuliers
Vous avez plusieurs comptes 3a
Vous pouvez transférer un compte vers un autre pour les regrouper, ou en garder plusieurs pour pouvoir échelonner vos retraits à la retraite. L'échelonnement répartit les retraits sur plusieurs années afin de ne pas faire tomber tout le capital la même année fiscale ; c'est un sujet à part entière, traité dans échelonner ses retraits de 3e pilier. Avant de regrouper, demandez-vous si vous ne perdez pas cette souplesse.
Vous êtes indépendant ou vous le devenez
Le transfert fonctionne de la même façon, mais le plafond de versement ne se lit pas comme pour un salarié. Pour un indépendant sans 2e pilier, le plafond de 2026 est de 36 288 francs au maximum, dans la limite d'une part du revenu. Là encore, c'est le versement qui est plafonné, non le transfert. Les pages dédiées aux indépendants détaillent leur situation.
Vous allez quitter la Suisse
Le transfert vers un autre prestataire suisse ne règle pas la question du départ. Les conditions de retrait au départ dépendent de la destination et de votre situation. Il vaut mieux examiner ce point avant de déplacer l'avoir ; voyez quitter la Suisse et retirer son 3a.
Vous avez un produit à capital garanti
Un capital garanti a une logique propre : la garantie a un prix, et elle s'apprécie sur la durée du contrat. Avant de le quitter, lisez la page capital garanti en 3e pilier pour savoir ce que le mot recouvre exactement dans le contrat qui vous concerne.
Vous avez un 3b et non un 3a
Un pilier 3b (prévoyance libre) n'est pas soumis aux mêmes règles. Un avoir 3b ne peut pas être « transféré » vers un 3a : ce serait un versement, avec le plafond et les conditions du 3a. Les deux piliers ont des logiques différentes, expliquées dans 3a ou 3b.
Check-list avant de lancer le transfert
- Relire le dernier relevé et noter le type de produit
- Demander par écrit les frais et les conditions de sortie
- Pour une police : obtenir la valeur de rachat et la liste des garanties
- Comparer des documents réels d'au moins deux prestataires d'arrivée
- Vérifier l'autorisation du prestataire d'arrivée
- Ouvrir le nouveau 3a et attendre qu'il soit actif
- Faire verser l'avoir directement au prestataire d'arrivée, jamais sur un compte privé
- Demander le délai habituel et la date de vente éventuelle des titres
- Redéfinir les bénéficiaires dans le nouveau contrat
- Conserver l'attestation et les preuves du transfert pour la déclaration
Questions fréquentes
Transférer son 3a est-il imposé ?
Un transfert direct d'un prestataire 3a à un autre ne constitue pas un retrait : l'avoir reste dans la prévoyance liée et n'est pas imposé comme une prestation en capital. Ce qui déclenche l'impôt, c'est un versement à votre propre compte privé. Pour vous protéger, demandez toujours que le montant aille directement au prestataire d'arrivée. Votre administration fiscale cantonale reste la référence pour les formalités propres à votre canton.
Un transfert utilise-t-il mon plafond de versement de l'année ?
Non. Le plafond limite les nouveaux versements que vous faites dans l'année, et il se déduit de votre revenu imposable. Un transfert déplace de l'argent déjà en 3a ; il n'est donc pas compté dans ce plafond. En 2026, les plafonds sont de 7 258 francs avec un 2e pilier et de 36 288 francs sans. En 2027, ils passent à 7 373 francs et 36 864 francs.
Puis-je transférer mon 3a d'une banque vers une assurance, ou l'inverse ?
En principe oui, tant que les deux sont des prestataires de prévoyance liée. Mais les situations ne sont pas symétriques. Quitter un compte pour une police engage sur la durée ; quitter une police pour un compte peut impliquer la valeur de rachat et la perte de garanties. Avant de franchir ce pas, comparez les conditions détaillées, par exemple avec la page banque ou assurance.
Combien de temps dure un transfert ?
Cela dépend du prestataire, du produit et de la nécessité de vendre des titres. Aucun délai général n'est garanti. Demandez-le par écrit au moment de lancer l'ordre, et demandez aussi s'il existe un préavis. Si votre 3a est investi, informez-vous sur la date de vente des titres, car c'est elle qui détermine le moment où l'argent est hors marché.
Que se passe-t-il si mon 3a est investi en titres pendant le transfert ?
Selon le prestataire, les titres sont soit vendus avant l'envoi, soit transférés en nature si le prestataire d'arrivée les accepte. Avec la vente, votre argent passe un moment en espèces, hors marché, avant d'être réinvesti. Cela peut jouer dans les deux sens, sans promesse. Posez la question avant de signer : « les titres seront-ils vendus, et à quelle date ? »
Mon prestataire peut-il refuser le transfert ?
Il ne peut pas retenir votre avoir sans motif, mais il peut exiger le respect de sa procédure : formulaire signé, identité vérifiée, compte de destination reconnu comme prestataire de prévoyance liée. Pour une police d'assurance, des conditions contractuelles (préavis, échéance) s'appliquent. En cas de blocage, relisez le contrat et demandez un refus motivé par écrit.
Y a-t-il des frais pour transférer ?
Il peut y en avoir, mais ils varient. Les types de frais qui reviennent : clôture du compte, vente des titres, écart entre prix d'achat et de vente, frais d'ouverture chez le nouveau prestataire. Rien n'est chiffré ici. Demandez les deux fiches de frais, côté départ et côté arrivée, avant de décider. La page frais du 3e pilier explique comment les lire.
Puis-je transférer seulement une partie de mon avoir ?
Parfois, mais ce n'est pas systématique. Certains prestataires acceptent un transfert partiel, d'autres imposent un transfert complet pour fermer un compte. Si vous voulez conserver deux comptes pour échelonner vos retraits plus tard, demandez la possibilité d'un transfert partiel avant d'ouvrir le nouveau compte.
Dois-je déclarer le transfert dans ma déclaration d'impôt ?
Un transfert n'est pas un revenu et n'est pas déductible. Ce qui compte pour la déclaration, ce sont vos versements de l'année (attestation du prestataire) et, selon le canton, la fortune. Conservez l'attestation du nouveau prestataire et les preuves du transfert au cas où l'administration poserait des questions. Le détail est dans déclarer son 3e pilier aux impôts.
Faut-il refaire la désignation des bénéficiaires ?
Oui, c'est prudent. La désignation faite chez l'ancien prestataire ne se reporte pas forcément automatiquement. Une fois le nouveau compte ouvert, relisez les règles applicables et indiquez vos souhaits si la possibilité vous est offerte. Cela compte particulièrement pour les couples non mariés, voir la page sur les concubins et le 3e pilier.
Comment savoir si mon prestataire d'arrivée est autorisé ?
Vérifiez son statut réglementaire avant de signer, sur les registres officiels, et demandez-lui les documents d'information standard. La page vérifier un prestataire de 3e pilier propose une série de gestes simples. Ce site ne désigne aucun prestataire : il vous donne les outils pour contrôler.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.