Dans cette page
Vous entendez parler d'« assurance-vie » à propos du 3e pilier, et le mot brouille tout. S'agit-il d'un 3a ? d'un 3b ? d'un simple filet de sécurité pour la famille ? La réponse tient en une phrase : l'assurance-vie est un contrat, et le 3e pilier est un cadre. Le contrat peut se ranger dans le cadre du pilier 3a ou dans celui du pilier 3b, selon sa forme et la manière dont il est conclu. Cette page explique, sans jargon, ce que recouvre le mot « 3e pilier et assurance-vie », afin que vous puissiez lire une offre avec les bonnes questions en tête.
Pour rendre les choses concrètes, suivons un exemple fictif. Exemple : Sarah, 33 ans, mère de famille à Nyon (VD). Salariée à temps partiel, elle a deux enfants en bas âge. Elle a reçu deux propositions : l'une qui mélange épargne et protection, l'autre qui ne protège que ses proches. Elle ne voit pas pourquoi les deux portent le même nom. Nous allons suivre son raisonnement tout au long de la page. Rien de ce qui suit n'est un conseil : c'est une explication, pour comprendre avant de choisir.
Assurance-vie : un mot pour deux produits
Le terme « assurance-vie » désigne deux familles de contrats qui n'ont presque rien en commun, à part le nom et l'assureur qui les propose.
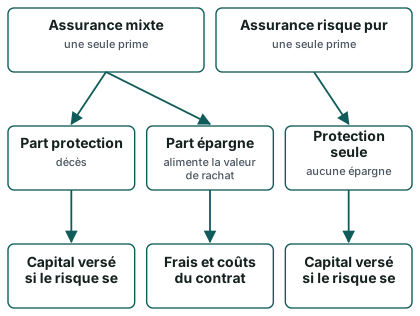
- L'assurance mixte combine deux choses dans une même prime : une protection en cas de décès (parfois aussi d'invalidité) et une épargne qui se constitue au fil des années.
- L'assurance risque pur ne fait que la protection. Vous payez une prime, un capital est versé si le risque assuré se produit, et rien n'est mis de côté pour vous si tout se passe bien.
La confusion vient du fait que, dans les deux cas, on parle de « sécurité » et de « famille ». Mais l'une est aussi un outil d'épargne, l'autre jamais. Une image aide : l'assurance mixte ressemble à une valise à deux compartiments (une réserve et un parapluie), alors que le risque pur est un parapluie seul.
Le schéma suivant montre, pour chacune des deux familles, de quoi se compose la prime.
Pourquoi le novice s'y perd
Trois confusions reviennent souvent chez les personnes qui débutent.
- Croire que toute assurance-vie est un 3a. Ce n'est pas le cas. Un contrat de risque pur n'est en général pas une solution d'épargne de prévoyance, et une assurance mixte peut être conclue dans le 3a comme dans le 3b.
- Croire que « vie » signifie « épargne ». Le mot désigne le fait d'assurer une personne, pas de capitaliser. Dans un risque pur, il n'y a aucun capital qui se construit pour vous.
- Croire qu'un 3a assure automatiquement les proches. Un compte 3a bancaire peut prévoir un bénéficiaire en cas de décès, mais il ne verse pas un capital de protection fixé d'avance. Seule une police avec une couverture décès ou invalidité le fait.
Pour une vue d'ensemble des deux cadres, vous pouvez lire le pilier 3a, ou 3e pilier lié puis le pilier 3b, ou 3e pilier libre, ou la page qui compare 3a et 3b.
Mixte : épargner et se protéger
L'assurance mixte est un contrat qui dure plusieurs années. Une fois par période (mois, trimestre ou année, selon le contrat), vous payez une prime. Cette prime est répartie par l'assureur : une part sert à financer la couverture du risque, une autre part alimente l'épargne, et une troisième part couvre les frais du contrat. Ces trois morceaux ne sont pas toujours présentés clairement. C'est une première chose à demander : comment la prime se répartit-elle ?
Ce qui se passe pendant la vie du contrat
Si le contrat arrive à son terme et que vous êtes en vie, l'assureur verse le capital convenu à l'échéance, dans les conditions du contrat. Si le décès survient avant, c'est le capital de protection prévu qui est versé au bénéficiaire. Certains contrats prévoient en plus une couverture en cas d'invalidité. D'autres incluent la libération du paiement des primes : si une incapacité durable vous empêche de travailler, l'assureur prend en charge les primes, et le contrat continue sans que vous payiez. Cette option a un coût, qui s'ajoute à la prime. Elle vaut la peine d'être comprise avant de la cocher.
La valeur de rachat : l'épargne que vous pourriez récupérer
L'épargne qui se constitue dans une assurance mixte s'appelle la valeur de rachat. C'est le montant que l'assureur peut vous reverser si vous mettez fin au contrat avant son échéance. Elle n'est pas égale au total des primes versées. Au début, elle reste souvent nettement en dessous de ce que vous avez payé, parce que les frais d'ouverture et la part de protection ont déjà été prélevés. Elle rattrape ensuite son retard, lentement.
Le droit des assurances encadre ce qui arrive quand les primes cessent. Si le paiement des primes s'arrête après que l'assurance a été en vigueur pendant trois ans au moins, la valeur de réduction est due. Cela signifie que le contrat continue, mais avec une couverture et une prestation réduites. Si l'assurance est rachetable, l'ayant droit peut, dans les six semaines après avoir reçu la communication de l'assureur, demander le rachat au lieu de la réduction (art. 93 al. 1 et 2 de la loi sur le contrat d'assurance). Retenez la logique : arrêter de payer n'efface pas le contrat, mais change sa nature, et un choix doit être fait dans un délai court.
Les « deux caisses » de l'assurance mixte
Pour Sarah, il est utile de voir l'assurance mixte comme deux caisses qui n'ont pas le même sort.
| Caisse | À quoi elle sert | Ce qu'elle devient si tout va bien | Ce qu'elle devient en cas de sortie anticipée |
|---|---|---|---|
| Protection | Verser un capital aux proches si un risque assuré se réalise | Rien n'est reversé : c'est le principe d'une assurance | La couverture s'arrête avec le contrat |
| Épargne | Constituer une valeur de rachat | Un capital est versé à l'échéance | Seule la valeur de rachat est due, souvent inférieure aux primes payées |
C'est cette seconde ligne qui pose le plus de questions aux débutants : sortir tôt d'une mixte est possible, mais a un prix. Notre page sur la résiliation anticipée d'un 3e pilier assurance détaille le mécanisme.
Et le rendement ?
Une assurance mixte peut afficher un rendement garanti, un rendement projeté, ou les deux. Ce sont des notions différentes. Le garanti est la part que l'assureur s'engage à verser. Le projeté, parfois appelé « participation aux excédents » ou « valeur indicative », dépend de l'évolution des marchés et de la gestion de l'assureur : il peut se réaliser, ou non. Ne comparez jamais un chiffre garanti à un chiffre projeté comme s'ils étaient équivalents. Pour apprendre à lire ces lignes, voyez le rendement du 3e pilier et le capital garanti en 3e pilier.
Risque pur : se protéger sans épargner
Le contrat de risque pur est le plus simple à décrire. Vous fixez un capital que vous souhaitez voir versé à vos proches si vous décédez pendant la durée du contrat. Vous payez une prime. Si vous êtes encore en vie à la fin, le contrat s'éteint, et il n'y a rien à récupérer. Exactement comme pour une assurance de ménage ou de voiture : l'absence de sinistre n'est pas un « dommage », c'est la bonne issue.
Les variantes à connaître
- Capital constant : le montant versé reste le même pendant toute la durée.
- Capital décroissant : il diminue avec le temps, souvent pour accompagner un crédit ou un prêt.
- Durée limitée : la couverture est prévue pour une période, par exemple la période pendant laquelle les enfants sont à charge.
- Couverture invalidité en option : certains contrats ajoutent une rente ou un capital en cas d'invalidité, ou la libération du paiement des primes.
Le principal avantage de cette famille est la lisibilité : ce que vous payez finance une protection, pas autre chose. Le principal inconvénient est symétrique : il n'y a aucune épargne. Si Sarah recherche un capital à la retraite, un risque pur ne l'apportera pas, et ce n'est pas son rôle.
Une couverture qui dépend de votre santé
Pour un risque pur, l'assureur évalue le risque avant d'accepter. Il pose des questions sur votre santé, vos antécédents, votre profession, parfois vos loisirs. Les réponses engagent le contrat : une information omise ou inexacte peut compliquer le versement le jour où il faut le demander. Le droit impose à l'assureur d'informer le preneur sur des points essentiels du contrat : les risques assurés, l'étendue de la couverture, les primes et autres obligations du preneur, la durée et la fin du contrat, le droit de révocation (forme et délai), le délai de remise de l'avis de sinistre et la validité dans le temps de la couverture (art. 3 al. 1 let. a à d, h, i, j). Demandez ces informations par écrit, avant de signer.
Les situations de la vie qui changent le besoin
La protection nécessaire n'est pas la même à tous les âges. Elle évolue avec les événements : naissance, achat d'un logement, séparation, changement d'emploi, arrivée d'un deuxième revenu dans le ménage. Un risque pur a l'avantage d'être ajustable : en général, on peut le prendre pour une durée précise, plutôt que de s'engager sur des décennies. Pour la personne qui débute, cette souplesse compte autant que le prix.
Si le besoin concerne surtout la période d'une maladie ou d'une invalidité, consultez aussi la page sur le 3e pilier en cas de maladie ou d'invalidité, qui précise ce que peut offrir (ou non) le pilier lui-même.
Dans le 3a ou dans le 3b ?
Voici le nœud du sujet. Une assurance-vie peut s'inscrire dans deux cadres, avec des règles très différentes.
Dans le pilier 3a : une police liée
Dans le 3a, on parle de police d'assurance liée. Le contrat est conclu auprès d'une compagnie d'assurance, mais il suit les règles du pilier 3a : l'argent est destiné à la prévoyance, il reste bloqué jusqu'aux motifs de retrait prévus par la loi, et les primes sont déductibles du revenu imposable dans la limite d'un plafond annuel. Les règles de base figurent dans l'OPP 3.
Les plafonds changent chaque année. En 2026, l'OFAS confirme 7 258 francs pour une personne affiliée à une caisse de pension et 36 288 francs pour une personne qui ne l'est pas. Pour 2027, les montants annoncés sont de 7 373 francs et de 36 864 francs ; le second est un maximum, le taux de 20 % du revenu de l'activité lucrative s'appliquant en dessous. Cette dernière règle, et l'ensemble des conditions, sont expliquées sur la page montant maximal du 3e pilier et sur celle des plafonds 3a 2027.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
7 373 CHF
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
1800 francs
Déduction des primes d'assurance-vie, autres contribuables
Source: Primes d'assurance-vie et intérêts d'épargne
Ces montants sont des plafonds de déduction : ils fixent ce qu'il est possible de verser en 3a avec effet fiscal, pas ce qu'il faut verser. Une police 3a d'assurance utilise une partie de ce plafond pour financer sa prime. Pour Sarah, qui est affiliée à une caisse de pension à temps partiel, c'est le plafond du premier type qui s'applique, et une prime d'assurance liée en consomme une partie, qui n'ira donc pas sur un compte 3a bancaire.
Dans le pilier 3b : une police libre
Dans le 3b, le contrat n'est pas lié. Il n'y a pas de plafond annuel de versement, pas de motifs de blocage imposés par l'ordonnance, et la fiscalité est différente. Pour les primes d'assurance-vie, la loi fédérale sur l'impôt fédéral direct permet de déduire les versements, cotisations et primes d'assurances-vie, d'assurances-maladie et d'assurances-accidents, ainsi que les intérêts des capitaux d'épargne, mais avec un plafond : 3 700 francs pour les couples mariés vivant en ménage commun et 1 800 francs pour les autres contribuables (art. 33 al. 1 let. g ch. 1 et 2). Ces déductions sont augmentées de moitié pour les contribuables qui ne versent pas de cotisations de prévoyance liée ou professionnelle selon l'art. 33 al. 1 let. d et e (art. 33 al. 2 let. a). Au niveau cantonal, la loi d'harmonisation prévoit une déduction analogue « jusqu'à concurrence d'un montant déterminé par le droit cantonal, qui peut revêtir la forme d'un forfait » (art. 9 al. 2 let. g).
En clair : une prime d'assurance-vie du 3b peut être déduite, mais dans un cadre étroit. Et ce cadre est partagé avec d'autres primes, comme celles de l'assurance-maladie. Il ne faut donc pas compter sur une déduction large. Notre page pilier 3b et impôts détaille ce point.
Le droit prévoit aussi une règle pour les assurances de capitaux rachetables payées par une prime unique : les rendements versés en cas de vie ou de rachat sont imposables, sauf si l'assurance sert à la prévoyance (loi fédérale sur l'impôt fédéral direct, art. 20 al. 1 let. a). La limite entre ce qui « sert à la prévoyance » et le reste est technique ; elle fait partie des questions à poser à l'assureur.
Le tableau récapitulatif
| Critère | Assurance-vie dans le 3a | Assurance-vie dans le 3b |
|---|---|---|
| Nom du cadre | Police d'assurance liée | Police d'assurance libre |
| Plafond de versement | Oui : plafond annuel du 3a | Pas de plafond de versement |
| Déduction des primes | Dans la limite du plafond 3a | Dans le cadre de la déduction pour primes d'assurance, plus étroite |
| Disponibilité de l'argent | Bloqué, sauf motifs prévus (retraite, logement, indépendance, départ, invalidité…) | Selon le contrat |
| Bénéficiaires en cas de décès | Cercle défini par l'OPP 3, avec un ordre de base | Clause libre, selon le contrat |
| Types de contrat possibles | Mixte, parfois avec protection | Mixte ou risque pur |
| Convient à qui cherche | Épargne de prévoyance avec option de protection | Souplesse, ou protection pure |
Une même personne peut combiner les deux cadres. La page combiner 3a et 3b montre comment les deux s'articulent.
Combien ça coûte, comment on le lit
Ce site ne publie aucun tarif et ne chiffre jamais les frais d'un prestataire. Mais il peut vous apprendre à lire une offre. C'est même le point le plus utile, car dans l'assurance-vie, le coût est rarement écrit sur une seule ligne.
Les quatre types de coûts à repérer
- Les frais d'acquisition. Ils rémunèrent la conclusion du contrat, souvent prélevés en début de vie du contrat. Ils expliquent en partie pourquoi la valeur de rachat démarre bas.
- Les frais de gestion et d'administration. Ils couvrent la vie du contrat. Ils sont soit inclus dans la prime, soit prélevés sur l'épargne.
- Le coût du risque. C'est la part de la prime qui finance la couverture décès ou invalidité. Il augmente avec l'âge et dépend de votre profil de santé.
- Les frais de sortie ou de rachat. Quand on met fin au contrat avant le terme, l'assureur peut appliquer des retenues. Elles doivent figurer dans les conditions.
Les documents à demander
- Un tableau d'évolution de la valeur de rachat, année par année, avec la part garantie séparée de la part non garantie.
- Le détail de la répartition de la prime : risque, épargne, frais.
- Les conditions générales et les conditions particulières, en entier.
- La liste des exclusions de couverture (activités à risque, voyages, maladies préexistantes…).
Un conseil de lecture : prenez le tableau de la valeur de rachat et regardez les premières années. Si le montant reste bas pendant longtemps, la sortie anticipée serait coûteuse. C'est normal pour une mixte, mais vous devez le savoir avant de signer. Sur la méthode générale, voyez les frais du 3e pilier et les dix questions à poser en recevant une offre.
Que se passe-t-il si vous ne payez plus ?
La loi prévoit un enchaînement précis. L'assureur doit vous envoyer une sommation. Si elle reste sans effet, son obligation est suspendue à partir de l'expiration du délai légal (art. 20 al. 3). S'il n'a pas poursuivi le paiement de la prime en souffrance dans les deux mois après l'expiration de ce délai, il est censé s'être départi du contrat et avoir renoncé à la prime arriérée (art. 21 al. 1). Autrement dit : un retard de paiement n'est pas anodin. Il peut suspendre la couverture au moment où vous en auriez besoin. Si les paiements deviennent difficiles, parlez-en tôt à l'assureur, et consultez la page je n'arrive plus à payer mon 3e pilier.
À la fin du contrat, la prime n'est due que jusqu'à son terme ; mais si le contrat devient nul parce que le risque a disparu, la prime pour la période en cours reste due en entier (art. 24 al. 1 et 2). Un détail de lecture, qui évite une mauvaise surprise lors d'une résiliation.
Si le risque change
Imaginons que votre situation évolue (changement de profession, activité plus risquée, nouveau diagnostic). L'assureur peut proposer d'adapter la prime. Si vous n'êtes pas d'accord, ou s'il refuse de la réduire alors qu'elle devrait l'être, vous pouvez résilier dans les quatre semaines qui suivent la réception de son avis, avec un préavis de quatre semaines (art. 28a al. 2). Conservez les courriers de l'assureur : ces délais courent dès réception.
Couvertures multiples
Si vous avez plusieurs contrats qui couvrent le même intérêt, le même risque et la même période, avec des sommes assurées dépassant la valeur d'assurance, le preneur doit le faire savoir sans délai à toutes les entreprises d'assurance (art. 46b al. 1). Ce point concerne surtout les assurances de dommages, mais il rappelle un réflexe sain : avant de souscrire, faites l'inventaire de ce que vous avez déjà (couverture de la caisse de pension, assurance de l'employeur, contrats antérieurs).
À qui est versé le capital
C'est la question la plus humaine du sujet, et celle qu'on pose trop tard. Que le contrat soit dans le 3a ou dans le 3b, il faut savoir qui reçoit le capital en cas de décès.
La clause bénéficiaire dans le 3b
Le preneur d'assurance a le droit de désigner un tiers comme bénéficiaire sans l'assentiment de l'assureur. La clause peut comprendre tout ou partie du droit qui découle de l'assurance (art. 76 al. 1 et 2 de la loi sur le contrat d'assurance). Concrètement, dans une police libre, vous choisissez : un conjoint, un partenaire, un enfant, une personne de confiance, plusieurs personnes avec des parts différentes. Vous pouvez aussi changer d'avis plus tard, tant que la clause n'est pas rendue irrévocable.
Ce choix compte tout particulièrement pour un couple non marié. Sans clause explicite, le partenaire n'a souvent aucun droit sur le capital. La page sur les concubins et le 3e pilier développe ce cas.
La clause bénéficiaire dans le 3a
Dans le 3a, la liberté est plus étroite : l'OPP 3 définit un cercle de bénéficiaires et un ordre. À défaut de désignation précise, c'est cet ordre qui s'applique. Le preneur peut en général préciser la répartition entre bénéficiaires d'un même rang, mais il ne peut pas désigner n'importe qui en priorité.
Une évolution est annoncée : à compter du 1er juin 2027, le Conseil fédéral élargit la désignation des bénéficiaires du 3a. Les personnes mariées ou en partenariat enregistré pourront désigner leurs enfants comme bénéficiaires prioritaires, y compris en famille recomposée. Pour Sarah, mariée et mère de deux enfants, c'est un point à suivre : il pourrait modifier la manière de rédiger la clause. D'ici là, il vaut mieux relire celle de son contrat et demander à l'assureur ce qu'elle prévoit exactement.
Ce que l'assureur demandera au moment du décès
Au moment du sinistre, l'ayant droit doit, à la demande de l'assureur, fournir tout renseignement sur les faits à sa connaissance qui sont utiles pour déterminer les circonstances et les conséquences du sinistre. Il peut aussi être convenu qu'il produise des pièces déterminées, notamment des certificats médicaux, s'il peut se les procurer sans grands frais (art. 39 al. 1 et 2 ch. 1). Concrètement, ce sont vos proches qui devront rassembler les documents, à un moment où ils ont autre chose en tête. D'où le réflexe pratique : rangez le contrat, les conditions et la clause bénéficiaire à un endroit que les proches connaissent.
Un exemple de réflexion pour Sarah
Sarah se pose trois questions avant de comparer ses deux propositions.
- Si elle décédait demain, qui devrait recevoir de l'argent, et en quelle proportion ?
- Cet argent doit-il aider à garder le logement, à payer des études, à compenser un revenu qui disparaît ?
- Faut-il prévoir quelque chose en cas d'invalidité, qui peut coûter plus cher à la famille qu'un décès ?
Ces questions n'ont pas de réponse universelle. Elles guident ce qu'on demande ensuite : un capital plus élevé et limité dans le temps, ou une épargne plus longue avec une protection plus modeste. Sur la succession et les bénéficiaires, voyez aussi le 3e pilier et le décès et hériter d'un 3e pilier.
Capital ou rente ?
Certains contrats versent, en cas d'invalidité ou à l'échéance, un capital ; d'autres une rente. Les deux n'ont ni le même effet sur le budget du ménage, ni le même traitement fiscal. Cette question mérite un détour par capital ou rente en 3e pilier.
Faut-il vraiment une assurance-vie
Personne ne peut répondre à cette question à votre place, et ce site ne le fera pas : il n'est ni conseiller, ni courtier. En revanche, il peut vous donner une grille de lecture pour vous la poser correctement.
Ce que vous avez peut-être déjà
Avant de chercher une protection supplémentaire, regardez ce qui existe. Le premier pilier (AVS et AI) prévoit des prestations pour les survivants et en cas d'invalidité. La caisse de pension (LPP) en prévoit aussi, selon son règlement. Votre employeur peut offrir une couverture complémentaire. Ces prestations ne comblent pas toujours le besoin d'une famille, et leur niveau dépend de votre situation : revenu, état civil, nombre d'enfants, taux d'activité. C'est pour cela que le certificat de prévoyance de votre caisse est le document de départ. Il indique ce qui serait versé en cas de décès ou d'invalidité.
Pour Sarah, qui travaille à temps partiel, la couverture de la caisse de pension peut être plus modeste que pour un plein temps. C'est un point à vérifier avant de conclure que « tout est couvert » ou, à l'inverse, que « rien n'est couvert ». Voyez aussi la page sur le 2e pilier.
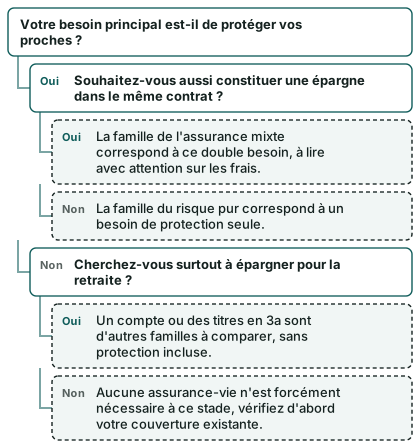
Mixte, risque pur ou rien ?
Voici une manière de classer les situations. Elle ne remplace pas une analyse personnelle.
Les pièges fréquents
- Payer pour une couverture qu'on a déjà. Un doublon de protection coûte sans rien apporter.
- Choisir une mixte pour la « sécurité » sans voir les coûts. La sécurité est réelle, mais elle se paie, et la valeur de rachat peut décevoir en cas de sortie précoce.
- Oublier l'invalidité. La famille de Sarah dépend de son revenu autant que de sa vie. Un contrat qui ne couvre que le décès ne répond qu'à une partie du risque.
- Négliger la clause bénéficiaire. Une bonne police avec une mauvaise clause ne protège pas la bonne personne.
- Signer sans lire les exclusions. Une exclusion mal comprise peut vider la protection de son sens.
- Voir dans le 3a un simple produit fiscal. La déduction est un effet, pas le but. Elle ne justifie pas à elle seule un contrat.
- Mélanger les cadres. Mettre une prime de risque pur dans l'enveloppe 3a n'a de sens que si le contrat est vraiment une police liée et que vous avez compris l'incidence sur votre plafond.
Une liste pour préparer la comparaison
- Lire le certificat de prévoyance de la caisse de pension (décès, invalidité)
- Noter qui dépend de votre revenu et pour combien de temps
- Décider si l'épargne et la protection doivent être dans le même contrat
- Demander le tableau de la valeur de rachat, année par année
- Demander la répartition de la prime entre risque, épargne et frais
- Lire la clause bénéficiaire et les exclusions
- Vérifier que le prestataire est autorisé : voyez la liste en sept gestes
- Comparer au moins deux offres sur les mêmes critères
Comparer sans se précipiter
Si vous souhaitez voir plusieurs offres côte à côte, le formulaire « Demander une comparaison gratuite » permet de recevoir une comparaison, sur la base de votre situation. Le fonctionnement est expliqué sur la page comment fonctionne Mon 3e Pilier, et vous pouvez commencer par comparer les offres de 3e pilier. Aucune comparaison ne remplace votre propre lecture des documents, ni un avis personnalisé si votre situation est complexe.
Questions fréquentes
Une assurance-vie est-elle un 3a ?
Pas automatiquement. L'assurance-vie est un type de contrat. Elle devient un 3a si elle est conclue comme police liée, selon les règles du pilier 3a. Elle relève du 3b si elle est conclue comme police libre. Deux contrats qui portent le même nom peuvent donc avoir des règles très différentes, d'où l'importance de demander dans quel cadre le contrat est conclu.
Quelle est la différence entre assurance mixte et risque pur ?
L'assurance mixte combine protection et épargne : une partie de la prime alimente une valeur de rachat. Le risque pur ne fait que protéger : si le risque ne se réalise pas, rien n'est versé. Le premier est un outil à deux fonctions, le second à une seule. Leurs primes, leurs durées et leurs usages ne se comparent donc pas directement.
Que veut dire « valeur de rachat » ?
C'est le montant que l'assureur peut vous reverser si vous mettez fin à une assurance rachetable avant son terme. Elle ne correspond pas au total des primes payées : les frais et la part de protection ont déjà été prélevés. Elle existe dans l'assurance mixte, pas dans le risque pur. Demandez toujours le tableau année par année.
Que se passe-t-il si j'arrête de payer les primes ?
Cela dépend du contrat et de sa durée. Pour une assurance sur la vie en vigueur depuis trois ans au moins, la valeur de réduction est due ; si l'assurance est rachetable, l'ayant droit peut, dans les six semaines après avoir reçu la communication de l'assureur, demander le rachat à la place. Avant cela, la situation peut être moins favorable. Lisez vos conditions et réagissez tôt à tout courrier de l'assureur.
Les primes d'une assurance-vie sont-elles déductibles des impôts ?
Cela dépend du cadre. Dans le 3a, les primes sont déductibles dans la limite du plafond annuel du pilier 3a. Dans le 3b, la déduction pour primes d'assurance-vie est plafonnée et partagée avec d'autres primes d'assurance ; au niveau de l'impôt fédéral direct, le plafond est de 3 700 francs pour les couples mariés vivant en ménage commun et de 1 800 francs pour les autres contribuables, avec une majoration de moitié dans certains cas. Les cantons fixent leur propre montant. L'économie réelle dépend de votre canton et de votre revenu.
Peut-on avoir une assurance-vie et un compte 3a ?
Oui. Les deux ne s'excluent pas. Si la police d'assurance est liée, ses primes entrent toutefois dans le plafond annuel du 3a, et réduisent ce que vous pouvez verser ailleurs avec la même déduction. Une police libre (3b) n'utilise pas ce plafond.
Qui reçoit l'argent en cas de décès ?
Le bénéficiaire désigné dans le contrat. Dans le 3b, vous avez le droit de désigner un tiers sans l'accord de l'assureur, pour tout ou partie du droit. Dans le 3a, l'OPP 3 définit un cercle et un ordre. Une évolution est annoncée pour le 1er juin 2027 : les personnes mariées ou en partenariat enregistré pourront désigner leurs enfants comme bénéficiaires prioritaires.
Mon conjoint ou mon partenaire est-il automatiquement bénéficiaire ?
Pas toujours. Pour une personne mariée, le cadre légal est plus protecteur. Pour des concubins, sans clause explicite, le partenaire peut ne rien recevoir. Vérifiez la clause de chaque contrat, et relisez-la à chaque grand changement de vie.
Une assurance-vie peut-elle perdre de la valeur ?
La part de protection n'a pas de valeur « de marché » : elle est fixée par le contrat. La part d'épargne, elle, dépend de la structure : une partie garantie, une partie qui peut varier. La valeur de rachat peut être inférieure aux primes versées, surtout en cas de sortie précoce. Pour comprendre cette nuance, lisez peut-on perdre de l'argent avec un 3e pilier.
Faut-il une assurance-vie quand on est jeune et sans enfants ?
La réponse dépend de ce que vous devez protéger : un crédit, un partenaire, des proches qui dépendent de vous. Sans personne à charge, le besoin est souvent plus faible. Il peut grandir avec l'arrivée d'un enfant, l'achat d'un logement ou le départ d'un conjoint de l'activité professionnelle. Une comparaison personnalisée permet de situer ce besoin.
Puis-je changer de contrat plus tard ?
C'est possible, mais pas toujours sans conséquence. Sortir d'une mixte avant son terme réduit la valeur récupérée. Pour un 3a, le transfert d'un prestataire à un autre suit des règles précises, expliquées dans la page sur le transfert d'un 3a. Dans tous les cas, ne résiliez l'ancien contrat qu'après avoir confirmé que le nouveau est bien en place.
Sources
- Loi fédérale sur le contrat d'assurance (LCA) — Obligation d'information de l'assureur, art. 3 — Fedlex
- LCA — Prime et demeure, art. 20, 21 et 24 — Fedlex
- LCA — Modification du risque, art. 28a — Fedlex
- LCA — Sinistre : déclaration, sauvetage, paiement, art. 39 — Fedlex
- LCA — Communications, prescription, assurance multiple, art. 46b — Fedlex
- LCA — Assurance sur la vie, art. 76 — Fedlex
- LCA — Assurance sur la vie, art. 93 — Fedlex
- Loi fédérale sur l'impôt fédéral direct — Primes d'assurance-vie et intérêts d'épargne, art. 33 — Fedlex
- Loi fédérale sur l'impôt fédéral direct — Prévoyance libre (3b) et assurances de capitaux, art. 20 — Fedlex
- Loi sur l'harmonisation fiscale — Déductions, art. 9 — Fedlex
- 3e pilier a — plafonds de déduction (OFAS, chiffres repères 2026)
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — désignation des bénéficiaires (Conseil fédéral)
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.