Dans cette page
Le 3e pilier assurance, c'est une police d'assurance liée au pilier 3a. Vous y versez des primes, une partie sert à constituer un capital, une autre partie finance une protection pour vous ou pour vos proches. Le tout est inscrit dans un contrat qui dure plusieurs années. Cette page explique le fonctionnement de cette police avec des mots simples, en suivant une personne fictive du début du contrat jusqu'à son échéance.
Le site informe, il ne conseille pas : rien ici ne vous dit de choisir une police plutôt qu'un autre type de 3a. L'objectif est que vous sachiez lire un contrat, poser les bonnes questions et reconnaître ce qui dépend de votre situation. Pour situer la police dans l'ensemble du système, vous pouvez parcourir d'abord le pilier 3a, ou 3e pilier lié.
Une police d'assurance qui sert aussi à épargner
Quand on parle d'épargne 3a, beaucoup de gens pensent d'abord à un compte, comme celui que l'on ouvre dans une banque. La police d'assurance est une autre manière de remplir le même pilier. Elle est signée avec une compagnie d'assurance, et non avec une fondation bancaire de prévoyance. Elle reste du pilier 3a : elle bénéficie des mêmes règles de déduction fiscale et du même plafond annuel que le compte, et l'argent y est bloqué selon les mêmes principes.
Ce qui change, c'est la nature du contrat. Un compte 3a est un contenant dans lequel vous versez ce que vous voulez, quand vous voulez, jusqu'au plafond. Une police 3a est un engagement : vous vous mettez d'accord avec l'assureur sur un montant de prime, sur une périodicité et sur une durée. En échange, l'assureur promet une prestation à l'échéance et, selon le contrat, une protection pendant la durée du contrat.
Où se place la police dans le 3e pilier
Le 3e pilier est la couche individuelle de la prévoyance suisse, après l'AVS et la caisse de pension. Dans le pilier 3a, on trouve deux familles de solutions : les comptes ou placements en titres auprès d'une banque, et les polices d'assurance. Le pilier 3b, lui, est la prévoyance libre, sans le même cadre fiscal. Si la différence entre les deux vous échappe encore, la page sur 3a ou 3b la reprend depuis le début.
Le cadre légal en deux mots
Une police d'assurance relève de la loi sur le contrat d'assurance (LCA), qui fixe notamment ce que l'assureur doit vous dire avant la signature. Son article 3 prévoit que l'assureur vous informe sur les risques assurés, l'étendue de la couverture, les primes et les autres obligations du preneur, la durée et la fin du contrat, le droit de révocation et la validité dans le temps de la couverture. En pratique, ces informations doivent figurer dans les documents que l'on vous remet. Si un point manque, c'est une bonne raison de le demander par écrit avant de signer.
Les versements dans une police 3a relèvent en outre de l'ordonnance OPP 3, qui règle les formes reconnues de prévoyance liée. C'est cette ordonnance qui donne, par exemple, son cadre à la clause bénéficiaire : on ne peut pas désigner n'importe qui n'importe comment, et l'ordre des bénéficiaires est encadré. Cette page n'en détaille pas les cas ; pour la situation d'un décès, voyez qui touche l'argent en cas de décès.
Les deux volets : épargne et protection
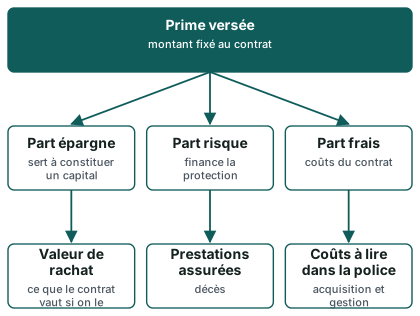
Une police 3a d'assurance repose sur deux idées qui coexistent dans un seul contrat. La première est l'épargne : une partie de ce que vous payez s'accumule pour former un capital. La seconde est la protection : une autre partie finance une couverture en cas de décès et, selon les offres, d'incapacité de gain ou d'invalidité. Un troisième élément, moins visible, fait aussi partie de chaque prime : les coûts du contrat.
Le schéma suivant montre ce partage de manière générale. Il ne contient aucun chiffre, car la répartition réelle dépend du contrat et de l'assureur.
Le volet épargne : un capital qui se constitue
Avec la part épargne, la police accumule une valeur. Selon le type de contrat, cette valeur peut être garantie en tout ou partie, ou dépendre de l'évolution de placements. Le contrat indique en général un capital prévu à l'échéance. Il faut toujours distinguer ce qui est garanti de ce qui est projeté : un chiffre projeté n'est pas une promesse, et aucune page de ce site ne vous en donne. Pour aller plus loin sur ce que signifie un capital garanti, lisez la page sur le capital garanti.
Autre notion centrale : la valeur de rachat. C'est ce que le contrat vaut à un instant donné si vous le résiliez. Les premières années, elle est souvent nettement inférieure à la somme des primes que vous avez payées, parce que les coûts du contrat pèsent davantage au départ. C'est l'une des raisons pour lesquelles on s'engage sur une durée : la valeur du contrat se construit dans le temps.
Le volet protection : pour vous et pour vos proches
La part risque finance ce que l'assureur promet si un événement survient avant l'échéance. Les couvertures les plus courantes dans une police 3a sont les suivantes :
- Le décès : un capital est versé aux bénéficiaires désignés dans le contrat. C'est ce volet qui intéresse les personnes qui ont un conjoint, un partenaire ou des enfants à charge.
- L'incapacité de gain ou l'invalidité : une rente ou une prestation peut être prévue si une atteinte à la santé vous empêche de travailler.
- La libération du paiement des primes : si vous devenez durablement incapable de travailler, l'assureur prend en charge les primes à votre place et le contrat continue.
Toutes les polices ne contiennent pas ces trois couvertures, et toutes ne les proposent pas avec la même étendue. C'est précisément ce qui rend la lecture du contrat indispensable. Pour les situations d'atteinte à la santé, le détail se trouve dans la page sur la maladie et l'invalidité.
Le volet frais : le troisième morceau de la prime
Chaque prime paie aussi des coûts : l'acquisition du contrat, sa gestion, parfois la gestion des placements. Ils ne sont pas toujours présentés sur une ligne à part. Ce site ne publie aucun tarif et n'en compare aucun ; en revanche, il vous explique quoi chercher. Le détail de ce vocabulaire est dans la page sur les frais du 3e pilier.
Compte bancaire ou police : trois différences de fond
Le tableau ci-dessous met en face les deux grandes manières de remplir un pilier 3a. Il ne dit pas laquelle choisir : la réponse dépend de votre situation et de vos priorités.
| Critère | Compte ou titres 3a (banque) | Police 3a (assurance) |
|---|---|---|
| Nature du contrat | Compte ouvert auprès d'une fondation bancaire | Contrat d'assurance avec un assureur |
| Versements | Libres chaque année, jusqu'au plafond | Primes fixées au contrat, sur une durée |
| Protection décès ou invalidité | Pas de couverture intégrée | Possible, selon le contrat |
| Si vous cessez de verser | Le compte reste ouvert, sans sanction | Le contrat est réduit, racheté ou résilié selon les règles |
| Valeur au départ | Proche de ce que vous avez versé | Valeur de rachat souvent inférieure aux primes payées |
| Lecture à faire | Frais du compte et, si titres, du placement | Part épargne, part risque, part frais, garanties |
Pour une comparaison plus large entre ces deux familles, la page banque ou assurance reprend les critères un par un.
Pourquoi on s'engage sur une durée
La durée est ce qui surprend le plus les personnes qui découvrent la police 3a. Pourquoi ne pas simplement verser quand on le peut, comme sur un compte ? La réponse tient à la manière dont fonctionne une assurance.
Parce que l'assureur calcule sur la durée
L'assureur fixe la prime en tenant compte de la protection qu'il promet, des coûts du contrat et de la durée prévue. Si vous interrompiez le contrat après quelques mois, une partie des coûts engagés au départ n'aurait pas eu le temps d'être couverte. L'engagement sur plusieurs années répartit ces coûts dans le temps, mais il a une conséquence : en cas d'arrêt précoce, la valeur de rachat est faible.
Parce que la prime est prévue d'avance
La loi précise que, sauf stipulation contraire, la prime échoit pour la première période d'assurance à la conclusion du contrat, et qu'en cas de doute la période d'assurance est d'une année (art. 19 al. 1 LCA). Concrètement, vous payez la première période dès la signature, puis les suivantes à leur échéance. Le contrat peut prévoir un paiement mensuel, trimestriel, semestriel ou annuel ; la périodicité est un choix de paiement, pas une modification de l'engagement.
Parce que le pilier 3a est lui-même bloqué
L'argent du 3a n'est pas disponible à tout moment. Il peut en principe être retiré dans des situations précises, comme l'acquisition d'un logement pour votre usage ou la mise à son compte. Ce cadre est décrit dans la page sur le retrait anticipé. La police 3a ajoute à ce blocage celui du contrat d'assurance : deux couches de contraintes, qui se cumulent.
Un seul exemple, suivi du début à l'échéance
Exemple : Nadia, 30 ans, infirmière à Genève (GE), souscrit une police 3a. Elle est salariée, donc affiliée à une caisse de pension, et le plafond qui s'applique à elle est le petit plafond. Elle choisit une prime mensuelle fixe, correspondant à une partie de ce plafond, et un contrat qui court jusqu'à une échéance fixée à la signature. Voici comment lire son contrat, ligne à ligne. Ce n'est pas une recommandation et le contrat de Nadia n'est qu'une illustration.
Ce que Nadia paie. Une prime, chaque mois. Cette prime n'est pas du « tout épargne » : une partie finance la protection, une autre les coûts. Le document qu'on lui remet doit lui permettre de savoir quelle part va à quoi. Si ce n'est pas lisible, elle peut le demander par écrit.
Ce que Nadia peut déduire. Les primes versées dans un pilier 3a sont déductibles du revenu imposable dans la limite du plafond de l'année. Le montant de l'économie d'impôt dépend de son revenu, de son canton et de sa situation familiale : ce n'est pas un chiffre qu'une page d'information peut lui garantir. La page sur les impôts et le 3e pilier explique le mécanisme.
Ce que Nadia reçoit pendant la durée du contrat. Une protection. Si elle décédait, le capital prévu irait aux bénéficiaires de la clause qu'elle a désignée. Si elle devenait incapable de travailler, la libération du paiement des primes (si elle est incluse) maintiendrait le contrat sans qu'elle continue de payer.
Ce que Nadia reçoit à l'échéance. Le capital prévu dans le contrat. Ce capital est composé d'une partie garantie et, selon la formule choisie, d'une partie qui dépend de l'évolution de placements. Elle le lit à la dernière page de la proposition, dans le tableau d'évolution. Sur ce tableau, elle distingue les colonnes « garanti » et « projeté ». Elle sait que seule la première est une promesse.
Ce que Nadia perd si elle arrête tôt. Une partie de ce qu'elle a versé. La valeur de rachat qu'elle recevrait est indiquée dans le contrat pour chaque année. C'est cette colonne, plus que le capital final, qui lui montre le prix de la sortie anticipée.
Que se passe-t-il si on arrête de payer
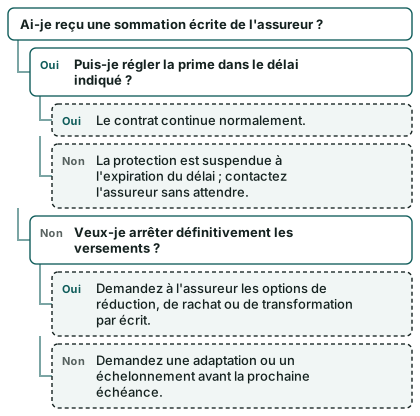
Arrêter de payer les primes d'une police 3a n'est pas anodin. Le contrat prévoit des règles précises, et la loi encadre ce qui se passe. Voici les trois situations à distinguer.
Un retard de paiement : la sommation
Si une prime n'est pas payée à l'échéance ou dans le délai de grâce, l'assureur doit vous sommer par écrit de payer, dans les quatorze jours à compter de l'envoi de la sommation. Cette sommation doit rappeler les conséquences du retard (art. 20 al. 1 LCA). Si elle reste sans effet, l'obligation de l'assureur est suspendue à partir de l'expiration du délai légal (art. 20 al. 3 LCA).
Ce que cela veut dire en clair : un oubli de paiement n'efface pas immédiatement votre contrat, mais si vous ne réagissez pas après la sommation, la protection prévue peut ne plus s'appliquer. Un événement qui surviendrait pendant cette suspension ne serait pas couvert. Si vous traversez une période difficile, il vaut mieux contacter l'assureur avant l'échéance que d'attendre la sommation. La page je n'arrive plus à payer mon 3e pilier détaille ce qu'il est possible d'examiner.
Un arrêt volontaire : réduction ou rachat
Si vous cessez de payer les primes après que l'assurance a été en vigueur pendant trois ans au moins, la valeur de réduction est due. Elle transforme le contrat en une assurance libérée du paiement des primes, mais pour un montant plus petit que celui prévu au départ. Si l'assurance est rachetable, l'ayant droit peut, dans les six semaines après avoir reçu la communication de l'assureur, demander le rachat au lieu de la réduction (art. 93 al. 1 et 2 LCA). Le rachat revient à encaisser la valeur de rachat et à clore le contrat.
Autrement dit, vous avez en général deux issues :
- Réduire : le contrat continue sans nouvelle prime, avec une prestation plus faible.
- Racheter : le contrat s'arrête, vous touchez la valeur de rachat (qui, dans le cas d'une police 3a, est versée vers un autre contrat ou compte de prévoyance liée, ou fait l'objet d'un retrait si une condition est remplie).
Le choix dépend de votre situation. Un rachat est irréversible et peut être décevant si le contrat est récent. Une réduction conserve une partie de la protection, mais fige le capital.
Une transformation : un contrat libéré des primes
Quand l'assurance a une valeur de transformation, vous pouvez demander qu'elle soit transformée totalement ou partiellement en une assurance libérée du paiement des primes (art. 90 al. 1 LCA). Ce mécanisme est proche de la réduction, mais c'est vous qui le demandez, sans attendre un problème de paiement. Il est utile à connaître : il montre qu'un contrat n'est pas un « tout ou rien ».
Les situations où l'on veut aller plus loin
Si vous voulez quitter un contrat pour un autre, l'enjeu est différent : il s'agit d'un transfert. Les étapes et les pièges sont décrits dans le transfert du 3a pas à pas et dans la page sur la résiliation trop tôt d'un 3e pilier assurance. L'idée à retenir : ne résiliez jamais l'ancien contrat avant d'avoir confirmé comment l'argent sera reçu.
Le schéma des issues possibles
Les chiffres à demander avant de signer
Avant de signer, vous avez le droit de recevoir des informations claires. La loi demande à l'assureur de vous renseigner sur les risques assurés, l'étendue de la couverture, les primes et les autres obligations du preneur, la durée et la fin du contrat, le droit de révocation, le délai de remise de l'avis de sinistre et la validité dans le temps de la couverture. Voilà pour le cadre ; voici maintenant les chiffres concrets à réclamer sur votre proposition.
Les repères officiels de l'année
Ces repères ne dépendent pas de l'assureur : ils fixent le cadre dans lequel votre prime s'inscrit.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: 3e pilier a — plafonds de déduction
Ce que ces repères disent : si vous êtes salarié affilié à une caisse de pension, c'est le petit plafond qui s'applique. Le grand plafond concerne les personnes sans 2e pilier, par exemple un indépendant non affilié, avec une limite liée à son revenu. Genève, par exemple, rappelle que pour une personne non affiliée au 2e pilier, le montant de 36 288 francs en 2026 s'entend dans la limite d'une part du revenu déterminant. Pour votre cas, la page sur le montant maximal précise ce qui s'applique.
Un point utile pour une police : votre prime annuelle, additionnée à tout autre versement 3a de l'année, ne doit pas dépasser le plafond. Si la prime est fixe pendant des années, vérifiez que le plafond de l'année ne la rend pas partiellement non déductible, et gardez en tête que ce plafond évolue d'une année à l'autre.
Les chiffres du contrat à réclamer
Voici la liste des informations à demander, ligne par ligne, avant de signer. Elles figurent normalement dans la proposition ; si elles manquent, demandez-les par écrit.
- La prime totale par période, et sa décomposition entre part épargne, part risque et part frais
- La durée du contrat et la date d'échéance
- Le capital garanti à l'échéance, distingué du capital projeté
- Le tableau année par année de la valeur de rachat
- Les couvertures incluses (décès, invalidité, libération du paiement des primes) et leurs conditions
- Les exclusions et les délais d'attente
- La clause bénéficiaire proposée et la manière de la modifier
- Les conditions de réduction, de rachat et de transformation
- Les frais de sortie éventuels et leur calcul
- Le droit de révocation : sa forme et son délai
Un tableau pour retenir les règles essentielles
| Sujet | Ce que prévoit la règle | Ce que cela change pour vous |
|---|---|---|
| Première prime | Échoit à la conclusion du contrat, sauf stipulation contraire (art. 19 al. 1 LCA) | Le paiement commence avec la signature |
| Retard de paiement | Sommation écrite, délai de quatorze jours (art. 20 al. 1 LCA) | Un délai pour régulariser avant la suspension |
| Suspension | L'obligation de l'assureur est suspendue si la sommation reste sans effet (art. 20 al. 3 LCA) | La protection peut ne plus s'appliquer |
| Arrêt des primes | Valeur de réduction due après trois ans au moins ; rachat à demander dans les six semaines (art. 93 LCA) | Deux issues : réduire ou racheter |
| Transformation | Demande possible en assurance libérée des primes (art. 90 al. 1 LCA) | Le contrat peut être gelé sans être résilié |
| Déclaration du risque | Le proposant déclare les faits importants qu'il connaît ou doit connaître (art. 4 al. 1 LCA) | Les réponses au questionnaire engagent |
| Assurance multiple | À signaler sans délai à toutes les entreprises concernées (art. 46b al. 1 LCA) | Plusieurs couvertures du même risque se déclarent |
Les réponses au questionnaire : un engagement réel
Pour une police avec couverture décès ou invalidité, l'assureur pose des questions de santé. Le proposant doit déclarer tous les faits importants pour l'appréciation du risque qu'il connaît ou doit connaître (art. 4 al. 1 LCA). Concrètement : répondez complètement et fidèlement, et gardez une copie de vos réponses. Une réponse incomplète peut avoir des conséquences au moment où vous avez besoin de la couverture. Si un doute existe sur un diagnostic ancien ou un traitement en cours, mieux vaut le mentionner et en discuter avec l'assureur.
Si un sinistre survient
Quand un événement assuré se produit, la loi demande à l'ayant droit de fournir, sur demande de l'assureur, tout renseignement utile sur les circonstances et les conséquences du sinistre (art. 39 al. 1 LCA). Il peut aussi être convenu que vous produisiez des pièces déterminées, comme des certificats médicaux, si vous pouvez vous les procurer sans grands frais. Gardez donc vos documents médicaux et la correspondance avec l'assureur. Pour la proche famille, il est utile de savoir où se trouve le contrat.
Les questions du premier rendez-vous
Un premier rendez-vous avec un prestataire de prévoyance est un moment utile, à condition d'y aller avec une liste de questions. Ce site n'est pas un conseiller et ne vous accompagne pas à ce rendez-vous : voici simplement de quoi vous y préparer.
Avant d'y aller
- Rassemblez votre dernier certificat de prévoyance de la caisse de pension, pour savoir si vous êtes affilié au 2e pilier.
- Notez ce que vous voulez que le contrat fasse : épargner, protéger vos proches, ou les deux. Cette réponse oriente toutes les autres.
- Demandez à pouvoir emporter la proposition et lisez-la au calme. Un document important ne se signe pas sur place sans l'avoir lu.
Des questions sur la protection
- Quelle somme est versée en cas de décès, et à qui ? Que se passe-t-il si ma situation familiale change ?
- La libération du paiement des primes est-elle incluse ? Après quel délai d'incapacité s'applique-t-elle ?
- Quelles exclusions existent pour les maladies préexistantes ou certaines activités ?
- Le prix de la protection est-il fixe ou peut-il évoluer pendant la durée du contrat ?
Sur la protection familiale, la page sur le 3e pilier et le décès vous donne le cadre général.
Des questions sur l'épargne
- Quelle part de ma prime est réellement épargnée ?
- Quelle part du capital final est garantie, quelle part est projetée ?
- Sur quelles hypothèses repose le chiffre projeté, et que devient-il si elles ne se réalisent pas ?
- Que vaut mon contrat si je le résilie à la fin de chaque année ?
Des questions sur la sortie
- Quelles sont les conditions pour réduire, racheter ou transformer le contrat ?
- Y a-t-il des frais de sortie ?
- Puis-je transférer l'avoir vers un autre prestataire du pilier 3a, et à quelles conditions ?
- Que se passe-t-il si je déménage, change d'emploi ou me mets à mon compte ?
La page recevoir une offre de 3e pilier : les questions à poser complète cette liste, et celle sur les polices et l'assurance-vie éclaire le vocabulaire commercial que vous pourriez entendre.
Le piège de la capitalisation « à plat »
Sur une proposition, un tableau de projection peut donner l'impression que le capital croît régulièrement. La réalité est différente : l'effet du temps est celui des intérêts composés, donc la courbe s'incurve au fil des années. Les premières années pèsent peu, les dernières pèsent davantage. C'est une raison de plus de regarder la valeur de rachat, qui montre où vous en êtes réellement à chaque étape.
Le schéma qui suit illustre la forme de cette évolution, avec trois hypothèses de rendement constant. Ce sont des hypothèses de calcul, pas des prévisions, et ce n'est pas le contrat de Nadia : sans frais ni impôt, le gabarit montre simplement que l'écart entre les hypothèses grandit avec la durée.
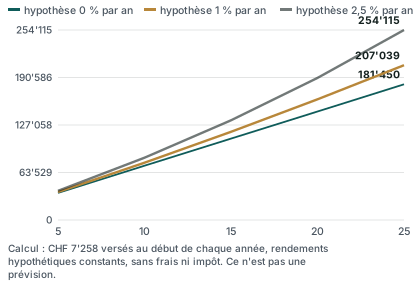
Ce que vous devez en retenir : un versement régulier, même sans rendement, constitue un capital ; l'écart entre les hypothèses se creuse avec la durée ; et dans un contrat réel, les coûts et la part de protection réduisent ce qui s'accumule. C'est précisément pourquoi il faut demander la décomposition de la prime.
Les pièges fréquents
- Signer pour la protection sans comparer la couverture. Une police peut inclure une couverture dont vous n'avez pas besoin, ou n'en inclure aucune qui vous concerne.
- Se concentrer sur le capital final. La valeur de rachat des premières années en dit plus sur le coût de sortie.
- Oublier la clause bénéficiaire. Si votre situation change, la clause doit être revue.
- Cumuler des contrats sans le savoir. En cas d'assurance multiple, le preneur doit le faire savoir sans délai à toutes les entreprises d'assurance (art. 46b al. 1 LCA).
- Choisir une prime trop haute pour son budget. Une prime fixe se paie même quand le mois est difficile ; mieux vaut un engagement que l'on peut tenir.
- Confondre 3a et 3b. Une police peut aussi être souscrite dans le pilier 3b, avec un cadre fiscal différent. Pour cette distinction, voir le pilier 3b.
Questions fréquentes
Qu'est-ce qu'un 3e pilier assurance ?
C'est une police d'assurance liée au pilier 3a. Une partie de la prime sert à constituer un capital, une autre à financer une protection, par exemple en cas de décès ou d'invalidité, et une dernière aux coûts du contrat. Elle bénéficie du cadre fiscal du pilier 3a, avec le plafond de l'année.
La police 3a est-elle déductible des impôts ?
Les primes versées dans un pilier 3a sont en principe déductibles du revenu imposable, dans la limite du plafond de l'année. En 2026, ce plafond est de 7 258 francs pour une personne affiliée à une caisse de pension. L'économie d'impôt réelle dépend de votre revenu, de votre canton et de votre situation familiale : elle ne peut pas être annoncée à votre place. Voir la page sur les impôts.
Quelle est la différence avec un compte 3a bancaire ?
Le compte est un contenant que l'on alimente librement jusqu'au plafond ; la police est un engagement à primes fixées pour une durée, avec une protection possible. Les deux relèvent du pilier 3a. Les différences portent sur la souplesse, la protection et le coût de sortie, comme le montre le tableau de cette page.
Peut-on arrêter de payer une police 3a ?
Oui, mais avec des conséquences. Après une sommation écrite restée sans effet, l'obligation de l'assureur est suspendue. Si vous arrêtez volontairement après que l'assurance a été en vigueur pendant trois ans au moins, la valeur de réduction est due, et un rachat peut être demandé si l'assurance est rachetable. Avant cette durée, la valeur de rachat peut être faible.
Que veut dire « valeur de rachat » ?
C'est le montant que le contrat vaut si vous le résiliez à un moment donné. Les premières années, elle est souvent inférieure à la somme des primes payées, car les coûts du contrat pèsent davantage au début. Demandez le tableau année par année.
Que signifie « libération du paiement des primes » ?
Si vous devenez durablement incapable de travailler et que cette garantie est incluse dans votre contrat, l'assureur prend en charge les primes à votre place. Le contrat continue sans que vous ayez à payer. Les conditions (délai d'attente, définition de l'incapacité) sont propres à chaque contrat.
Le capital est-il garanti ?
Cela dépend du contrat. Certaines formules garantissent tout ou partie du capital, d'autres dépendent de placements. Un chiffre « projeté » n'est jamais une promesse. Demandez toujours ce qui est garanti et ce qui est calculé sur des hypothèses. Voir la page sur le capital garanti.
Qui touche l'argent en cas de décès ?
Les bénéficiaires sont ceux que désigne la clause bénéficiaire du contrat, dans le cadre posé par l'OPP 3. Si votre situation change (mariage, naissance, séparation), revoyez la clause. La page sur le décès et le 3e pilier donne les principes.
Peut-on changer de prestataire après avoir signé ?
Oui, un transfert de l'avoir vers un autre prestataire du pilier 3a est possible, mais il faut regarder la valeur de rachat et les éventuels frais de sortie avant de résilier. Ne clôturez jamais l'ancien contrat avant d'avoir confirmé comment l'argent sera reçu. Voir changer de prestataire.
Une police 3a convient-elle à tout le monde ?
Non, et ce site ne vous dit pas ce qui vous convient. Cela dépend de votre budget, de la stabilité de vos revenus, de votre besoin de protection et de votre horizon. Si vous voulez voir plusieurs offres côte à côte, vous pouvez demander une comparaison gratuite ; le fonctionnement est expliqué sur la page comment ça marche.
Sources
- 3e pilier a — plafonds de déduction, chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a (OFAS / Conseil fédéral), valeurs 2027
- Genève (GE) — montants LPP et 3e pilier A
- Obligation d'information de l'assureur (art. 3) — Fedlex
- Déclarations et réticence (art. 4) — Fedlex
- Prime et demeure (art. 19 et 20) — Fedlex
- Sinistre : déclaration, sauvetage, paiement (art. 39) — Fedlex
- Communications, prescription, assurance multiple (art. 46b) — Fedlex
- Assurance sur la vie (art. 90 et 93) — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.