
Dans cette page
Vous venez d'ouvrir un pilier 3a, ou vous y pensez, et une question revient : que se passe-t-il côté impôt 3a ? Cette page suit le trajet d'un versement, de votre compte jusqu'à votre déclaration, puis jusqu'au jour du retrait. Chaque réponse est courte et se lit séparément. Elle ne remplace pas le calcul de votre situation, qui dépend de votre canton, de votre revenu et de votre état civil.
Pour fixer les idées, suivons un exemple fictif. Julien, 31 ans, salarié à Neuchâtel, affilié à une caisse de pension, verse une partie du plafond de l'année sur son compte 3a. Au fil des sections, nous regardons où ce versement apparaît dans sa déclaration, quel document il garde et ce qui l'attend plus tard.
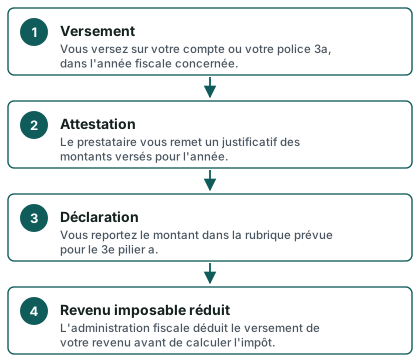
Le chemin tient en quatre étapes, du versement à la réduction du revenu imposable.
Combien d'impôt le 3a peut-il alléger ?
Pourquoi un versement 3a fait-il baisser mon impôt ?
La loi permet de déduire de votre revenu les cotisations versées dans une forme reconnue de prévoyance individuelle liée. Pour l'impôt fédéral direct, c'est l'art. 33 al. 1 let. e LIFD : sont déductibles les primes, cotisations et montants versés en vue d'acquérir des droits contractuels dans ces formes de prévoyance. Le Conseil fédéral détermine, avec les cantons, quelles formes sont reconnues et dans quelle mesure la déduction est permise.
Pour les impôts cantonaux et communaux, le même principe s'applique : l'OPP 3 (art. 7 al. 1) prévoit que les salariés et les indépendants peuvent verser des cotisations à ces formes reconnues et les déduire de leur revenu pour les impôts directs de la Confédération, des cantons et des communes.
En clair : le montant versé n'est pas retiré de votre impôt, il est retiré de la base sur laquelle l'impôt se calcule. Le revenu imposable baisse, donc l'impôt aussi.
Quel plafond s'applique en 2026 et en 2027 ?
Le plafond dépend de votre situation. Si vous êtes affilié à une caisse de pension (2e pilier), le « petit » plafond s'applique. Si vous n'avez pas de 2e pilier, par exemple comme indépendant non affilié, le « grand » plafond s'applique, limité à une part du revenu de l'activité lucrative. Pour un salarié débutant, c'est presque toujours le petit plafond.
Voici les repères officiels de l'année et de la suivante.
7 258 CHF
Plafond avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le grand plafond est un maximum : en dessous, c'est une part de 20 % du revenu de l'activité lucrative qui s'applique. Pour la suite, la page plafonds 3a 2027 détaille ce qui change.
De combien mon impôt baisse-t-il, concrètement ?
Personne ne peut le dire sans calcul. Pour donner un ordre de grandeur, le calculateur fiscal de l'Administration fédérale des contributions (AFC) a été interrogé pour Neuchâtel. Hypothèses : personne seule, sans enfant, sans confession, sans fortune, domiciliée à Neuchâtel, avec un revenu imposable de CHF 100 000 en 2026. Les impôts fédéral, cantonal et communal s'élèvent à CHF 23 239 sans versement 3a et à CHF 20 778 avec un versement 3a de CHF 7 258, soit CHF 2 461 d'impôt en moins.
Ce résultat n'est pas une économie personnelle. Julien n'a pas ce revenu imposable exact, il verse peut-être une partie seulement du plafond, et sa situation peut différer sur chaque hypothèse. L'économie réelle dépend de votre revenu imposable, de votre commune, de votre état civil et de vos autres déductions. Pour simuler votre propre cas, essayez le calculateur 3e pilier ou lisez le pas à pas sur le calcul de l'économie d'impôt.
Pourquoi deux personnes qui versent le même montant n'obtiennent-elles pas la même baisse ?
Parce que l'impôt n'est pas proportionnel. Plus le revenu imposable est élevé, plus la tranche supprimée par la déduction se situe dans une zone fortement imposée. S'y ajoutent le canton et la commune de domicile, qui fixent leurs barèmes et leurs coefficients, l'état civil, le nombre d'enfants, la confession et les autres déductions déjà utilisées.
Deux collègues qui versent chacun le plafond peuvent donc voir un effet différent sur leur facture finale. Comparer son résultat à celui d'un voisin ou d'un collègue n'a pas beaucoup de sens : seul un calcul avec votre propre déclaration compte. La page sur la déduction du 3e pilier et les impôts explique cette mécanique avec d'autres exemples.
Où mettre mon 3a dans la déclaration ?
À quel endroit apparaît mon versement ?
Dans la déclaration d'impôts de votre canton, une rubrique des déductions est consacrée aux cotisations du 3e pilier a (prévoyance individuelle liée). Son intitulé et son numéro de ligne varient d'un canton à l'autre, et d'une année à l'autre. Les logiciels officiels de déclaration affichent généralement une question guidée : « Avez-vous versé dans un 3e pilier a ? ».
Prenons Julien. À Neuchâtel, il inscrit le total versé au cours de l'année dans la rubrique prévue, à côté des autres déductions : frais professionnels, primes d'assurance, éventuels intérêts. Il ne déduit pas le montant lui-même de son salaire : le programme ou l'administration fait la soustraction pour obtenir le revenu imposable.
Dois-je joindre un justificatif à ma déclaration ?
La pratique varie selon les cantons et les formats. En déclaration papier, on joint l'attestation du prestataire. En déclaration électronique, on la scanne ou on la garde à disposition au cas où l'administration la demande. Dans les deux cas, ne comptez pas sur la mémoire : conservez le document dans un dossier « impôts » dès que vous le recevez.
Votre canton précise sur la notice de la déclaration quelles pièces il attend. En cas de doute, cette notice prime sur ce qu'on lit ici ou ailleurs.
Puis-je déduire un versement fait en début d'année suivante ?
Non, en principe. La déduction suit l'année fiscale pendant laquelle le versement est crédité. Un virement passé la première semaine de janvier compte pour la nouvelle année, même si vous l'aviez prévu pour la précédente. Ce qui compte est la date d'exécution chez le prestataire, pas la date à laquelle vous avez signé l'ordre.
Prévoyez donc une marge, surtout si vous passez par une banque dont les délais de traitement sont plus longs en fin d'année. La page sur la date limite de versement et la check-list de fin d'année détaillent ce point.
Que faire avec plusieurs comptes 3a ?
Le plafond est personnel : il s'applique à l'ensemble de vos versements de l'année, quel que soit le nombre de comptes. Si vous avez un compte dans une fondation bancaire et une police dans une assurance, vous additionnez les versements des deux, et vous déclarez la somme, sans dépasser le plafond qui vous concerne.
Chaque prestataire envoie sa propre attestation. Vous en recevez donc plusieurs, et c'est à vous de faire le total. Une petite liste avec une ligne par prestataire suffit à ne rien oublier.
Avant de remplir votre déclaration, vérifiez ces points :
- Retrouver toutes les attestations 3a de l'année
- Additionner les versements de chaque compte ou police
- Vérifier que le total reste sous le plafond de votre situation
- Reporter le total dans la rubrique du 3e pilier a
- Classer les justificatifs avec les autres pièces de la déclaration
Quelle attestation reçois-je ?
Que contient l'attestation du prestataire ?
En général, le prestataire envoie chaque début d'année un document récapitulatif. Il y figure votre identité, le nom de la fondation ou de l'assurance, le numéro du compte ou du contrat, le total versé pendant l'année fiscale écoulée, et parfois le solde ou la valeur de l'avoir.
C'est le montant versé qui intéresse l'administration fiscale. Le solde, lui, vous sert à suivre votre prévoyance. Ne confondez pas les deux lignes au moment de remplir la déclaration : seule la somme versée dans l'année se déduit.
Je n'ai rien reçu : que faire ?
Vérifiez d'abord que l'attestation n'est pas dans votre espace en ligne, souvent sous « documents » ou « courrier électronique ». Beaucoup de prestataires ne l'envoient plus par la poste. Regardez aussi si l'adresse enregistrée est la bonne, notamment après un déménagement.
Si rien n'apparaît, demandez-la au prestataire. Pour un document attendu, un message écrit avec votre numéro de compte suffit. Pour gagner du temps, vous pouvez aussi reconstituer les montants à partir de vos relevés bancaires, mais l'attestation officielle reste la pièce la plus sûre.
Les montants de l'attestation ne correspondent pas à mes virements. Pourquoi ?
Plusieurs causes courantes. Un virement passé en fin d'année a peut-être été crédité l'année suivante. Un versement initial de l'année a pu être inclus dans un autre contrat. Un transfert venant d'un autre prestataire n'est pas un versement déductible : il déplace un avoir existant sans créer de nouvelle déduction.
En cas d'écart, comparez le relevé de compte avec l'attestation ligne par ligne, puis demandez des explications au prestataire. Ne déclarez que ce qui est réellement versé et reconnu par l'attestation, pour l'année concernée.
Combien de temps garder les attestations ?
Gardez-les tant que votre pilier 3a existe, et un certain temps après sa clôture. Il y a deux raisons. D'une part, l'administration fiscale peut vous demander des justificatifs pour des années passées. D'autre part, au moment du retrait, vous pourriez avoir besoin de retracer vos versements, par exemple en cas de rachat rétroactif ou de changement de prestataire.
La solution la plus simple : un dossier numérique par année, avec la déclaration, ses pièces et les attestations. Un document perdu est plus facile à remplacer s'il en existe une copie.
Et quand je retirerai l'argent ?
Le capital 3a est-il imposé au retrait ?
Oui. La loi range parmi les revenus imposables ceux qui proviennent de l'AVS, de l'AI, des institutions de prévoyance professionnelle ou des formes reconnues de prévoyance individuelle liée, y compris les prestations en capital et le remboursement des versements, primes et cotisations (art. 22 al. 1 LIFD). Le capital 3a retiré entre donc dans cette catégorie.
L'idée générale : vous avez déduit vos versements pendant des années, l'impôt est dû au moment où vous récupérez l'argent. Ce mécanisme est la contrepartie de la déduction. Il explique pourquoi le 3a s'appelle souvent un report d'impôt, avec un régime avantageux au retrait.
Comment le retrait est-il taxé ?
Le capital est imposé séparément du reste du revenu. Au niveau fédéral, l'art. 38 al. 1 LIFD prévoit l'imposition séparée des prestations en capital visées à l'art. 22. L'impôt est un impôt annuel entier, calculé sur la base de taux représentant le cinquième des barèmes de l'art. 36 LIFD. Il est fixé pour l'année fiscale pendant laquelle le capital a été acquis.
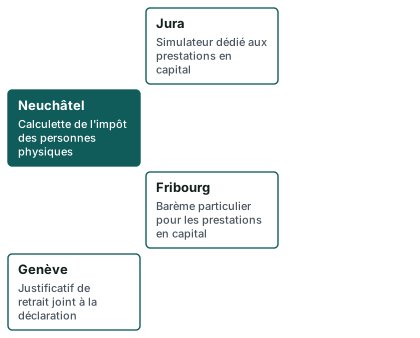
Genève exprime la même idée en disant que l'impôt est calculé séparément « au cinquième du taux ordinaire ». Les cantons ont leurs propres barèmes. Fribourg, par exemple, indique que ces prestations sont imposées séparément des autres revenus, à un barème particulier pour les impôts cantonaux et à un taux réduit pour l'impôt fédéral direct.
Mon capital s'ajoute-t-il à mon salaire de l'année ?
Pas de la manière habituelle. Comme l'imposition est séparée, le capital n'est pas simplement rangé dans la même colonne que votre salaire. Il est taxé à part, avec un barème propre. Cela ne veut pas dire que votre revenu de l'année n'a aucun effet : selon les règles cantonales, l'impôt peut tenir compte des autres revenus pour déterminer le taux applicable.
Pour éviter les surprises, deux pistes. D'abord, vérifier auprès de votre canton comment il traite cette situation. Ensuite, regarder la page sur le calcul de l'impôt au retrait et celle qui explique comment échelonner ses retraits sur plusieurs années, quand on possède plusieurs comptes.
Que dois-je faire le jour du retrait ?
La démarche dépend du canton. À Genève, la déclaration d'une prestation en capital du 2e ou du 3e pilier A se fait en joignant une copie du justificatif de retrait à l'Administration fiscale cantonale (Service des impôts spéciaux) et en reportant le montant à la ligne 98.12 de la déclaration d'impôt.
Ailleurs, la règle est proche : le prestataire déclare le versement, l'administration vous envoie une taxation séparée, ou vous inscrivez le montant dans une rubrique dédiée. Gardez le justificatif de retrait dans votre dossier impôts. Si vous déménagez avant de retirer, la page sur le déménagement avant le retrait explique pourquoi le canton compétent peut changer.
Mariés, concubins : qui déduit quoi ?
Les couples mariés déclarent-ils ensemble ?
En règle générale, oui : les époux déposent une déclaration commune. Chacun garde pourtant son propre 3a, et le plafond reste personnel. Si les deux conjoints ont un revenu d'activité soumis à l'AVS et sont affiliés à une caisse de pension, chacun peut verser jusqu'au plafond qui le concerne, sur son compte à lui.
Les versements des deux conjoints s'additionnent dans la déclaration commune, comme déductions. Inutile de répartir par habitude : l'important est que chaque versement ait été fait par la personne qui y a droit, sur son compte. Pour un panorama complet, voir le 3e pilier pour un couple marié.
Et pour les concubins ?
Les concubins ne forment pas un couple fiscal. Chacun remplit sa propre déclaration et déduit uniquement ce qu'il a lui-même versé sur son propre compte. Aucun partage de plafond, aucune déduction commune.
Autre différence importante : le bénéficiaire d'un 3a en cas de décès n'est pas le même pour un couple marié et pour des concubins. Ce n'est pas un sujet fiscal pur, mais il mérite d'être vérifié dès l'ouverture. Voir concubins et 3e pilier.
Mon conjoint ne travaille pas : puis-je verser pour lui ?
Non. Le droit de verser dans un 3a est lié à un revenu d'activité soumis à l'AVS, et il est personnel. Vous ne pouvez pas alimenter le compte d'une personne qui n'a pas de revenu de ce type, ni déduire des versements qui ne sont pas les vôtres.
Cela ne signifie pas que le couple n'a aucune option. Chacun a ses règles, le conjoint peut avoir d'autres formes d'épargne, et la situation change dès qu'une activité reprend. Une comparaison personnalisée aide à poser les bonnes questions selon votre cas.
Les erreurs de déclaration les plus courantes
J'ai oublié d'inscrire mon versement
C'est l'oubli le plus fréquent, et il se règle. Tant que la taxation n'est pas définitive, vous pouvez corriger votre déclaration ou demander une rectification dans le délai de réclamation prévu par votre canton. Passé ce délai, la correction devient plus compliquée.
Pour éviter ce cas, faites un rappel dans votre agenda au moment où l'attestation arrive. L'oubli rend l'impôt plus élevé que nécessaire, mais il ne pose pas de problème de sincérité : c'est l'inverse d'une déduction excessive.
J'ai versé plus que le plafond
La déduction est limitée au plafond de l'année. Un excédent n'est pas déductible, et la différence est ajoutée à votre revenu imposable lors du contrôle. Selon le prestataire, l'excédent peut aussi être signalé ou refusé au versement.
Si vous avez dépassé la limite par erreur, contactez votre prestataire pour savoir comment corriger. Pour éviter le problème, vérifiez avant chaque virement si vous êtes affilié à un 2e pilier et quel plafond s'applique à vous cette année. Vos versements de plusieurs comptes comptent ensemble.
Mon versement n'a pas été crédité dans l'année
Un virement tardif est la cause typique d'une déduction refusée. Si l'argent arrive sur le compte 3a après la fin de l'année fiscale, il compte pour l'année suivante. La déclaration doit refléter la date réelle du crédit et non la date d'envoi.
Si vous constatez l'erreur avant d'avoir déposé votre déclaration, n'inscrivez que ce que l'attestation confirme. Si vous la constatez après, ajustez la déclaration de l'année suivante en conséquence. La liste des erreurs fiscales fréquentes résume les pièges de ce type.
Je suis imposé à la source : dois-je faire quelque chose pour mon 3a ?
Oui, c'est un cas à part. Les personnes imposées à la source peuvent, au plus tard le 31 mars de l'année suivant l'année fiscale, demander une taxation ordinaire ultérieure (TOU) dans certaines situations : si une part prépondérante de leurs revenus mondiaux, conjoint compris, est imposable en Suisse, si leur situation est comparable à celle d'un contribuable domicilié en Suisse, ou si cette taxation est nécessaire pour faire valoir des déductions prévues par une convention contre les doubles impositions (art. 99a al. 1 LIFD).
Sans TOU, l'impôt à la source se substitue aux impôts fédéral, cantonal et communal sur le revenu de l'activité lucrative, sans déduction ultérieure supplémentaire (art. 33b al. 4 de la loi d'harmonisation). Autrement dit, si vous voulez faire valoir un versement 3a, il faut généralement passer par la TOU. Le cas d'un permis B est expliqué dans la page permis B et impôt à la source.
Mes impôts selon mon canton
Le 3a se déduit-il de la même façon partout en Romandie ?
Le principe est le même : le versement est déductible du revenu, dans la limite du plafond fédéral. Les différences portent sur les barèmes, les coefficients communaux, les autres déductions et la façon d'imposer le capital au retrait. Le résultat est donc propre à chaque canton, et à chaque commune.
Pour donner un ordre de grandeur, voici ce que le calculateur de l'AFC affiche pour un revenu imposable de CHF 100 000 en 2026, avec un versement 3a de CHF 7 258. Hypothèses : personne seule, sans enfant, sans confession, sans fortune, au chef-lieu indiqué.
- Genève : CHF 2 298 d'impôt en moins (de CHF 20 651 à CHF 18 353)
- Lausanne : CHF 2 458 d'impôt en moins (de CHF 22 272 à CHF 19 814)
- Sion : CHF 2 399 d'impôt en moins (de CHF 19 513 à CHF 17 114)
- Neuchâtel : CHF 2 461 d'impôt en moins (de CHF 23 239 à CHF 20 778)
- Fribourg : CHF 2 296 d'impôt en moins (de CHF 21 676 à CHF 19 380)
- Delémont : CHF 2 408 d'impôt en moins (de CHF 21 335 à CHF 18 927)
Ces montants ne sont ni un classement ni une promesse. Ils illustrent seulement que les ordres de grandeur sont proches, avec des écarts qui dépendent de chaque situation. Pour comprendre ces différences, voir ce qui change d'un canton romand à l'autre.
Où simuler l'impôt de mon canton ?
Plusieurs administrations proposent un outil en ligne. Neuchâtel renvoie, depuis sa page « Prestations en capital », vers la calculette de l'impôt des personnes physiques. Le Jura propose un simulateur officiel pour les prestations en capital : il couvre les années d'exigibilité de 2026 à 2003 et calcule l'impôt fédéral direct et les impôts cantonaux et communaux, avec le choix de la commune, de la confession et de l'état civil.
Le calculateur de l'AFC est disponible au niveau fédéral pour comparer plusieurs communes. Dans tous les cas, entrez vos données réelles plutôt que des valeurs moyennes. Pour Julien, la page de son canton, 3e pilier à Neuchâtel, présente les premiers repères locaux.
Et si je change de canton avant de retirer ?
Le canton compétent pour taxer le capital est en principe celui de votre domicile au moment où le droit au retrait naît. Un déménagement peut donc changer le barème appliqué, sans que le principe de l'imposition séparée change. Le calendrier du déménagement et du retrait devient alors un point à examiner avant de décider.
Ne programmez pas un retrait ni un déménagement uniquement pour des raisons fiscales sans avoir vérifié les règles de votre canton. La page déménager avant de retirer son 3a détaille les points à contrôler.
Questions fréquentes
Faut-il un 3a pour déduire de l'impôt ?
La déduction décrite ici concerne le pilier 3a. Le pilier 3b, la prévoyance libre, obéit à d'autres règles : selon le contrat et le canton, certaines primes peuvent être déduites dans des limites différentes. Ce n'est pas la même chose, et les montants ne sont pas comparables.
Pour le détail, voir pilier 3b et impôts. Savoir si un 3a ou un 3b convient mieux à votre situation dépend de votre revenu, de votre affiliation au 2e pilier et de vos objectifs, ce qu'une comparaison personnalisée aide à clarifier.
Mon avoir 3a est-il imposé sur la fortune ?
En règle générale, l'avoir d'un pilier 3a n'est pas pris en compte dans la fortune imposable tant qu'il n'est pas retiré. Cette règle peut varier dans les détails selon le canton et le type de contrat. Vérifiez la notice de votre déclaration. Pour les nuances, voir le 3e pilier est-il imposé sur la fortune ?.
Le plafond change-t-il l'an prochain ?
Oui, il est adapté régulièrement. Le plafond avec 2e pilier passe de 7 258 CHF en 2026 à 7 373 CHF en 2027, et le plafond sans 2e pilier de 36 288 CHF à 36 864 CHF. Pensez à ajuster vos ordres permanents en début d'année.
Comment comparer des offres 3a sans recevoir de conseil ?
Ce site explique le 3e pilier, mais il ne conseille pas et ne désigne aucun prestataire. Si vous voulez comparer des offres de banques, d'assurances ou de fondations, le formulaire demander une comparaison gratuite permet d'en recevoir une. La page comment fonctionne Mon 3e Pilier explique qui traite votre demande et comment.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33, 38 et 99a — Fedlex
- Revenus de prévoyance imposables (LIFD, art. 22) — Fedlex
- Imposition séparée des prestations en capital de prévoyance (LIFD, art. 38) — Fedlex
- Non-résidents : frontaliers et prestations de prévoyance (LIFD, art. 99a) — Fedlex
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source — Fedlex
- Déduction fiscale des cotisations 3a (OPP 3, art. 7) — Fedlex
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Calculateur fiscal de l'AFC
- Genève : déclarer les prestations en capital
- Fribourg : impôts des personnes physiques, questions fréquentes
- Neuchâtel : prestations en capital
- Jura : simulation du montant d'impôt, prestations en capital
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.