
Dans cette page
Si vous partez un an à l'étranger, la réponse courte est celle-ci : gardez votre compte 3a tel quel. Un départ temporaire n'ouvre en général pas le droit de retirer l'argent. Votre avoir reste placé chez votre prestataire, et il reprend sa place dans votre prévoyance à votre retour. Ce qui peut changer pendant l'absence, c'est votre droit de verser : il dépend d'un revenu soumis à l'AVS, pas de votre adresse sur le contrat.
Cette page traite le cas d'un départ limité et d'un retour prévu. Le départ définitif et le retrait relèvent d'autres pages, que nous citons au bon endroit.
Départ temporaire ou départ définitif : la différence
Pour votre 3a, tout part d'une question simple : allez-vous revenir ?
Un départ temporaire, c'est un congé sans solde, un contrat de recherche, un stage, un séjour linguistique ou un voyage long. Vous gardez des attaches en Suisse : un logement, un employeur, un retour annoncé. Dans ce cas, le 3a continue sa vie normalement, sans formalité de départ.
Un départ définitif, c'est autre chose : vous quittez la Suisse pour vous installer ailleurs. C'est dans ce seul cas, en règle générale, que le retrait du 3a devient possible. Cette règle figure dans l'ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance, l'OPP 3. Le détail est expliqué sur la page Quitter la Suisse : récupérer son 3a.
Le piège, c'est la zone grise. Un « an » qui se prolonge, un contrat renouvelé, un conjoint qui s'installe là-bas : l'intention de revenir ne se décrète pas seule, elle se voit dans les faits. Pour l'AVS comme pour l'impôt, ce sont les circonstances qui comptent : domicile, employeur, durée, famille.
Le schéma ci-dessous résume le raisonnement. Il vous aide à situer votre cas avant de lire la suite.
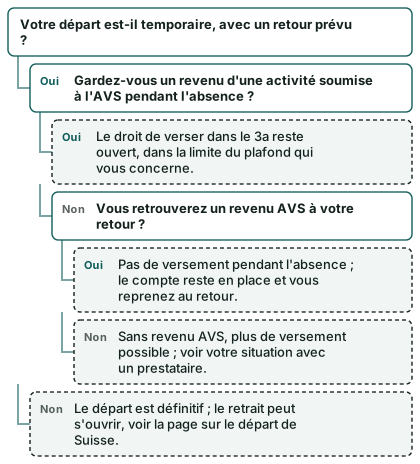
Garder son compte pendant l'absence
Garder son compte est la solution la plus simple, et pour un an, c'est presque toujours la bonne. Voici ce que cela implique concrètement.
Votre avoir reste placé
Sur un compte 3a bancaire, l'argent reste dans la fondation bancaire de prévoyance. Il continue de produire les intérêts prévus. Sur un 3a en titres, il reste investi : sa valeur continue de varier, à la hausse comme à la baisse, même si vous ne regardez rien depuis l'étranger. Dans une police d'assurance liée, le contrat se poursuit selon ses conditions, avec une valeur de rachat qui évolue selon le contrat.
Les frais continuent
Un compte qui dort n'est pas toujours un compte gratuit. Certains prestataires facturent des frais de tenue de compte ou de gestion même sans mouvement. Avant de partir, demandez la liste de ces frais et la manière dont ils s'appliquent. La page Frais du 3e pilier explique comment les lire.
Gardez une adresse de contact
Beaucoup de prestataires envoient leurs documents par courrier ou par messagerie sécurisée. Si votre adresse change, signalez-le : une relevé qui n'arrive pas, c'est un risque de perdre le fil. Vérifiez aussi que l'accès en ligne fonctionne depuis l'étranger. Certains outils bloquent la connexion hors de Suisse, ce qui complique les démarches si vous devez agir.
Pensez à une personne de confiance
Si vous vous absentez longtemps, il peut être utile qu'un proche sache où se trouvent vos documents. Pour le 3a, une procuration n'est pas toujours nécessaire, mais vous pouvez demander à votre prestataire ce qui est possible en votre absence. Sans cela, un problème de courrier ou de signature peut attendre votre retour.
Peut-on continuer à verser ?
C'est la vraie question, et la réponse ne dépend pas de l'endroit où vous vous trouvez, mais de votre revenu.
Selon l'Administration fédérale des contributions, seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, d'une activité lucrative soumise à l'AVS peuvent cotiser au 3a. Sans activité lucrative, le versement n'est plus possible. Le canton de Genève rappelle la même condition : le droit de cotiser suppose un revenu soumis aux cotisations AVS/AI.
Trois situations reviennent souvent.
Vous gardez votre emploi suisse, à distance
Vous travaillez toujours pour votre employeur suisse, depuis l'étranger. Votre salaire reste soumis à l'AVS, et vous pouvez en principe continuer à verser. La loi sur l'AVS prévoit d'ailleurs que les personnes qui travaillent à l'étranger pour un employeur en Suisse peuvent continuer l'assurance, si elles ont été soumises pendant cinq années consécutives au moins à l'assurance immédiatement avant le début de l'activité à l'étranger (art. 5). Les règles de détachement et les conventions internationales varient : demandez à votre employeur comment votre situation sera traitée.
Vous partez en congé sans solde
Sans salaire, il n'y a pas de revenu AVS, donc pas de droit de verser pendant cette période. Vous ne perdez rien de ce qui est déjà sur le compte. Les années de pause ne se « rattrapent » pas automatiquement : le rachat rétroactif est un mécanisme distinct, à examiner à part. Voyez le rachat rétroactif du 3a et la page 3e pilier et rachat rétroactif.
Vous travaillez pour un employeur étranger
Votre revenu est alors soumis à un autre système de sécurité sociale, et probablement pas à l'AVS. Dans ce cas, le droit de verser s'éteint le temps de ce contrat. Votre statut fiscal pendant l'absence, notamment votre domicile fiscal, détermine en plus si vous pouvez déduire quoi que ce soit en Suisse. Ce point dépend de votre situation personnelle.
Le plafond reste celui de l'année
Si vous gardez un revenu AVS pendant une partie de l'année, c'est le plafond de l'année qui s'applique, selon votre affiliation au 2e pilier. Voici le repère officiel pour les salariés affiliés à une caisse de pension.
7 258 CHF
Plafond 3a avec 2e pilier (« petit 3a ») en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ce plafond est annuel. Il ne se découpe pas ici en parts mensuelles : si votre situation change en cours d'année, demandez à votre prestataire et à l'administration fiscale de votre canton comment l'année est traitée. La déduction elle-même repose sur la loi fédérale sur l'impôt fédéral direct (LIFD, art. 33 al. 1 let. e), qui admet en déduction les montants versés dans des formes reconnues de la prévoyance individuelle liée.
Retirer son 3a : en général pas pour un an
L'idée de « vider » son 3a avant de partir revient souvent. Elle séduit parce que l'argent semble plus utile à portée de main. Pourtant, elle se heurte à une règle claire.
Le 3a est un capital lié : il est fait pour la retraite, et ses motifs de retrait sont limités. Un séjour à l'étranger avec retour prévu n'en fait pas partie. Seul un départ définitif de Suisse ouvre en général le droit de retirer l'avoir. C'est la raison pour laquelle les prestataires demandent, en cas de retrait, des preuves de départ : désannonce de la commune, attestation de résidence à l'étranger.
Les autres motifs de retrait existent, mais ils ne concernent pas votre cas : achat d'un logement, début d'une activité indépendante, invalidité, âge de la retraite. Voyez la page Retrait anticipé du 3e pilier pour la liste complète.
Une précision sur l'activité indépendante : si vous profitez de votre année à l'étranger pour vous lancer à votre compte, un retrait existe sous des conditions strictes. Selon l'Administration fédérale des contributions, il n'est possible que dans l'année qui suit l'établissement à son compte ou le changement, et la totalité de l'avoir doit alors être retirée : un retrait partiel n'est pas admis. Ce n'est pas un détail : la décision est lourde et mérite d'être pesée. Lisez d'abord Se mettre à son compte : peut-on retirer son 3e pilier ?.
Enfin, attention à la tentation de « déclarer un départ » pour obtenir le retrait. Un départ déclaré comme définitif, puis un retour quelques mois plus tard, peut créer des difficultés avec le prestataire et avec l'administration fiscale. Un retrait suit sa propre fiscalité : il faut le traiter avec le sérieux d'une vraie décision.
Chloé, 31 ans, un an à Montréal
Voici un exemple, pour illustrer. Chloé est un personnage fictif.
Exemple : Chloé, 31 ans, domiciliée à Fribourg, part douze mois à Montréal avec un contrat de recherche. Elle compte revenir à Fribourg ensuite. Elle a un compte 3a bancaire, ouvert quelques années plus tôt, et elle verse chaque année une partie du plafond.
Voici ses étapes.
- Avant le départ, elle demande à son prestataire un relevé de situation et la liste des frais applicables à un compte sans mouvement. Elle vérifie que son accès en ligne fonctionne depuis l'étranger.
- Sur la question du versement, elle regarde son contrat : sera-t-il rémunéré par un employeur suisse ? Non. Son revenu viendra d'une université canadienne. Elle ne comptera donc pas sur un droit de verser pendant l'année, et elle verse ce qu'elle souhaite avant son départ, dans la limite du plafond de l'année, tant que son revenu reste soumis à l'AVS.
- Elle ne retire rien. Un an avec retour prévu ne correspond à aucun motif de retrait. Elle garde l'avoir en place.
- Pendant l'absence, elle note la date de la prochaine échéance annuelle et laisse un proche informé de l'emplacement des documents.
- Au retour, elle reprend ses versements dès qu'un revenu soumis à l'AVS recommence. Elle s'interroge pour la déclaration d'impôt de l'année du départ, qu'elle fera avec les justificatifs de son prestataire.
Ce cas n'est pas un modèle à recopier. Si Chloé avait gardé un salaire suisse, ou si elle avait décidé de rester, tout changerait. Votre situation dépend de votre revenu, de votre canton, de votre état civil et de votre affiliation au 2e pilier.
À faire avant de partir, à faire au retour
La frise ci-dessous place les gestes dans l'ordre. Elle s'applique à un départ temporaire.
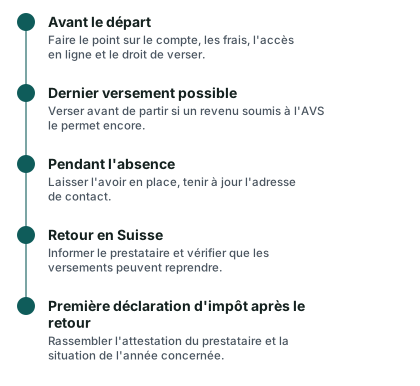
Avant de partir
- Demander à votre prestataire un relevé à jour de votre compte 3a
- Demander les frais applicables à un compte sans versement
- Vérifier que l'accès en ligne fonctionne hors de Suisse
- Contrôler si votre revenu de l'année restera soumis à l'AVS
- Décider si un versement avant le départ est utile pour l'année en cours
- Communiquer à votre prestataire une adresse de contact fiable
- Prévenir votre caisse de pension et votre employeur de votre situation
- Classer les documents du 3a dans un endroit connu d'un proche
Pour les documents d'ouverture ou de gestion, la liste de la page Documents pour ouvrir un 3a peut aussi servir de base.
Au retour
- Informer votre prestataire de votre retour et de votre adresse
- Vérifier que votre droit de verser est de nouveau ouvert
- Reprendre vos versements, dans la limite du plafond de l'année
- Demander l'attestation de versement pour votre déclaration
- Comparer vos frais avec ceux d'autres offres, si votre situation a changé
Au retour, la question de l'impôt compte aussi. Votre déclaration de l'année du départ et de l'année du retour peut présenter des particularités : revenus étrangers, séjour partiel, domicile fiscal. La page Déclarer son 3e pilier aux impôts donne les bases ; un départ temporaire de longue durée peut nécessiter un échange avec l'administration de votre canton.
Si un doute persiste sur votre statut, ou si vous hésitez entre garder le compte, le transférer ou en ouvrir un nouveau, demander une comparaison gratuite permet de voir des offres adaptées à votre situation. Le site informe : il ne vous conseille pas et ne recommande aucun prestataire. Le fonctionnement est décrit sur la page Comment fonctionne Mon 3e Pilier.
Pour une vue plus large, voyez aussi 3e pilier et frontaliers si votre séjour implique un travail de part et d'autre de la frontière, et Arriver en Suisse : votre premier 3a pour les personnes qui reviennent après un long séjour ailleurs.
Questions fréquentes
Puis-je garder mon 3a si je pars un an à l'étranger ?
Oui. Un départ temporaire ne vous oblige pas à fermer le compte. L'avoir reste chez votre prestataire. Renseignez-vous seulement sur les frais d'un compte sans mouvement et sur l'accès à vos documents depuis l'étranger.
Puis-je continuer à verser sur mon 3a pendant l'absence ?
Cela dépend de votre revenu, pas de votre lieu de séjour. Seul un revenu, ou un revenu de remplacement, d'une activité lucrative soumise à l'AVS ouvre le droit de cotiser. Si vous gardez un salaire suisse soumis à l'AVS, le droit reste ouvert. Sans activité lucrative, le versement n'est plus possible.
Puis-je retirer mon 3a pour financer mon année à l'étranger ?
En général, non. Un séjour temporaire n'est pas un motif de retrait. Seul un départ définitif de Suisse ouvre, en règle générale, ce droit. D'autres motifs existent, comme l'achat d'un logement, mais ils sont sans rapport avec un séjour d'un an.
Que se passe-t-il si mon séjour se prolonge ou si je décide de rester ?
Votre situation change : vous passez d'un départ temporaire à un départ définitif. Le retrait peut alors s'ouvrir, avec une fiscalité propre. Lisez la page Que devient mon 3e pilier si je quitte la Suisse ? avant toute décision.
Dois-je prévenir mon prestataire de mon départ ?
Ce n'est pas une obligation pour un séjour temporaire, mais c'est prudent. Donnez une adresse de contact valable et demandez comment votre prestataire traite un changement d'adresse à l'étranger. Pour un 3a en assurance, vérifiez aussi que les primes continuent d'être payées si le contrat en prévoit.
Y a-t-il un risque de perdre le droit à un 3a en partant ?
Le compte lui-même n'est pas perdu. Ce qui s'interrompt, c'est la possibilité de verser tant que vous n'avez pas de revenu soumis à l'AVS. Au retour, le droit de verser revient avec un nouveau revenu. Les années où vous n'avez pas pu verser peuvent, dans certains cas, relever du rachat rétroactif ; ce sujet a ses propres conditions.
Comment déclarer mon 3a pour l'année de mon départ ?
Gardez l'attestation de versement de votre prestataire pour tout montant versé avant le départ. La déduction dépend de la loi sur l'impôt fédéral direct (art. 33 al. 1 let. e) et des règles de votre canton. Votre domicile fiscal pendant l'absence peut modifier le traitement : renseignez-vous auprès de l'administration fiscale cantonale.
Qui peut m'aider à décider ?
Le site ne conseille pas et ne se présente pas comme intermédiaire. Pour une vue personnalisée, vous pouvez demander une comparaison gratuite d'offres, puis poser vos questions de statut à votre administration fiscale et à votre caisse de pension.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — plafonds de déduction et retrait — Administration fédérale des contributions
- Assujettissement et affiliation à l'AVS — Fedlex
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 — Fedlex
- Impôt sur le revenu et déduction du 3e pilier — République et canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.