
Dans cette page
Peut-on retirer son 3e pilier pour devenir indépendant ? Oui, c'est l'un des rares motifs qui ouvrent le retrait du pilier 3a avant la retraite. Deux règles encadrent ce retrait : il doit intervenir dans l'année qui suit votre établissement à votre compte, et il porte sur la totalité de l'avoir. Un retrait partiel n'est pas admis.
Cette page s'adresse à celles et ceux qui hésitent encore : démissionner, ouvrir un atelier, un cabinet ou une activité de conseil, et se demander si le 3a peut servir de première réserve. Elle explique le principe, les délais, un exemple de démarche et ce qu'il faut regarder avant de signer sa lettre de démission.
Se lancer : quand le 3a peut aider
Le pilier 3a est une épargne bloquée jusqu'à la retraite. La loi prévoit toutefois quelques exceptions : l'achat d'un logement, le départ définitif de Suisse, l'invalidité, et le lancement d'une activité indépendante. Ce dernier cas répond à une logique simple : celui qui quitte le salariat perd le filet de sécurité de son employeur, et il peut avoir besoin de matériel, de locaux ou d'une trésorerie de départ.
Le retrait pour activité indépendante n'est pas une obligation. C'est une possibilité, que beaucoup de futurs indépendants examinent puis écartent. Avant de décider, posez-vous trois questions :
- De combien ai-je réellement besoin pour démarrer ? Un atelier avec des machines n'a pas les mêmes besoins qu'une activité de conseil depuis un bureau à domicile.
- Quelle part de mon avoir est en jeu ? Comme le retrait est total, vous ne pouvez pas en retirer « juste ce qu'il faut ».
- Ai-je d'autres sources ? Économies libres, soutien de proches, financement bancaire : le 3a n'est qu'une option parmi d'autres, et la seule qui soit irréversible.
Le mot « irréversible » compte. Une fois l'argent sorti du 3a, vous ne pouvez pas le remettre dans le même cadre. Vous repartirez de zéro pour la prévoyance liée, avec les plafonds de l'année.
Un retrait qui a un coût fiscal
Le capital retiré est imposé séparément de votre revenu, au titre de l'impôt sur les prestations en capital. Le montant dépend du canton, de la commune, de votre situation familiale et de la somme retirée. Aucun chiffre général n'est possible ici. Pour une estimation personnelle, la page sur le calcul de l'impôt au retrait donne la méthode, et l'article sur le calcul de l'impôt du retrait détaille la mécanique.
À quelles conditions ?
Le retrait suppose que vous deveniez réellement indépendant : vous vous établissez à votre compte, ou vous changez de façon significative votre activité indépendante. Ce n'est pas une simple intention. Les fondations et les assurances qui détiennent votre 3a vérifient que la situation existe vraiment, et elles demandent des pièces.
Selon le prestataire, les justificatifs peuvent varier. On rencontre souvent :
- une preuve de l'affiliation comme indépendant auprès de la caisse de compensation AVS ;
- un extrait du registre du commerce, lorsque l'activité y est inscrite ;
- une attestation de départ ou de fin de contrat de votre ancien employeur ;
- une pièce d'identité et les coordonnées du compte où verser le capital.
Ne vous fiez pas à cette liste comme à une règle. Demandez à votre prestataire la liste exacte, par écrit, avant de vous engager. Votre dossier ne doit pas être refusé sur un détail que vous auriez pu anticiper.
Un retrait total, pas un retrait partiel
Ce point surprend souvent. Pour ce motif, la totalité de l'avoir doit être retirée. Si vous détenez plusieurs comptes ou plusieurs contrats, la question se pose compte par compte, ce qui donne une certaine marge de manœuvre. La page combien de comptes 3a ouvrir explique pourquoi certaines personnes répartissent leur épargne, et la page sur l'échelonnement des retraits en montre l'intérêt fiscal à la retraite. Pour le lancement d'une activité, elle montre surtout qu'un avoir réparti sur plusieurs comptes laisse le choix de ce que l'on retire.
Tous les motifs ne se valent pas
Le retrait pour indépendance n'est pas le seul. Si votre projet est plutôt immobilier, lisez le retrait anticipé du 3e pilier. Si vous quittez le pays, voyez quitter la Suisse et retirer son 3a. Chaque motif a ses règles, son délai et sa fiscalité.
Les délais à respecter
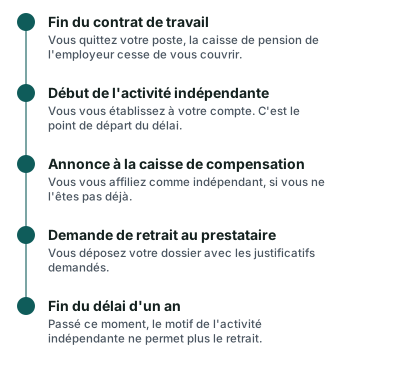
Le délai est la règle la plus importante de cette page. Le versement en espèces du 3a, après le début ou le changement d'une activité indépendante, n'est possible que dans l'année qui suit l'établissement à son compte ou le changement. Passé ce délai, le motif ne s'applique plus et l'avoir reste bloqué.
Le point de départ est le début de l'activité indépendante, pas la date de votre démission. Cela change tout si vous avez quelques semaines de transition entre l'ancien contrat et le premier mandat.
Pour visualiser l'ordre des événements, voici une chronologie type. Elle ne donne aucune date, car la vôtre dépend de votre contrat et de votre projet.
L'affiliation à l'AVS comme indépendant
Les indépendants qui ne sont pas déjà affiliés doivent s'annoncer auprès de la caisse de compensation cantonale ; la loi ne fixe pas de délai à cet endroit, mais dans la pratique il vaut mieux le faire tout de suite. Selon la loi, sont affiliés à la caisse cantonale les employeurs et indépendants qui ne sont pas membres d'une association fondatrice d'une caisse. Ceux qui sont membres d'une association professionnelle fondatrice rejoignent la caisse de cette association ; s'ils appartiennent à la fois à une association professionnelle et à une association interprofessionnelle, ils choisissent l'une des deux.
Cette affiliation vous donne une pièce utile : elle atteste que vous exercez bien une activité indépendante. C'est souvent la première chose qu'un prestataire de 3a demande.
Gardez une marge
Ne comptez pas sur le dernier jour. Un dossier peut revenir pour une pièce manquante, et le prestataire met un certain temps à traiter la demande. Si le délai approche, prévenez-le tôt et demandez ce qui compte comme date de dépôt valable.
Un exemple de démarche
Exemple fictif : Thomas, 36 ans, vit à Martigny, en Valais. Il est salarié dans un atelier de menuiserie depuis plusieurs années et alimente un 3a depuis ses débuts. Il décide d'ouvrir son propre atelier.
Thomas ne retire pas son 3a au hasard. Il procède par étapes.
- Il chiffre son projet. Il liste le matériel, le loyer et les mois de revenus à couvrir avant que les premières factures soient payées. Il distingue ce qui est indispensable de ce qui peut attendre.
- Il regarde ses sources. Il compare son 3a avec ses autres réserves et avec un éventuel financement. Il sait que le 3a est la seule source qu'il ne pourra pas reconstituer d'un coup.
- Il se renseigne sur l'impôt. Il demande à son administration fiscale cantonale comment le capital sera imposé, plutôt que de supposer. L'ordre de grandeur peut lui faire revoir sa décision.
- Il démissionne, puis s'établit. Dès que son activité démarre, il s'annonce à la caisse de compensation et ouvre ses comptes professionnels.
- Il dépose sa demande de retrait, avec les justificatifs, bien avant la fin de l'année qui suit.
- Il garde les documents. L'attestation du prestataire servira pour la déclaration d'impôts de l'année du retrait.
Ce récit illustre un parcours possible. Il ne dit pas ce que vous devez faire. Pour savoir si ce choix convient à votre situation, une comparaison gratuite permet de voir comment différentes offres traitent la prévoyance d'un indépendant.
Les repères chiffrés à connaître
Le retrait concerne le passé ; le plafond concerne l'avenir. Voici les montants officiels pour ensuite reconstituer une prévoyance.
7 258 CHF en 2026
Plafond 3a avec 2e pilier (« petit 3a »), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF en 2026
Plafond 3a sans 2e pilier (indépendant non affilié), en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF en 2027
Plafond 3a avec 2e pilier (« petit 3a »), en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF en 2027
Plafond 3a sans 2e pilier (indépendant non affilié), en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Après le retrait : que devient la prévoyance ?
Retirer son 3a ne ferme pas la prévoyance, mais cela change la donne. Trois éléments méritent votre attention.
Plus de caisse de pension automatique
En tant que salarié, vous étiez affilié à une caisse de pension. En devenant indépendant, vous perdez cette affiliation automatique. Vous pouvez vous affilier à titre facultatif, par exemple auprès d'une institution de prévoyance ou de l'institution supplétive, qui est tenue d'admettre les personnes qui demandent à s'assurer à titre facultatif. Les pages LPP facultative pour indépendant et prévoyance de l'indépendant détaillent les cas.
Le plafond 3a change
Si vous n'êtes pas affilié à une caisse de pension, vous pouvez verser davantage en 3a que le salarié. En 2026, le plafond maximal est de 36 288 CHF pour un indépendant non affilié au 2e pilier, et de 36 864 CHF en 2027 ; mais c'est un maximum, et la limite de 20 % du revenu net de l'activité lucrative s'applique en dessous. À Genève, par exemple, une personne non affiliée peut verser jusqu'à 20 % de son revenu net de l'activité indépendante, sans dépasser le plafond. Si vous restez affilié à une caisse, c'est le petit plafond, 7 258 CHF en 2026, qui s'applique.
Ces chiffres sont des plafonds, pas des objectifs. Ce que vous pouvez réellement déduire dépend de votre revenu, de votre canton et de votre affiliation. Cette année-là, un revenu faible limite donc le versement. Voir aussi le 3a indépendant avec 2e pilier et le revenu irrégulier.
Couverture des risques
Un salarié est couvert contre la maladie, l'accident et l'invalidité par son employeur et la caisse de pension. Un indépendant doit organiser lui-même ces protections. La page accident, maladie, invalidité de l'indépendant fait le tour des questions à poser. Ne retirez pas votre 3a sans avoir regardé ce volet : une période d'arrêt dans les premiers mois pèse lourd lorsque l'entreprise démarre à peine.
Pensez à la déclaration d'impôts
L'année du retrait, le capital figure dans votre déclaration. Les années suivantes, vos versements éventuels en 3a se déduisent selon les règles de votre canton. La page déclarer son 3a quand on est indépendant explique les rubriques.
Ce qu'il faut préparer avant de démissionner
Une bonne préparation évite les mauvaises surprises. Voici une liste à parcourir avant de signer votre lettre de démission.
- Demander à chaque prestataire de 3a la liste exacte des justificatifs pour un retrait lié à l'activité indépendante
- Vérifier, compte par compte, si le retrait est total et ce qu'il implique
- Faire estimer l'impôt sur le capital auprès de l'administration fiscale cantonale
- Retrouver la date prévue du début de l'activité, car elle fixe le délai
- Prévoir l'annonce à la caisse de compensation AVS comme indépendant
- Étudier une affiliation facultative à une caisse de pension
- Organiser la couverture maladie, accident et invalidité
- Garder une réserve de trésorerie qui ne dépend pas du 3a
- Noter les dates limites dans un agenda, avec une marge de sécurité
Si vous préférez avancer par ordre, parcourez les pages se mettre à son compte, que devient mon 3a et ouvrir un 3a quand on est indépendant. Et pour voir comment les offres de prévoyance se comparent une fois votre projet précisé, la page comparer les offres de 3e pilier vous guide pas à pas.
Questions fréquentes
Puis-je retirer seulement une partie de mon 3a pour mon activité indépendante ?
Non. Pour ce motif, la totalité de l'avoir doit être retirée, le retrait partiel n'est pas admis. Si vous avez plusieurs comptes 3a, la règle s'applique à chaque compte : vous choisissez lesquels vous retirez. Parlez-en avant d'ouvrir ou de fermer quoi que ce soit.
Combien de temps ai-je pour demander le retrait ?
Le versement en espèces n'est possible que dans l'année qui suit l'établissement à votre compte ou le changement d'activité. Le délai part du début réel de l'activité indépendante. Déposez votre demande tôt pour garder une marge.
Dois-je m'annoncer à l'AVS avant de retirer mon 3a ?
Les indépendants non encore affiliés doivent s'annoncer auprès de la caisse de compensation compétente. La loi ne fixe pas de délai précis pour cette annonce, mais l'attestation d'affiliation est souvent demandée pour justifier le retrait. Faites-la donc dès le début de l'activité.
Le capital retiré est-il imposé ?
Oui, le capital est soumis à l'impôt sur les prestations en capital, selon le canton et votre situation. Le taux n'est pas le même d'un canton à l'autre. Demandez une estimation à l'administration fiscale de votre canton pour décider en connaissance de cause.
Puis-je verser de nouveau en 3a après avoir tout retiré ?
Oui, tant que vous avez un revenu soumis à l'AVS. Vous repartez avec un compte vide et les plafonds de l'année. Si vous n'êtes pas affilié à une caisse de pension, le plafond est plus élevé qu'avec un 2e pilier, dans la limite d'une part de votre revenu.
Quel plafond s'applique si je deviens indépendant sans 2e pilier ?
En 2026, le montant maximal est de 36 288 CHF, et de 36 864 CHF en 2027 ; la limite de 20 % du revenu de l'activité lucrative s'applique en dessous de ce maximum. Avec un 2e pilier, c'est le petit plafond qui s'applique. Votre montant réel dépend donc de votre revenu et de votre affiliation.
Le retrait est-il possible si je suis frontalier ?
La situation dépend du lieu de résidence, de l'imposition à la source et du pays où l'activité est exercée. Les personnes imposées à la source peuvent demander une taxation ordinaire ultérieure pour déduire leurs cotisations 3a. Voir la page 3e pilier et frontaliers pour les grandes lignes.
Est-ce une bonne idée de retirer son 3a pour se lancer ?
La réponse dépend de votre projet, de vos autres ressources et de votre fiscalité. Ce site informe : il ne conseille pas et ne dit pas ce que vous devez faire. Pesez le caractère irréversible du retrait avant de décider.
Sources
- Personnes assurées et affiliation (AVS) — Fedlex, art. 64 et art. 1a
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Institution supplétive et fonds de garantie — Fedlex, art. 60
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Comment déduire les cotisations au 2e et 3e pilier — État de Genève
- Montants LPP et 3e pilier A — État de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.