
Dans cette page
Quelle est la déduction du 3e pilier en Valais, et que change-t-elle concrètement à votre impôt ? C'est la question que se posent presque tous les salariés valaisans au moment de leur première déclaration. La réponse tient en une idée : ce que vous versez sur un pilier 3a en cours d'année peut être retranché de votre revenu imposable, dans la limite d'un plafond fixé chaque année par la Confédération.
Cette page vous accompagne comme on accompagne une première déclaration : une question à la fois, sans jargon. Elle explique ce que la déduction fait (et ne fait pas), comment lire un ordre de grandeur, où l'indiquer dans la déclaration valaisanne et pourquoi le retrait futur compte déjà aujourd'hui. Le site informe : il ne conseille pas, ne recommande aucun prestataire et ne promet aucune économie personnelle.
Valais : ce qu'il faut savoir avant de verser
Commençons par le principe. Le pilier 3a est la prévoyance individuelle liée : un compte ou un contrat réservé à la retraite, que vous alimentez volontairement. En échange du blocage de l'argent, la loi permet de déduire les versements de votre revenu. La loi fédérale sur l'impôt fédéral direct (LIFD, art. 33 al. 1 let. e) prévoit en effet que sont déductibles les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée. Le Conseil fédéral détermine, avec les cantons, quelles formes sont reconnues et dans quelle mesure les cotisations sont déductibles.
Le Valais applique cette logique pour son propre impôt cantonal et communal. Le détail des règles valaisannes (formulaire, intitulé des lignes, éventuelles précisions de l'administration) se lit dans les documents officiels du canton. Cette page ne les recopie pas : elle vous montre où regarder et comment les comprendre. Pour la vue d'ensemble de la mécanique, le guide 3e pilier et impôts : comment la déduction fonctionne pose les bases valables partout en Suisse.
Trois questions avant de verser
Avant le premier versement, posez-vous ces trois questions, dans cet ordre :
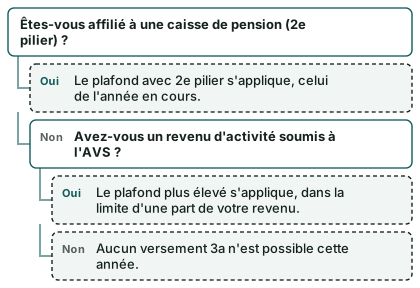
- Ai-je un revenu soumis à l'AVS ? Sans revenu d'activité, pas de versement possible dans un 3a.
- Suis-je affilié à une caisse de pension (2e pilier) ? Si oui, le « petit » plafond s'applique. Sinon, un plafond plus élevé existe, limité par une part de votre revenu.
- Suis-je imposé ordinairement, ou à la source ? Cela change la manière dont la déduction s'obtient, comme on le verra plus bas.
Le schéma ci-dessous résume la première de ces étapes pour un salarié.
Les plafonds de l'année
Le plafond est fixé au niveau fédéral : il est identique pour tous les cantons. Voici les repères officiels les plus utiles pour un salarié valaisan qui débute.
CHF 7 258
Plafond 3a en 2026, avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 373
Plafond 3a en 2027, avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a en 2026, sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 1 646
Économie d'impôt à Sion, revenu imposable de CHF 60 000, versement de CHF 7 258 (ordre de grandeur AFC)
Source: Calculateur fiscal de l'AFC — Sion (VS), 2026
Le plafond « sans 2e pilier » est un maximum : il ne concerne que les personnes qui n'ont pas de caisse de pension, et il ne s'applique pas à un salarié affilié. Pour un salarié, retenez surtout le premier chiffre. Le guide sur le montant maximal du 3e pilier détaille qui relève de quel plafond.
Une précision utile : le plafond est un maximum, pas une obligation. Vous pouvez verser une somme plus petite, en une fois ou en plusieurs fois. La déduction suit alors ce que vous avez réellement versé durant l'année, preuve à l'appui.
Ce que la déduction ne fait pas
Quelques idées reçues reviennent régulièrement chez les débutants :
- La déduction ne supprime pas l'impôt : elle diminue la base sur laquelle il se calcule.
- Elle ne garantit aucun rendement : l'argent versé reste soumis aux règles du compte ou du contrat choisi.
- Elle n'est pas la même pour tous : elle dépend de votre revenu imposable, de votre situation familiale et du barème applicable.
- Elle ne vaut que pour l'année du versement : un versement tardif ou oublié ne se rattrape pas toujours, comme l'explique la page sur la date limite de versement.
Calculer simplement l'économie d'impôt
Passons au concret. Imaginons un exemple, purement illustratif.
Exemple : Léa, 24 ans, employée à Sion. Elle est affiliée à une caisse de pension et veut comprendre ce que lui apporterait un premier versement en 3a cette année. Elle est célibataire, sans enfant. Son revenu imposable fait partie des cas que le calculateur officiel de l'Administration fédérale des contributions (AFC) permet de tester. Léa n'existe pas : elle sert à montrer la démarche.
Le raisonnement en trois temps
Léa procède ainsi :
- Elle repère son revenu imposable (et non son salaire brut) sur sa dernière décision de taxation ou son certificat de salaire.
- Elle détermine ce qu'elle peut verser : tout ou partie du plafond de l'année. Un versement plus petit que le plafond est parfaitement possible.
- Elle regarde l'écart d'impôt entre « sans versement » et « avec versement » dans un simulateur officiel.
L'écart dépend de son taux marginal, c'est-à-dire de l'impôt que prélève chaque franc supplémentaire de revenu. Plus le revenu imposable est élevé, plus ce taux est généralement important, et plus la déduction pèse. Mais aucun taux ne peut être annoncé à votre place : il varie selon le barème, la commune et votre situation.
Les chiffres de l'AFC pour Sion
Le calculateur fiscal de l'AFC permet de comparer deux situations. Les chiffres ci-dessous valent pour une personne seule, sans enfant, sans confession, sans fortune, domiciliée à Sion, avec le revenu imposable indiqué, en 2026, et un versement 3a de CHF 7 258. Ils additionnent les impôts fédéral, cantonal et communal.
| Revenu imposable (2026) | Impôt sans versement 3a | Impôt avec versement de CHF 7 258 | Impôt en moins |
|---|---|---|---|
| CHF 60 000 | CHF 8 026 | CHF 6 380 | CHF 1 646 |
| CHF 80 000 | CHF 13 178 | CHF 11 122 | CHF 2 056 |
| CHF 100 000 | CHF 19 513 | CHF 17 114 | CHF 2 399 |
| CHF 150 000 | CHF 39 447 | CHF 36 070 | CHF 3 377 |
Ce tableau est un ordre de grandeur, pas une promesse. Il décrit une personne type et un seul calcul. L'économie réelle dépend de votre état civil, de vos enfants, de votre confession, de votre fortune, de votre commune et de toutes vos autres déductions. Ce n'est pas une économie personnelle : c'est ce que donne le calculateur pour un cas précis.
Voici les mêmes écarts sous forme de barres, pour voir d'un coup d'œil comment l'effet évolue avec le revenu imposable.
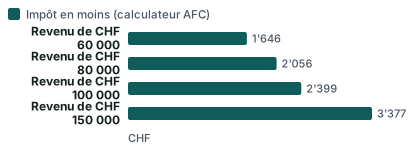
On y lit une tendance : l'écart grandit avec le revenu imposable. C'est tout ce que le graphique dit. Il ne dit rien de ce que vous obtiendrez, puisque vos hypothèses ne sont pas celles de la personne type.
Ce qui fait varier le résultat
Le résultat d'un calcul n'est jamais un simple pourcentage du versement. Les facteurs qui comptent sont répartis très inégalement, comme le montre l'appréciation qualitative ci-dessous.
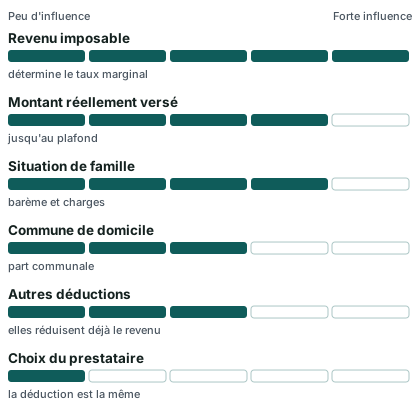
Cette échelle est une appréciation, pas une mesure. Elle rappelle surtout un point : la déduction fiscale ne dépend pas du prestataire choisi, mais des règles du pilier 3a et de votre situation. Le choix du compte ou du contrat joue sur d'autres aspects (frais, risques, souplesse), traités ailleurs sur ce site.
Faire son propre calcul
Pour sortir de l'exemple type, deux outils existent. Le premier est le calculateur officiel de l'AFC, celui dont sont tirés les chiffres plus haut. Le second est le simulateur proposé par l'administration fiscale du canton du Valais, qui applique les règles valaisannes à votre situation. Cherchez-le sur le site officiel de l'administration cantonale : ce site ne vous y renvoie pas directement, il vous invite à vérifier à la source.
Notre page d'outil calculateur 3e pilier et le guide calculer son économie d'impôt, pas à pas expliquent comment saisir les bonnes données et comment lire le résultat.
La ligne de la déclaration valaisanne
Passons à la pratique. Une fois le versement effectué, il faut encore le déclarer. C'est une étape simple, mais c'est elle qui transforme un versement en déduction.
Le document à retenir : l'attestation
Au début de l'année suivante, votre prestataire vous envoie une attestation de versement (parfois appelée attestation fiscale) qui indique le total versé durant l'année. C'est ce document, et non votre relevé de compte, qui fait foi pour la déclaration. Gardez-le avec vos autres justificatifs : l'administration peut vous le demander.
Si vous avez plusieurs comptes 3a, vous recevez une attestation par compte. Le total de ces attestations ne peut pas dépasser le plafond de l'année.
Où l'indiquer
Dans la déclaration d'impôt valaisanne, les versements 3a figurent parmi les déductions, dans la partie consacrée à la prévoyance. L'intitulé exact et le numéro de la ligne changent d'une année à l'autre et selon que vous remplissez le formulaire papier ou le logiciel officiel. Plutôt que de vous donner un numéro qui serait peut-être périmé, voici la méthode qui fonctionne toujours :
- Ouvrez le guide ou l'aide en ligne de la déclaration de l'année.
- Repérez la rubrique des déductions liées à la prévoyance individuelle.
- Recopiez le total de vos attestations, sans arrondir.
- Joignez ou conservez les justificatifs, selon la consigne du formulaire.
Le guide général Déclarer son 3e pilier aux impôts décrit la même démarche avec davantage d'exemples de situations.
Le cas particulier de l'impôt à la source
Tous les salariés ne remplissent pas de déclaration ordinaire. Si vous êtes imposé à la source, l'employeur retient l'impôt directement sur votre salaire. Dans ce cas, le barème de l'impôt à la source tient compte, sous forme de forfaits, de certains frais professionnels et de primes d'assurance, ainsi que des déductions pour charges de famille. La loi précise que l'impôt à la source est calculé sur le revenu brut et comprend les impôts fédéral, cantonal et communal.
Conséquence pratique : le versement 3a ne se déduit pas automatiquement. Pour le faire valoir, il faut en général passer par la taxation ordinaire ultérieure (TOU). Elle est obligatoire dans certains cas (revenus bruts qui atteignent un montant fixé par le Département fédéral des finances avec les cantons, ou revenus non soumis à l'impôt à la source) et peut aussi être demandée. À défaut de TOU sur demande, l'impôt à la source remplace les impôts sur le revenu de l'activité lucrative, sans déduction supplémentaire ultérieure. Le seuil exact et le délai de demande se vérifient auprès de l'administration cantonale.
Si cela vous concerne, retenez cette règle simple : avant de verser, demandez-vous si vous pourrez faire valoir la déduction. Une comparaison personnalisée peut vous aider à situer votre cas.
Tableau récapitulatif : qui déduit comment ?
| Votre situation | Comment la déduction s'obtient | À vérifier |
|---|---|---|
| Salarié imposé ordinairement | Versement indiqué dans la déclaration, avec l'attestation | Intitulé de la ligne de l'année |
| Salarié imposé à la source | En général par une taxation ordinaire ultérieure | Conditions et délai de la TOU |
| Salarié affilié à une caisse de pension | Plafond avec 2e pilier | Plafond de l'année |
| Personne sans 2e pilier | Plafond plus élevé, limité par une part du revenu | Statut et revenu d'activité |
Ce tableau résume des règles générales ; votre cas précis peut en différer.
Les erreurs fréquentes à la première déclaration
- Verser trop tard dans l'année : le versement compte pour l'année où il est crédité, pas pour celle où vous l'avez décidé.
- Dépasser le plafond en cumulant plusieurs comptes sans y penser.
- Oublier l'attestation et déclarer un montant approximatif.
- Confondre le revenu brut et le revenu imposable en utilisant un simulateur.
Quand viendra le retrait
Pourquoi parler du retrait alors que vous commencez à peine ? Parce que la déduction d'aujourd'hui a un pendant : le capital sera imposé le jour où vous le retirerez. Il vaut mieux le savoir dès le départ, sans en faire un frein.
Le principe : un impôt séparé
Au niveau fédéral, les prestations en capital de prévoyance, dont le capital 3a, sont imposées séparément du reste du revenu (LIFD, art. 38 al. 1). L'impôt est un impôt annuel entier, calculé sur la base de taux qui représentent le cinquième des barèmes ordinaires (art. 38 al. 2). La loi précise aussi que le capital est additionné au revenu de l'année fiscale pour appliquer le barème correspondant. Cette logique vise à éviter qu'un capital versé en une fois ne soit taxé comme un revenu annuel ordinaire.
Autrement dit, le retrait n'est pas exonéré, mais il est traité plus favorablement qu'un salaire de même montant. La loi harmonisée applicable aux cantons prévoit elle aussi un calcul séparé, au taux qui serait appliqué si une prestation annuelle correspondante était versée à la place du capital.
Ce qui reste propre au Valais
La part cantonale et communale du retrait dépend de la législation valaisanne : barème, commune, éventuelles réductions. Cette page ne chiffre pas ce taux, car aucune donnée officielle n'est reprise ici et qu'il peut évoluer. Pour comprendre comment le retrait valaisan se compare à d'autres cantons, consultez le guide 3e pilier en Romandie : ce qui change d'un canton à l'autre.
Retirer en plusieurs fois
Comme le capital est imposé l'année où il est versé, le moment du retrait compte. Répartir plusieurs retraits sur différentes années peut changer la facture, selon les règles en vigueur et votre situation. C'est l'une des raisons pour lesquelles on parle de plusieurs comptes, développée juste après. Les pages Retrait du 3e pilier et Retrait du 3e pilier : comment l'impôt se calcule expliquent les motifs de retrait et la logique du calcul.
Un exemple pour fixer les idées
Revenons à Léa. Dans de nombreuses années, elle voudra peut-être retirer son capital pour sa retraite. Elle ne connaît ni son futur revenu, ni le barème d'alors. La seule chose qu'elle peut faire aujourd'hui, c'est comprendre le mécanisme : la déduction réduit son impôt maintenant, le capital sera imposé séparément plus tard. Elle ne peut pas prédire le solde net ; personne ne le peut honnêtement.
Pourquoi garder plusieurs comptes
La question revient souvent : faut-il ouvrir un seul compte 3a, ou plusieurs ? La loi ne vous oblige à rien. Mais il existe de bonnes raisons de réfléchir à la structure.
L'argument fiscal
Avec un seul compte, tout le capital est retiré en une fois. Avec plusieurs comptes, vous pouvez retirer un compte à la fois, sur des années différentes. Comme le capital retiré s'ajoute au revenu de l'année de retrait avant l'application du barème, étaler dans le temps peut modifier l'impôt. L'effet exact dépend du barème valaisan de l'époque et de vos autres revenus : on ne peut pas le chiffrer aujourd'hui.
L'argument de la souplesse
Plusieurs comptes permettent aussi de séparer des objectifs : un compte plus prudent, un compte plus dynamique, ou un compte à garder pour un projet précis. Chacun garde ses propres conditions. Il y a toutefois un prix à payer : plusieurs comptes, c'est plusieurs attestations, plusieurs suivis et parfois plusieurs jeux de frais.
Les limites à connaître
- Le plafond de l'année s'applique à l'ensemble de vos versements, pas à chaque compte.
- Chaque compte a ses conditions de frais et de retrait : lisez-les avant d'ouvrir.
- Multiplier les comptes sans plan ne sert à rien : mieux vaut peu de comptes bien compris.
| Critère | Un seul compte | Plusieurs comptes |
|---|---|---|
| Suivi | Simple | Plus d'attestations à garder |
| Retrait | Un seul capital | Retraits possibles à des moments différents |
| Frais | Un seul jeu à lire | À comparer pour chaque compte |
| Souplesse des objectifs | Limitée | Plus grande |
Pour aller plus loin, la page Combien de comptes 3a ouvrir détaille les cas. Et pour la différence entre les formes de 3a, voyez Le pilier 3a, ou 3e pilier lié.
Échelonner : une réflexion, pas une recette
Beaucoup de débutants entendent « échelonnez vos retraits » comme une astuce miracle. C'est une piste à comprendre, pas une garantie. Elle suppose de planifier plusieurs années à l'avance, de respecter les conditions de retrait et de tenir compte du lieu de domicile au moment du retrait. Le guide Échelonner ses retraits en donne le mode d'emploi.
Où vérifier les chiffres
Une page d'information doit pouvoir être vérifiée. Voici où contrôler chaque affirmation.
Les sources officielles
- Les plafonds : l'Office fédéral des assurances sociales (OFAS) publie chaque année les montants limites, confirmés dans ses chiffres repères.
- Les bases légales : la LIFD et la LHID figurent sur Fedlex, la plateforme de la Confédération.
- Les montants d'impôt de l'exemple : le calculateur fiscal de l'AFC permet de refaire chaque calcul avec vos propres données.
- Les règles valaisannes : le site de l'administration fiscale cantonale et son simulateur officiel.
Une méthode en quatre gestes
- Notez la source de chaque chiffre que vous retenez.
- Vérifiez l'année : un plafond ou un barème change d'une année à l'autre.
- Vérifiez les hypothèses : personne seule ou couple, avec ou sans enfant, avec ou sans fortune.
- Refaites le calcul dans un simulateur officiel avec votre revenu imposable.
Check-list avant de verser
- Je connais mon revenu imposable de l'année.
- Je sais si je suis affilié à une caisse de pension.
- J'ai vérifié le plafond de l'année.
- Je sais si je suis imposé ordinairement ou à la source.
- Je conserve l'attestation de versement.
- J'ai relu les conditions de frais et de retrait du compte choisi.
Et si vous voulez comparer des offres ?
Savoir comment fonctionne la déduction est une première étape. Choisir un compte ou un contrat en est une autre, et la déduction ne dépend pas de ce choix. Pour passer de la compréhension à la comparaison, la page Comparer les offres de 3e pilier présente les critères à regarder, et le formulaire Demander une comparaison gratuite permet de recevoir une comparaison adaptée à votre situation. La page Comment fonctionne Mon 3e Pilier explique qui traite la demande et comment.
Questions fréquentes
La déduction du 3e pilier est-elle différente en Valais ?
Le principe est le même dans toute la Suisse : les versements dans un 3a sont déductibles du revenu, dans la limite du plafond fédéral. Ce qui varie, c'est le barème cantonal et communal, donc le montant d'impôt réellement évité. Pour le détail valaisan, consultez les documents de l'administration fiscale cantonale.
Quel est le plafond 3a pour un salarié en 2026 ?
Pour une personne affiliée à une caisse de pension, le plafond 2026 est de CHF 7 258. Pour une personne sans 2e pilier, le maximum est de CHF 36 288, dans la limite d'une part du revenu d'activité. Le plafond avec 2e pilier est fixé à CHF 7 373 pour 2027.
Combien d'impôt un 3a fait-il économiser à Sion ?
Cela dépend de votre situation. À titre d'ordre de grandeur, le calculateur de l'AFC indique pour une personne seule, sans enfant, sans confession et sans fortune, avec un revenu imposable de CHF 60 000 et un versement de CHF 7 258, un impôt réduit de CHF 1 646 en 2026. Ce n'est pas une économie personnelle : refaites le calcul avec vos données.
Dois-je verser le plafond complet pour bénéficier de la déduction ?
Non. Vous pouvez verser un montant plus petit, et la déduction suit alors ce que vous avez réellement versé. Le plafond est une limite supérieure, pas un minimum.
Où indiquer mon 3a dans la déclaration valaisanne ?
Dans la partie consacrée aux déductions de prévoyance, avec le total figurant sur votre attestation de versement. L'intitulé et la numérotation changent selon les années : l'aide en ligne de la déclaration de l'année fait foi.
Le versement est-il déductible s'il est fait en début d'année suivante ?
Un versement compte pour l'année où il est effectivement crédité. Un versement fait après la fin de l'année compte pour l'année suivante. La date limite se vérifie auprès de votre prestataire.
Puis-je déduire mon 3a si je suis imposé à la source ?
En général, il faut passer par une taxation ordinaire ultérieure, obligatoire dans certains cas ou demandée par vos soins. Sans elle, l'impôt à la source remplace les impôts sur le revenu de l'activité lucrative, sans déduction supplémentaire. Vérifiez les conditions auprès de l'administration cantonale.
Le retrait de mon 3a sera-t-il imposé ?
Oui. Le capital est imposé séparément du reste du revenu. Au niveau fédéral, l'impôt est calculé sur la base de taux qui représentent le cinquième des barèmes ordinaires. La part cantonale et communale dépend de la législation valaisanne.
Un 3a garantit-il un rendement ?
Non. La déduction fiscale est un avantage prévu par la loi, mais elle ne garantit aucun rendement. Celui-ci dépend du type de compte ou de contrat et de l'évolution des marchés pour les solutions en titres.
Comment savoir si un 3a me convient ?
Cela dépend de votre revenu, de votre situation, de votre horizon et de votre tolérance au risque. Une comparaison personnalisée permet de mettre ces éléments en regard des offres existantes.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — plafonds de déduction — OFAS, chiffres repères 2026
- Calculateur fiscal de l'AFC — Sion (VS), 2026
- Loi fédérale sur l'impôt fédéral direct (LIFD) — Fedlex, état au 2026-01-01
- Imposition séparée des prestations en capital de prévoyance (LIFD, art. 38) — Fedlex
- 3e pilier a — retrait et imposition — AFC
- Prestations en capital de prévoyance : imposition séparée (LHID, art. 11) — Fedlex
- Impôt à la source (résidents en Suisse), LIFD art. 85 et 89 — Fedlex
- Taxation ordinaire ultérieure (TOU) des résidents imposés à la source (LHID, art. 33b) — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.