
Dans cette page
Le 3e pilier dans le canton de Vaud vous intéresse parce qu'un collègue en parle, parce que votre déclaration d'impôts approche, ou simplement parce que vous commencez votre vie professionnelle ? Bonne nouvelle : le sujet paraît technique, mais il se découvre dans l'ordre, une étape après l'autre.
Cette page raconte ce parcours du point de vue d'un salarié vaudois. Elle explique ce qu'est le pilier 3a, comment il se retrouve dans la déclaration remplie à Lausanne, à Nyon, à Yverdon ou à Vevey, et ce que le fisc retient le jour où l'argent est retiré. Elle informe ; elle ne conseille pas et ne recommande aucun produit. Quand la bonne réponse dépend de votre situation, nous vous le disons et nous vous renvoyons vers une comparaison gratuite.
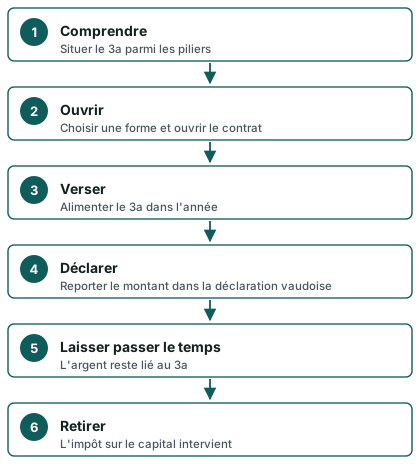
Exemple (fictif) : Thomas, 31 ans, employé à Lausanne, est affilié à une caisse de pension par son employeur. Il n'a jamais ouvert de 3e pilier. Nous le suivons tout au long de la page, au fil de six étapes, de l'ouverture au retrait.
Habiter Vaud et ouvrir un 3a
Étape 1 : situer le 3a parmi les piliers
La prévoyance suisse repose sur trois étages. Le 1er pilier (AVS et AI) couvre les besoins de base. Le 2e pilier (LPP, la caisse de pension) prolonge le niveau de vie des salariés. Le 3e pilier est facultatif : c'est vous qui décidez d'y mettre de l'argent, ou non. Pour une vue d'ensemble, la page sur les 3 piliers suisses fait le tour du sujet.
Le 3e pilier se divise lui-même en deux familles. Le pilier 3a, dit lié, est encadré par la loi : l'argent est bloqué jusqu'à des motifs de retrait précis, et en échange le montant versé est déductible du revenu. Le pilier 3b, dit libre, n'a pas ces contraintes, mais n'offre pas non plus la même déduction. Cette page se concentre sur le 3a, parce que c'est lui qui apparaît dans la déclaration vaudoise.
Étape 2 : vérifier que vous pouvez verser
Pour verser dans un 3a, il faut un revenu d'une activité lucrative soumis à l'AVS. Thomas remplit cette condition : il est salarié. Il est aussi affilié à une caisse de pension, ce qui détermine le plafond qui s'applique à lui, celui que l'on appelle le « petit 3a ». Les personnes sans 2e pilier, par exemple certains indépendants, relèvent d'un plafond plus élevé, avec une limite liée au revenu.
Selon les chiffres repères de l'OFAS, le plafond 3a avec 2e pilier est de 7 258 francs en 2026. Sans 2e pilier, il est de 36 288 francs. Pour l'année 2027, le Conseil fédéral a fixé le plafond avec 2e pilier à 7 373 francs. Vous trouverez le détail sur la page montant maximal du 3e pilier et sur celle consacrée aux plafonds 3a 2027.
7 258 francs
Plafond 3a avec 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a sans 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction
7 373 francs
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (montants-limites non imposables)
36 864 CHF
Plafond 3a sans 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Étape 3 : choisir une forme et ouvrir le contrat
Un 3a existe sous deux formes principales. La première est un compte, ouvert auprès d'une fondation bancaire de prévoyance : l'argent y est épargné, ou placé en titres selon la formule choisie. La seconde est une police d'assurance liée, qui associe épargne et protection, avec une valeur de rachat et parfois une libération du paiement des primes. Les deux se comparent sur plusieurs points : frais, flexibilité des versements, risque de variation de valeur, conditions de sortie.
Ce site ne désigne aucun prestataire et ne classe personne. Pour comprendre la différence de logique, lisez 3e pilier : banque ou assurance et la page sur les frais du 3e pilier, qui explique quels types de frais existent et comment les repérer dans un document. Les démarches d'ouverture, elles, sont décrites dans ouvrir un 3e pilier.
Une fois la forme choisie, le contrat s'ouvre en général en ligne ou sur papier. Vous fournissez une pièce d'identité, vos coordonnées et, souvent, une confirmation que vous exercez une activité lucrative. Pensez à conserver le contrat et à noter les conditions de versement : elles servent à chaque déclaration.
Ce que le versement change sur votre impôt
Le principe de la déduction
La loi fédérale sur l'impôt fédéral direct (LIFD) prévoit à l'art. 33 al. 1 let. e que sont déductibles « les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée ». Le Conseil fédéral détermine, avec les cantons, quelles formes de prévoyance entrent en compte et dans quelle mesure les cotisations sont déductibles du revenu. Les cantons, dont Vaud, appliquent un principe comparable pour leur propre impôt.
Concrètement, la somme versée dans le pilier 3a pendant l'année est retranchée de votre revenu imposable. Un revenu imposable plus bas donne un impôt plus bas. C'est tout le mécanisme. Pour une explication détaillée, la page 3e pilier et impôts le déroule en entier.
Ce que montre le calculateur de l'AFC pour Lausanne
L'Administration fédérale des contributions met à disposition un calculateur fiscal. Voici ce qu'il donne pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Lausanne, avec un versement 3a de CHF 7 258 en 2026. Les montants additionnent les impôts fédéral, cantonal et communal.
| Revenu imposable (2026) | Impôts sans versement 3a | Impôts avec versement 3a de CHF 7 258 | Différence |
|---|---|---|---|
| CHF 60 000 | CHF 10 452 | CHF 8 708 | CHF 1 744 d'impôt en moins |
| CHF 80 000 | CHF 15 801 | CHF 13 697 | CHF 2 104 d'impôt en moins |
| CHF 100 000 | CHF 22 272 | CHF 19 814 | CHF 2 458 d'impôt en moins |
| CHF 150 000 | CHF 40 852 | CHF 37 906 | CHF 2 946 d'impôt en moins |
Introduit par cette phrase, le graphique suivant met ces écarts côte à côte.
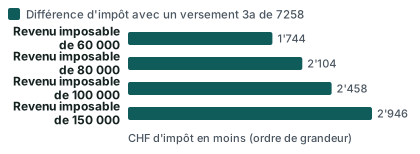
Lisez ces chiffres avec prudence. Ils valent pour la personne type décrite plus haut, pour un revenu imposable donné et pour l'année 2026. Ils ne sont ni une prévision ni une économie personnelle : l'effet réel dépend de votre revenu, de votre état civil, de votre confession, de votre fortune, de votre commune et des autres déductions. Le calculateur 3e pilier du site vous aide à vous faire une idée, et la page calculer son économie d'impôt explique comment lire un tel résultat.
Un point à retenir : la déduction diffère d'un revenu à l'autre, parce que l'impôt est progressif. Plus la dernière tranche de revenu est imposée fortement, plus la même somme déduite pèse dans le résultat. C'est la raison pour laquelle un tableau unique ne peut pas vous être appliqué tel quel.
Pour Thomas
Thomas a un revenu moyen. Il se dit qu'il versera une partie du plafond de l'année, et non la totalité, pour commencer sans se priver. Rien ne l'oblige à atteindre le plafond : le plafond est un maximum, pas un objectif. Il décide du montant en fonction de son budget, et il vérifie ensuite ce que son prestataire attestera à la fin de l'année.
Remplir la case 3a de la déclaration vaudoise
Étape 4 : reporter le montant versé
Au printemps ou à l'été, Thomas reçoit sa déclaration d'impôts vaudoise. Le canton de Vaud propose une déclaration à remplir en ligne ou sur papier, avec des rubriques dédiées aux déductions. Le versement 3a y figure dans la partie des déductions liées à la prévoyance. Le montant à inscrire est celui qui a réellement été versé pendant l'année fiscale concernée, pas celui que Thomas avait prévu de verser.
Pour ne pas se tromper, il s'appuie sur un document : l'attestation annuelle que délivre le prestataire du 3a. Elle indique le total des versements de l'année. Thomas la demande si elle n'arrive pas d'elle-même, puis il la joint à sa déclaration ou la conserve, selon ce que l'administration demande. Le détail du report est présenté dans la page déclarer son 3e pilier aux impôts.
La date compte
Seuls les versements effectués pendant l'année comptent pour l'impôt de cette année. Un virement ordonné à la fin décembre mais crédité après le dernier jour de l'année ne sera pas toujours pris en compte. Pour ne pas se laisser surprendre, lisez la page jusqu'à quand verser son 3e pilier et vérifiez les délais de traitement auprès de votre prestataire. Pour la fin d'année, la check-list du débutant liste les gestes utiles.
Quand le 3a manque une année
Il arrive qu'on ne verse rien une année, puis qu'on regrette. Depuis l'année fiscale 2026, un rachat rétroactif est possible : il permet de combler jusqu'à dix ans de cotisations manquantes, et il est déductible fiscalement l'année où il est effectué. Il s'agit d'une nouveauté qui concerne le rachat de 2025. Le rachat suppose de verser d'abord l'intégralité de la cotisation due pour l'année en cours (2026), puis de verser en une fois celle de 2025. Les modalités précises dépendent de votre prestataire et de la réglementation applicable à votre cas ; pour le principe, voyez rachat rétroactif du 3a.
Le simulateur vaudois
Le canton propose un outil officiel, « Calculer mes impôts », sur le site de l'administration cantonale des impôts. Il offre une case pour demander une simulation de l'impôt distinct sur les prestations en capital provenant de la prévoyance. C'est utile plus tard, au moment du retrait. En attendant, retenez qu'un simulateur officiel existe : c'est une aide à la décision, pas une garantie de montant.
La carte rappelle un fait simple : chaque canton a sa propre administration fiscale et ses propres barèmes. Ce que vous lisez sur cette page s'applique à Vaud ; ailleurs, vérifiez auprès de l'autorité compétente.
Ce que le canton prélève au retrait
Étape 5 : laisser l'argent travailler, puis passer à la sortie
Un 3a n'est pas conçu pour être vidé à tout moment. Le retrait est possible dans des cas prévus : l'approche de la retraite, un achat de logement (l'encouragement à la propriété du logement, EPL), le départ définitif de Suisse, la mise à son compte, l'invalidité. D'autres motifs existent ; la page retrait anticipé du 3e pilier en donne la liste. La vue d'ensemble se trouve dans retrait du 3e pilier.
Pour une personne qui se met à son compte, le retrait en espèces n'est possible que dans l'année qui suit l'établissement ou le changement d'activité ; la totalité de l'avoir doit alors être retirée, et un retrait partiel n'est pas admis.
Étape 6 : l'impôt sur les prestations en capital
Le capital du 3a est imposé séparément du reste du revenu. Au niveau fédéral, la LIFD à l'art. 38 al. 1 précise que les prestations en capital sont imposées séparément. Selon l'art. 38 al. 2, elles sont, dans tous les cas, soumises à un impôt annuel entier qui se calcule en additionnant le capital au revenu de l'année fiscale et en appliquant le barème correspondant. Pour le capital 3a, l'Administration fédérale des contributions décrit un impôt annuel entier calculé sur la base de taux qui représentent le cinquième des barèmes de l'art. 36 LIFD.
Cela concerne l'impôt fédéral. Le canton et la commune appliquent leurs propres règles à ce même capital. La loi harmonisée prévoit, à l'art. 11 al. 2, que lorsque le revenu comprend des versements de capitaux remplaçant des prestations périodiques, l'impôt est calculé compte tenu des autres revenus, au taux qui serait applicable si une prestation annuelle correspondante était versée en lieu et place de la prestation unique. Le détail des taux vaudois ne figure pas ici : consultez le simulateur de l'administration cantonale, ou la page sur comment l'impôt du retrait se calcule.
Un cas particulier à connaître : le rachat du 2e pilier
Le canton de Vaud précise sur sa page de calcul que la déduction d'un rachat d'années d'assurance effectué dans les trois années précédant la perception d'une prestation en capital du 2e pilier peut être remise en cause. Cette règle concerne le 2e pilier, pas directement le 3a, mais elle montre que le calendrier compte. Si vous envisagez à la fois un rachat LPP et un retrait de capital, le fisc regarde l'enchaînement des opérations.
Tableau récapitulatif
| Sujet | Ce qu'il faut retenir | Où approfondir |
|---|---|---|
| Plafond avec 2e pilier | CHF 7 258 en 2026, CHF 7 373 en 2027 | Montant maximal |
| Plafond sans 2e pilier | CHF 36 288 en 2026, CHF 36 864 en 2027 | Montant maximal |
| Déduction du versement | Retranché du revenu de l'année du versement | 3e pilier et impôts |
| Rachat rétroactif | Jusqu'à dix ans manqués, déductible l'année du rachat | Rachat rétroactif |
| Imposition du retrait | Séparée du reste du revenu, impôt annuel entier | Retrait et impôt |
| Simulation vaudoise | Case dédiée aux prestations en capital de prévoyance | Simulateur de l'administration cantonale |
Une piste générale : planifier le moment du retrait
Au lieu de parler de conseil, parlons d'un principe que le droit lui-même installe. Puisque le capital est ajouté au revenu de l'année pour calculer l'impôt annuel entier, retirer plusieurs avoirs la même année concentre les sommes au même endroit du calcul. Retirer à des années différentes les répartit. De nombreuses personnes étudient donc la possibilité d'avoir plusieurs comptes 3a, de façon à pouvoir retirer à des dates différentes.
Ce principe ne s'applique pas à tout le monde de la même manière. Il dépend du nombre de comptes ouverts, de la date de retrait possible, de vos autres revenus l'année concernée, et des règles du canton où vous êtes domicilié à ce moment-là. Plus d'informations dans échelonner ses retraits de 3e pilier et dans la page combien de comptes 3a ouvrir.
Ce que cela change pour Thomas
Thomas est loin de la retraite. Il n'a pas besoin de décider aujourd'hui comment il retirera. Mais il garde en tête que le contrat qu'il ouvre pèse sur sa flexibilité future. Un seul compte offre moins de latitude à la sortie que plusieurs. Il se renseigne donc, avant de signer, sur la possibilité d'ouvrir d'autres comptes plus tard et sur d'éventuels frais associés.
Le piège du revenu cumulé
Un retrait peut tomber une année où d'autres revenus sont déjà importants : vente d'un bien, héritage versé, indemnité de départ. Dans ce cas, le capital 3a s'additionne à ces revenus. C'est une raison de plus de regarder le calendrier avant d'agir, et, si le doute subsiste, d'utiliser le simulateur vaudois.
Questions à se poser avant de retirer
- Ai-je atteint un motif de retrait reconnu par le contrat et par la loi ?
- Ai-je d'autres revenus ou capitaux qui seront perçus la même année ?
- Ai-je simulé l'impôt avec l'outil officiel du canton de mon domicile ?
- Mon prestataire m'a-t-il indiqué les délais et les pièces nécessaires ?
- Mon départ éventuel de Vaud ou de Suisse change-t-il le canton qui m'impose ?
Les liens officiels à garder
Pour bien commencer, gardez sous la main quelques sources officielles. Elles ne remplacent pas votre prestataire, mais elles font foi.
- Le calculateur de l'administration cantonale vaudoise, « Calculer mes impôts », pour simuler l'impôt, y compris l'impôt distinct sur les prestations en capital de prévoyance.
- Le calculateur fiscal de l'Administration fédérale des contributions, pour comparer avec ou sans versement 3a, en respectant ses hypothèses.
- Les chiffres repères de l'OFAS, pour connaître le plafond de l'année.
- Les bases légales sur Fedlex, pour lire le texte exact de la LIFD.
Vous trouverez ces liens dans la section Sources en bas de page. Vérifiez toujours la date de mise à jour : un plafond change d'une année à l'autre.
Si vous êtes imposé à la source
Un salarié vaudois n'est pas toujours taxé par déclaration : certains permis de séjour entraînent un impôt à la source. Dans ce cas, le barème ne tient pas compte des cotisations 3a. La personne imposée à la source peut demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) pour déduire ses cotisations 3a, selon l'art. 89a al. 3 LIFD. Une TOU peut aussi être obligatoire si les revenus bruts atteignent un certain montant ou si d'autres revenus ne sont pas soumis à l'impôt à la source. Les autorités cantonales peuvent enfin la demander d'office dans une situation problématique manifeste. Pour en savoir plus, lisez permis B et impôt à la source.
Passer à l'action
Le site a un seul canal : le formulaire « Demander une comparaison gratuite ». Si vous souhaitez voir plusieurs offres 3a ou 3b côte à côte, rendez-vous sur la page comparer les offres de 3e pilier, et lisez comment fonctionne Mon 3e Pilier pour savoir qui traite votre demande. Pour préparer la discussion, 10 questions à poser avant de signer vous donne une base.
Questions fréquentes
Quel plafond de versement s'applique à un salarié vaudois affilié à une caisse de pension ?
C'est le petit plafond : 7 258 francs en 2026 selon les chiffres repères de l'OFAS, et 7 373 francs en 2027 selon la décision du Conseil fédéral. Ce plafond est national, il ne change pas entre Vaud et les autres cantons.
Vous n'êtes pas obligé de le remplir. C'est une limite à ne pas dépasser si vous voulez que le versement reste déductible.
Où inscrire mon versement 3a dans la déclaration d'impôts vaudoise ?
Dans la rubrique des déductions consacrée à la prévoyance liée. Le montant à indiquer est celui qui figure sur l'attestation annuelle de votre prestataire. Si le formulaire en ligne ou papier de l'année change de présentation, c'est le libellé « pilier 3a » qui vous guide.
En cas de doute, l'administration cantonale des impôts peut vous renseigner sur la présentation de sa déclaration.
Combien d'impôt un 3a me fait-il gagner à Lausanne ?
Personne ne peut le dire sans connaître votre situation. Le calculateur de l'AFC donne un ordre de grandeur pour une personne seule, sans enfant, sans confession et sans fortune, à Lausanne, avec un versement de CHF 7 258 en 2026 : CHF 1 744 d'impôt en moins pour un revenu imposable de CHF 60 000, CHF 2 104 pour CHF 80 000, CHF 2 458 pour CHF 100 000 et CHF 2 946 pour CHF 150 000.
Ce n'est pas une économie personnelle : l'effet réel dépend de votre revenu, de votre état civil, de votre commune et de vos autres déductions. Une comparaison personnalisée tient compte de ces éléments.
Puis-je déduire un versement fait en début d'année suivante ?
Non, en principe. Seuls les versements de l'année fiscale comptent pour cette année-là. Un versement réalisé après le dernier jour compte pour l'année suivante. Renseignez-vous sur les délais de crédit de votre prestataire avant la fin de l'année.
Que se passe-t-il si j'ai oublié de verser une année ?
Un rachat rétroactif existe : il permet de combler jusqu'à dix ans de cotisations manquantes, déductible l'année où il est effectué. C'est une nouveauté liée à l'année fiscale 2026 (rachat de 2025).
La condition est de verser d'abord l'intégralité de la cotisation due pour l'année en cours, puis celle de l'année manquée en une fois. Le prestataire doit proposer cette possibilité.
Comment le capital du 3a est-il imposé au retrait ?
Séparément du reste du revenu, selon la loi fédérale. Il est soumis à un impôt annuel entier, calculé en additionnant le capital au revenu de l'année et en appliquant le barème correspondant. Pour l'impôt fédéral, les taux représentent le cinquième des barèmes de l'art. 36 LIFD.
Le canton et la commune appliquent leurs propres règles. Le simulateur vaudois permet d'estimer cet impôt distinct.
Le simulateur du canton de Vaud est-il fiable ?
Il est officiel et permet de simuler l'impôt distinct sur les prestations en capital provenant de la prévoyance. Il reste une estimation : votre taxation définitive dépend de votre situation au moment du retrait et des règles en vigueur cette année-là.
Gardez la date de votre simulation et refaites-la avant tout retrait.
Et si je suis imposé à la source ?
Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Vous pouvez demander une taxation ordinaire ultérieure, par écrit, jusqu'au 31 mars de l'année suivante, pour les déduire. Dans certaines situations, elle est obligatoire ou demandée d'office par l'autorité.
Dois-je choisir un compte ou une assurance pour mon premier 3a ?
Ce site ne tranche pas. Un compte et une police d'assurance liée n'ont pas la même logique : flexibilité des versements, frais, valeur de rachat, risque de variation de valeur en cas de placement en titres. Le bon choix dépend de votre horizon, de votre tolérance au risque et de vos besoins de protection.
Les pages banque ou assurance et 3e pilier : risques de pertes vous donnent les critères de lecture, et la comparaison gratuite permet de les confronter à des offres réelles.
Sources
- 3e pilier a — plafonds de déduction (OFAS, chiffres repères 2026)
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
- Votre cotisation au 3e pilier — OFAS
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- Loi fédérale sur l'impôt fédéral direct (LIFD) — Fedlex, état au 1er janvier 2026
- Imposition séparée des prestations en capital de prévoyance (art. 37 LIFD) — Fedlex
- Impôt à la source (résidents en Suisse), art. 89 LIFD — Fedlex
- Prestations en capital de prévoyance : imposition séparée (art. 11 LHID) — Fedlex
- Calculateur fiscal de l'AFC — Lausanne (VD), 2026
- Vaud (VD) — Calculer mes impôts
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.