
Dans cette page
Vous habitez et travaillez dans le canton de Fribourg, et vous vous demandez ce que le 3e pilier peut changer pour vous ? Bonne nouvelle : on peut le comprendre sans jargon. Cette page présente le 3e pilier à Fribourg en partant d'un principe simple. Le pilier 3a et le pilier 3b sont deux outils différents, et un salarié qui débute gagne à connaître les deux avant de choisir.
Nous allons avancer pas à pas. D'abord ce qui est fixé par la Confédération et vaut dans tous les cantons. Ensuite ce qui touche plus particulièrement Fribourg : la manière dont le canton traite le 3b, dont il impose les rentes et dont il taxe un capital retiré. Enfin, la déclaration d'impôt, ligne par ligne, et la retraite.
Une précision utile dès le départ : ce site informe, il ne conseille pas. Il ne désigne aucun produit ni aucun prestataire. Ce que vous pouvez déduire, et ce que cela vous rapporte réellement, dépend de votre revenu, de votre situation de famille et de votre affiliation au 2e pilier.
Fribourg : ce qui vous concerne
Le 3e pilier est la couche individuelle de la prévoyance suisse. Il vient s'ajouter à l'AVS et à la caisse de pension. Si vous voulez revoir l'ensemble, la page sur les trois piliers suisses pose le cadre. Ici, nous nous concentrons sur le canton.
À Fribourg, comme ailleurs, deux règles viennent de la Confédération. La première est la déduction du 3a : la loi sur l'impôt fédéral direct (LIFD) prévoit à l'article 33, alinéa 1, lettre e, que l'on peut déduire les primes, cotisations et montants versés en vue d'acquérir des droits contractuels dans des formes reconnues de prévoyance individuelle liée. Le Conseil fédéral détermine, avec les cantons, quelles formes sont reconnues et dans quelle mesure on peut les déduire. La seconde est le plafond annuel, fixé au niveau fédéral.
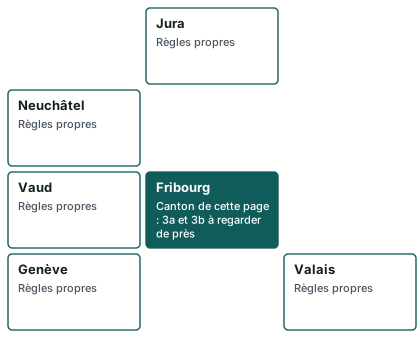
Ce que le canton ajoute, c'est son barème, ses formulaires, son administration fiscale et ses règles propres sur certains points, dont le 3b. C'est pourquoi un même versement n'a pas le même effet à Fribourg, à Genève ou dans le Jura.
Exemple : Maxime, 33 ans, employé à Bulle, vient de lire son certificat de salaire. Il sait qu'il est affilié à une caisse de pension, il entend parler de 3a depuis des années, et un collègue lui a dit qu'il existait aussi un « 3b ». Il aimerait comprendre les deux avant de signer quoi que ce soit.
Maxime est une personne fictive. Son cas sert de fil rouge : il combine un petit 3b à son 3a, et nous verrons à chaque étape ce qu'il doit vérifier.
La carte ci-dessous situe Fribourg parmi les cantons romands. Elle rappelle surtout une chose : les règles fiscales sont cantonales, donc à vérifier canton par canton.
Si vous hésitez sur les différences entre cantons, la page 3e pilier en Romandie les compare. Pour le canton voisin, voyez le 3e pilier dans le canton de Vaud.
Le 3a, la déduction de base
Le pilier 3a, ou prévoyance individuelle liée, est le plus connu. Vous versez de l'argent sur un compte de prévoyance ou sur une police d'assurance liée. Ce montant est déductible de votre revenu imposable, dans la limite d'un plafond annuel. En contrepartie, l'argent est bloqué jusqu'à la retraite, sauf motifs de retrait anticipé prévus par la loi. Le détail est dans le pilier 3a, ou 3e pilier lié.
Les plafonds de l'année
Deux plafonds existent. Le premier concerne les personnes affiliées à une caisse de pension, ce qui est le cas de la plupart des salariés. Le second concerne celles qui n'y sont pas affiliées, par exemple certains indépendants. Pour 2026, l'Office fédéral des assurances sociales confirme les montants du tableau ci-dessous.
CHF 7 258
Plafond 3a en 2026, avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
CHF 36 288
Plafond 3a en 2026, sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
CHF 7 373
Plafond 3a en 2027, avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
jusqu'à dix ans de cotisations manquantes
Durée couverte par le rachat rétroactif
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Un salarié affilié à une caisse de pension, comme Maxime, relève du premier plafond. Pour 2027, le Conseil fédéral a décidé, le 2 octobre 2026, un plafond plus élevé pour cette catégorie : CHF 7 373, en vigueur au 1er janvier 2027. Le sujet est approfondi dans plafonds 3a 2027 et dans le montant maximal du 3e pilier.
Pour les indépendants sans 2e pilier, le montant de CHF 36 288 en 2026 est un maximum. Il ne s'applique que dans la limite d'une part du revenu de l'activité lucrative. Si vous êtes dans ce cas, lisez plutôt indépendant sans 2e pilier.
Ce que le calculateur fédéral montre pour Fribourg
L'Administration fédérale des contributions met à disposition un calculateur fiscal. Voici ce qu'il donne pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Fribourg, en 2026, avec un versement 3a de CHF 7 258. Les impôts additionnent la Confédération, le canton et la commune.
| Revenu imposable | Impôts sans versement 3a | Impôts avec versement 3a | Différence |
|---|---|---|---|
| CHF 60 000 | CHF 10 008 | CHF 8 207 | CHF 1 801 d'impôt en moins |
| CHF 80 000 | CHF 15 557 | CHF 13 424 | CHF 2 133 d'impôt en moins |
| CHF 100 000 | CHF 21 676 | CHF 19 380 | CHF 2 296 d'impôt en moins |
| CHF 150 000 | CHF 39 695 | CHF 36 755 | CHF 2 940 d'impôt en moins |
Lisez ce tableau comme un ordre de grandeur, pas comme une promesse. Il repose sur des hypothèses précises : personne seule, sans enfant, sans confession, sans fortune, avec le chef-lieu comme lieu de domicile. Il ne dit pas ce que vous paierez ou non, et ce n'est pas une économie personnelle. L'effet réel dépend de votre revenu, de votre état civil, de votre commune et de votre confession.
Une remarque de bon sens se dégage tout de même : plus le revenu imposable est élevé, plus la différence affichée par le calculateur est grande. C'est la mécanique d'un barème progressif. Pour faire le calcul avec vos propres données, la page calculer son économie d'impôt avec un 3e pilier vous guide, et le calculateur 3e pilier vous aide à l'utiliser.
Le rachat rétroactif
Une nouveauté concerne ceux qui n'ont pas versé le plafond les années précédentes. Il est désormais possible de racheter des cotisations 3a manquantes, pour jusqu'à dix ans. Ce rachat est déductible fiscalement l'année où il est effectué. Il s'applique à partir de l'année fiscale 2026, pour le rachat de 2025.
Une condition compte : il faut d'abord verser l'intégralité de la cotisation due pour l'année en cours, soit 2026, avant de verser en une fois celle de 2025. Les conditions complètes figurent dans le rachat rétroactif du 3a et dans 3e pilier et rachat rétroactif. Si vous voulez estimer ce que vous pourriez rattraper, voyez rachat rétroactif 3a : combien pouvez-vous rattraper ?.
Compte, titres ou assurance ?
Le 3a prend plusieurs formes : un compte bancaire dans une fondation bancaire de prévoyance, un placement en titres ou fonds, ou une police d'assurance liée avec valeur de rachat. Chacune a ses règles, ses frais et ses risques. Nous n'en désignons aucune comme meilleure : cela dépend de votre horizon, de votre tolérance aux variations de valeur et de vos besoins de couverture. Pour comprendre, démarrez avec 3e pilier : banque ou assurance.
Le 3b, une particularité fribourgeoise
Le pilier 3b, ou prévoyance libre, est moins connu. Il n'est pas lié : vous pouvez en général disposer de l'argent selon les termes du contrat. Il prend la forme d'une épargne ordinaire, d'une assurance-vie ou d'autres contrats. Sa fiscalité est cantonale et plus variable que celle du 3a. Pour les bases, lisez le pilier 3b, ou 3e pilier libre et pilier 3b : de quoi s'agit-il, et pour qui ?.
Pourquoi on parle d'une particularité à Fribourg
Dans de nombreux cantons, le 3b n'ouvre aucune déduction particulière pour un salarié, hormis éventuellement ce qui touche à une assurance-vie. À Fribourg, le 3b mérite un examen attentif, parce que le canton prévoit des règles qui lui sont propres pour certaines formes de 3b. Les conditions précises et le plafond éventuel de cette déduction ne figurent pas dans les repères officiels que cette page reprend : nous ne les citons donc pas. Ils varient avec le type de contrat, et ils peuvent évoluer d'une année à l'autre.
Que faire alors ? Vérifiez trois choses, dans l'ordre :
- Le type exact de votre contrat 3b (épargne, assurance mixte, assurance-vie, rente).
- Les conditions que le canton pose pour une déduction éventuelle, dans le guide de la déclaration d'impôt de l'année.
- Votre situation personnelle, car la déduction éventuelle ne vaut pas pour tout le monde de la même façon.
Le simulateur et la documentation de l'administration fiscale cantonale sont les références. Si une réponse vous échappe, une comparaison personnalisée aide à situer ce qui s'applique à votre cas.
L'imposition des rentes issues d'un 3b
Il existe en revanche un repère officiel utile à la sortie. Selon l'administration fiscale fribourgeoise, les rentes du 3e pilier b sont imposables à raison de 40 % avec les autres revenus. C'est un traitement différent de celui du capital de prévoyance, que nous verrons plus bas. Si vous pensez un jour choisir une rente plutôt qu'un capital, ce point compte. Il est abordé aussi dans 3e pilier assurance : capital ou rente ?.
3a et 3b côte à côte
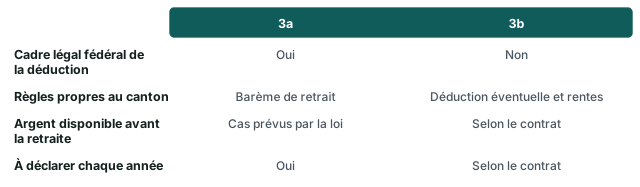
Maxime hésite entre les deux. Pour lui, aucun n'est « meilleur » : ce sont deux outils. Voici de quoi les comparer sur les critères qui comptent pour un débutant.
| Critère | Pilier 3a | Pilier 3b |
|---|---|---|
| Nom officiel | Prévoyance individuelle liée | Prévoyance libre |
| Versements | Plafonnés chaque année | Libres, selon le contrat |
| Déduction fiscale | Prévue par la loi fédérale, dans la limite du plafond | Selon le canton et le type de contrat |
| Disponibilité de l'argent | Bloqué sauf motifs prévus par la loi | En général libre, selon le contrat |
| Retrait | Imposé séparément à un barème particulier | Dépend de la forme : capital, rente |
| Pour qui | Personnes avec un revenu d'activité | Toute personne, sans condition d'activité |
Les deux peuvent se combiner : c'est tout l'objet de combiner 3a et 3b. Pour poser la question de fond, la page 3a ou 3b : lequel pour bien commencer ? donne les repères.
Les questions à poser avant de signer
Un contrat 3b engage souvent sur la durée. Avant de signer, ces questions valent la peine :
- Quel est le type de contrat, et quels frais existent (gestion, acquisition, coûts d'assurance) ?
- Que se passe-t-il si je cesse de payer ? Quelle est la valeur de rachat, et quand est-elle atteinte ?
- Y a-t-il une libération du paiement des primes en cas d'incapacité de gain ?
- Puis-je retirer mon argent avant l'échéance, et à quelles conditions ?
- Quelle part du contrat est garantie, et quelle part dépend des marchés ?
Ce sont des questions de lecteur averti, pas des questions de spécialiste. Recevoir une offre de 3e pilier vous en donne d'autres. Si le mot « frais » vous intimide, les frais du 3e pilier expliquent comment les lire. Et pour mesurer ce qu'un contrat d'assurance fait vraiment, voyez assurance et 3e pilier.
Votre déclaration, ligne par ligne
Le 3a se déclare, il ne se déduit pas tout seul. Chaque année, votre prestataire vous envoie une attestation du montant versé. C'est ce document qui vous permet de remplir la déclaration fribourgeoise.
Les étapes
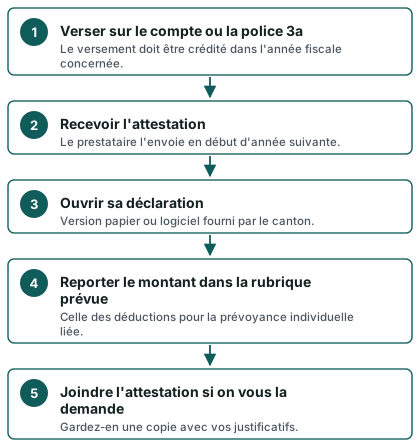
La date limite de versement compte : pour que la déduction vaille pour l'année, l'argent doit arriver à temps. Les détails sont dans jusqu'à quand verser son 3e pilier. Pour la déclaration elle-même, voyez déclarer son 3e pilier aux impôts.
Avant de remplir
- Retrouver l'attestation de versement 3a de l'année
- Vérifier que le total versé ne dépasse pas le plafond de l'année
- Rassembler les justificatifs d'un éventuel contrat 3b
- Contrôler que l'affiliation à une caisse de pension est bien indiquée
- Consulter le guide de l'administration fiscale fribourgeoise pour l'année
- Garder une copie de la déclaration et de ses annexes
Le 3b dans la déclaration
Le 3b ne s'inscrit pas de la même façon que le 3a. Selon le contrat, il peut apparaître au titre de la fortune, des intérêts, ou d'une éventuelle déduction cantonale. Conservez les relevés annuels de votre contrat. Si vous n'êtes pas sûr de la rubrique, regardez d'abord la page pilier 3b et impôts, puis le guide cantonal.
Maxime, lui, reporte son 3a dans la rubrique de la prévoyance individuelle liée. Pour son petit 3b, il garde le relevé et vérifie dans le guide cantonal où l'indiquer. Il n'invente rien : si le guide est clair, il suit le guide ; sinon, il pose la question à l'administration.
Les erreurs à éviter
Le piège le plus courant est de dépasser le plafond sans le voir, par exemple en ayant plusieurs comptes. Un autre piège est d'oublier de joindre ou de conserver l'attestation. Un troisième est de croire que le 3b se déduit comme le 3a. Ces cas sont rassemblés dans erreurs fiscales fréquentes du 3e pilier.
Si vous êtes imposé à la source, par exemple avec un permis B, la logique change : vous ne remplissez pas de déclaration chaque année, mais une taxation ordinaire ultérieure peut permettre de faire valoir la déduction. La page permis B et impôt à la source l'explique.
Et à la retraite ?
Le moment du retrait est celui où le 3e pilier est imposé. La règle est différente de celle de la déduction à l'entrée, et c'est là que le canton compte beaucoup.
Le capital 3a est imposé séparément
Selon l'administration fribourgeoise, les prestations en capital ayant un caractère de prévoyance sont imposées séparément des autres revenus. Le canton applique un barème particulier pour ses impôts, et la Confédération un taux réduit pour l'impôt fédéral direct. Cela signifie que le capital n'est pas simplement ajouté à votre salaire de l'année au barème ordinaire.
La loi fédérale va dans le même sens : l'article 38, alinéa 1, de la LIFD prévoit que ces prestations en capital sont imposées séparément. L'alinéa 2 précise qu'elles sont dans tous les cas soumises à un impôt annuel entier, calculé en additionnant le capital au revenu de l'année fiscale et en appliquant le barème correspondant.
Ce que cela donne en francs dépend de votre commune, de votre situation de famille et du montant retiré. Nous ne chiffrons rien ici. Pour comprendre la mécanique, lisez retrait du 3e pilier : comment l'impôt se calcule. Pour une estimation, combien d'impôt au retrait de votre capital 3a vous guide.
Étaler les retraits
Comme le capital est imposé l'année où il est perçu, le moment du retrait compte. Beaucoup de personnes ouvrent plusieurs comptes pour pouvoir retirer à des dates différentes. Cette approche demande de l'organisation dès le début : combien de comptes 3a ouvrir explique l'idée, et échelonner ses retraits de 3e pilier la détaille.
Une règle vaut d'être connue. Dès le premier retrait, même partiel, effectué dans les cinq ans précédant l'âge de référence, le compte ou la police est soldé. La totalité du capital accumulé est alors imposée, et le capital non retiré doit être viré sur un compte librement disponible. Prévoyez donc vos retraits avec soin.
Continuer à cotiser après l'âge de référence
Si vous continuez à travailler, vous pouvez poursuivre vos versements 3a, au plus tard jusqu'à cinq ans après l'âge de référence, tant que vous exercez une activité lucrative. Passé ce délai, il n'y a plus de droit à la déduction. Les détails sont dans cotiser au 3e pilier après l'âge de référence. Pour l'effet de la réforme de l'AVS, lisez AVS 21 et 3a.
Les rentes issues d'un 3b
Si votre 3b prend la forme d'une rente, le canton la traite autrement qu'un capital : comme vu plus haut, elle est imposable à raison de 40 % avec les autres revenus, selon l'administration fribourgeoise. Pour un capital 3b versé d'un coup, les règles dépendent du contrat. Vérifiez-les avant de choisir.
Déménager avant de retirer
On entend souvent dire qu'il suffit de changer de canton pour payer moins d'impôt au retrait. La réalité est plus nuancée, car l'impôt dépend du domicile à un moment précis et de règles de calcul. Lisez déménager avant de retirer son 3a pour voir ce qui change, ou non.
Pour l'ensemble du sujet, retrait du 3e pilier : l'essentiel est la page de départ.
Faire du 3a un projet de logement
Le 3a n'est pas uniquement une affaire de retraite. L'encouragement à la propriété du logement (EPL) permet, sous conditions, de retirer de l'argent pour acheter ou rénover sa résidence principale. L'amortissement indirect est une autre piste. 3e pilier et projet immobilier en expose les principes.
Pour aller plus loin
Vous avez maintenant la vue d'ensemble pour Fribourg. Voici un parcours simple pour avancer à votre rythme :
- Comprendre les bases : le 3e pilier expliqué simplement.
- Voir les démarches : ouvrir un 3e pilier pas à pas.
- Vérifier votre situation fiscale : 3e pilier et impôts.
- Comparer les offres : comparer les offres de 3e pilier.
Quand vous serez prêt, le formulaire « Demander une comparaison gratuite » vous permet de recevoir une comparaison d'offres 3a et 3b adaptée à votre situation. La page comment fonctionne Mon 3e Pilier explique qui traite votre demande.
Pour une simulation officielle de vos impôts, le calculateur de l'Administration fédérale des contributions et la documentation de l'administration fiscale du canton de Fribourg restent les références. Elles sont listées en bas de page.
Questions fréquentes
Quel est le plafond du 3a à Fribourg ?
Le plafond est fixé par la Confédération, pas par le canton. En 2026, il est de CHF 7 258 pour une personne affiliée à une caisse de pension, et de CHF 36 288 au maximum pour une personne qui n'y est pas affiliée. Pour 2027, le plafond avec 2e pilier passe à CHF 7 373.
Puis-je déduire mon 3b à Fribourg ?
Cela dépend du type de contrat et des conditions posées par le canton. Les conditions précises ne sont pas reprises sur cette page : consultez le guide de la déclaration d'impôt de l'année et la documentation de l'administration fiscale fribourgeoise. Une comparaison personnalisée peut aussi vous aider à situer votre cas.
Quelle différence entre 3a et 3b pour un débutant ?
Le 3a est une prévoyance liée, avec une déduction prévue par la loi fédérale et un plafond annuel, mais l'argent est bloqué jusqu'à la retraite sauf motifs prévus. Le 3b est une prévoyance libre : plus souple, mais sa fiscalité varie selon le canton et le contrat. Les deux peuvent se combiner.
Le calculateur de l'AFC dit que j'aurai tant d'impôt en moins : est-ce acquis ?
Non. Les montants du calculateur reposent sur des hypothèses : personne seule, sans enfant, sans confession, sans fortune, au chef-lieu, avec un revenu imposable donné. C'est un ordre de grandeur. L'effet réel dépend de votre situation et de votre commune.
Comment mon capital 3a est-il imposé à Fribourg ?
Selon l'administration fribourgeoise, les prestations en capital ayant un caractère de prévoyance sont imposées séparément des autres revenus, à un barème particulier pour les impôts cantonaux et à un taux réduit pour l'impôt fédéral direct. Le montant dépend de votre commune, de votre situation et du capital retiré.
Et si je choisis une rente 3b plutôt qu'un capital ?
Les rentes du 3e pilier b sont, selon l'administration fribourgeoise, imposables à raison de 40 % avec les autres revenus. Le traitement diffère donc de celui d'un capital 3a. Pensez-y avant de choisir une forme de contrat.
Puis-je racheter des années de 3a manquantes ?
Oui, dans certaines conditions. Le rachat porte sur jusqu'à dix ans de cotisations manquantes et il est déductible l'année où il est effectué. Il faut d'abord verser l'intégralité de la cotisation due pour l'année en cours avant de verser en une fois celle de 2025.
Jusqu'à quand puis-je cotiser au 3a ?
Après l'âge de référence, vous pouvez continuer à cotiser au plus tard jusqu'à cinq ans après cet âge, tant que vous exercez une activité lucrative. Passé ce délai, la déduction n'est plus possible.
Un retrait partiel avant la retraite change-t-il quelque chose ?
Oui. Dès le premier retrait, même partiel, effectué dans les cinq ans précédant l'âge de référence, le compte ou la police est soldé et la totalité du capital accumulé est imposée. Le capital non retiré doit être viré sur un compte librement disponible. Préparez vos retraits à l'avance.
Un salarié imposé à la source peut-il profiter du 3a ?
Cela dépend de la situation. Une taxation ordinaire ultérieure peut permettre de faire valoir la déduction. Les règles dépendent du permis, du revenu et du domicile : voyez la page sur le permis B et l'impôt à la source, puis demandez une comparaison personnalisée.
Sources
- Confédération — Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 et art. 38, état au 1er janvier 2026 — Fedlex
- 3e pilier a — plafonds de déduction 2026 — Office fédéral des assurances sociales
- Plafonds du 3e pilier a (montants-limites non imposables) et rachat rétroactif — Office fédéral des assurances sociales
- Plafonds du 3e pilier a 2027 — Conseil fédéral (admin.ch)
- 3e pilier a — retrait, imposition et cotisations après l'âge de référence — Administration fédérale des contributions
- Fribourg (FR) — Impôts des personnes physiques, questions fréquentes
- Calculateur fiscal de l'Administration fédérale des contributions — Fribourg (FR), 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.