
Dans cette page
- Neuchâtel : trois choses à savoir avant de cotiser
- Une déduction qui se voit à la déclaration
- Le point à surveiller au retrait
- Un premier plan en trois étapes
- Questions à poser avant de signer
- Les erreurs de débutant les plus fréquentes
- Cas particuliers : quand ce n'est pas aussi simple
- Questions fréquentes
Le 3e pilier à Neuchâtel intéresse d'abord les salariés qui découvrent la prévoyance : on vous parle de « 3a », de déduction, de retrait, et personne ne vous explique dans quel ordre tout cela s'enchaîne. Cette page le fait calmement, pas à pas. Elle suit un exemple fictif, Julie, 29 ans, employée dans l'horlogerie à La Chaux-de-Fonds, qui verse chaque année une somme régulière sur un compte 3a. Elle ne conseille personne : elle vous donne les repères pour comprendre, puis pour comparer gratuitement des offres en connaissance de cause.
Un mot sur le ton : ce site informe, il ne vend rien et ne choisit rien à votre place. Quand la réponse dépend de votre revenu, de votre état civil ou de votre affiliation à une caisse de pension, la page vous le dit et vous renvoie vers une comparaison personnalisée.
Neuchâtel : trois choses à savoir avant de cotiser
Avant d'ouvrir quoi que ce soit, trois idées suffisent pour ne pas se tromper de chemin. Elles valent pour un employé neuchâtelois, et elles s'appuient sur des règles officielles.
1. Le 3a est une épargne liée, et son plafond est fixé chaque année
Le pilier 3a est la prévoyance individuelle liée : vous mettez de l'argent de côté pour la retraite, et cet argent est bloqué, sauf cas prévus par la loi. Pour un salarié affilié à une caisse de pension (2e pilier, LPP), le plafond de l'année 2026 est de CHF 7 258. Il est de CHF 36 288 pour une personne qui n'est pas affiliée au 2e pilier, par exemple un indépendant sans LPP, avec une limite liée à son revenu d'activité. En 2027, ces plafonds passent à CHF 7 373 et CHF 36 864.
Le plafond n'est pas un objectif. C'est une limite haute. Verser moins est parfaitement possible, et beaucoup de débutants commencent par une somme modeste, à un rythme qu'ils peuvent tenir. Pour situer la place du 3a dans l'ensemble, le guide sur les 3 piliers suisses montre comment s'articulent AVS, caisse de pension et prévoyance individuelle.
2. La déduction se fait à la déclaration d'impôt
La base fédérale est la loi sur l'impôt fédéral direct (LIFD), article 33, alinéa 1, lettre e : sont déductibles les primes, cotisations et montants versés en vue d'acquérir des droits contractuels dans des formes reconnues de la prévoyance individuelle liée. Le Conseil fédéral détermine, avec les cantons, quelles formes de prévoyance entrent en considération et dans quelle mesure les cotisations sont déductibles du revenu.
En clair : ce que vous versez en 3a, dans la limite du plafond, vient en diminution du revenu imposable que vous déclarez. Cette déduction n'est pas automatique. Elle se fait en remplissant votre déclaration, avec l'attestation que votre prestataire vous remet. Le guide déclarer son 3e pilier aux impôts détaille le geste.
3. Le retrait est imposé séparément, et c'est là que Neuchâtel demande de l'attention
À la sortie, l'argent du 3a n'est pas imposé comme un salaire. La LIFD, article 38, alinéa 1, prévoit que les prestations en capital sont imposées séparément. L'alinéa 2 précise qu'elles sont soumises à un impôt annuel entier, calculé en additionnant le capital au revenu de l'année fiscale et en appliquant le barème correspondant. Ce principe fédéral s'applique à l'impôt fédéral. Pour l'impôt cantonal et communal, c'est le barème neuchâtelois qui compte : c'est pourquoi la section « Le point à surveiller au retrait » plus bas lui consacre une place entière.
Une déduction qui se voit à la déclaration
Ce que la déduction change, et ce qu'elle ne change pas
Verser en 3a ne vous donne pas de l'argent. Cela réduit la base sur laquelle l'impôt est calculé. L'effet dépend de votre revenu imposable, de votre situation familiale, de votre commune et de votre confession. C'est pourquoi aucun chiffre unique ne vaut pour tout le monde.
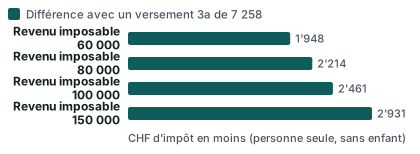
Pour donner un ordre de grandeur sans promettre quoi que ce soit, voici ce que montre le calculateur officiel de l'Administration fédérale des contributions (AFC). Les hypothèses sont strictes : personne seule, sans enfant, sans confession, sans fortune, domiciliée à Neuchâtel, année 2026, avec un versement 3a de CHF 7 258, le plafond avec 2e pilier. Ces chiffres couvrent les impôts fédéral, cantonal et communal.
| Revenu imposable (2026) | Impôts sans versement 3a | Impôts avec versement 3a de CHF 7 258 | Différence |
|---|---|---|---|
| CHF 60 000 | CHF 10 857 | CHF 8 909 | CHF 1 948 d'impôt en moins |
| CHF 80 000 | CHF 16 597 | CHF 14 383 | CHF 2 214 d'impôt en moins |
| CHF 100 000 | CHF 23 239 | CHF 20 778 | CHF 2 461 d'impôt en moins |
| CHF 150 000 | CHF 41 857 | CHF 38 926 | CHF 2 931 d'impôt en moins |
Lisez ce tableau comme un ordre de grandeur calculé dans une situation type, pas comme ce que vous obtiendrez. L'économie réelle dépend de votre propre déclaration : état civil, enfants, fortune, commune de domicile, autres déductions. Une personne mariée ou avec des enfants ne trouvera pas les mêmes écarts.
On remarque seulement une chose, qui est une observation de forme et non un conseil : dans ces quatre cas, l'écart augmente avec le revenu imposable. C'est le propre d'un barème progressif. Le guide sur le calcul de l'économie d'impôt explique la mécanique, et le calculateur 3e pilier permet de tester votre cas.
Le 3a n'est pas seulement une affaire de déduction
Il est tentant de ne regarder que l'impôt. Or le 3a est d'abord une épargne retraite bloquée. Si vous avez besoin de cet argent dans deux ou trois ans, un 3a n'est probablement pas l'outil adapté, puisque les retraits anticipés ne sont possibles que pour des motifs précis. Le guide sur le retrait anticipé du 3e pilier en dresse la liste.
À l'inverse, si vous êtes à l'aise avec l'idée de ne pas toucher cet argent avant longtemps, la discipline d'un versement annuel peut aider. Rien ne vous oblige pourtant à verser chaque année, ni à verser le plafond.
Et si vous avez manqué des années ?
Une nouveauté existe pour le rachat rétroactif. Il est possible de racheter des cotisations 3a manquantes, pour jusqu'à dix ans, avec une déduction fiscale l'année où le rachat est effectué. Ce droit est ouvert à partir de l'année fiscale 2026, pour un rachat portant sur 2025. Deux conditions pratiques à retenir : il faut d'abord verser l'intégralité de la cotisation due pour l'année en cours (2026), puis seulement ensuite verser en une fois celle de 2025. Un seul rachat est possible par année fiscale, et son montant maximal correspond au petit plafond, soit CHF 7 258 en 2025 et en 2026, y compris pour les personnes sans 2e pilier.
Ce n'est pas un réflexe à avoir sans réfléchir : il faut avoir de la marge dans son budget. Pour comprendre le principe, lisez le rachat rétroactif du 3a en clair ; pour estimer ce que vous pourriez rattraper, voyez le calcul du rachat rétroactif.
CHF 7 258
Plafond 3a avec 2e pilier en 2026
Source: OFAS, chiffres repères 2026
CHF 36 288
Plafond 3a sans 2e pilier en 2026
Source: OFAS, chiffres repères 2026
CHF 7 373
Plafond 3a avec 2e pilier en 2027
Source: OFAS / Conseil fédéral
jusqu'à dix ans
Rachat rétroactif de cotisations manquantes
Source: OFAS, plafonds du 3e pilier a
Le point à surveiller au retrait
Pourquoi on en parle dès le début
Quand on a 29 ans, parler de retrait paraît lointain. Pourtant, le moment du retrait influence la façon dont on construit son 3a. Il y a deux raisons simples à cela.
La première : le capital retiré est imposé séparément de votre revenu ordinaire, au titre de l'impôt sur les prestations en capital. La seconde : à Neuchâtel, comme dans les autres cantons, la manière dont ce capital est taxé dépend du barème cantonal et communal. Un retrait fait sans réflexion, en une seule fois, peut être taxé plus lourdement que le même capital retiré en plusieurs étapes. Nous ne chiffrons pas cette différence ici, car aucun taux officiel neuchâtelois ne figure dans les repères utilisés pour cette page et que la réponse dépend de chaque dossier.
Où trouver la règle officielle neuchâtelois
La page officielle du canton consacrée aux prestations en capital renvoie vers la calculette de l'impôt des personnes physiques. C'est l'outil à utiliser pour simuler un retrait avec votre situation réelle : lieu de domicile, état civil, autres revenus de l'année. Ce simulateur fiscal officiel neuchâtelois évite de s'appuyer sur un chiffre lu ailleurs, qui peut être périmé ou calculé pour un autre profil. Vous trouverez le lien dans la section Sources.
Ce que la page ne dit pas, volontairement : « à Neuchâtel, vous paierez tant ». Aucun fait chiffré neuchâtelois sur le retrait n'est disponible ici, et tout chiffre inventé serait trompeur.
Les leviers que l'on peut comprendre, sans les actionner trop tôt
Quelques principes généraux méritent d'être connus, car ils influencent la façon d'ouvrir ses comptes :
- L'impôt est annuel et progressif. Plusieurs retraits répartis sur plusieurs années ne sont pas additionnés dans la même année fiscale. Le guide échelonner ses retraits de 3e pilier explique cette logique.
- Le calcul additionne le capital à d'autres revenus de l'année. C'est le sens de l'article 38, alinéa 2, de la LIFD : un retrait la même année qu'un autre gros revenu est lu avec ce revenu.
- Le lieu de domicile au moment du retrait compte. Voir déménager avant de retirer son 3a.
- Le retrait de l'argent suit des règles d'âge. L'âge de référence ouvre le droit, et il existe des cas où l'on peut retirer plus tôt. Pour l'essentiel, voyez le retrait du 3e pilier et la page sur le calcul de l'impôt au retrait.
Comprendre ces points ne signifie pas les mettre en œuvre dès aujourd'hui. Ils servent surtout à poser une question simple à un prestataire : « Pourrai-je répartir mes retraits ? » La réponse dépend de la façon dont votre ou vos comptes sont organisés. Voir aussi combien de comptes 3a ouvrir.
Après l'âge de référence
Si vous travaillez encore après l'âge de référence, vous pouvez continuer à cotiser au 3a, au plus tard jusqu'à cinq ans après cet âge, tant qu'une activité lucrative est exercée. Passé ce délai, plus de droit à la déduction. Cette règle est utile à connaître, même si elle est lointaine : elle montre que le calendrier du 3a ne s'arrête pas du jour au lendemain. La page sur cotiser après l'âge de référence la développe.
Ce que montre la position de Neuchâtel
La comparaison entre cantons est un exercice délicat : chaque canton a son barème, ses communes, ses déductions. Plutôt que de classer Neuchâtel, ce qui serait arbitraire sans barème sourcé, voici un schéma qualitatif des points qui, à Neuchâtel comme ailleurs, dépendent le plus de votre cas. Il ne mesure rien ; il indique où votre situation personnelle pèse le plus.
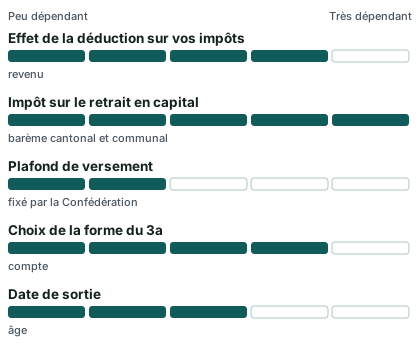
Pour comparer plus largement la situation romande, la page 3e pilier en Romandie présente ce qui change d'un canton à l'autre.
Un premier plan en trois étapes
Le parcours de Julie, exemple fictif
Julie a 29 ans, travaille dans l'horlogerie à La Chaux-de-Fonds et cotise à la caisse de pension de son employeur. Elle n'a jamais ouvert de 3a. Elle se pose trois questions : est-ce que cela vaut la peine pour moi, où mettre mon argent, et comment ne pas me tromper ? Voici le chemin qu'elle suit. Ce n'est pas une recommandation pour vous : c'est une illustration du déroulé.
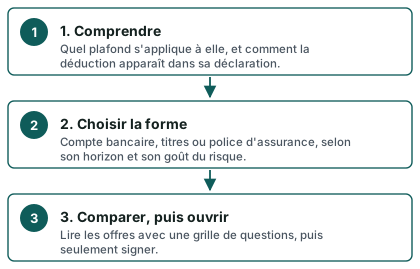
Étape 1 : comprendre sa situation
Julie est affiliée à une caisse de pension. Le plafond qui la concerne est donc le petit plafond de l'année. Si elle devenait indépendante sans 2e pilier, ce serait le grand plafond, limité par une part de son revenu. Ces deux cas sont expliqués dans le guide le montant maximal du 3e pilier.
Elle vérifie aussi un point que beaucoup oublient : le 3a suppose un revenu soumis à l'AVS. Pour savoir qui peut ouvrir un 3a, la page qui peut ouvrir un 3a donne la réponse simple. Enfin, elle note qu'un frontalier ou une personne imposée à la source n'a pas les mêmes mécanismes de déduction, ce qui fait l'objet d'autres pages du site.
Étape 2 : choisir la forme du 3a
Il existe plusieurs formes, et chacune répond à un besoin différent :
| Forme | Idée générale | Ce qu'il faut regarder |
|---|---|---|
| Compte 3a auprès d'une fondation bancaire de prévoyance | Épargne sur un compte, sans exposition aux marchés | Conditions de versement et de transfert |
| 3a investi en titres ou fonds | Une part de l'avoir suit les marchés | La valeur peut baisser comme monter ; les frais se lisent à part |
| Police d'assurance liée | Épargne combinée à une couverture | Valeur de rachat, durée du contrat, libération du paiement des primes |
Aucune de ces formes n'est présentée ici comme meilleure qu'une autre. Le bon choix dépend de l'horizon, de la tolérance aux variations de valeur et de ce que le lecteur attend de son épargne. Pour approfondir : 3a bancaire, 3a en fonds de placement, 3a en titres, le risque sans jargon et assurance et 3e pilier. Pour l'arbitrage entre les voies, banque ou assurance donne une grille de lecture.
Étape 3 : comparer, puis seulement ouvrir
Julie sait maintenant quel plafond la concerne et quelle forme l'attire. Reste à comparer. Un comparatif utile ne se limite pas à un tableau de chiffres : il met côte à côte les frais, les conditions de transfert, la souplesse des versements et les règles de sortie. Elle peut demander une comparaison gratuite via la demande de comparaison. La page comment ça marche explique qui traite une demande et comment.
Pour ouvrir ensuite, elle suit les démarches pas à pas et prépare ses documents avec la liste à cocher des documents.
Une checklist de départ, pour n'importe quel débutant neuchâtelois :
- Vérifier si vous êtes affilié à une caisse de pension (fiche de salaire, certificat de prévoyance)
- Repérer le plafond de l'année qui s'applique à votre situation
- Décider d'un montant que vous pouvez verser sans toucher à votre budget courant
- Identifier la forme de 3a qui correspond à votre horizon
- Faire une simulation fiscale avec le calculateur officiel
- Conserver l'attestation de versement pour la déclaration
Questions à poser avant de signer
Avant de signer, quelques questions simples évitent les mauvaises surprises. Elles n'ont rien de technique ; il suffit de les poser, et de noter les réponses par écrit. Le guide recevoir une offre de 3e pilier en propose une liste détaillée ; voici les plus utiles pour un débutant.
Sur les frais
- Quels types de frais existent : gestion, administration, droits de garde, frais sur les fonds, frais de sortie ou de transfert ?
- Les frais sont-ils indiqués en francs ou en pourcentage, et sur quelle base sont-ils calculés ?
- Existe-t-il des frais en cas de changement de prestataire ? Voir changer de prestataire et les frais du 3e pilier.
Ne retenez jamais une offre sur la seule base d'un montant isolé : demandez le coût sur la durée complète.
Sur le risque et le rendement
- Le capital est-il garanti, et que veut dire exactement « garanti » dans ce contrat ? Voir capital garanti en 3e pilier.
- Qu'arrive-t-il si les marchés baissent ? Voir peut-on perdre de l'argent avec un 3e pilier.
- Les performances passées sont-elles présentées avec leurs limites ? Un rendement n'est jamais promis. Lire le rendement du 3e pilier.
Sur la sortie
- Puis-je transférer mon avoir à un autre prestataire, et à quelles conditions ?
- Puis-je ouvrir plusieurs comptes afin de répartir mes retraits plus tard ?
- Que se passe-t-il si je ne peux plus payer les primes (pour une police) ?
- Que se passe-t-il en cas de décès, d'invalidité ou de départ de Suisse ?
Ces questions comptent plus qu'il n'y paraît, car elles touchent au point sensible présenté plus haut : la façon dont vous pourrez, le moment venu, organiser votre sortie.
Sur le prestataire
Vérifiez qui vous propose le contrat et sous quel statut. Le guide vérifier un prestataire donne les gestes à faire, et la page qui propose un 3e pilier explique qui peut le faire. Un document officiel, un contrat écrit et un délai pour réfléchir sont des signes normaux ; la pression pour signer immédiatement n'en est pas un.
Les erreurs de débutant les plus fréquentes
Quelques pièges reviennent chez les nouveaux cotisants, à Neuchâtel comme ailleurs :
- Verser sans avoir regardé son budget. Un 3a est bloqué. Mieux vaut un montant modeste tenu chaque année qu'un montant élevé abandonné.
- Oublier la déclaration. Sans l'attestation du prestataire et sans la saisie dans la déclaration, la déduction ne se fait pas.
- Confondre 3a et 3b. Le 3b, prévoyance libre, n'a pas la même fiscalité. Voir 3a ou 3b.
- Ouvrir un seul compte et ne jamais y repenser. Le retrait est le moment où la structure compte.
- Choisir sur une promesse. Aucune offre sérieuse ne promet un rendement.
Pour d'autres exemples, la page erreurs fréquentes avec son 3e pilier complète cette liste, et les erreurs fiscales traite plus précisément du volet impôts.
Cas particuliers : quand ce n'est pas aussi simple
Vous êtes imposé à la source
Si vous êtes imposé à la source (permis B, par exemple), le barème de l'impôt à la source ne tient pas compte de vos cotisations 3a. Vous pouvez demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) pour déduire vos cotisations. Les personnes imposées à la source qui ne sont pas domiciliées en Suisse peuvent aussi déduire leurs cotisations 3a si elles remplissent les conditions prévues par la LIFD. Le seuil de revenu qui rend la TOU obligatoire est fixé par le Département fédéral des finances avec les cantons, la loi ne le chiffre pas. Voir permis B et 3e pilier et 3e pilier et frontaliers.
Vous vous mettez à votre compte
Le plafond change lorsque l'on quitte la caisse de pension sans s'affilier à une LPP facultative. Le guide je me mets à mon compte, mon 3a change-t-il ? explique ce qui bouge.
Vous êtes en couple
Chaque personne qui a un revenu soumis à l'AVS peut avoir son propre 3a. La déduction se lit ensuite dans la déclaration commune du couple marié. Voir 3e pilier pour un couple marié et concubins.
Questions fréquentes
Le 3e pilier est-il obligatoire à Neuchâtel ?
Non. Le 3e pilier est facultatif dans tous les cantons. Les deux premiers piliers (AVS et caisse de pension) sont obligatoires pour la plupart des salariés ; le 3e s'ajoute si vous le souhaitez. Pour situer le tout, lisez le 3e pilier suisse.
Quel est le plafond 3a en 2026 pour un salarié neuchâtelois ?
Si vous êtes affilié à une caisse de pension, le plafond de l'année 2026 est de CHF 7 258. Sans affiliation au 2e pilier, il est de CHF 36 288, dans la limite d'une part de votre revenu d'activité. Ces montants sont fixés au niveau fédéral et valent pour tous les cantons.
Le plafond change-t-il l'an prochain ?
Oui, il est relevé en 2027 : CHF 7 373 avec 2e pilier et CHF 36 864 sans 2e pilier. Pour la suite, voyez la page sur les plafonds 3a 2027.
Combien d'impôt peut-on déduire à Neuchâtel ?
Cela dépend de votre situation. Le calculateur de l'AFC donne un ordre de grandeur pour une personne seule, sans enfant, sans confession et sans fortune : un écart de CHF 1 948 pour un revenu imposable de CHF 60 000, jusqu'à CHF 2 931 pour CHF 150 000, avec un versement de CHF 7 258 en 2026. Ce n'est pas une économie personnelle : la vôtre dépend de votre déclaration complète.
La déduction est-elle automatique ?
Non. Vous devez déclarer le versement dans votre déclaration d'impôt, avec l'attestation remise par votre prestataire. Sans cela, l'impôt est calculé sans la déduction. Les détails se trouvent dans déclarer son 3e pilier.
Comment le retrait est-il imposé à Neuchâtel ?
Il est imposé séparément de votre revenu ordinaire, selon un barème propre au retrait. Au niveau fédéral, l'impôt est annuel entier, calculé en additionnant le capital au revenu de l'année. Pour la part cantonale et communale, utilisez le simulateur fiscal officiel neuchâtelois ; aucun taux n'est publié sur cette page.
Peut-on retirer son 3a avant la retraite ?
Seulement dans des cas précis : par exemple l'achat d'un logement, le départ de Suisse ou le début d'une activité indépendante. Chaque motif a ses conditions. Voyez retrait anticipé et 3e pilier et projet immobilier.
Que faire si j'ai manqué des années de cotisation ?
Le rachat rétroactif permet de rattraper jusqu'à dix ans de cotisations manquantes, avec une déduction l'année du rachat. Il faut d'abord verser la cotisation due pour l'année en cours. Un seul rachat par année fiscale est possible, dans la limite du petit plafond. Pour la démarche : rachat rétroactif.
Puis-je ouvrir plusieurs comptes 3a ?
Oui, c'est possible chez plusieurs prestataires, tant que le total versé respecte le plafond de l'année. Avoir plusieurs comptes peut faciliter la répartition des retraits dans le temps. La page combien de comptes 3a ouvrir donne les bases.
Comment comparer les offres sans me tromper ?
Lisez les frais, les règles de transfert, la souplesse des versements et les conditions de sortie, et posez les mêmes questions à chaque prestataire. Vous pouvez aussi demander une comparaison gratuite pour recevoir des offres côte à côte.
Sources
- Plafonds du 3e pilier a (montants-limites non imposables), OFAS
- 3e pilier a, plafonds de déduction : chiffres repères 2026, OFAS
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a, rachats rétroactifs et frontaliers : circulaire de l'Administration fédérale des contributions
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 et 38 : Fedlex
- Loi sur l'harmonisation des impôts directs (LHID), art. 33a : taxation ordinaire ultérieure : Fedlex
- Prestations en capital : État de Neuchâtel
- Calculateur fiscal de l'AFC, Neuchâtel (NE), 2026
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.