
Dans cette page
- En deux mots : de quoi s'agit-il ?
- Vérifier d'abord que vous remplissez les conditions
- Compter vos années non versées
- Résultat : montant rattrapable et économie d'impôt estimée
- Un exemple avec Nadia, 41 ans, Genève
- Que faire de la demande de rachat ?
- Cas particuliers à connaître
- Hypothèses, texte de loi et date
- Demander une comparaison gratuite
- Questions fréquentes
Vous voulez calculer un rachat rétroactif 3a, parce que certaines années vous n'avez pas versé le plafond complet ? Cette page vous guide en deux temps : d'abord savoir si le rattrapage s'applique à vous, ensuite estimer ce qu'il peut représenter. Le calculateur ci-dessus donne un ordre de grandeur. Il ne remplace ni l'avis de votre administration fiscale, ni l'accord de votre prestataire.
Calculateur · dans votre navigateur, rien n’est envoyé
- Le premier rachat est possible en 2026, pour 2025 : un seul rachat par année fiscale, au plus la « petite déduction », soit 7 258 CHF, y compris sans 2e pilier.
- Conditions, toutes nécessaires : avoir eu le droit de cotiser l’année rachetée, ne pas y avoir versé le maximum, verser le maximum de l’année du rachat, n’avoir touché aucune prestation de vieillesse 3a.
- Plafond de 2025 retenu par l’outil : 7 258 CHF avec 2e pilier (la petite déduction) ; sans 2e pilier, l’outil applique la règle de 2026 : 20 % du revenu net de l’activité, au maximum 36 288 CHF.
- Impôt en moins : grille du calculateur fiscal de l’AFC pour 2026, interpolée : à quelques dizaines de francs près du calcul exact. Ordre de grandeur, ni un conseil ni une prévision.
Sources des chiffres de l’outil
- Calculateur fiscal de l’Administration fédérale des contributions, année fiscale 2026, consulté le 01.11.2026 : swisstaxcalculator.estv.admin.ch
- Plafond du rachat 3a : un seul rachat par année fiscale, au maximum le montant de la « petite déduction » (8 % du montant-limite supérieur LPP), y compris pour les personnes sans 2e pilier — soit 7 258 francs en 2025 et 2026 (source)
- Rachat 3a : le premier rachat est possible durant l'année fiscale 2026, pour 2025 ; rattrapage sur dix ans au plus ; rachat déductible fiscalement l'année où il est effectué (source)
- Plafond 3a sans 2e pilier (indépendant non affilié) : 36 288 CHF en 2026, 36 864 CHF en 2027 (montant maximal ; le taux de 20 % du revenu de l'activité lucrative s'applique en dessous de ce maximum, voir IND-006). (source)
- Conditions cumulatives du rachat 3a : être légitimé à cotiser et avoir versé la cotisation maximale 3a de l'année du rachat ; ne pas avoir versé les cotisations maximales les années rachetées ; avoir été légitimé à cotiser ces années-là ; ne pas avoir touché de prestation de vieillesse 3a (source)
En deux mots : de quoi s'agit-il ?
Le pilier 3a vous permet de déduire de votre revenu imposable les montants versés, jusqu'à un plafond fixé chaque année. Si vous versiez moins que ce plafond, la différence était perdue : on ne pouvait pas la rattraper plus tard. Cette règle a changé. Une modification de l'OPP 3, entrée en vigueur le 1er janvier 2025, introduit le rachat rétroactif : vous complétez après coup les cotisations non versées.
Trois idées à retenir avant de lire la suite :
- le rachat porte sur des années passées où vous aviez le droit de verser, mais n'avez pas atteint le maximum ;
- il est déductible fiscalement l'année où vous l'effectuez, pas l'année rattrapée ;
- il est borné : dans le temps (dix ans au plus), et en montant (un seul rachat par année fiscale).
Le principe général est présenté sur la page rachat rétroactif du 3a. Ici, l'objectif est pratique : vérifier vos conditions, compter vos années, lire le résultat.
Vérifier d'abord que vous remplissez les conditions
Le calculateur ne sert à rien si vous ne remplissez pas les conditions. Elles se cumulent : il suffit qu'une seule manque pour que le rachat soit impossible.
D'après l'Administration fédérale des contributions et le texte de l'OPP 3, il faut :
- être autorisé à cotiser au pilier 3a l'année du rachat ;
- avoir versé, cette même année, la cotisation ordinaire maximale ;
- ne pas avoir versé les cotisations maximales les années que vous voulez racheter ;
- avoir eu le droit de cotiser pendant ces années-là ;
- ne pas avoir touché de prestation de vieillesse du pilier 3a.
Le point 2 surprend souvent les débutants. Le rachat ne remplace pas votre versement ordinaire : il vient en plus, une fois celui-ci complet. Autrement dit, si vous êtes en 2026, il faut verser l'intégralité de la cotisation due pour 2026 avant de verser, en une fois, le rachat visé.
Le schéma suivant résume le parcours de décision.
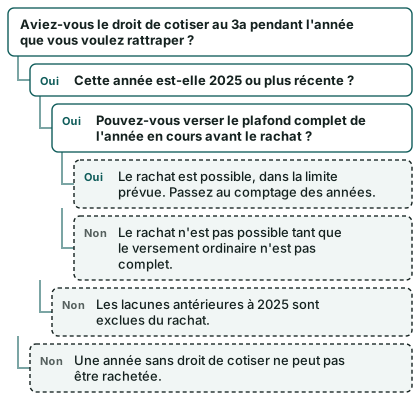
La vérification, point par point
Le droit de cotiser. Il suppose un revenu d'activité lucrative soumis à l'AVS pendant l'année concernée. Dans la demande de rachat, vous confirmez avoir réalisé un tel revenu durant les années de lacune. Une année passée sans activité, par exemple une année de formation sans salaire ou une pause sans revenu, ne compte donc pas comme lacune rattrapable.
L'absence de rachat déjà effectué. Vous confirmez aussi ne pas avoir déjà racheté ces années. Chaque année de lacune ne se rattrape qu'une fois.
L'absence de prestation de vieillesse. Si vous avez déjà perçu un capital ou une rente 3a pour la vieillesse, le rachat est fermé. Pour les cas de reprise d'activité après une prestation de vieillesse, le texte de loi prévoit une réduction du montant maximal ; un prestataire vous dira ce qui s'applique à votre cas.
Votre check-list avant de commencer
- Je travaille cette année et je suis autorisé à cotiser au 3a
- J'ai versé, ou je peux verser, le plafond complet de l'année en cours
- J'ai eu un revenu soumis à l'AVS pendant chaque année que je veux rattraper
- Je n'ai pas versé le maximum ces années-là
- Je n'ai jamais perçu de prestation de vieillesse du 3a
- Je n'ai pas déjà effectué de rachat pour ces années
Si vous avez coché toutes les cases, passez à la suite. Si une case reste vide, relisez la page sur les plafonds ou la liste des erreurs fiscales fréquentes avant d'aller plus loin.
Compter vos années non versées
Deuxième temps : combien d'années pouvez-vous rattraper ? Deux limites jouent.
La limite de temps. Le rachat peut porter sur dix ans de cotisations manquantes au maximum. C'est une borne haute, pas une promesse : le nombre réel dépend de ce que vous avez effectivement versé.
La limite de départ. Seules comptent les lacunes apparues à partir de la période fiscale 2025. Toute lacune antérieure est exclue. Concrètement, une personne qui n'a rien versé en 2019 ou en 2022 ne peut pas rattraper ces années-là. Pour l'instant, la première année rattrapable est donc 2025, et le nombre d'années disponibles s'allonge chaque année, jusqu'à la limite de dix ans.
La frise ci-dessous situe ces repères dans le temps, avec les montants maximaux prévus par les sources officielles.
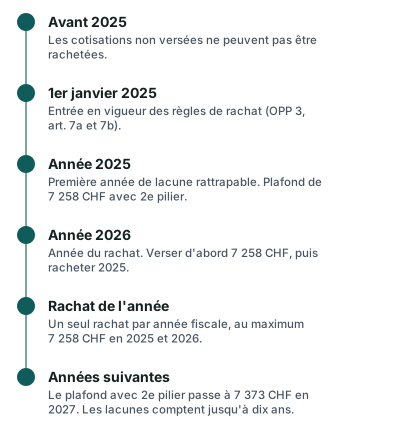
Ce qui compte comme « lacune »
Une lacune est la différence entre le maximum que vous pouviez verser une année donnée et ce que vous avez réellement versé. Trois cas typiques :
- vous n'avez rien versé cette année-là : la lacune est complète ;
- vous avez versé une partie du plafond : la lacune est le solde ;
- vous avez versé le plafond complet : il n'y a rien à racheter.
Une précision utile : le plafond de chaque année dépend de votre situation. Salarié affilié à une caisse de pension, vous relevez du petit plafond. Sans 2e pilier, le plafond est plus élevé, limité à une part de votre revenu d'activité. Pour les années rattrapables, c'est le plafond qui s'appliquait à vous cette année-là qui sert de référence. Si votre statut a changé, listez vos années une par une.
Le plafond du rachat lui-même
Quelle que soit votre situation, le rachat est plafonné chaque année : un seul rachat par année fiscale, au maximum le montant de la « petite déduction », soit 8 % du montant-limite supérieur de la LPP. Cela vaut aussi pour les personnes sans 2e pilier. Ce montant est de 7 258 CHF en 2025 et en 2026. Si vos lacunes totalisent plus que ce maximum, vous ne rattrapez pas tout d'un coup : il faut étaler le rachat sur plusieurs années fiscales.
Pour d'autres plafonds, consultez les plafonds 3a de 2027 et l'évolution prévue du montant maximal.
Résultat : montant rattrapable et économie d'impôt estimée
Le calculateur affiche deux résultats : le montant que vous pouvez rattraper, et une estimation de l'effet fiscal. Il faut les lire différemment.
Le montant rattrapable
C'est la somme de vos lacunes, bornée par les limites vues plus haut : dix ans, départ en 2025, un rachat par année au maximum du plafond de la petite déduction. Si le calculateur indique un montant supérieur au plafond du rachat, retenez qu'il faudra plusieurs années pour le placer.
Ce montant est un maximum théorique. Il ne dit pas que votre prestataire acceptera la somme, ni que vous avez la trésorerie pour la verser. Il suppose aussi que votre versement ordinaire de l'année est déjà complet.
L'estimation de l'effet fiscal
Le calculateur affiche un taux marginal supposé, signalé comme exemple, et en déduit un ordre de grandeur de l'impôt en moins. Ce n'est pas une économie personnelle. L'impôt réel dépend de votre revenu, de votre canton et de votre commune, de votre état civil et de votre confession, ainsi que de votre fortune.
Pour vous donner des repères, voici ce que donne le calculateur fiscal de l'Administration fédérale des contributions pour une personne seule, sans enfant, sans confession et sans fortune, domiciliée à Genève, avec un versement 3a de CHF 7 258 en 2026. Le revenu imposable est celui indiqué dans la première colonne.
| Revenu imposable | Impôts sans versement 3a | Impôts avec versement 3a de CHF 7 258 | Impôt en moins |
|---|---|---|---|
| CHF 60 000 | CHF 8 938 | CHF 7 049 | CHF 1 889 |
| CHF 80 000 | CHF 14 338 | CHF 12 281 | CHF 2 057 |
| CHF 100 000 | CHF 20 651 | CHF 18 353 | CHF 2 298 |
| CHF 150 000 | CHF 37 879 | CHF 35 157 | CHF 2 722 |
Trois précautions de lecture :
- ces chiffres concernent un versement déduit, ils ne décrivent pas votre rachat ;
- l'année du rachat, vous déduisez deux montants : le versement ordinaire et le rachat, ce qui peut changer le taux appliqué à la fin du total ;
- ce tableau est un ordre de grandeur pour un profil donné, jamais ce que votre déclaration affichera.
La comparaison entre revenus montre un point simple : plus le revenu imposable est élevé, plus l'impôt en moins est important dans cette simulation. Cela explique pourquoi le taux marginal est le chiffre clé du calculateur. Pour aller plus loin, la page sur le calcul de l'économie d'impôt détaille la méthode, et le calculateur 3e pilier estime l'effet d'un versement ordinaire.
Les chiffres clés à garder en tête
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
dix ans
Durée maximale des cotisations manquantes rachetables
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Un exemple avec Nadia, 41 ans, Genève
Prenons un exemple, fictif, pour voir le parcours en entier. Nadia a 41 ans, elle est salariée à Genève et affiliée à une caisse de pension. Elle a versé une partie seulement du plafond en 2025, puis a laissé le sujet de côté.
Étape 1 : les conditions. Nadia a travaillé toute l'année 2025, son salaire était soumis à l'AVS, elle n'a jamais retiré de 3a et n'a jamais effectué de rachat. Elle coche les cases de la check-list.
Étape 2 : l'année du rachat. Nous sommes en 2026. Avant de racheter, Nadia doit verser le montant ordinaire complet de 2026. Elle commence par là.
Étape 3 : le comptage. La seule année rattrapable aujourd'hui est 2025. Nadia saisit dans le calculateur ce qu'elle avait versé en 2025. La lacune est le solde jusqu'au plafond de l'époque. Elle n'inscrit pas d'année antérieure, car elle serait exclue.
Étape 4 : la lecture. Le calculateur propose un montant rattrapable et un impôt en moins estimé, calculé avec le taux marginal supposé affiché pour l'exemple. Nadia le lit comme un ordre de grandeur. Elle sait que son impôt réel dépendra de sa commune genevoise, de son état civil et de ses autres déductions.
Étape 5 : la demande. Elle écrit à son prestataire pour demander le rachat, en indiquant le montant, l'année de lacune et les cotisations ordinaires déjà versées. Elle conserve les justificatifs pour sa déclaration.
Dans les années suivantes, de nouvelles lacunes pourront s'ajouter ou se fermer, selon ce que Nadia verse. Pour le cadre genevois, voyez aussi la page sur le 3e pilier à Genève.
Que faire de la demande de rachat ?
La demande de rachat se fait par écrit auprès de votre prestataire de prévoyance. Elle comprend :
- le montant demandé ;
- les années de lacune concernées et le montant de chacune ;
- le cas échéant, le montant et la date des cotisations ordinaires de l'année.
Avant d'envoyer votre demande, posez quelques questions à votre prestataire : accepte-t-il les rachats rétroactifs ? Quel justificatif réclame-t-il ? Dans quel délai le versement est-il enregistré ? Comment l'attestation de versement mentionnera-t-elle la part « rachat » ? Ces réponses varient d'un prestataire à l'autre. La liste de questions pour recevoir une offre peut vous servir de base.
Pour la date de versement, consultez la page sur la date limite pour l'impôt de l'année : le rachat est déductible l'année où il est effectué, ce qui rend l'encaissement avant la fin de l'année décisif.
Cas particuliers à connaître
Vous êtes imposé à la source
Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Vous pouvez demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) pour déduire vos cotisations. Les personnes imposées à la source et domiciliées hors de Suisse peuvent déduire leurs cotisations si elles remplissent les conditions prévues par la loi fédérale, ou par une taxation ultérieure d'office. Voyez les pages permis B et impôt à la source et frontalier habitant en France.
Vous n'avez pas de 2e pilier
Sans 2e pilier, le plafond annuel de versement est plus élevé, mais limité à une part du revenu d'activité lucrative. Le plafond du rachat, lui, reste celui de la petite déduction. Si vous êtes indépendant, la page rachat rétroactif pour indépendant traite le cas du revenu qui varie.
Vous avez déjà touché une prestation de vieillesse
Le rachat est exclu si vous avez perçu une prestation de vieillesse du 3a. Pour une reprise d'activité après une prestation de vieillesse, le texte de loi prévoit de diminuer le montant maximal de la somme déjà perçue.
Hypothèses, texte de loi et date
Cette page et le calculateur reposent sur des hypothèses. Les lire permet de ne pas surinterpréter le résultat.
Hypothèses du calcul.
- le profil des repères fiscaux est celui d'une personne seule, sans enfant, sans confession, sans fortune, domiciliée au chef-lieu du canton, avec un revenu imposable donné ;
- le taux marginal affiché dans l'exemple est supposé, pas calculé pour vous ;
- la part rachetée est supposée déductible en totalité l'année du rachat ;
- aucun rendement n'est promis : la page porte sur la déduction, pas sur la performance d'un placement.
Limites.
- le résultat n'est ni une offre, ni un conseil, ni une promesse d'impôt en moins ;
- chaque canton applique ses barèmes, et l'administration fiscale tranche à la taxation ;
- les règles et les plafonds évoluent, d'une année à l'autre.
Texte de loi. Le rachat repose sur les articles 7a et 7b de l'OPP 3, entrés en application le 1er janvier 2025. Le premier fixe les conditions, notamment le droit de cotiser durant les années concernées, le second règle la demande. La déduction elle-même est prévue à l'article 7 de la même ordonnance.
Date. Les informations de cette page ont été mises à jour le 31 octobre 2026. Les plafonds de 2027 sont ceux annoncés par la Confédération.
Demander une comparaison gratuite
Vous connaissez maintenant vos conditions et un ordre de grandeur. Reste à voir quelles offres de 3a acceptent le rachat et à quelles conditions. Le formulaire « Demander une comparaison gratuite » vous permet de recevoir une comparaison adaptée à votre situation ; voyez aussi comment ça marche, le comparatif des offres et le formulaire de demande de comparaison.
Questions fréquentes
Puis-je racheter des années de 3a antérieures à 2025 ?
Non. Seules les lacunes apparues à partir de la période fiscale 2025 comptent. Toute lacune plus ancienne est exclue, même si vous aviez le droit de cotiser cette année-là.
Combien d'années puis-je rattraper au maximum ?
Jusqu'à dix ans de cotisations manquantes. Comme la première année rattrapable est 2025, le nombre d'années disponibles augmente progressivement. Il dépend aussi de ce que vous avez réellement versé chaque année.
Puis-je tout racheter en une seule fois ?
Pas forcément. Il y a un seul rachat par année fiscale, au maximum le montant de la petite déduction : 7 258 CHF en 2025 et en 2026. Si vos lacunes dépassent ce maximum, il faut étaler le rachat sur plusieurs années fiscales.
Dois-je verser mon plafond ordinaire avant de racheter ?
Oui. Vous devez avoir versé la cotisation maximale de l'année du rachat. En 2026, cela signifie verser l'intégralité de la cotisation due pour 2026 avant le rachat de 2025.
Le rachat est-il déductible de mes impôts ?
Il est déductible fiscalement l'année où vous l'effectuez. Le montant exact de l'impôt en moins dépend de votre situation, de votre canton et de votre revenu imposable. Le calculateur n'en donne qu'un ordre de grandeur.
Un frontalier ou une personne imposée à la source peut-il racheter ?
Cela dépend de la situation. Le barème de l'impôt à la source ignore les cotisations 3a, mais une taxation ordinaire ultérieure peut être demandée par écrit jusqu'au 31 mars de l'année suivante. Une comparaison personnalisée aide à clarifier votre cas.
Mon prestataire peut-il refuser le rachat ?
La demande se fait par écrit auprès de l'institution, avec le montant, les années concernées et les cotisations ordinaires de l'année. Demandez-lui avant d'ouvrir ou de transférer un contrat s'il traite ces demandes et quels justificatifs il attend.
Sources
- Rachat de cotisations 3a, art. 7a et 7b OPP 3 — Fedlex
- Déduction fiscale des cotisations 3a, art. 7 OPP 3 — Fedlex
- Rachat, art. 60a — Fedlex
- 3e pilier a, rachats rétroactifs (nouveauté 2025) — Administration fédérale des contributions
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Plafonds du 3e pilier a — Conseil fédéral
- Calculateur fiscal de l'AFC — Genève, 2026
- Rachat rétroactif du 3a (OPP 3 art. 7a et 7b) — État de Genève
- Rachats rétroactifs dans le pilier 3a — État de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.