
Dans cette page
- Ce que ce calculateur montre, et ce qu'il ne promet pas
- Les champs : âge, versement par an, rendement supposé
- Les trois hypothèses de rendement affichées
- Un exemple avec Léa, 25 ans, Sion
- Lire la courbe : versé ou gagné
- Hypothèses, frais supposés et date
- Quelques repères officiels
- Le 3e pilier dans l'ensemble de la retraite
- Prochaine étape : comparer des offres gratuitement
- Questions fréquentes
Vous vous demandez quel capital votre 3e pilier pourrait représenter le jour de la retraite ? Ce 3e pilier calcul vous aide à le visualiser. Vous indiquez votre âge, un versement par an et un rendement supposé. L'outil trace ensuite une courbe. Il ne prédit rien : il rend visible l'effet du temps sur une épargne régulière.
Le calcul est volontairement simple. Cette page explique comment l'utiliser, comment lire les résultats et pourquoi ils restent des hypothèses. Elle pose aussi les règles légales qui encadrent le pilier 3a, pour que vous sachiez ce que l'outil suppose et ce qu'il ignore.
Calculateur · dans votre navigateur, rien n’est envoyé
- Plafond 2026 : 7 258 CHF avec 2e pilier ; sans 2e pilier, 20 % du revenu net de l’activité lucrative, au maximum 36 288 CHF. En 2027 : 7 373 CHF et 36 864 CHF. Les plafonds des années suivantes ne sont pas connus : l’outil garde votre versement constant.
- Les trois rendements sont vos hypothèses : aucun n’est une prévision ni le rendement d’un compte ou d’un fonds. Un placement en titres peut aussi perdre de la valeur.
- Calcul sans frais, sans inflation et sans l’impôt dû au retrait du capital. Versement en début d’année.
Sources des chiffres de l’outil
- Plafond 3a avec 2e pilier (« petit 3a ») : 7 258 CHF en 2026, 7 373 CHF en 2027. (source)
- Plafond 3a sans 2e pilier (indépendant non affilié) : 36 288 CHF en 2026, 36 864 CHF en 2027 (montant maximal ; le taux de 20 % du revenu de l'activité lucrative s'applique en dessous de ce maximum, voir IND-006). (source)
Ce que ce calculateur montre, et ce qu'il ne promet pas
Le calculateur répond à une seule question : « si je versais telle somme chaque année pendant tant d'années, avec tel rendement supposé, à quel ordre de grandeur arriverais-je ? » C'est une illustration pédagogique. Elle ne vaut ni pour votre contrat, ni pour votre banque, ni pour votre situation fiscale.
Ce qu'il fait :
- il additionne des versements annuels réguliers ;
- il ajoute, chaque année, un intérêt calculé sur le capital déjà constitué (c'est la formule des intérêts composés) ;
- il compare trois hypothèses de rendement sur un même graphique.
Ce qu'il ne fait pas :
- il ne connaît pas les frais réels de votre futur prestataire ;
- il ne tient pas compte des impôts, ni à l'entrée ni à la sortie ;
- il ne prévoit pas les marchés, qui montent et descendent ;
- il ne vous recommande aucun produit ni aucun prestataire.
Un rendement n'est jamais garanti. Selon la forme choisie (compte, titres, assurance), le résultat réel peut être inférieur ou supérieur aux trois lignes de la courbe. Si vous voulez comprendre ce risque sans jargon, lisez peut-on perdre de l'argent avec un 3e pilier et le rendement du 3e pilier.
Les champs : âge, versement par an, rendement supposé
Le calculateur demande peu de chose. Chaque champ a un sens précis.
Votre âge
L'âge de départ fixe la durée de l'épargne. Plus vous commencez tôt, plus la période de capitalisation est longue. C'est le champ qui change le plus l'allure de la courbe, parce que les intérêts s'ajoutent à des intérêts déjà acquis. Pour situer votre propre départ, la page à quel âge ouvrir un 3e pilier donne le cadre.
Le terme de l'épargne dépend de l'âge de référence de l'AVS et de l'âge à partir duquel un retrait du 3a est possible. Ces deux repères ne coïncident pas toujours, et un retrait anticipé obéit à des motifs précis. Le calculateur s'arrête simplement à l'année que vous choisissez. Vérifiez ensuite le point de départ des retraits dans retrait du 3e pilier.
Le versement par an
Vous saisissez un montant annuel. Il doit rester dans le plafond fixé pour l'année. En 2026, ce plafond est de CHF 7 258 si vous êtes affilié à une caisse de pension (2e pilier), et de CHF 36 288 si vous n'avez pas de 2e pilier. Pour 2027, le Conseil fédéral a fixé CHF 7 373 et CHF 36 864. Le grand plafond a une limite supplémentaire : il ne dépasse pas une part du revenu de l'activité lucrative. À Genève, par exemple, cette limite est de 20 % du revenu déterminant.
Le schéma plus bas utilise le plafond de 2026 avec 2e pilier comme versement annuel. C'est le cas le plus courant pour un salarié, et c'est un repère, pas un objectif. Beaucoup de personnes versent moins, d'autres plus selon leur statut. Pour la règle détaillée, voyez le montant maximal du 3e pilier et les plafonds 3a de 2027.
Si vous préférez raisonner au mois, combien verser par mois sur son 3e pilier aide à convertir un budget mensuel en versement annuel.
Le rendement supposé
C'est le champ le plus délicat. Vous ne saisissez pas un rendement que vous « obtiendrez », mais une hypothèse de travail. Un taux bas ressemble à une épargne prudente, un taux plus haut à une épargne en titres sur longue durée. Aucun des deux n'est une promesse. Le plus utile est de regarder l'écart entre les lignes plutôt que le chiffre final de l'une d'elles.
Les trois hypothèses de rendement affichées
Pour éviter qu'une seule valeur ne soit prise pour une prévision, la page en affiche trois en même temps : une basse, une intermédiaire et une plus élevée. Elles encadrent un éventail de futurs possibles, sans en désigner un comme probable.
| Hypothèse | À quoi elle ressemble | Ce qu'il faut garder en tête |
|---|---|---|
| Basse | Une épargne prudente, proche d'un compte | Le capital progresse surtout grâce aux versements |
| Intermédiaire | Un mélange prudent et dynamique | Les intérêts pèsent de plus en plus avec les années |
| Plus élevée | Une épargne en titres sur longue durée | Les variations de valeur peuvent être fortes en chemin |
Ces trois lignes sont des scénarios, pas des produits. Aucun établissement n'y est nommé, aucun taux de prestataire n'y est repris. Si un jour vous recevez une offre, comparez-la à ces ordres de grandeur avec prudence : un taux annoncé n'est pas un taux obtenu.
Pour comprendre la différence entre un compte, des titres et une assurance, les pages 3a bancaire, 3a en fonds de placement et 3e pilier assurance expliquent chaque forme sans promesse.
Un exemple avec Léa, 25 ans, Sion
Prenons un exemple fictif, présenté comme une illustration. Léa, 25 ans, salariée à Sion, en Valais, est affiliée à une caisse de pension. Elle décide de verser une partie du plafond chaque année, sans jamais le dépasser, et de continuer jusqu'à l'âge de référence.
Léa teste d'abord l'hypothèse basse. Elle voit une courbe presque droite : l'essentiel de son capital vient de ce qu'elle a versé. Elle passe ensuite à l'hypothèse intermédiaire. La courbe se redresse peu à peu. Avec l'hypothèse plus élevée, la courbe s'incurve nettement dans la seconde moitié de la période.
Léa en tire trois idées, sans chiffre à retenir :
- Le temps joue un rôle plus grand que le montant d'un seul versement.
- L'écart entre les hypothèses est faible au début et grandit avec les années.
- Un rendement élevé suppose d'accepter des périodes où la valeur recule.
Léa note aussi une limite : son résultat n'est pas ce qu'elle touchera. Il lui faut encore connaître les frais, la forme du contrat et la fiscalité du retrait dans son canton. Pour ce dernier point, elle lira la page sur le 3e pilier en Valais.
Lire la courbe : versé ou gagné
Le schéma ci-dessous est calculé par le gabarit. Il suppose un versement au début de chaque année, un rendement constant, sans frais ni impôt. Il affiche lui-même qu'il ne s'agit pas d'une prévision.
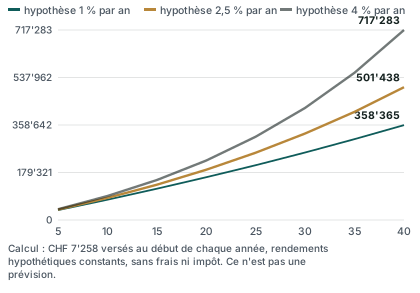
Ce que vous voyez
Chaque courbe correspond à une hypothèse de rendement. Trois repères aident à la lire.
- La part versée est la somme de vos versements successifs. Elle grandit au même rythme dans les trois hypothèses, puisque vous versez la même chose.
- La part des intérêts est la différence entre le capital de la courbe et ce que vous avez versé. C'est elle qui sépare les lignes.
- La forme compte plus que les montants. Au début, les trois lignes se confondent presque. Plus tard, elles s'écartent. C'est l'effet des intérêts composés : les intérêts d'une année produisent eux-mêmes des intérêts l'année suivante.
Dans ce texte, nous ne recopions volontairement aucun montant affiché par la courbe. Ils dépendent des hypothèses saisies, et un chiffre isolé serait vite pris pour une promesse.
Les pièges de lecture
- Confondre hypothèse et résultat. Une courbe haute n'est pas un objectif atteint, elle est un scénario.
- Oublier l'inflation. Un capital qui paraît grand dans trente ans n'a pas le pouvoir d'achat d'aujourd'hui. Le calculateur ne corrige pas ce point.
- Oublier les frais. Dans la réalité, les frais réduisent le rendement chaque année. Voyez les frais du 3e pilier pour apprendre à les repérer.
- Oublier l'impôt au retrait. Le capital 3a est imposé à la sortie, à un taux séparé et en général réduit, qui dépend du canton. À Genève, par exemple, l'impôt est calculé séparément « au cinquième du taux ordinaire ». Pour ce mécanisme, lisez retrait du 3e pilier et calcul de l'impôt.
Hypothèses, frais supposés et date
Le calculateur repose sur des conventions qu'il faut connaître.
Les conventions du calcul
| Élément | Ce que l'outil suppose |
|---|---|
| Versements | Un montant identique chaque année, versé en début d'année |
| Rendement | Constant, année après année |
| Frais | Aucun frais pris en compte dans la courbe |
| Impôts | Aucun impôt, ni sur la fortune ni au retrait |
| Inflation | Non corrigée |
| Plafond | Celui de l'année : CHF 7 258 en 2026 avec 2e pilier |
Un rendement réel n'est jamais constant. Une année peut être négative, une autre très positive. La moyenne d'un rendement supposé masque ces mouvements. Un lecteur prudent regardera donc la ligne basse comme le scénario le plus raisonnable pour une épargne sans risque, et la ligne haute comme un cas qui demande de la patience.
Les cases de frais
Dans la réalité, il existe plusieurs types de frais : des frais de gestion du compte ou du contrat, des frais liés aux fonds de placement, des frais de transaction, parfois des frais de sortie. Chacun réduit le capital final. Ce site ne publie aucun tarif et n'en cite aucun. Pour apprendre à les repérer dans une offre, utilisez la liste de dix questions à poser à un prestataire.
Le principe à retenir est simple : un petit écart de frais, répété chaque année pendant toute la durée de l'épargne, pèse sur le capital final de la même façon que l'effet des intérêts composés, mais dans l'autre sens.
La date de référence
Les plafonds cités sont ceux de 2026 et de 2027, à la date du 31 octobre 2026. Ils sont adaptés par le Conseil fédéral. Un calcul refait dans quelques années utilisera d'autres plafonds. C'est pourquoi la page ne fige aucun capital : elle fige une méthode.
Quelques repères officiels
Les chiffres suivants viennent de sources officielles. Ils servent de cadre à l'épargne, pas à une prévision.
CHF 7 258
Plafond 3a 2026 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 288
Plafond 3a 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 7 373
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
CHF 36 864
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
6,80 %
Taux de conversion minimal LPP (part obligatoire), 2026
Source: LPP, taux d'intérêt minimal et taux de conversion minimal
Le taux de conversion du 2e pilier concerne la rente de la caisse de pension, pas le capital 3a. Il est cité ici pour une raison : il vous rappelle que la retraite se construit avec plusieurs piliers, et que le 3a n'en est qu'un.
Le 3e pilier dans l'ensemble de la retraite
Le capital d'un 3a ne représente qu'une partie de votre retraite. Le 1er pilier verse une rente de l'AVS. La page sur le 1er pilier explique cette base. Le 2e pilier, via la caisse de pension, verse une rente ou un capital ; voyez le 2e pilier. Le 3e pilier complète le tout, de façon facultative.
Un capital 3a et une rente se comparent mal. Une rente est versée régulièrement, un capital est un montant unique. Pour estimer l'ensemble, il faut regarder les trois piliers ensemble, avec votre certificat de prévoyance et votre extrait de compte AVS. La vue d'ensemble se trouve dans les trois piliers suisses et dans 3e pilier et retraite.
Quelques gestes simples avant de vous fier à un résultat :
- Vérifier le plafond de l'année en cours
- Noter si vous êtes affilié à une caisse de pension
- Tester les trois hypothèses plutôt qu'une seule
- Penser aux frais et à l'impôt de sortie, absents du calcul
- Refaire le calcul quand votre situation change (revenu, canton, statut)
Prochaine étape : comparer des offres gratuitement
Un calcul vous montre un ordre de grandeur. Il ne dit pas quelle forme de 3a convient à votre situation, ni quels frais vous paieriez. Ce que vous retenez peut guider votre réflexion, jamais la remplacer.
Si vous voulez aller plus loin, deux pistes. D'abord, comprendre les formes de 3a avec 3e pilier : banque ou assurance. Ensuite, demander une comparaison des offres : la page Comparer les offres de 3e pilier présente la démarche, et Comment fonctionne Mon 3e Pilier explique qui traite votre demande. Le formulaire Demander une comparaison gratuite permet de la lancer. La réponse dépend de votre revenu, de votre canton, de votre âge et de votre affiliation au 2e pilier, ce qu'un calculateur générique ne sait pas.
Questions fréquentes
Le résultat du calculateur est-il le capital que je toucherai ?
Non. C'est un ordre de grandeur fondé sur des hypothèses. Le rendement réel, les frais, les impôts et l'inflation changeront le résultat. Le calculateur ne vaut ni offre, ni conseil, ni prévision.
Pourquoi trois rendements et pas un seul ?
Parce qu'un seul chiffre serait pris pour une promesse. Trois lignes montrent un éventail de possibilités et rappellent qu'aucune n'est garantie. L'écart entre elles est souvent plus instructif que le capital final d'une seule.
Quel versement annuel dois-je saisir ?
Un montant que vous pouvez tenir chaque année, dans la limite du plafond. En 2026, le plafond est de CHF 7 258 avec un 2e pilier et de CHF 36 288 sans. Pour 2027, il passe à CHF 7 373 et CHF 36 864. Si vous n'êtes pas sûr de votre statut, une comparaison personnalisée aide à le clarifier.
Le calculateur tient-il compte des impôts ?
Non, ni de l'économie liée à la déduction, ni de l'impôt au retrait. Le capital 3a est imposé à la sortie, séparément du reste du revenu, selon des règles cantonales. Lisez 3e pilier et impôts pour la déduction, et la page sur le retrait pour la sortie.
Les frais sont-ils inclus ?
Non. La courbe suppose un fonctionnement sans frais. En pratique, les frais réduisent le rendement chaque année. Demandez toujours leur détail avant de signer, comme l'explique frais du 3e pilier.
Puis-je utiliser ce calcul pour un 3b ?
Il illustre l'effet des intérêts composés, qui vaut aussi pour un 3b. Mais le 3b n'a pas de plafond de versement ni la même fiscalité. Pour ses règles, voyez le pilier 3b et 3a ou 3b.
Que se passe-t-il si je n'ai pas de 2e pilier ?
Le plafond est plus élevé, mais il est limité par une part du revenu de l'activité lucrative. C'est le cas de nombreux indépendants. Le calculateur accepte un versement plus grand, à condition qu'il respecte ces limites.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.