
Dans cette page
Votre premier contrat fixe vient d'être signé et la question d'un premier 3e pilier à 25 ans surgit, souvent poussée par un collègue, une publicité ou une conversation en famille. Rien ne presse au point de signer le premier document venu, mais rien n'interdit non plus de commencer tôt. Cette page suit pas à pas une jeune salariée fictive, Louise, 25 ans, salariée à Lausanne, premier poste fixe : elle hésite sur le montant à mettre de côté et sur le support à choisir. Son histoire est un exemple, pas un conseil : votre situation dépend de votre revenu, de votre canton et de votre caisse de pension.
Un premier salaire, un premier choix
Louise a changé de statut en quelques semaines : fin des petits jobs d'étudiante, début d'un contrat qui dure. Avec lui arrivent des mots qu'elle n'a jamais eu à manier : fiche de salaire détaillée, déductions sociales, caisse de pension, assurance maladie à payer chaque mois.
Ce que son employeur fait déjà pour elle
Avant de penser au 3e pilier, Louise regarde sa fiche de salaire. Elle y repère deux lignes qui comptent : la cotisation à l'AVS (le 1er pilier) et, selon son salaire, la cotisation à la caisse de pension (le 2e pilier). Ces deux piliers sont obligatoires pour les salariés qui remplissent les conditions. Le 3e pilier, lui, est volontaire : personne ne l'ouvre à votre place.
Un repère officiel aide à savoir si une salariée entre dans le 2e pilier obligatoire : le seuil d'entrée LPP, fixé à 22 680 francs de salaire annuel en 2026. En dessous, l'employeur n'a pas l'obligation de vous affilier ; au-dessus, vous l'êtes en principe. Louise, avec son poste fixe, est vraisemblablement affiliée, mais elle vérifie sur son certificat de prévoyance plutôt que de supposer. Pour la vue d'ensemble, la page les 3 piliers suisses pose le décor.
Pourquoi l'affiliation change tout pour le 3a
Le pilier 3a (prévoyance individuelle liée) ouvre une déduction fiscale, mais dans une limite qui dépend de votre situation. Une salariée affiliée à une caisse de pension relève du « petit » plafond : 7 258 francs par an en 2026. Une personne sans 2e pilier, par exemple un indépendant non affilié, peut verser davantage : 36 288 francs en 2026, dans la limite d'une part de son revenu d'activité.
Louise est salariée et affiliée : elle regarde donc le petit plafond. Elle sait aussi que ce plafond est un maximum, pas une obligation. Le chapitre suivant en tire les conséquences.
7 258 francs par an
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs par an
Plafond 3a 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
22 680 francs
Seuil d'entrée LPP 2026 (salaire annuel minimal)
Source: LPP : seuil d'entrée, déduction de coordination, salaires coordonnés (2026)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Commencer avec un petit montant : est-ce utile
C'est la question qui bloque le plus les débutants : « Je ne peux pas mettre le plafond, alors à quoi bon ? » La réponse tient en trois idées.
Le plafond n'est pas un objectif
Le plafond de l'année dit jusqu'où vous pouvez verser en déduisant, pas combien il faut verser. Louise peut décider de ne verser qu'une partie du plafond, et de changer d'avis l'année suivante. Un 3a n'impose pas, par nature, un montant fixe : c'est le contrat qui l'impose, d'où l'importance de la distinction entre compte et police d'assurance, abordée plus bas.
Le temps travaille plus que le montant de départ
Sur une longue période, ce qui compte est la régularité et la durée. Une personne qui commence jeune laisse davantage de temps aux intérêts composés pour agir, sans que ce soit une promesse : les placements varient, et les montants affichés par un simulateur restent des hypothèses. La courbe plus bas montre la forme de l'effet du temps, rien de plus.
Commencer petit permet d'apprendre
Un premier versement modeste a un autre avantage, que les brochures oublient : il vous apprend la mécanique. Louise découvre à quoi ressemble une attestation de versement, comment un prestataire présente ses frais, ce que veut dire « retrait anticipé » dans un contrat. Elle fait ces apprentissages avec des sommes qu'elle peut se permettre d'immobiliser, pas avec ses économies d'urgence.
À l'inverse, voici ce qu'un petit montant ne règle pas : il ne remplace pas un fonds d'urgence, il ne dispense pas de comparer les offres et il ne corrige pas un contrat mal choisi. D'où la suite : le budget d'abord, le support ensuite. Pour aller plus loin sur le rythme de versement, la page combien verser par mois sur son 3e pilier détaille la logique.
Le budget de Louise, ligne par ligne
Louise ne part pas d'un montant de 3a : elle part de son budget. Elle liste ses dépenses fixes, puis ce qui reste, puis ce qu'elle peut immobiliser sans stress. Voici sa méthode, que vous pouvez reprendre avec vos propres chiffres.
| Ligne du budget | Ce qu'elle regarde | Pourquoi cela compte pour le 3a |
|---|---|---|
| Loyer et charges | Part du salaire net réservée au logement | Premier poste fixe : il décide de la marge réelle |
| Assurance maladie | Prime mensuelle, franchise choisie | Une facture qui tombe quoi qu'il arrive |
| Transports | Abonnement, véhicule éventuel | Souvent sous-estimé en début de carrière |
| Impôts à venir | Provision pour le bordereau de l'année suivante | Évite la mauvaise surprise de la première facture |
| Épargne de précaution | Quelques mois de dépenses sur un compte libre | À constituer avant de bloquer de l'argent |
| Loisirs et imprévus | Marge pour les dépenses non planifiées | Un budget trop serré fait arrêter un versement |
| Versement 3a | Une partie du plafond, peut-être | Ce qui reste, une fois le reste couvert |
Constituer d'abord un coussin
Le 3a bloque l'argent. Louise veut donc d'abord un coussin sur un compte ordinaire, suffisant pour absorber une facture dentaire, un loyer de dépôt de garantie ou une période sans revenu. Un conseil de bon sens, pas une règle de loi : si le coussin n'existe pas encore, le premier versement au 3a peut attendre quelques mois.
Verser en une fois ou chaque mois
Deux habitudes coexistent. Verser une fois par an, au dernier moment, convient à ceux qui ont de la trésorerie en fin d'année. Verser chaque mois, par ordre permanent, convient à ceux qui préfèrent ne pas voir l'argent passer. Louise choisit le virement mensuel, parce qu'elle sait qu'elle repousserait sinon la décision. Cette préférence est personnelle : aucun rythme n'est « le bon » pour tout le monde. Pour la fin d'année, la page jusqu'à quand verser son 3e pilier explique comment vérifier la date limite auprès de votre prestataire.
Ce qui peut changer en cours de route
Une augmentation de salaire, un déménagement dans un autre canton, un congé maternité, un passage à temps partiel : tout cela modifie la marge disponible. Un bon contrat de 3a laisse la possibilité d'ajuster le versement, voire de l'interrompre. Louise le vérifie avant de signer : « Puis-je suspendre ou réduire mes versements sans pénalité ? » devient sa première question au prestataire. Pour la liste complète, voyez recevoir une offre de 3e pilier : les questions à poser.
Compte ou titres quand l'horizon est long
À 25 ans, l'horizon se compte en décennies. Cet horizon ouvre une question qui ne se posait pas pour quelqu'un de plus âgé : le 3a doit-il rester sur un compte, ou être investi en titres ?
Les supports possibles, sans classement
Le 3a existe sous plusieurs formes. Ce tableau les décrit sans en préférer aucune.
| Critère | Compte 3a bancaire | 3a en titres (fonds) | Police 3a d'assurance |
|---|---|---|---|
| Nature | Fondation bancaire de prévoyance | Fondation bancaire de prévoyance, placement en fonds | Police d'assurance liée |
| Variation de valeur | Faible, intérêts fixés par l'établissement | Le capital monte et baisse avec les marchés | Selon la composition du contrat |
| Souplesse des versements | Généralement libre, à ajuster | Généralement libre, à ajuster | Primes fixées par contrat |
| Risque principal | Intérêts modestes à long terme | Perte possible, surtout à court terme | Valeur de rachat faible si arrêt précoce |
| Couverture de risque | Non | Non | Souvent, avec libération du paiement des primes |
Les pages 3a bancaire, 3a en fonds de placement et 3e pilier assurance détaillent chacune de ces formes.
Ce que l'horizon long change, et ce qu'il ne change pas
Quand on a quatre décennies devant soi, une baisse de valeur sur une année pèse moins dans le résultat final, puisque le temps permet d'absorber des cycles. C'est l'argument classique en faveur des titres pour les jeunes. Mais il ne garantit rien : les marchés peuvent rester bas longtemps, et le jour du retrait n'est pas choisi librement. Aucun rendement n'est promis, ni pour le compte, ni pour les titres.
Pour juger de l'effet du temps, la courbe ci-dessous calcule un capital théorique : un versement égal au plafond 3a de l'année avec 2e pilier, au début de chaque année, sur quarante ans, sans frais ni impôt, avec trois hypothèses de rendement. Elle ne prévoit rien : elle montre la forme. L'écart entre les courbes grandit avec la durée, et c'est là l'effet des intérêts composés.
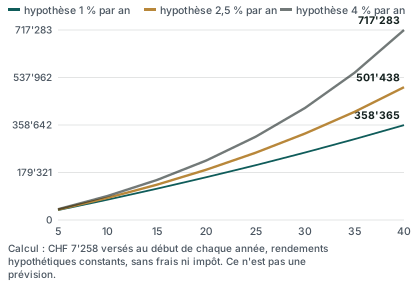
Louise ne verse pas forcément le plafond entier : la courbe sert seulement à voir comment l'écart se creuse avec la durée, pas à estimer son propre capital. Pour tester d'autres durées, le calculateur du capital 3e pilier à la retraite est prévu pour cela.
Lire le risque sans jargon
Un 3a en titres n'est pas « dangereux » en soi, ni « sûr » : il demande d'accepter que la valeur du compte puisse baisser sur une période donnée. La question n'est donc pas « quel placement est le meilleur ? » mais « quelle variation puis-je supporter sans vendre dans la panique ? ». Le schéma suivant traduit cette idée par des appréciations qualitatives, pas par des mesures.
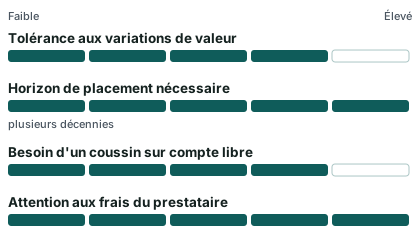
La page 3a en titres : comprendre le risque sans jargon approfondit ce point, et les risques de pertes du 3e pilier précise ce qui est possible et ce qui ne l'est pas.
Les frais, le critère que l'on oublie
À long terme, les frais pèsent autant que le choix du support : frais de gestion, frais du fonds, droits de garde, frais de transaction, frais d'ouverture ou de clôture selon le contrat. Un prestataire doit pouvoir vous les présenter par écrit, de façon lisible. Louise n'ouvre rien tant qu'elle n'a pas obtenu ce document. Elle le compare ensuite à ce qu'on lui propose ailleurs : le plus utile est de poser exactement les mêmes questions à chaque prestataire. La page frais du 3e pilier explique comment les lire.
Ce que le 3a bloque
C'est le point que beaucoup de jeunes découvrent trop tard : l'argent d'un 3a n'est pas disponible comme celui d'un compte courant. Il est lié à la prévoyance, d'où son avantage fiscal, et d'où ses contraintes.
Les règles de base
| Question | Réponse simple |
|---|---|
| Puis-je retirer quand je veux ? | Non : le retrait est prévu à l'approche de la retraite, ou dans des cas précis |
| Quels cas permettent un retrait anticipé ? | Achat ou financement d'un logement principal (EPL), départ définitif de Suisse, début d'une activité indépendante, invalidité, selon les conditions de l'OPP 3 |
| Que se passe-t-il à la sortie ? | Le capital est imposé séparément, selon les règles du canton |
| Puis-je changer de prestataire ? | Oui, par transfert d'un 3a à un autre, sans retrait |
| Que se passe-t-il en cas de décès ? | Les bénéficiaires sont fixés par l'ordonnance et peuvent être précisés par écrit |
Ces règles sont les mêmes pour tous, mais leur application dépend de la situation. Le retrait anticipé du 3e pilier liste les motifs permis, et le financement d'un projet immobilier explique comment le 3a s'insère dans un achat. Pour comprendre ce qui se passe à la sortie, la page retrait du 3e pilier donne la vue d'ensemble.
Ce que cela signifie pour Louise
Louise a un projet vague : peut-être acheter un logement dans une dizaine d'années, peut-être partir un temps à l'étranger. Elle accepte donc de bloquer une partie seulement de ses économies. Le reste reste libre, sur un compte ordinaire. Cette séparation lui évite l'erreur classique : mettre tout dans un 3a, puis devoir casser un contrat ou emprunter quand un imprévu arrive.
L'arrêt d'un contrat d'assurance
Si Louise choisit une police 3a d'assurance, elle doit savoir qu'un arrêt précoce peut faire tomber la valeur de rachat en dessous de ce qu'elle a versé, car une partie des primes finance la couverture de risque et les frais. La page résilier son 3e pilier assurance trop tôt explique ce mécanisme. Ce n'est pas le cas d'un compte bancaire, qui se transfère sans pénalité de ce type, mais chaque prestataire a ses conditions : on les lit avant de signer.
Sa première déclaration d'impôts
Le principal attrait du 3a est fiscal : les versements sont déductibles du revenu imposable, dans la limite du plafond. C'est ce qui motive la plupart des premiers ouvreurs de 3a, et c'est une bonne raison, à condition de la comprendre sans la surestimer.
Comment la déduction apparaît
Louise reçoit en début d'année l'attestation de versement de son prestataire. Elle la conserve avec ses autres pièces, puis la reporte dans la rubrique prévue de sa déclaration. Le montant déclaré réduit son revenu imposable, et donc l'impôt calculé. La mécanique exacte, y compris le formulaire et le logiciel, varie d'un canton à l'autre : la page déclarer son 3e pilier aux impôts en donne le principe, et 3e pilier et impôts explique pourquoi la déduction fonctionne ainsi.
Ce que la déduction ne dit pas
L'économie d'impôt réelle dépend de votre revenu, de votre canton, de votre commune, de votre état civil et de votre confession. Elle n'est pas la même pour deux personnes qui versent la même somme. Un chiffre vu sur un site ou sur un réseau social n'est donc pas « votre » économie. Pour obtenir un ordre de grandeur, le calculateur de l'administration fédérale des contributions part d'hypothèses précises (personne seule, sans enfant, sans confession, sans fortune, chef-lieu du canton) : c'est un repère, pas une promesse. La page calculer son économie d'impôt explique comment s'en servir.
Un piège : l'impôt à la source
Si Louise était engagée sur un permis lié à l'impôt à la source, sa situation serait différente : une personne imposée à la source peut être soumise à une taxation ordinaire ultérieure (TOU) lorsque ses revenus dépassent un certain montant, ou si elle a des revenus non soumis à ce régime. C'est généralement par cette taxation que la déduction du 3a devient possible. Ce n'est pas le cas de Louise, de nationalité suisse et imposée de façon ordinaire, mais cela concerne beaucoup de jeunes salariés étrangers : voyez permis B et impôt à la source.
Le dernier jour pour verser
Pour qu'un versement compte dans l'année fiscale, il doit être crédité avant la fin de l'année, selon les règles du prestataire. Un virement fait le dernier jour ouvrable peut arriver trop tard : mieux vaut prévoir de la marge. La check-list de fin d'année vous aide à ne pas rater l'échéance.
Et si vous n'avez pas pu verser les années précédentes ?
Une nouveauté récente permet, sous conditions, un rachat rétroactif : jusqu'à dix ans de cotisations manquantes peuvent être rattrapées, et le rachat est déductible l'année où il est effectué. Il faut d'abord verser l'intégralité de la cotisation due pour l'année en cours avant de racheter l'année précédente, en un seul versement. Pour une personne de 25 ans qui n'a pas encore cotisé, cette règle s'applique de façon limitée, car ses années manquantes sont peu nombreuses ; elle reste un filet de sécurité. Le principe est expliqué dans rachat rétroactif du 3a.
Le premier mois, concrètement
Louise veut passer de l'idée à l'action sans se perdre. Elle suit les étapes ci-dessous, dans cet ordre, et s'arrête à chacune si un doute apparaît.
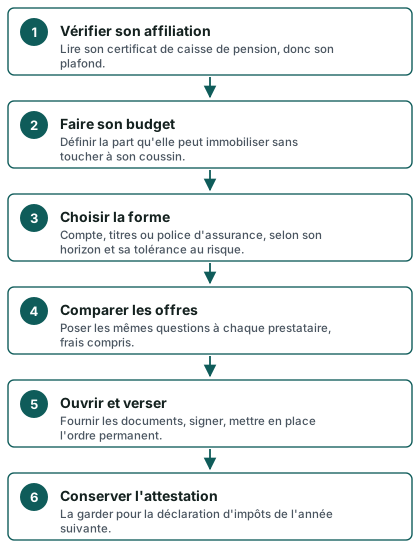
La liste à cocher du premier mois
- Relire sa fiche de salaire et repérer la cotisation à la caisse de pension
- Demander à l'employeur ou à la caisse son certificat de prévoyance
- Vérifier que le coussin d'urgence existe sur un compte libre
- Décider quelle partie du plafond elle peut verser sans gêne
- Choisir entre compte, titres ou police d'assurance, par écrit, avec les raisons
- Demander à chaque prestataire la liste complète des frais
- Préparer une pièce d'identité et un justificatif de domicile (voir la liste des documents pour ouvrir un 3a)
- Désigner par écrit le ou les bénéficiaires en cas de décès
- Mettre en place l'ordre permanent ou fixer un rappel de versement
- Ranger l'attestation de versement avec les pièces fiscales de l'année
Quand une comparaison personnalisée aide
Quel montant, quel support, quel prestataire : ces trois réponses varient d'un salarié à l'autre. La page ouvrir son premier compte 3a détaille les démarches de A à Z, et la page comparer les offres de 3e pilier explique comment le formulaire gratuit de ce site fonctionne. Le site informe : il ne conseille pas et ne recommande aucun prestataire.
Questions fréquentes
Un 3e pilier à 25 ans, est-ce trop tôt ?
Non, rien ne l'interdit : dès qu'un revenu d'activité est soumis à l'AVS, un versement est possible. La vraie question est de savoir si votre budget le permet. Si vous n'avez pas encore de coussin d'urgence ou si vos dépenses fixes absorbent la quasi-totalité de votre salaire, mieux vaut commencer par là. Le 3a peut attendre quelques mois sans que cela change grand-chose à long terme.
Dois-je verser le plafond tout de suite ?
Non. Le plafond est un maximum déductible, pas un minimum exigé. En 2026, il est de 7 258 francs pour une personne affiliée à une caisse de pension. Vous pouvez verser une partie seulement, et ajuster d'une année à l'autre si votre contrat le permet. Vérifiez cette souplesse avant de signer.
Quel plafond s'applique à une salariée affiliée à la LPP ?
Le petit plafond : 7 258 francs en 2026, puis 7 373 francs en 2027 selon la décision du Conseil fédéral. Le grand plafond, 36 288 francs en 2026, concerne les personnes sans 2e pilier, dans la limite d'une part de leur revenu d'activité. Pour savoir si vous êtes affiliée, lisez votre certificat de prévoyance.
Faut-il choisir un compte ou des titres à mon âge ?
Cela dépend de votre horizon, de votre tolérance aux variations et de votre besoin de souplesse. Les titres permettent un capital qui varie avec les marchés, avec un risque de perte possible ; le compte offre une valeur plus stable, avec des intérêts modestes. Aucun des deux ne garantit un résultat. Une comparaison personnalisée aide à y voir plus clair.
Peut-on retirer son 3a avant la retraite ?
Seulement dans des cas précis : achat ou financement d'un logement principal (EPL), départ définitif de Suisse, mise à son compte, invalidité, selon les conditions de l'OPP 3. En dehors de ces cas, l'argent reste bloqué. C'est pourquoi on évite d'y mettre ses économies de précaution.
Quelle économie d'impôt puis-je attendre ?
Elle dépend de votre revenu, de votre canton, de votre commune et de votre état civil. Aucune somme n'est valable pour tous. Le calculateur de l'administration fédérale des contributions donne un ordre de grandeur sous des hypothèses fixes, mais l'économie réelle dépend de votre situation. Le site ne promet aucun montant.
Un 3a en assurance est-il adapté à une jeune salariée ?
Cela peut convenir si vous voulez associer épargne et couverture de risque, par exemple une libération du paiement des primes en cas d'incapacité. Mais l'engagement est plus rigide, et un arrêt précoce peut faire perdre de l'argent par la valeur de rachat. Lisez les conditions, demandez les frais par écrit et comparez avec d'autres formes.
Et si je change de canton ou d'emploi ?
Le 3a vous suit : il appartient à votre prévoyance personnelle, pas à votre employeur. Un déménagement ou un changement de poste peut modifier votre plafond (si vous perdez votre affiliation LPP) ou votre fiscalité, mais pas la propriété de l'avoir. Vous pouvez aussi transférer votre 3a chez un autre prestataire sans le retirer.
Puis-je ouvrir plusieurs comptes 3a ?
Oui, c'est possible, et certaines personnes en ouvrent plusieurs pour échelonner les retraits plus tard. Le plafond annuel, lui, s'applique à l'ensemble de vos versements, tous comptes confondus. La page combien de comptes 3a ouvrir en explique l'intérêt et les limites.
Que se passe-t-il si je ne verse pas une année ?
Rien de grave en soi : votre contrat reste en place si vous n'avez pas pris d'engagement de primes fixes. Vous perdez simplement la déduction pour cette année-là. Un rachat rétroactif permet, sous conditions, de rattraper certaines années manquantes. En cas de police d'assurance, une interruption a des conséquences à lire dans le contrat.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.