
Dans cette page
Un « capital garanti » en 3e pilier signifie qu'une institution s'engage, dans les conditions de son contrat ou de son règlement, à vous restituer une somme précise. Le mot ne dit ni par qui, ni sur quelle somme, ni à quelle date, ni après quels frais. Il faut donc lire la garantie comme une phrase complète, pas comme un slogan.
Dans la pratique, la réponse dépend de la forme de votre 3a. Un compte 3a en fondation bancaire n'a pas la même protection qu'une police d'assurance liée, et un 3a investi en titres ne promet en général aucun capital. Cette page vous aide à décoder le terme, pas à choisir un produit.
Une garantie, qui la donne
Une garantie n'existe jamais « en l'air ». Quelqu'un la porte : une banque, une fondation, un assureur. Avant de vous demander ce qui est garanti, demandez-vous qui s'engage.
Dans un 3a bancaire
Le 3a bancaire est conclu avec une fondation bancaire de prévoyance. L'argent est déposé sur un compte, et la fondation vous doit ce que le compte contient. Il n'y a pas de « capital garanti » à lire comme une promesse spéciale : c'est un dépôt, avec les intérêts que le règlement prévoit. Pour le principe, voyez le 3a bancaire expliqué à un débutant.
Les dépôts bancaires bénéficient en outre d'une protection collective. Elle est organisée par le secteur bancaire, dans une limite fixée par les règles en vigueur ; vérifiez cette limite et la façon dont elle s'applique aux avoirs de prévoyance auprès de votre établissement.
Dans un 3a d'assurance
Les formes reconnues de 3a sont le contrat de prévoyance liée conclu avec un établissement d'assurances et la convention de prévoyance liée conclue avec une fondation bancaire (art. 1 al. 1 let. a et b de l'OPP 3). Le contrat d'assurance est un contrat spécial d'assurance de capital et de rentes sur la vie ou en cas d'invalidité ou de décès. Il est conclu avec une institution soumise à la surveillance des assurances et affecté exclusivement et irrévocablement à la prévoyance (art. 1 al. 2 de l'OPP 3).
Ici, le « capital garanti » est une promesse contractuelle de l'assureur. Elle figure dans la police et dans les conditions générales. C'est ce document qui fait foi, pas la brochure. Pour le fonctionnement d'ensemble, lisez l'assurance et le 3e pilier, pas à pas.
Dans un 3a en titres
Quand l'épargne est investie en fonds ou en titres, la valeur monte et descend. Aucun capital n'est garanti, sauf mention expresse d'une protection particulière. Si une offre parle de « sécurité » sans dire qui la fournit, posez la question. Notre page sur le 3a en titres et le risque, sans jargon détaille cette logique.
Voici qui garantit quoi, de façon schématique :
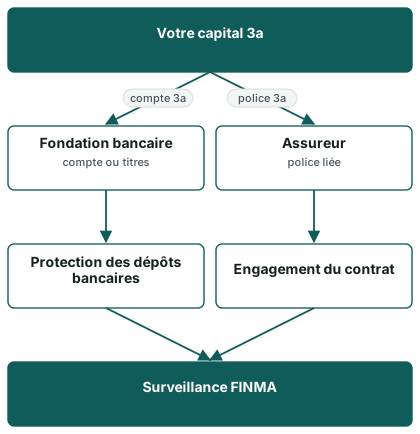
La surveillance de l'autorité n'est pas une garantie de résultat. Elle vérifie que l'institution respecte ses obligations ; elle ne promet pas que votre capital aura telle valeur. Pour contrôler qu'un prestataire est bien autorisé, voyez comment vérifier un prestataire de 3e pilier.
Capital garanti, taux garanti
Deux mots proches, deux réalités différentes.
- Capital garanti : la somme que vous avez versée (ou une part de celle-ci) ne devrait pas diminuer, selon les termes du contrat.
- Taux garanti : un intérêt promis pour une période donnée, qui ne vaut pas forcément pour toute la durée.
- Valeur garantie à l'échéance : un montant fixé dans la police pour la fin du contrat ou pour un événement (décès, invalidité).
Ces trois notions ne s'additionnent pas automatiquement. Un contrat peut garantir une valeur à l'échéance, mais pas ce que vous récupérerez si vous sortez avant. Un compte peut afficher un intérêt aujourd'hui sans le fixer pour demain.
Garanti « à l'échéance » : que lire ?
Cherchez dans le contrat quatre éléments :
- la date ou l'événement à partir duquel la garantie joue ;
- la partie du capital concernée : tout, ou seulement une portion ;
- ce qui arrive si vous arrêtez de payer ou si vous résiliez ;
- les frais et coûts déjà déduits avant que la valeur ne soit calculée.
La loi oblige l'assureur à vous informer sur les points essentiels : les risques assurés, l'étendue de la couverture, les primes et autres obligations du preneur, la durée et la fin du contrat, le droit de révocation et la validité dans le temps de la couverture (art. 3 al. 1 de la loi sur le contrat d'assurance). Ces informations sont là pour que vous puissiez comparer, pas pour vous presser de signer.
Garantie et rendement
Une garantie solide limite souvent le potentiel de rendement, parce que l'institution doit pouvoir tenir sa promesse en toutes circonstances. Cela ne veut pas dire que la garantie est mauvaise ni qu'un produit sans garantie est meilleur : cela dit que sécurité et rendement s'arbitrent. Pour lire les chiffres avec prudence, consultez la page sur le rendement du 3e pilier.
Un rendement n'est jamais promis. Le schéma ci-dessous montre seulement l'effet du temps sur un versement constant, sous trois hypothèses de rendement. Il ne prévoit rien et ne remplace pas la lecture d'un contrat.
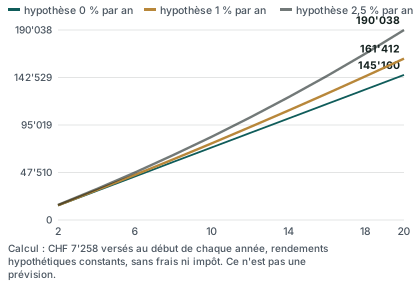
Observez la forme : les courbes s'écartent à mesure que les années passent, c'est l'effet des intérêts composés. Plus le taux supposé est bas, plus la courbe reste proche de la simple addition des versements. Et une garantie portant seulement sur le capital versé correspond, au mieux, à la courbe la plus basse.
Garantie et frais
La garantie n'est pas gratuite, même si elle n'est pas toujours visible. Elle se paie de plusieurs façons :
- par des frais de gestion, de contrat ou d'administration ;
- par une partie des primes qui ne sert pas à constituer le capital, mais à financer des couvertures annexes ;
- par un rendement plus faible que celui d'un placement sans garantie ;
- par des conditions de sortie parfois strictes.
C'est pourquoi la phrase « capital garanti » doit toujours être suivie de la question : garanti après quels frais ? Un capital peut être « garanti » tout en étant, à la fin, inférieur à la somme des versements si les coûts ont pesé sur les premières années. Les types de frais et la manière de les lire sont décrits dans la page sur les frais du 3e pilier.
Que se passe-t-il si vous arrêtez de payer ?
Pour une police d'assurance, le calendrier est encadré. Si la prime n'est pas payée à l'échéance ou dans le délai de grâce, l'assureur doit vous sommer par écrit de payer dans les quatorze jours dès l'envoi de la sommation, qui doit rappeler les conséquences de la demeure (art. 20 al. 1). Si la sommation reste sans effet, l'obligation de l'assureur est suspendue dès l'expiration de ce délai (art. 20 al. 3). Si l'assureur ne poursuit pas le paiement dans les deux mois qui suivent, il est censé s'être départi du contrat et avoir renoncé à la prime arriérée (art. 21 al. 1).
En clair : une garantie liée à un contrat dépend de votre capacité à le maintenir. Si les paiements deviennent difficiles, ne laissez pas la situation s'installer ; voyez ce qu'il en est dans la page sur les difficultés de paiement. Quant à une sortie volontaire, résilier trop tôt une assurance 3e pilier a un coût qu'il vaut mieux connaître avant.
Libération du paiement des primes expliquée
Beaucoup de personnes confondent « capital garanti » et « libération du paiement des primes ». Ce sont deux protections distinctes.
La libération du paiement des primes est une couverture complémentaire possible dans certains contrats d'assurance. Si vous devenez durablement incapable de travailler, l'assureur prend en charge les primes futures : le contrat continue sans que vous ne payiez, et le capital prévu se constitue quand même. Elle protège le contrat contre un coup dur, pas contre une baisse de valeur du placement.
À savoir :
- elle est optionnelle et se paie, par une part de la prime ;
- elle est soumise à des conditions de santé et à une définition précise de l'incapacité, qui varient d'un contrat à l'autre ;
- elle ne remplace pas une rente d'invalidité du 1er ou du 2e pilier.
Une règle légale apparentée existe aussi : si l'assurance sur la vie a une valeur de transformation, le preneur peut demander qu'elle soit transformée totalement ou partiellement en une assurance libérée du paiement des primes (art. 90 al. 1 de la loi sur le contrat d'assurance). Le contrat reste alors en vigueur, mais avec des prestations réduites et sans nouvelles primes. Ce n'est pas la même chose que la libération en cas d'invalidité, bien que les mots se ressemblent.
Pour le contexte de l'invalidité, voyez la page sur la maladie, l'invalidité et le 3e pilier. Les termes techniques se retrouvent aussi dans le glossaire de G à O.
Garantie des dépôts bancaires
Si votre 3a est un compte bancaire, une protection collective des dépôts existe en cas de faillite de la banque. Son principe est simple : les avoirs sont couverts jusqu'à une limite fixée par les règles du secteur, et la garantie est organisée par l'association esisuisse.
Trois points à retenir :
- La limite compte. Si vos avoirs auprès du même établissement dépassent la limite, la part qui dépasse n'est pas couverte de la même manière. Vérifiez le montant en vigueur auprès de l'association et de votre banque.
- Les avoirs s'additionnent. Un compte 3a et d'autres dépôts chez le même établissement peuvent se cumuler dans le calcul, selon les règles applicables.
- Ce n'est pas une garantie de valeur. La protection porte sur la restitution des dépôts en cas de défaillance, pas sur un intérêt ni sur une performance.
Cette protection ne couvre pas un 3a investi en titres : là, la valeur fluctue, et la question du risque se pose autrement. Voyez peut-on perdre de l'argent avec un 3e pilier.
Exemple de lecture : Mélanie, 37 ans, de Lausanne
Exemple fictif. Mélanie, 37 ans, salariée à Lausanne, reçoit la proposition d'un contrat 3a d'assurance de longue durée. La brochure affiche en grand « capital garanti ». Elle souhaite comprendre ce que le mot recouvre avant de se décider.
Elle relève, dans le document, les points suivants :
- qui s'engage : l'assureur, soumis à surveillance ;
- sur quoi : une valeur à l'échéance, indiquée dans la police, et non un capital disponible à tout moment ;
- à quelles conditions : il faut maintenir le paiement des primes jusqu'au terme ;
- ce qui se passe en cas de sortie anticipée : la valeur de rachat, qui peut être inférieure aux primes déjà versées ;
- la libération du paiement des primes : prévue en option, avec une définition de l'incapacité à lire de près ;
- les frais : listés dans le tableau des coûts, à rapprocher de la valeur garantie.
Elle compare ensuite avec un compte 3a bancaire, où la question de la valeur à l'échéance ne se pose pas dans les mêmes termes. Mélanie n'a pas « trouvé la bonne réponse » : elle a simplement remplacé un mot rassurant par des questions précises. Selon son revenu, son canton, son affiliation au 2e pilier et son horizon, la réponse qui lui convient peut différer de celle d'une autre personne.
Poser les bonnes questions
Avant de signer, ou lorsque vous relisez un contrat existant, posez ces questions au prestataire et notez les réponses.
| Critère | Compte 3a bancaire | Police 3a d'assurance |
|---|---|---|
| Qui s'engage | Fondation bancaire | Assureur |
| Nature de la garantie | Restitution du dépôt et des intérêts prévus | Prestations fixées par le contrat |
| Protection en cas de défaillance | Protection des dépôts, dans sa limite | Surveillance, selon les règles applicables |
| Sortie anticipée | Selon les cas de retrait permis | Valeur de rachat, parfois réduite |
| À lire en priorité | Règlement et intérêts | Police, conditions générales, tableau des frais |
Questions utiles :
- Qui est l'entité qui s'engage, et sous quelle surveillance ?
- La garantie porte-t-elle sur le capital versé, sur une valeur à l'échéance ou sur un taux ?
- Pendant combien de temps cette garantie vaut-elle ?
- Que se passe-t-il si j'arrête de payer, si je résilie, si je déménage ou si je change d'emploi ?
- Quels frais sont déjà déduits avant le calcul du montant garanti ?
- La libération du paiement des primes est-elle incluse ? À quelles conditions, et à quel coût ?
- Puis-je obtenir par écrit la valeur de rachat année par année ?
La liste complète de dix questions à poser sur une offre se trouve dans la page sur la réception d'une offre. Pour situer les formes de 3a l'une par rapport à l'autre, 3e pilier : banque ou assurance donne les repères.
Les plafonds de versement valent pour tous les types de 3a, garanti ou non. Voici les repères officiels de l'année et de l'an prochain :
7 258 CHF
Plafond 3a avec 2e pilier, en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier, en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier, en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier, en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plafond sans 2e pilier est un maximum ; une part du revenu de l'activité lucrative s'applique en dessous de ce maximum. Votre situation personnelle détermine le montant qui vous concerne. Pour confronter plusieurs offres de façon structurée, vous pouvez consulter la page de comparaison des offres de 3e pilier et, si vous le souhaitez, demander une comparaison gratuite.
Questions fréquentes
« Capital garanti » veut-il dire que je ne peux pas perdre d'argent ?
Pas automatiquement. Cela signifie qu'une institution s'engage sur une somme, dans des conditions précises. Si vous sortez avant l'échéance, si vous cessez de payer ou si les frais ont pesé, le montant que vous récupérez peut être inférieur à ce que vous avez versé. Lisez toujours ce qui est garanti, quand et après quels frais.
Un compte 3a bancaire est-il un « capital garanti » ?
Un compte 3a est un dépôt auprès d'une fondation bancaire : elle vous doit le solde et les intérêts prévus au règlement. Ce n'est pas une promesse de valeur future, mais une créance sur ce qui est déposé. Les dépôts bénéficient en outre d'une protection collective, dans une limite à vérifier.
La garantie des dépôts couvre-t-elle tout mon 3a ?
Elle couvre les dépôts jusqu'à une limite fixée par les règles du secteur. Si vos avoirs auprès d'un même établissement la dépassent, la part excédentaire n'est pas protégée de la même façon. Un 3a investi en titres relève d'une autre logique : la valeur varie, et la protection des dépôts ne s'applique pas à ces fluctuations.
Quelle différence entre capital garanti et libération du paiement des primes ?
Le capital garanti concerne la somme que vous récupérerez. La libération du paiement des primes concerne la suite du contrat si vous devenez durablement incapable de travailler : l'assureur paie les primes à votre place. Les deux protections sont distinctes, souvent facultatives, et ont chacune leurs conditions et leur coût.
Que devient la garantie si j'arrête de payer mes primes ?
Pour une assurance, la loi prévoit une sommation écrite, puis un délai, après quoi l'obligation de l'assureur est suspendue. Si le contrat a une valeur de transformation, vous pouvez demander qu'il soit transformé en assurance libérée du paiement des primes, avec des prestations réduites. Parlez-en à votre prestataire avant de cesser les paiements.
La FINMA garantit-elle mon capital ?
Non. L'autorité surveille les institutions et vérifie qu'elles respectent leurs obligations ; elle ne garantit ni le capital ni le rendement d'un contrat. Savoir qu'un prestataire est surveillé est utile, mais cela ne remplace pas la lecture de ce qu'il garantit.
Un 3a avec garantie est-il forcément meilleur qu'un 3a sans garantie ?
Non. Une garantie apporte de la sécurité, mais elle a un prix et peut limiter le potentiel de rendement. Un 3a sans garantie expose à des variations de valeur, mais peut convenir à un horizon long et à une personne qui accepte ce risque. Le bon choix dépend de votre situation, de votre âge, de votre tolérance au risque et de votre horizon.
Où trouver ce qui est réellement garanti dans mon contrat ?
Dans la police et les conditions générales d'assurance, ou dans le règlement de la fondation pour un 3a bancaire. L'assureur doit aussi vous informer sur l'étendue de la couverture, les primes, la durée et la fin du contrat. Demandez les documents par écrit et conservez les attestations annuelles que les établissements doivent délivrer.
Sources
- Formes reconnues de prévoyance liée (3a), art. 1 — Fedlex
- Attestations et conservation des données, art. 8 — Fedlex
- Obligation d'information de l'assureur, art. 3 — Fedlex
- Prime et demeure, art. 20, 21 et 24 — Fedlex
- Assurance sur la vie, art. 90 — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.