
Dans cette page
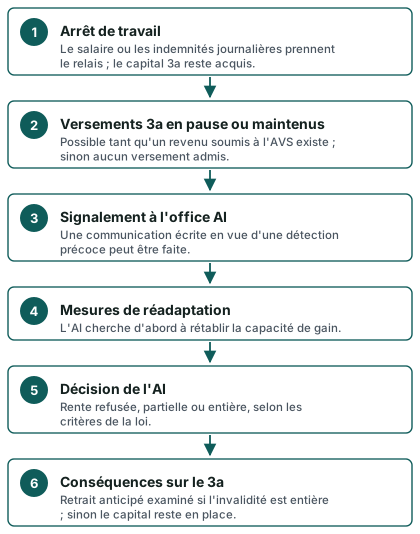
Votre 3e pilier ne disparaît pas parce que vous tombez malade. L'argent déjà placé dans votre pilier 3a vous appartient toujours, que vous soyez en arrêt de travail ou reconnu invalide. Ce qui change, c'est surtout la suite : les versements deviennent facultatifs, parfois impossibles, et un retrait anticipé s'ouvre dans certains cas seulement. Cette page répond à la question du salarié que la maladie éloigne de son poste : maladie ou invalidité, que devient le 3e pilier, et que faire en premier ?
Exemple : Pauline, 41 ans, éducatrice à Martigny (VS), est en arrêt depuis plusieurs mois. Elle verse chaque année dans un 3a et se demande si elle doit continuer, si son capital est menacé et si elle pourrait y toucher. Suivons ses questions une à une. Les réponses varient selon votre contrat, votre canton et votre situation : elles servent à comprendre, pas à décider à votre place.
Un arrêt maladie arrête-t-il le 3e pilier ?
Non. Un arrêt maladie ne ferme pas votre compte, ne réduit pas votre capital et ne met pas fin à votre contrat. Deux mécanismes différents se superposent, et il faut les distinguer.
D'abord, le capital déjà constitué. Il reste affecté à votre prévoyance. Un contrat de prévoyance liée est, par définition, affecté exclusivement et irrévocablement à la prévoyance : ni l'employeur, ni votre caisse maladie, ni votre arrêt de travail n'y changent quelque chose. Si votre 3a est un compte bancaire, il continue d'être géré selon ses conditions. S'il est placé en titres, sa valeur continue de varier avec les marchés. S'il s'agit d'une police d'assurance, elle suit son contrat.
Ensuite, les versements futurs. Ils sont une faculté, pas une obligation, sauf si votre contrat prévoit des primes fixes (voir plus bas). Quand le revenu baisse, il est tout à fait normal de les suspendre.
Ce qui peut vraiment compter pendant une maladie, c'est la forme de votre 3a :
| Forme du 3a | Pendant un arrêt maladie |
|---|---|
| Compte bancaire (fondation) | Aucun versement obligatoire ; vous versez quand vous le pouvez |
| 3a en titres ou en fonds | Idem, avec des variations de valeur qui continuent |
| Police d'assurance liée | Des primes à payer, sauf libération des primes prévue au contrat |
Un point à ne pas confondre : le 3e pilier n'est pas une assurance contre la perte de gain. Pendant la maladie, le revenu de remplacement vient d'abord de l'employeur, de l'assurance d'indemnités journalières, puis éventuellement de l'assurance-invalidité et de la caisse de pension. Le 3a est un complément, pas un filet de sécurité de première ligne.
Versements pendant l'arrêt : ce qui est possible
Pauline a l'habitude de verser avant la fin de l'année pour réduire son impôt. Peut-elle continuer ?
La règle de base est simple : on ne peut verser dans un 3a que si l'on a un revenu d'activité lucrative soumis à l'AVS. Un salarié en arrêt maladie se trouve dans l'une de ces situations :
- Il perçoit encore son salaire (maintien du salaire par l'employeur). Le revenu existe : le droit de verser est en principe intact.
- Il perçoit des indemnités journalières de maladie. Ces indemnités remplacent le salaire et sont généralement traitées comme un revenu issu de l'activité, mais la pratique varie selon la nature de l'assurance : à confirmer auprès de votre prestataire 3a avant de verser.
- Il ne perçoit plus rien de ce type (fin des indemnités, en attente d'une décision). Sans revenu soumis à l'AVS, aucun versement 3a n'est admis pour cette période.
Le plafond de l'année reste le même pour une personne affiliée à une caisse de pension. Pour 2026, il est de 7 258 CHF avec un 2e pilier, et de 36 288 CHF sans 2e pilier (dans la limite d'une part du revenu). En 2027, ces montants passent à 7 373 CHF et 36 864 CHF. Un salarié affilié à la LPP, comme Pauline, relève du petit plafond. Voir la page sur le montant maximal du 3e pilier.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
40 %
Incapacité de travail moyenne pour ouvrir un droit à la rente AI
Source: Droit à la rente (loi sur l'assurance-invalidité)
Verser moins que le plafond
Rien n'oblige à viser le plafond. Pendant une période incertaine, beaucoup choisissent de verser une partie seulement, ou rien. Un versement non effectué une année ne s'accumule pas automatiquement : selon la situation, un rachat rétroactif peut être envisagé plus tard pour les années manquées, sous conditions fixées par la loi et selon le prestataire. Posez la question avant de décider.
Et l'impôt ?
Les versements faits pendant l'année sont déductibles du revenu imposable, dans la limite du plafond, comme le rappelle la loi sur l'impôt fédéral direct pour les formes reconnues de prévoyance individuelle liée. Si votre revenu baisse fortement à cause de la maladie, l'effet fiscal d'un versement baisse aussi : la déduction vaut surtout quand le revenu imposable est élevé. L'économie réelle dépend de votre canton, de votre revenu et de votre situation familiale, et ce n'est pas une économie personnelle garantie. Pour comprendre le mécanisme, lisez 3e pilier et impôts.
Si l'invalidité est reconnue : retirer son 3a
Une maladie longue peut aboutir à une décision de l'assurance-invalidité. C'est là que le 3a prend une dimension nouvelle : il devient, dans certains cas, accessible avant l'âge ordinaire.
Comment l'AI reconnaît l'invalidité
Selon la loi sur l'assurance-invalidité, le droit à une rente suppose que la capacité de gain ne puisse pas être rétablie par des mesures de réadaptation raisonnablement exigibles, que la personne ait présenté une incapacité de travail d'au moins 40 % en moyenne durant une année sans interruption notable, et qu'elle soit invalide à 40 % au moins au terme de cette année. L'office AI évalue ces critères sur la base de rapports médicaux et professionnels. La procédure prend du temps, et la décision n'est jamais automatique.
La loi prévoit aussi une étape plus précoce : la communication en vue d'une détection précoce, adressée par écrit à l'office AI. Elle peut venir de l'assuré lui-même, de ses proches faisant ménage commun, de l'employeur, du médecin traitant, de l'assureur d'indemnités journalières, de l'assureur-accidents ou de l'assureur-maladie. Pour un salarié en arrêt, elle ouvre l'accès à des mesures de réadaptation avant même toute décision de rente.
Une précision pour les étrangers : le droit aux prestations suppose notamment d'avoir au moins une année entière de cotisations ou dix ans de résidence ininterrompue en Suisse au moment de l'invalidité, et de conserver son domicile et sa résidence habituelle en Suisse.
Le retrait du 3a en cas d'invalidité
Dans le 3a, l'invalidité est l'un des motifs de retrait anticipé. En règle générale, ce motif suppose une invalidité entière reconnue par l'assurance-invalidité. Une invalidité partielle, elle, ne suffit pas toujours : le prestataire applique les règles de l'ordonnance sur la prévoyance liée (OPP 3) et peut demander la décision de l'office AI. Cette règle est précise ; ne vous fiez pas à un résumé : demandez au prestataire quelles pièces il exige, et regardez aussi le détail de la page retrait du 3e pilier en cas d'invalidité.
Autres points à connaître :
- Le retrait est un capital, versé en une fois, et il est imposé séparément du reste du revenu (impôt sur les prestations en capital). Le montant dépend du canton et de la situation : voir retrait du 3e pilier et calcul de l'impôt.
- Si votre 3a est une police d'assurance, la valeur de rachat peut être inférieure aux primes payées, surtout si le contrat est récent. Le retrait n'est donc pas toujours synonyme de récupération intégrale de ce que vous avez versé.
- Le retrait ferme le compte ou la police concernée. Vous ne pouvez pas continuer à y verser ensuite.
- Un retrait qui ne se justifie pas peut être moins favorable que de conserver le capital. Le choix n'est pas urgent : le capital peut rester en place.
Le contrat assurance et la libération des primes
Si votre 3a est une police d'assurance, la maladie touche autre chose que le capital : les primes. Une police liée est un contrat qui combine épargne et couverture, avec des primes fixées au contrat. Pendant un arrêt, ces primes continuent de tomber, que vous soyez en bonne santé ou non.
Qu'est-ce que la libération du paiement des primes ?
Beaucoup de polices proposent, en option, la libération du paiement des primes en cas d'incapacité de gain. Si la clause est dans votre contrat et que ses conditions sont remplies, l'assureur prend les primes à sa charge. Le contrat continue alors comme si vous payiez. Voilà pourquoi cette option est l'un des vrais arguments des polices d'assurance par rapport au compte bancaire.
Mais attention, le diable est dans les conditions :
- une durée minimale d'incapacité avant que la libération ne commence ;
- un degré d'incapacité minimal ;
- une définition de l'incapacité parfois stricte (votre profession, ou toute profession) ;
- des exclusions ou une clause « maladie préexistante » ;
- un délai pour annoncer le cas à l'assureur, et des pièces médicales à fournir.
Ce sont des points que la loi oblige l'assureur à vous communiquer avant la conclusion : l'information porte notamment sur les risques assurés, l'étendue de la couverture, les primes, la durée et la fin du contrat. Pour la lecture pratique d'un contrat, voyez assurance et 3e pilier.
Les délais à surveiller
Les créances d'un contrat d'assurance collective d'indemnités journalières en cas de maladie se prescrivent par deux ans à compter du fait qui fait naître l'obligation. Cette règle concerne un autre contrat que votre police 3a, mais elle illustre l'essentiel : en assurance, un droit non annoncé à temps peut se perdre. Annoncez votre incapacité par écrit, rapidement, et gardez une copie.
Si vous ne pouvez plus payer les primes
Deux issues sont possibles quand ni la libération des primes ni la trésorerie ne suffisent :
- Suspendre ou réduire le contrat (la police est « mise en réduction » : elle continue avec des prestations plus faibles).
- Résilier le contrat, avec le risque d'une valeur de rachat inférieure aux primes payées.
Le droit des contrats d'assurance prévoit que l'assureur conserve son droit à la prime pour la période d'assurance en cours si la résiliation intervient durant l'année qui suit la conclusion. Avant de résilier, comparez avec la page résilier son 3e pilier assurance trop tôt et, si le problème est de payer, je n'arrive plus à payer mon 3e pilier.
Un point à vérifier aussi : une police peut comporter une couverture en cas de décès ou d'invalidité. Pour vos proches, voyez 3e pilier et décès.
Les gestes à faire en premier
Voici l'ordre logique pour une personne comme Pauline. Aucune de ces démarches ne demande de décider vite.
- Retrouver le contrat ou les conditions de votre 3a (compte, titres ou police)
- Repérer si votre contrat contient une libération du paiement des primes
- Demander par écrit au prestataire : les versements restent-ils possibles pendant l'arrêt, et comment ?
- Vérifier qui vous verse quoi : employeur, indemnités journalières, éventuellement AI
- Informer l'assureur d'indemnités journalières et, si le médecin le juge utile, l'office AI
- Mettre en pause les versements volontaires si votre budget est serré
- Garder une copie de tous les courriers et certificats médicaux
- Ne rien retirer avant d'avoir compris l'impôt et les conditions du motif
Ensuite, selon les cas :
- si la durée de l'arrêt se prolonge, la page sur le 3e pilier au chômage éclaire une situation voisine ;
- si vous avez des dettes, lisez dettes et 3e pilier, car la protection d'un 3a n'est pas absolue ;
- si vous voulez changer de formule plus tard, transférer son 3a explique la marche à suivre.
Ce que vous pouvez comparer sans engagement
Quand la santé redevient stable, il est utile de reprendre le dossier avec du recul : votre 3a est-il adapté à votre situation ? Un compte bancaire, une solution en titres ou une police ont des logiques différentes, avec des frais, des conditions et des protections différents. La comparaison gratuite permet de voir ces différences, sans vous donner de conseil personnalisé ni de recommandation. Le comparatif des offres en donne un premier aperçu.
Questions fréquentes
Mon 3a est-il en danger si je suis en arrêt maladie longtemps ?
Non. Le capital est affecté à la prévoyance et ne dépend pas de votre état de santé. Un compte bancaire ou un placement en titres continue de vivre selon ses conditions. Pour une police d'assurance, seules les primes impayées peuvent poser problème : sans libération des primes, il faut les payer ou réduire le contrat.
Dois-je continuer à verser en 3a quand je suis malade ?
Non, rien ne vous y oblige pour un compte ou un placement. Vous versez quand vous le pouvez, et si vous avez un revenu soumis à l'AVS. Pour une police avec primes fixes, les primes restent dues, sauf libération prévue au contrat.
Puis-je retirer mon 3a dès que je suis en arrêt maladie ?
Non, un arrêt maladie seul n'ouvre pas de retrait. Les motifs sont limités par la loi (invalidité entière reconnue, achat d'un logement, départ de Suisse, début d'activité indépendante, retraite, etc.). Pour l'invalidité, il faut en principe une décision de l'AI. Voir retrait anticipé du 3e pilier.
Une invalidité partielle ouvre-t-elle le retrait du 3a ?
En règle générale, non : ce motif vise l'invalidité entière. Une invalidité partielle peut ouvrir une rente AI partielle, mais ne permet pas toujours de retirer le 3a. Vérifiez les conditions avec votre prestataire, pièces à l'appui.
Qu'est-ce que la libération du paiement des primes, et comment l'obtenir ?
C'est une clause de certaines polices : en cas d'incapacité de gain, l'assureur paie les primes à votre place. Elle doit figurer dans votre contrat, et ses conditions (durée, degré d'incapacité, annonce dans un délai) doivent être remplies. Les comptes bancaires 3a n'en ont pas, puisqu'ils n'ont pas de prime.
Un retrait en cas d'invalidité est-il imposé ?
Oui, le capital retiré est soumis à un impôt sur les prestations en capital, séparé du revenu ordinaire. Le taux dépend du canton et de la situation. Il est préférable de comprendre ce calcul avant le retrait ; voyez la déclaration du 3e pilier aux impôts et le calcul de l'impôt au retrait.
Mes proches sont-ils protégés si je tombe malade ou décède ?
Le 3a prévoit un ordre de bénéficiaires en cas de décès, que votre contrat peut préciser. Une police peut ajouter une couverture décès ou invalidité. Un compte, lui, ne couvre rien d'autre que le capital. Regardez ce que vous avez réellement signé.
Que faire si je ne sais pas où j'en suis dans mon dossier ?
Commencez par demander à votre prestataire une attestation de situation : forme du 3a, capital, éventuelles primes, clauses de libération. Avec ce document, la comparaison et les choix à faire deviennent beaucoup plus simples.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- Droit à la rente — loi sur l'assurance-invalidité, art. 28 — Fedlex
- Détection précoce et collaboration — loi sur l'assurance-invalidité, art. 3b — Fedlex
- Conditions d'assurance — loi sur l'assurance-invalidité, art. 6 — Fedlex
- Formes reconnues de prévoyance liée (3a) — OPP 3, art. 1 — Fedlex
- Déduction des cotisations de prévoyance — LIFD, art. 33 — Fedlex
- Obligation d'information de l'assureur — Fedlex
- Sinistre : déclaration, sauvetage, paiement — Fedlex
- Communications, prescription, assurance multiple — Fedlex
- Prestations de survivants et d'invalidité — LPP, art. 26 — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.