
Dans cette page
- Oui ou non : tout dépend de la forme du 3e pilier
- Le compte : le capital est stable, mais pas à l'abri de tout
- Les titres : la valeur varie, et une perte est possible
- La police : le risque se joue sur la durée du contrat
- L'inflation : la perte silencieuse
- Exemple : Cédric, 33 ans, salarié à Fribourg
- Réduire le risque : les gestes concrets
- Questions fréquentes
Oui, on peut perdre de l'argent avec un 3e pilier, mais cela dépend entièrement de la forme choisie. Sur un compte d'épargne, le capital ne baisse pas, même si sa valeur d'achat peut s'éroder avec le temps. Avec des titres, la valeur monte et descend, et une perte est possible. Avec une police d'assurance, on peut perdre surtout en sortant trop tôt. Le risque 3e pilier n'est donc pas unique : il a une forme différente selon le produit.
Cette page répond pour un débutant qui a peur de se tromper. Elle ne recommande aucun produit et ne promet aucun rendement : elle explique où se situent les risques, pour que vous puissiez poser les bonnes questions avant de signer.
Oui ou non : tout dépend de la forme du 3e pilier
Le mot « 3e pilier » recouvre plusieurs réalités. Le pilier 3a est une prévoyance individuelle liée : l'argent est réservé à la retraite, avec des déductions fiscales, et il est bloqué sauf cas prévus. Le pilier 3b est une prévoyance libre, plus souple, sans le même avantage fiscal en général. Dans les deux cas, l'argent peut être placé de façons très différentes.
Trois grandes familles existent :
- le compte chez une fondation bancaire de prévoyance ;
- les titres (fonds de placement, parfois via une application) ;
- la police d'assurance liée, avec une part d'épargne et une part de protection.
Chacune a son propre type de risque. Il n'y a donc pas de réponse unique à la question « Peut-on perdre ? ». Il y a une réponse par produit, et une réponse qui dépend de votre horizon, de votre tolérance aux variations et de la durée pendant laquelle vous restez investi.
Une règle de lecture simple : plus une forme peut rapporter, plus elle peut aussi varier. À l'inverse, une forme très stable laisse peu de place aux gains. Aucun produit ne combine à la fois la stabilité absolue et un gain important.
Voici une appréciation qualitative, sans mesure, pour situer les formes les unes par rapport aux autres.
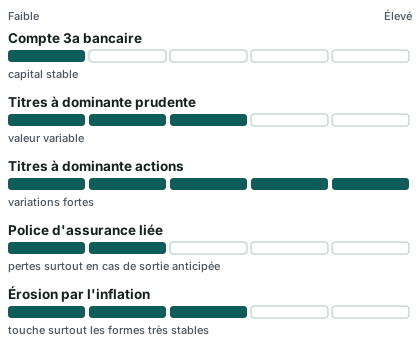
Ce schéma est une aide à la lecture, pas un classement de produits. Deux contrats de la même famille peuvent se comporter très différemment : tout dépend des conditions du contrat et de la stratégie choisie.
Le compte : le capital est stable, mais pas à l'abri de tout
C'est la forme la plus simple à comprendre. Vous versez de l'argent sur un compte 3a ouvert auprès d'une fondation bancaire de prévoyance, et il porte un intérêt. Le 3a bancaire ne comporte pas de fluctuation de valeur comme les titres : ce que vous versez ne baisse pas d'un jour à l'autre.
Ce qui peut quand même coûter de l'argent
Un compte n'est pas sans risque pour autant. Trois points méritent votre attention :
- Les frais. Certains comptes sont gratuits, d'autres facturent des frais de tenue ou des frais de clôture. Quand l'intérêt est faible, des frais peuvent absorber une bonne partie de ce qu'il rapporte. Vous pouvez demander au prestataire la liste complète des frais, sans chiffre inventé de votre côté : comment lire les frais d'un 3e pilier l'explique pas à pas.
- L'intérêt peut rester bas. Le taux d'intérêt n'est pas figé pour toujours. Il peut évoluer, et il ne compense pas toujours la hausse des prix.
- La sécurité de l'établissement. En Suisse, les avoirs de prévoyance déposés auprès d'une banque bénéficient d'une protection spécifique en cas de faillite, dans une limite fixée par la loi. Ce n'est pas une garantie sans plafond : demandez au prestataire comment cette protection s'applique à votre cas et jusqu'à quel montant.
Un « capital garanti » est-il sans risque ?
L'expression est séduisante, mais elle mérite d'être lue de près. Un capital garanti signifie en général que le montant versé est restitué à l'échéance, sous conditions. Il ne signifie pas que vous ne perdrez rien si vous sortez avant, ni que le pouvoir d'achat sera conservé. Pour aller plus loin, la page sur le capital garanti en 3e pilier détaille ce que la formule couvre et ce qu'elle laisse de côté.
Les titres : la valeur varie, et une perte est possible
Avec un 3a en titres, votre argent est investi dans des fonds, qui détiennent eux-mêmes des actions, des obligations, de l'immobilier ou d'autres placements. La valeur de votre avoir suit celle de ces placements. Elle peut donc monter, mais aussi baisser, parfois nettement pendant plusieurs mois ou plusieurs années.
Ce qui fait varier la valeur
- La part d'actions. Plus elle est grande, plus la valeur oscille. Une stratégie prudente en contient peu, une stratégie dynamique en contient beaucoup.
- Le moment de la sortie. Si vous retirez votre argent juste après une baisse, la perte devient réelle. Si vous avez le temps d'attendre, une baisse passagère peut se résorber, mais ce n'est jamais certain.
- Le change. Si le fonds détient des placements en monnaies étrangères, le cours de ces monnaies influence le résultat.
- Les frais du fonds. Ils sont prélevés en continu et pèsent sur le résultat, bon ou mauvais.
La règle de base : un 3a en titres convient surtout à quelqu'un qui peut laisser son argent investi longtemps et qui supporte de voir sa valeur reculer sans paniquer. Si l'idée d'une baisse vous empêche de dormir, c'est une information utile sur votre tolérance au risque. La page 3a en titres : comprendre le risque sans jargon et celle sur les fonds de placement détaillent ces mécanismes.
Ce que l'ordonnance prévoit
L'ordonnance OPP 3 encadre l'épargne en titres : les règles de placement de la prévoyance professionnelle (art. 49 à 58 OPP 2) s'appliquent par analogie, et il est possible d'investir en totalité dans un produit avec garantie du capital ou dans une obligation de débiteurs très solvables (art. 5 al. 3 OPP 3). Autrement dit, la loi pose un cadre, mais elle ne supprime pas le risque de marché pour autant.
Un rendement passé ne dit rien de l'avenir
Un graphique qui monte ne garantit pas la suite. Quand un prestataire vous montre une performance passée, demandez si elle est nette de frais et sur quelle période elle porte. Le rendement d'un 3e pilier se lit avec prudence : aucun rendement n'est promis, et un bon résultat d'une période ne se répète pas forcément.
La police : le risque se joue sur la durée du contrat
Une police 3a d'assurance, ou une police liée, combine en général de l'épargne et une protection (par exemple en cas d'invalidité ou de décès), avec une libération du paiement des primes selon le contrat. Ici, le danger n'est pas tant la fluctuation du marché que la rigidité du contrat.
Où l'on peut perdre
- La sortie anticipée. Si vous arrêtez le contrat tôt, la valeur de rachat peut être inférieure à ce que vous avez versé, car une partie des primes finance la protection et les frais d'acquisition. C'est le piège le plus courant : résilier son 3e pilier assurance trop tôt a un coût.
- Des primes à payer sur de longues années. Le contrat vous engage dans la durée. En cas de difficulté de paiement, vous risquez de devoir réduire ou interrompre le contrat dans de mauvaises conditions.
- Des frais moins visibles. Les frais d'une police sont souvent intégrés aux primes et ne se lisent pas d'un coup d'œil.
- La part investie. Si la police est liée à des fonds, elle comporte aussi le risque de marché des titres.
Ce que l'assureur doit vous dire avant de signer
La loi sur le contrat d'assurance impose une obligation d'information : avant la conclusion, l'assureur doit renseigner sur les risques assurés, l'étendue de la couverture, les primes et les autres obligations du preneur, la durée et la fin du contrat, le droit de révocation (forme et délai) et la validité dans le temps de la couverture (art. 3 al. 1 LCA). Lisez ces informations avec calme et demandez qu'on vous explique ce qui n'est pas clair.
Pour comprendre à quoi sert un contrat, voyez assurance et 3e pilier et 3e pilier et assurance-vie.
L'inflation : la perte silencieuse
Il existe une perte qui n'apparaît sur aucun relevé : celle du pouvoir d'achat. Si les prix augmentent plus vite que ce que rapporte votre argent, le montant affiché reste le même ou grimpe un peu, mais il permet d'acheter moins de choses au moment de la retraite.
Ce risque touche surtout les formes très stables, comme un compte à faible intérêt laissé de nombreuses années. Il ne se voit pas d'une année à l'autre, mais il s'accumule avec le temps. Les titres, eux, peuvent mieux suivre la hausse des prix sur une longue durée, mais au prix de variations plus fortes. Il n'y a pas de solution sans contrepartie.
Le temps joue aussi dans l'autre sens : plus l'horizon est long, plus l'effet des intérêts composés se fait sentir, pour le meilleur comme pour le moindre rendement. Le schéma suivant montre uniquement la forme de cette évolution, selon trois hypothèses de rendement constantes. Ce n'est pas une prévision, et le gabarit le rappelle sous le graphique.
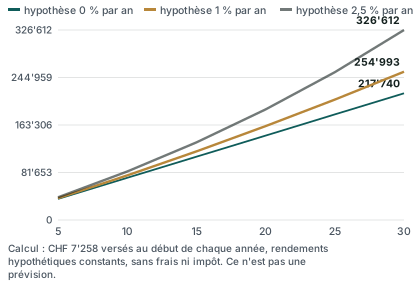
Observez surtout l'écart entre les courbes : il grandit avec la durée. Même une hypothèse de rendement nul montre un point important : sans rendement du tout, le capital ne bouge que par vos versements, et il perd en pouvoir d'achat si les prix montent.
Exemple : Cédric, 33 ans, salarié à Fribourg
Cédric, 33 ans, est salarié à Fribourg et vient d'ouvrir ses premières réflexions sur le 3a. Il craint de « tout perdre ». Voici comment il démêle la question, pas à pas.
- Il note d'abord sa durée de placement : plusieurs décennies avant la retraite, donc un horizon long.
- Il se demande ce qu'il supporte : une baisse de valeur de son avoir l'inquiéterait-elle au point de vendre ? Il se rend compte que oui, au moins en partie.
- Il distingue ce qu'il veut garder stable de ce qu'il peut laisser varier. Il envisage une partie plus stable et une partie investie, plutôt qu'un choix tout ou rien.
- Il demande à chaque prestataire les frais, les conditions de sortie et ce qui se passe s'il arrête de verser.
- Il garde en tête que le chiffre à retenir n'est pas le rendement affiché, mais ce qui reste après frais et après inflation.
Cet exemple est une illustration : il ne fixe aucun montant et ne constitue pas un conseil. Votre situation (revenu, canton, affiliation au 2e pilier, projets) peut mener à une autre réponse.
Réduire le risque : les gestes concrets
On ne supprime pas le risque, mais on peut le comprendre et le limiter.
Avant de choisir
- Définissez votre horizon. L'argent sert-il dans plusieurs décennies ou pour un projet plus proche, comme un achat de logement ? Plus c'est proche, moins il est prudent d'accepter de fortes variations.
- Interrogez votre tolérance. Une perte temporaire est-elle acceptable pour vous ? Soyez honnête avec vous-même.
- Vérifiez le prestataire. Sa légitimité se contrôle : voyez comment vérifier un prestataire de 3e pilier.
- Posez des questions écrites. La liste de questions à poser pour une offre vous évite d'oublier l'essentiel.
Une fois le contrat en place
- Répartir : la loi autorise plusieurs comptes ou polices 3a, dans la limite du plafond annuel total. Cela permet de séparer une part stable d'une part investie. Attention toutefois : plusieurs comptes peuvent multiplier les frais.
- Relire chaque année : un contrat qui convenait à 25 ans peut ne plus convenir à 45 ans.
- Changer au besoin : si un produit ne vous convient plus, il est possible de transférer son 3a, en vérifiant d'abord les frais de sortie.
- Verser avant la date limite : un versement n'est déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre de l'année concernée. Un versement tardif ne perd pas d'argent en lui-même, mais vous manquez la déduction de l'année.
Voici quelques repères officiels à connaître, car ils fixent la marge de manœuvre annuelle.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (Conseil fédéral)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (Conseil fédéral)
Un plafond est une limite, pas un objectif : verser moins que le maximum est tout à fait possible. Les montants varient d'une situation à l'autre ; pour savoir ce qui s'applique à vous, voyez la page sur le montant maximal du 3e pilier.
Comparer avant de s'engager
Comparer les formes entre elles est le meilleur moyen de situer le risque. La page 3e pilier : banque ou assurance donne les critères de base, et qui peut vous proposer un 3e pilier aide à repérer qui est en face de vous. Quand la réponse dépend de votre revenu, de votre canton ou de votre âge, une comparaison personnalisée est plus utile qu'une règle générale : vous pouvez demander une comparaison gratuite, et la page Comment ça marche explique qui traite la demande.
Questions fréquentes
Peut-on tout perdre avec un 3e pilier ?
Une perte totale est très improbable sur un compte, et elle ne se produit en pratique pas avec des titres diversifiés. Mais « très improbable » ne veut pas dire « impossible ». Le risque dépend de la forme, de la diversification et de la solidité du prestataire. Demandez comment vos avoirs sont protégés en cas de difficulté de l'établissement.
Mon argent de 3a est-il protégé si la banque fait faillite ?
Les avoirs de prévoyance déposés auprès d'une banque bénéficient d'une protection légale particulière, dans une limite fixée par la loi. Elle ne couvre pas tout sans plafond. Pour une police d'assurance, des règles propres au secteur de l'assurance s'appliquent. Interrogez votre prestataire sur le régime de protection qui concerne votre contrat.
Un 3a en titres peut-il perdre de la valeur ?
Oui. La valeur d'un fonds varie avec les marchés. Elle peut baisser pendant une période, parfois longue. Plus la part d'actions est élevée, plus ces variations sont fortes. Une baisse ne devient une perte définitive que si vous vendez à ce moment-là.
Peut-on perdre de l'argent avec une assurance 3a ?
Oui, surtout en cas de sortie anticipée : la valeur de rachat peut être inférieure aux primes versées. La loi impose à l'assureur de vous informer sur la durée du contrat, les primes et la fin du contrat avant la signature. Lisez ces informations et gardez le document.
L'inflation peut-elle réduire la valeur de mon 3a ?
Oui. Si l'argent rapporte moins que la hausse des prix, vous pourrez acheter moins à la retraite avec le même montant. C'est un risque lent et peu visible, qui touche surtout les placements très stables laissés longtemps.
Comment limiter le risque quand on débute ?
Définissez votre horizon, évaluez ce que vous supportez, lisez les frais et les conditions de sortie, et ne mettez pas tout dans une seule forme si vous hésitez. La loi permet plusieurs comptes ou polices 3a, dans le respect du plafond annuel total. Une comparaison personnalisée aide à tenir compte de votre situation.
Puis-je changer de prestataire si le produit ne me convient pas ?
C'est généralement possible, avec des conditions qui varient selon le contrat : frais de sortie, délais, valeur de rachat. Vérifiez ces points avant de bouger. Le changement de 3e pilier se prépare mieux avec les documents du contrat sous les yeux.
Le risque est-il le même pour un 3a et un 3b ?
Non. Le risque dépend surtout du produit dans lequel l'argent est placé, pas de l'étiquette 3a ou 3b. Mais les règles de blocage, de déduction et de retrait diffèrent : voyez 3a ou 3b pour les distinguer.
Sources
- 3e pilier a — plafonds de déduction — OFAS, chiffres repères
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
- 3e pilier a — plafonds de déduction — Administration fédérale des contributions
- Formes reconnues de prévoyance liée (3a), art. 5 OPP 3 — Fedlex
- Obligation d'information de l'assureur, art. 3 LCA — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.