
Dans cette page
- Risque : un mot, trois réalités
- Les montagnes russes : pourquoi la valeur bouge
- Combien de temps devant soi change tout
- Se tester : supporter une baisse, ou pas
- Un seul panier ou plusieurs : la diversification en images
- Ce que le risque n'est pas : perte garantie, gain promis
- Cinq phrases de vendeur à décoder
- Pièges fréquents du débutant
- Banque, assurance, application : le risque change-t-il ?
- Que faire concrètement, pas à pas
- Questions fréquentes
Vous débutez et l'idée d'un 3a en bourse vous donne un petit frisson ? C'est normal. On vous parle de « marchés », de « volatilité », de « profil de risque », et personne ne vous dit ce que cela change pour votre argent, surtout quand cet argent est bloqué dans une prévoyance que vous ne pouvez pas vider à votre guise.
Cette page prend le problème à l'envers. Elle ne cherche pas à vous convaincre d'investir, ni à vous en dissuader. Elle explique, avec des images simples, ce que le mot « risque » recouvre dans un pilier 3a placé en titres, comment le temps joue, comment mesurer ce que vous supportez, et comment décoder les phrases que l'on entend en rendez-vous. Pour la version « fonds de placement » du sujet, vous pouvez la compléter avec la page sur le 3a en fonds de placement.
Pour suivre le fil, nous accompagnons un exemple fictif : Élodie, 29 ans, assistante de direction à Vevey (VD), salariée affiliée à une caisse de pension. Elle hésite entre un compte classique et une part en titres. Ce n'est pas une recommandation : c'est une illustration de la manière dont on peut se poser les bonnes questions.
Risque : un mot, trois réalités
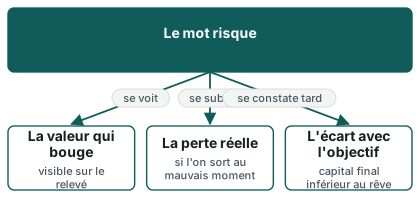
Dans la vie courante, « risque » veut dire « danger ». En placement, le mot est plus large et plus précis. Il recouvre au moins trois réalités différentes, que les débutants confondent souvent.
Réalité n° 1 : la valeur qui bouge
Un 3a en titres est composé de parts de produits (actions, obligations, fonds) dont le prix change tous les jours. Quand vous regardez votre relevé, le chiffre n'est pas le même d'un mois à l'autre. C'est la forme de risque la plus visible : la variation de valeur. Elle va dans les deux sens. Une hausse est un mouvement de valeur, une baisse aussi.
Un compte 3a bancaire classique, lui, affiche un solde qui ne fait que monter au rythme des intérêts du compte. Il n'est pas « sans risque » pour autant (on y revient plus bas), mais il ne vous fait pas vivre les montagnes russes.
Réalité n° 2 : la perte qui devient réelle
Une valeur qui baisse n'est pas une perte tant que vous ne vendez pas. Le chiffre sur le relevé est une photo du jour. La perte devient réelle quand vous sortez de votre placement, ou quand vous devez en sortir, à un moment où la photo est mauvaise.
Pour un 3a, la question est donc : à quel moment devrez-vous peut-être sortir ? Les règles de retrait sont encadrées. Le retrait anticipé n'est possible que pour des motifs précis (voir plus bas). Le calendrier de sortie n'est donc pas totalement libre, et c'est justement ce qui rend la durée si importante.
Réalité n° 3 : l'écart avec ce que vous espériez
La troisième réalité est la plus discrète. Vous pouvez ne subir aucune perte visible et arriver tout de même, à la fin, avec un capital inférieur à ce que vous aviez imaginé. C'est un risque d'écart avec l'objectif. Il touche autant le placement prudent (qui varie peu mais rapporte peu) que le placement dynamique (qui varie beaucoup, avec des résultats très différents selon la période).
Vouloir « zéro risque » revient souvent à accepter celui-là. Il n'y a pas de choix sans risque : il y a des risques que l'on préfère à d'autres, selon son âge, sa situation et son caractère.
Ce que dit le cadre légal du 3a
Les placements autorisés dans un 3a sont encadrés par l'ordonnance sur les formes reconnues de prévoyance (OPP 3). Pour l'épargne en titres, elle renvoie par analogie aux règles de placement du 2e pilier (articles 49 à 58 OPP 2) : en clair, on ne place pas n'importe comment, il y a des exigences de sécurité et de répartition. Elle prévoit aussi qu'il est possible d'investir la totalité de l'avoir dans un produit avec garantie du capital, ou dans une obligation de débiteurs très solvables.
Retenez l'idée : le 3a en titres n'est pas un casino réglementé par rien. Mais « encadré » ne veut pas dire « sans variation ». Le cadre limite les excès, il ne supprime pas les hauts et les bas. Par ailleurs, les règles sur les services financiers demandent à un prestataire de vous informer sur les risques du produit qu'il vous présente : c'est un droit que vous pouvez faire valoir en posant vos questions.
Les montagnes russes : pourquoi la valeur bouge
Imaginez une montagne russe. Le wagon monte, redescend, remonte plus haut, replonge. Si vous regardez une seule seconde de la course, vous pouvez croire à une chute ou à une ascension. Si vous regardez la course entière, vous voyez une tendance avec des creux.
Qui fait bouger les prix ?
Les prix des actions et des obligations changent parce que des millions de personnes achètent et vendent en fonction de ce qu'elles pensent de l'économie, des entreprises, des taux d'intérêt, des nouvelles du jour. Une mauvaise nouvelle fait baisser un prix, une bonne le fait monter, et parfois le prix bouge simplement parce que beaucoup de gens ont peur en même temps.
Personne, ni vous ni un vendeur, ni un professionnel, ne sait à l'avance quand viendra la prochaine baisse ou la prochaine hausse. C'est la raison pour laquelle les promesses de rendement n'ont pas leur place dans un 3a en titres, et pourquoi ce site n'en fait aucune.
Actions, obligations, liquidités : trois ambiances
Pour s'y retrouver, on peut ranger les composants d'un 3a en titres en trois grandes familles, avec leur « caractère » :
- Les actions sont des petites parts d'entreprises. Elles peuvent beaucoup monter et beaucoup baisser. C'est la partie la plus agitée du wagon.
- Les obligations sont des prêts accordés à un État ou à une entreprise. Elles varient en général moins que les actions, mais elles varient quand même, et elles dépendent de la solidité de celui qui emprunte.
- Les liquidités sont de l'argent laissé disponible, sans fluctuation importante. Elles sont stables, mais elles rapportent peu et ne suivent pas toujours l'évolution générale des prix.
Un 3a en titres est le plus souvent un mélange de ces familles, dosé selon un « profil » plus ou moins prudent ou dynamique. Quand un prestataire parle d'une « stratégie » prudente, équilibrée ou dynamique, il parle de ce dosage : plus la part d'actions est grande, plus le wagon tangue.
La forme d'une trajectoire réelle
La courbe ci-dessous est une illustration à hypothèses. Elle suppose un versement du plafond de l'année avec 2e pilier chaque année pendant vingt ans, trois rendements constants, sans frais ni impôt. Le gabarit calcule les montants et rappelle qu'il ne s'agit pas d'une prévision.
Regardez surtout sa forme : les trois lignes partent du même point, puis s'écartent de plus en plus. C'est l'effet des intérêts composés : l'écart grandit avec la durée, parce que les gains des premières années produisent à leur tour des gains.
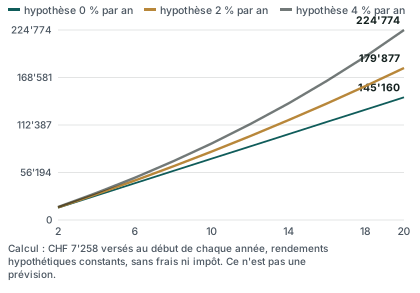
Attention : cette courbe est lisse, alors qu'un vrai placement en titres ne l'est pas. La réalité ressemble plutôt à la même tendance, mais avec des dents de scie : des années au-dessus de la ligne, des années en dessous, parfois plusieurs de suite. Le dessin lisse sert à comprendre l'effet du temps, pas à prévoir ce que vous obtiendrez.
Élodie devant une baisse
Reprenons Élodie. Imaginons qu'elle ait placé une partie de son 3a en titres. Deux ans plus tard, un reportage annonce une chute des marchés et son relevé affiche une baisse sensible (exemple, pas une prévision). Que ressent-elle ? De l'inquiétude, sûrement. Que peut-elle faire ?
- Vendre tout de suite, pour « arrêter l'hémorragie ». La baisse devient alors une perte réelle, et elle manquera la remontée éventuelle.
- Ne rien faire et poursuivre ses versements. Elle achète alors de nouvelles parts à un prix plus bas, ce qui, sur la durée, peut jouer en sa faveur… ou pas, si la baisse se prolonge.
- Regarder son horizon : son argent est destiné à sa retraite, dans de nombreuses années, et les règles du 3a l'empêchent de toute façon de le retirer à la légère.
Aucune de ces réactions n'est « la bonne » dans l'absolu. Mais Élodie ne devrait pas découvrir sa réaction le jour de la baisse. C'est tout l'enjeu de la section « Se tester » plus bas : savoir à l'avance si l'on est du genre à vendre au pire moment.
Combien de temps devant soi change tout
Le temps est le facteur qui transforme le plus la nature du risque. Un même placement peut être raisonnable pour une personne et inadapté pour une autre, uniquement à cause de la durée pendant laquelle l'argent peut rester investi.
Pourquoi la durée adoucit les creux
Sur une courte période, les variations dominent : on peut perdre ou gagner beaucoup, et le hasard pèse lourd. Sur une période longue, les hauts et les bas se compensent en partie, et la tendance générale prend le dessus. Cela ne veut pas dire que la bourse monte toujours, et rien ne garantit qu'elle remontera après une baisse. Cela veut dire que le risque de devoir vendre en pleine baisse diminue quand on n'a pas besoin de l'argent avant longtemps.
C'est pourquoi un 3a en titres est souvent évoqué pour des personnes qui commencent tôt : plus l'horizon est long, plus elles ont de marge pour traverser les creux. À l'inverse, plus la sortie approche, plus la prudence prend de l'importance, car il reste moins de temps pour attendre une remontée.
Un argent bloqué, donc un horizon à vérifier
Le 3a est une prévoyance : l'argent y est mis de côté pour la retraite et ne se retire pas librement. Le retrait anticipé n'est possible que pour des motifs précisément listés dans l'OPP 3 (art. 3) :
- le rachat dans une institution de prévoyance professionnelle (le 2e pilier) ;
- l'invalidité complète sans couverture ;
- le début ou le changement d'une activité indépendante ;
- l'acquisition d'un logement en propriété pour ses propres besoins ;
- le départ définitif de Suisse.
Pour le détail de chaque motif, consultez la page sur le retrait anticipé du 3e pilier. Pour un débutant, l'enseignement est simple : ne placez en titres que de l'argent dont vous n'aurez pas besoin avant longtemps. Si un projet de logement approche, ou si vous pensez changer de statut dans un horizon proche, ce n'est pas la même équation.
Un tableau pour relier horizon et réactions
Le tableau suivant n'est pas une grille de conseil : il relie des situations types à la manière dont le risque se présente. Votre propre situation (revenu, âge, projets, caisse de pension) peut changer la lecture.
| Situation | Ce que le risque change | Question à vous poser |
|---|---|---|
| Retraite encore très lointaine | Les creux ont le temps de se résorber, mais ils peuvent durer | Saurais-je ne pas toucher à mon placement pendant une longue baisse ? |
| Projet de logement à moyen terme | Une baisse peut coïncider avec la date du retrait | Cet argent est-il déjà « réservé » à un projet ? |
| Changement d'activité envisagé | Le retrait anticipé peut devenir possible, à une date que vous ne choisissez pas seul | Ai-je un autre filet de sécurité que mon 3a ? |
| Retraite proche | Il reste peu de temps pour attendre une remontée | Ma répartition correspond-elle encore à mon calendrier ? |
| Départ de Suisse possible | Le retrait peut être possible, avec un calendrier qui dépend de votre situation | Que devient mon placement si je dois sortir dans une mauvaise période ? |
Une seconde illustration, un autre point de départ
Voici une autre courbe, avec le plafond 2027 avec 2e pilier et d'autres hypothèses de rendement. Elle montre qu'un même versement annuel donne des trajectoires très différentes selon la pente supposée. Là encore, la forme compte plus que les montants affichés : plus on regarde loin, plus l'écart entre les scénarios s'élargit.
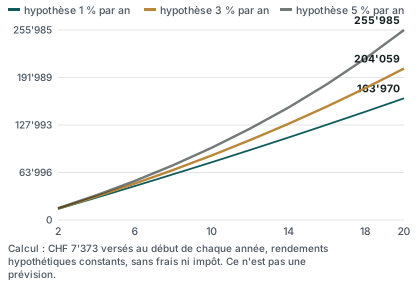
À retenir : une hypothèse de rendement n'est pas un engagement de qui que ce soit. Si une présentation commerciale affiche une seule courbe montante, sans zigzags, sans hypothèses et sans mention des pertes possibles, demandez pourquoi.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (Conseil fédéral)
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
Ces plafonds fixent le maximum que vous pouvez verser dans l'année. Rien ne vous oblige à les atteindre : vous pouvez ne placer en titres qu'une partie de votre versement. Pour le montant qui vous concerne, voyez la page sur le montant maximal du 3e pilier.
Se tester : supporter une baisse, ou pas
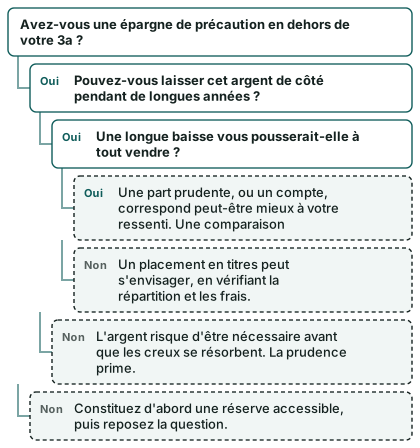
Les prestataires parlent de « profil de risque » et vous font souvent remplir un questionnaire. Avant d'en arriver là, vous pouvez vous poser quelques questions simples, chez vous, sans pression. Elles mesurent deux choses distinctes : votre capacité à supporter une baisse (votre situation financière) et votre tolérance (votre ressenti).
La capacité : ce que votre situation permet
La capacité est objective. Elle dépend de ce qui vous reste si votre 3a baisse :
- avez-vous une épargne de précaution accessible, en dehors du 3a ?
- votre revenu est-il stable, ou variable ?
- vos charges (loyer, famille, dettes) laissent-elles une marge ?
- avez-vous un projet qui pourrait exiger de retirer votre 3a à une date proche ?
Une personne dont le revenu est irrégulier, sans réserve, a une capacité plus faible qu'une personne au revenu stable avec une épargne de côté, même si les deux se disent « à l'aise avec le risque ».
La tolérance : ce que vous ressentez
La tolérance est subjective. Elle se mesure par vos réactions : dormiriez-vous bien en voyant votre 3a baisser pendant une longue période ? Auriez-vous envie de tout vendre ? De consulter votre relevé tous les jours ? Une façon honnête de répondre est de vous rappeler ce que vous avez fait lors d'une baisse précédente, par exemple pour une autre épargne ou un autre placement.
Le piège classique est de surestimer sa tolérance quand tout va bien. Beaucoup de personnes se disent prêtes à accepter de fortes variations tant qu'elles n'en ont pas vécu une.
Un arbre pour y voir clair
Cet arbre n'est pas un diagnostic. Il vous aide à voir quelles questions comptent avant de parler à un prestataire.
Une check-list avant de vous décider
- J'ai une réserve d'argent disponible hors du 3a.
- Je sais pour quel objectif j'épargne (retraite, logement, autre).
- J'ai une idée de la date à laquelle j'aurai besoin de cet argent.
- Je me suis demandé ce que je ferais en cas de baisse prolongée.
- Je sais que mon relevé peut afficher des chiffres inférieurs à mes versements.
- J'ai compris que personne ne peut me garantir un rendement en titres.
Si plusieurs cases restent vides, ce n'est pas un échec : cela indique simplement qu'il vaut mieux prendre le temps de compléter ces points avant de signer.
Élodie fait le test
Élodie répond ainsi : elle a une épargne accessible, elle ne compte pas toucher à son 3a avant sa retraite, mais elle admet qu'elle consulterait son relevé tous les jours en cas de baisse. Elle conclut qu'une partie seulement de son versement pourrait aller en titres, au moins au début, le temps de voir comment elle réagit. C'est un raisonnement d'illustration : chaque personne arrive à ses propres conclusions.
Un seul panier ou plusieurs : la diversification en images
« Ne mettez pas tous vos œufs dans le même panier. » Le proverbe résume la diversification. Si vous placez tout dans une seule entreprise et qu'elle rencontre un problème, tout votre capital en souffre. Si vous répartissez entre plusieurs entreprises, secteurs, pays et types de produits, un problème isolé pèse moins lourd.
Les paniers du 3a en titres
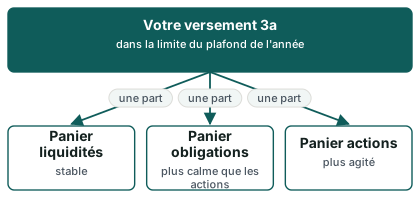
On peut se représenter un portefeuille comme plusieurs paniers :
- un panier de liquidités, stable et disponible ;
- un panier d'obligations, plus calme que les actions en général ;
- un panier d'actions, plus dynamique et plus agité.
La taille de chaque panier détermine le caractère du portefeuille. Ce site ne prescrit aucune répartition : la bonne dépend de votre capacité, de votre tolérance et de votre horizon.
La diversification dans les paniers eux-mêmes
À l'intérieur d'un panier, la répartition compte aussi. Un panier d'actions peut contenir quelques titres d'un seul pays, ou un très grand nombre de titres de nombreux pays et secteurs. Un fonds de placement permet justement de détenir, en une seule ligne, un grand nombre de titres. C'est ce qui rend les fonds populaires pour les débutants, mais cela ne supprime pas le risque : si tout le marché baisse, un fonds très diversifié baisse aussi.
La diversification réduit le risque d'un événement isolé. Elle ne protège pas d'une baisse générale.
Ce que la diversification ne fait pas
- Elle ne garantit pas que vous ne perdrez rien.
- Elle ne rend pas une mauvaise période agréable.
- Elle ne remplace pas la lecture des frais : un fonds très diversifié mais coûteux peut grignoter le résultat. Sur la manière de lire ces coûts, voyez la page sur les frais du 3e pilier.
Les frais : un risque tranquille
Les frais font partie du risque, de façon discrète. Ils sont prélevés que le marché monte ou qu'il baisse, et leur effet s'accumule avec les années. Sans citer de chiffre, voici les types de frais à repérer dans une offre :
- les frais de gestion ou de conseil, liés à la prestation du prestataire ;
- les frais internes aux fonds, parfois peu visibles ;
- les frais de transaction, quand des parts sont achetées ou vendues ;
- les frais de tenue de compte ou de dépôt ;
- d'éventuels frais de sortie ou de transfert.
Demandez-les par écrit, sous forme d'un tableau, et comparez-les entre offres. Le rendement lu sans se tromper est toujours un rendement après frais.
Ce que le risque n'est pas : perte garantie, gain promis
Deux idées fausses se font face, et elles sont aussi dangereuses l'une que l'autre.
« Titres égale perte »
Non. Un 3a en titres n'est pas condamné à perdre de l'argent. Les valeurs peuvent baisser sur une période, mais elles peuvent aussi progresser, et un horizon long laisse du temps pour se remettre d'un creux. Dire que « la bourse, c'est dangereux » ou que « c'est un jeu de hasard » ignore le fait que les entreprises créent de la valeur et que le placement diversifié sur la durée n'a rien d'un pari.
Pour approfondir la question, la page peut-on perdre de l'argent avec un 3e pilier ? examine les scénarios un à un.
« Titres égale gain »
Non plus. Aucune règle, aucun prestataire, aucun historique ne garantit que vos titres rapporteront davantage qu'un compte. Une performance passée n'annonce rien sur la suite. Un document qui vous montre un beau graphique des dernières années ne vous dit pas ce que les prochaines années feront.
Et le compte, est-il « sans risque » ?
Un compte 3a bancaire paraît sans risque, mais il porte ses propres incertitudes : un intérêt qui peut être modeste, et un pouvoir d'achat qui peut s'éroder si les prix montent plus vite que les intérêts. Ce n'est pas une raison pour l'écarter : c'est une raison de comprendre ce que l'on choisit. Pour les comptes, voyez la page sur le 3a bancaire et la fondation.
Le « capital garanti » mérite une lecture attentive
Certains produits mettent en avant une garantie du capital. Le cadre légal du 3a reconnaît d'ailleurs la possibilité d'investir en totalité dans un produit avec garantie du capital. Mais « garanti » ne se lit pas seul : garanti par qui ? À quelle échéance ? Au prix de quels frais ? Avec quel rendement possible ? La page sur le capital garanti en 3e pilier détaille ces questions.
Le risque de comportement
Il reste un risque dont on parle peu : le vôtre. Les erreurs les plus coûteuses ne viennent pas toujours du marché, elles viennent de décisions prises sous le coup de l'émotion : tout vendre après une chute, tout acheter après une hausse, changer de stratégie à chaque article de presse. Savoir ce que vous êtes capable de supporter, c'est vous protéger de vous-même.
Cinq phrases de vendeur à décoder
Ces phrases, vous les entendrez peut-être en rendez-vous, au téléphone ou dans une publicité. Elles ne sont pas forcément de mauvaise foi, mais elles méritent une traduction en langage simple, et une question en retour.
| Ce que vous pouvez entendre | Ce que cela veut dire en simple | Question à poser |
|---|---|---|
| « Sur le long terme, la bourse monte toujours » | Dans le passé, les marchés ont souvent progressé sur de longues périodes. Ce n'est pas une règle pour l'avenir | « Quelles sont les pires périodes observées, et combien de temps ont-elles duré ? » |
| « Votre capital est protégé » | Une partie ou la totalité de l'argent est couverte par une garantie, dans des conditions précises | « Qui garantit, jusqu'à quand, et à quel coût ? » |
| « Vous ne perdez que si vous vendez » | Une baisse n'est une perte réelle qu'à la sortie. Mais il faut pouvoir attendre | « Si j'ai besoin de mon argent à une date imprévue, que se passe-t-il ? » |
| « C'est un profil équilibré, adapté à tout le monde » | Un dosage standard entre paniers, présenté comme convenant à beaucoup | « Comment ce profil tient-il compte de ma situation et de mon horizon ? » |
| « Le rendement affiché est celui de vos placements » | C'est un chiffre brut ou passé, qui ne dit pas toujours ce qui reste après frais | « Quel est le résultat net de frais, et sur quelle période ? » |
Comment utiliser ce tableau
Le but n'est pas de soupçonner chaque vendeur, mais de ne pas rester sur une impression. Une bonne réponse à une question claire est une information. Une réponse floue ou une pression pour signer vite est aussi une information. Pour structurer votre échange, la page recevoir une offre de 3e pilier : dix questions à poser donne une trame plus complète, et celle sur la vérification d'un prestataire explique comment contrôler à qui vous avez affaire.
Les petites lignes qui comptent
Quand vous recevez un document, repérez ces éléments avant de signer :
- la description des risques du produit, par écrit ;
- la répartition entre paniers et son évolution possible dans le temps ;
- la liste des frais, de tous les frais, sous forme lisible ;
- les conditions de changement de prestataire ou de stratégie ;
- ce qui se passe en cas de retrait anticipé ou de départ de Suisse.
Si un point n'est pas clair, demandez-le avant de signer, pas après.
Pièges fréquents du débutant
Voici les erreurs que l'on rencontre le plus souvent quand on aborde un 3a en titres pour la première fois.
Confondre un relevé en baisse et un échec
Un relevé inférieur au total de vos versements après un creux est une situation courante. Elle n'est pas un échec en soi : la question est de savoir si votre horizon est suffisant. Le vrai échec serait de vendre dans la panique pour revenir à un solde rassurant.
Choisir un profil par ambition plutôt que par réalité
Choisir un profil dynamique « parce que ça rapporte plus » ignore qu'il rapporte plus en moyenne et sur la durée, mais qu'il fait aussi plus mal quand il baisse. Choisissez le profil que vous tiendrez, pas celui dont vous rêvez.
Oublier que l'argent est bloqué
Contrairement à un portefeuille de titres ordinaire que vous pouvez vendre quand vous voulez, le 3a obéit à des règles de retrait. Si votre situation change (déménagement à l'étranger, projet immobilier, nouvelle activité), le calendrier de sortie peut vous être imposé par les événements. Pensez à la sortie avant l'entrée.
Ne regarder que le rendement
Les frais, la répartition, la qualité du prestataire, la facilité de transfert comptent autant que le rendement affiché. Un prestataire dont les conditions de changement sont lourdes vous rend captif. Voyez la page transférer son 3a pas à pas pour mesurer ce point.
Se laisser enfermer dans un premier choix
Votre premier choix n'est pas forcément définitif. Il est souvent possible de modifier la répartition ou de changer de prestataire, parfois à un certain prix. Vérifiez ces conditions avant d'ouvrir.
Décider seul sans comparer
Comparer plusieurs offres sur les mêmes critères (risques, répartition, frais, conditions de sortie) évite de signer sur une impression. C'est l'objet de la page comparer les offres de 3e pilier.
Banque, assurance, application : le risque change-t-il ?
Le même mot « risque » ne désigne pas la même chose selon la forme de 3a.
- Compte 3a bancaire : pas de variation de valeur au sens des titres, mais des intérêts qui peuvent être modestes.
- 3a en titres via une fondation bancaire : le risque de marché est porté par vous. La valeur varie.
- Police d'assurance liée : elle combine souvent épargne et couverture, avec une valeur de rachat qui peut être inférieure aux primes versées si vous sortez tôt. Le risque est surtout celui de la sortie anticipée et des frais intégrés.
- Application en ligne : elle ne change pas la nature du placement, elle change la manière d'y accéder. Voyez la page sur le 3a en ligne et les applications.
Pour choisir entre ces formes, la page banque ou assurance est un bon point de départ, et la foire aux questions « compte, titres ou assurance » répond aux interrogations pratiques.
Que faire concrètement, pas à pas
- Clarifiez votre objectif : retraite, logement, autre. Notez-le.
- Évaluez votre horizon : à quelle date aurez-vous peut-être besoin de cet argent ?
- Vérifiez votre réserve hors du 3a.
- Faites le test de capacité et de tolérance ci-dessus.
- Décidez d'une part à placer en titres, éventuellement progressive.
- Demandez par écrit les risques, la répartition et tous les frais.
- Comparez au moins deux offres sur les mêmes critères.
- Planifiez un point annuel, sans regarder le relevé tous les jours.
Pour estimer un ordre de grandeur de capital avec des hypothèses transparentes, vous pouvez utiliser le calculateur de capital à la retraite, en gardant à l'esprit qu'il part d'hypothèses et ne prédit rien.
Questions fréquentes
Qu'est-ce qu'un 3a en bourse, pour un débutant ?
C'est un pilier 3a dont l'argent est investi en titres (actions, obligations, fonds) au lieu de rester sur un compte. La valeur varie selon les marchés, dans le cadre des règles de l'OPP 3. Les versements restent soumis au plafond de l'année et l'argent reste soumis aux règles de retrait du 3a.
Peut-on perdre de l'argent avec un 3a en titres ?
Oui, la valeur peut passer sous le total de vos versements, parfois pendant une longue période. Une baisse devient une perte réelle surtout si vous devez sortir à ce moment-là. C'est pourquoi l'horizon et la réserve hors 3a comptent beaucoup.
Le capital d'un 3a en titres est-il garanti ?
Pas par défaut. Une garantie existe seulement dans certains produits, avec des conditions précises. Demandez qui garantit, jusqu'à quand et à quel coût, par écrit.
Combien faut-il de temps devant soi pour investir en titres ?
Il n'existe pas de durée magique. Plus l'horizon est long, plus les creux ont le temps de se résorber, mais rien n'est assuré. Ce qui compte surtout, c'est que vous n'ayez pas besoin de l'argent avant longtemps et que vous teniez en cas de baisse.
Que se passe-t-il si le marché s'effondre l'année de ma retraite ?
C'est le scénario que redoutent les personnes proches de la sortie : peu de temps pour attendre une remontée. C'est la raison pour laquelle, plus la sortie approche, plus on s'interroge sur la répartition entre paniers. Le sujet se discute avec le prestataire, en regardant votre calendrier de retrait.
La diversification supprime-t-elle le risque ?
Non. Elle réduit l'effet d'un problème isolé (une entreprise, un secteur), mais elle ne protège pas d'une baisse générale des marchés.
Puis-je placer une partie en titres et garder le reste sur un compte ?
Selon les offres, oui : certains prestataires permettent de combiner. Vérifiez les conditions, la manière de répartir vos versements et les frais de chaque partie.
Puis-je changer d'avis après avoir ouvert ?
Souvent, oui, mais les conditions varient : modification de la répartition, transfert vers un autre prestataire, frais éventuels. Demandez-les avant d'ouvrir. La page sur le changement de 3e pilier détaille la démarche.
Un prestataire peut-il me promettre un rendement ?
Un rendement en titres ne peut pas être promis. Méfiez-vous des chiffres présentés comme certains. Un document sérieux affiche des hypothèses, mentionne les risques et distingue ce qui est garanti de ce qui ne l'est pas.
Quelle part de mon versement placer en titres ?
Il n'y a pas de réponse universelle : elle dépend de votre capacité, de votre tolérance, de votre horizon et de votre situation (revenu, âge, affiliation au 2e pilier, projets). Une comparaison gratuite permet de voir des offres adaptées à votre cas, et d'en discuter les risques en connaissance de cause.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.