
Dans cette page
Le libre passage, c'est l'argent de votre 2e pilier qui vous suit quand vous quittez un employeur, sans être perdu et sans être payé en espèces. Ce mot revient dans presque toutes les conversations sur la prévoyance, avec d'autres comme « LPP », « OPP 3 » ou « nantissement ». Ce glossaire les explique un par un, de G à O, pour un salarié romand qui débute.
Chaque terme suit le même schéma : une définition courte, puis un « exemple » avec une personne fictive. Les exemples illustrent un mécanisme ; ils ne décrivent pas votre situation. Pour les lettres voisines, il existe le glossaire de A à F et le glossaire de P à Z.
Comment lire ce glossaire
Les mots de la prévoyance se répondent les uns aux autres. Le schéma suivant montre comment les principaux termes de cette page se rattachent aux trois piliers. Lisez-le de haut en bas : le pilier, puis la règle qui l'encadre, puis les mots que vous croiserez dans un contrat ou sur une fiche de salaire.
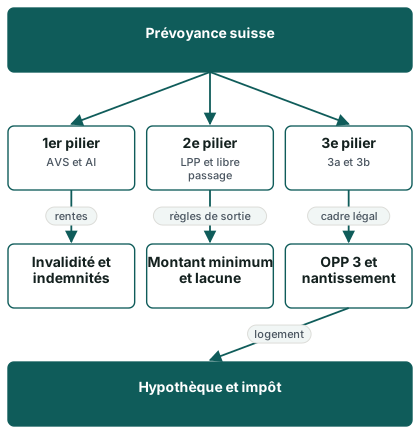
Si un mot vous manque ici, le glossaire complet de A à F ou la page le 3e pilier expliqué simplement vous aidera à poser les bases.
G à I : gestion, grande déduction, hypothèque, impôt
Gestion (frais de)
Les frais de gestion rémunèrent le prestataire qui tient votre compte ou investit votre argent. Ils se prélèvent en général sur le capital, sans que vous receviez de facture à part. Leur niveau dépend du type de 3a (compte, titres, assurance) et se lit dans le contrat, pas dans la publicité.
Exemple : Mélanie, 31 ans, salariée à Fribourg, compare deux offres. Elle demande pour chacune la liste complète des frais, exprimée sans abréviation, avant de comparer quoi que ce soit d'autre. La page frais du 3e pilier détaille les familles de frais.
Grande déduction (« grand 3a »)
On parle de grande déduction pour une personne qui n'est pas affiliée à un 2e pilier, par exemple un indépendant. Elle peut déduire jusqu'à 20 % de son revenu d'activité lucrative, dans la limite d'un maximum fixé chaque année : 36 288 francs en 2026, 36 864 francs en 2027. À l'inverse, la « petite déduction » concerne les salariés affiliés à une caisse de pension.
Exemple : Alexandre, 38 ans, vient de s'installer à son compte à Neuchâtel et n'a pas de caisse de pension. Le grand plafond s'applique à lui, mais la limite de 20 % du revenu reste décisive s'il gagne peu. Voyez ouvrir un 3a quand on est indépendant.
Hypothèque
Une hypothèque est un prêt accordé par une banque pour acheter un logement, garanti par ce logement. Le 3e pilier lié peut intervenir à deux endroits : comme apport de fonds propres, par un retrait pour l'encouragement à la propriété du logement (EPL), ou pour réduire la dette par l'amortissement indirect. Ces usages ont des conséquences fiscales qu'il faut comprendre avant de décider.
Exemple : Ludovic, 36 ans, Vaudois, prépare l'achat de son appartement. Il se demande si son 3a peut aider à réunir l'apport, et lit d'abord 3e pilier et projet immobilier avant d'en parler à sa banque.
Imposition (ou taxation)
L'imposition est la façon dont le fisc calcule l'impôt que vous devez. Pour le 3e pilier, trois moments comptent : le versement (déductible dans le cas du 3a), la détention (le capital 3a est compté dans la fortune imposable) et le retrait (imposé à part, à un taux réduit). Les règles précises varient d'un canton à l'autre.
Exemple : Priska, 45 ans, domiciliée à Genève, voit son versement 3a apparaître comme déduction dans sa déclaration, puis son solde figurer à la ligne de la fortune. Pour la mécanique générale, lisez 3e pilier et impôts.
Impôt à la source
L'impôt à la source est retenu directement sur le salaire de certaines personnes étrangères sans permis d'établissement. L'employeur, qui en est responsable, doit retenir l'impôt à l'échéance des prestations, remettre une attestation du montant retenu et le verser à l'autorité fiscale. Le barème de la source ne tient pas compte de vos versements 3a.
Exemple : Julien, 27 ans, titulaire d'un permis B à Lausanne, constate que sa fiche de salaire affiche une retenue d'impôt. Il apprend qu'il peut demander une taxation ordinaire ultérieure pour faire valoir son 3a. Voyez permis B et impôt à la source.
Impôt sur les prestations en capital
Lorsque vous retirez votre 3a, le capital n'est pas imposé comme un salaire, mais séparément, à un taux plus favorable que le revenu ordinaire. Le calcul dépend du canton de domicile au moment du retrait, du montant et de votre situation familiale. Échelonner les retraits sur plusieurs années peut changer le résultat.
Exemple : Sabine, 63 ans, Valaisanne, a deux comptes 3a. Elle examine l'intérêt de les retirer à des dates différentes ; la page retrait du 3e pilier et calcul de l'impôt explique la logique.
Indemnités journalières
Les indemnités journalières remplacent une partie de votre salaire quand vous ne pouvez plus travailler, par exemple après une maladie ou un accident. Elles viennent d'une assurance (de l'employeur, ou la vôtre si vous êtes indépendant), pas du 3e pilier. Un 3a ne les remplace pas et ne se verse pas sans revenu soumis à l'AVS.
Exemple : Karim, 41 ans, indépendant à Genève, découvre qu'il n'a aucune indemnité en cas d'arrêt maladie. Avant de cotiser plus en 3a, il lit indépendant : accident, maladie, invalidité.
Intérêts composés
Les intérêts composés, c'est le fait que les gains d'une année produisent eux-mêmes des gains les années suivantes. Sur une longue durée, la courbe de votre capital ne monte donc pas en ligne droite : l'écart entre deux hypothèses de rendement se creuse avec le temps. Aucun rendement n'est garanti, et les frais le réduisent.
Exemple : Laure, 26 ans, Jurassienne, regarde une courbe de simulation. Elle constate que les premières années pèsent peu et que les dernières, bien plus. Pour tester vous-même des hypothèses, ouvrez le calculateur du capital à la retraite.
Invalidité (AI)
L'assurance-invalidité (AI) est la partie du 1er pilier qui verse une rente à une personne qui ne peut plus gagner sa vie à cause de la maladie ou d'un accident. Le 2e pilier prévoit aussi une rente d'invalidité. Selon le contrat, un 3a d'assurance peut comporter une libération du paiement des primes.
Exemple : Corinne, 52 ans, Neuchâteloise, se demande ce que devient son 3a si elle tombe malade longtemps. Elle lit malade ou invalide : que devient mon 3e pilier.
J à L : libre passage, LPP, lacune de cotisation
Libre passage
Le libre passage désigne le droit de conserver votre avoir de prévoyance professionnelle quand vous quittez une caisse de pension avant la retraite. Votre ancienne caisse transfère cet avoir à la caisse de votre nouvel employeur ; si vous n'en avez pas encore, il va sur un compte ou une police de libre passage, tenus par une institution de libre passage. L'argent reste bloqué pour la prévoyance, et la loi limite les cas où on peut le retirer en espèces.
Exemple : Cédric, 34 ans, vit dans le Jura et change d'employeur. Son ancienne caisse de pension calcule sa prestation de sortie, c'est-à-dire ce qui lui revient à son départ, et la verse à la caisse du nouveau poste. S'il avait eu une pause entre les deux emplois, l'argent aurait attendu sur un compte de libre passage. Ce mécanisme n'a rien à voir avec son 3a, qui reste en place sans bouger. Pour situer le 2e pilier, voyez le 2e pilier (LPP).
Lacune de cotisation
Une lacune de cotisation désigne une année où vous auriez pu verser en 3a, mais où vous n'avez rien versé ou moins que le plafond. Depuis l'année fiscale 2026 (rachat de 2025), il est possible de racheter jusqu'à dix ans de cotisations manquantes. Ce rachat est déductible l'année où il est effectué. Il faut avoir réalisé un revenu soumis à l'AVS pendant les années concernées.
Exemple : Gaëlle, 33 ans, Valaisanne, a terminé ses études tard et n'a pas cotisé pendant plusieurs années. Elle se renseigne sur le rachat rétroactif du 3a pour savoir si elle est concernée.
Rachat rétroactif (lacune comblée)
Ce terme est voisin du précédent : le rachat est l'acte qui comble une lacune. Condition posée par l'OFAS : verser d'abord l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser, en une fois, celle de 2025. La demande se fait par écrit auprès de l'institution, avec le montant, les années de lacune et, le cas échéant, les cotisations ordinaires de l'année.
Exemple : Nicolas, 39 ans, Fribourgeois, prépare sa demande. Il y indique les années de lacune et confirme par écrit qu'il n'a pas déjà racheté ces années-là. Retrouvez le détail dans 3e pilier et rachat rétroactif.
LHID
La LHID est la loi qui harmonise les impôts directs des cantons et des communes. Elle fixe les grandes règles fiscales communes, mais laisse aux cantons le soin de fixer les taux et de nombreux détails. Sur la taxation ordinaire ultérieure, elle renvoie au Département fédéral des finances, qui fixe le montant déclenchant l'obligation en collaboration avec les cantons, sans le chiffrer elle-même.
Exemple : Anaïs, 35 ans, vit dans le Jura et compare la déduction du 3a avec une amie à Genève. Elle comprend que la LHID fixe un cadre, et que chaque canton écrit ensuite ses règles. Voyez ce qui change d'un canton à l'autre.
LIFD
La LIFD est la loi sur l'impôt fédéral direct. Elle règle l'impôt prélevé par la Confédération, y compris la taxation ordinaire ultérieure des personnes imposées à la source. Selon l'Administration fédérale des contributions, une personne imposée à la source peut demander par écrit, jusqu'au 31 mars de l'année suivante, cette taxation pour déduire ses cotisations 3a (art. 89a al. 3).
Exemple : Mathieu, 29 ans, permis B à Sion, note la date dans son agenda aussitôt qu'il reçoit son attestation de versement 3a. Sans demande écrite dans le délai, la déduction ne s'applique pas.
LPP
La LPP est la loi sur la prévoyance professionnelle, c'est-à-dire le 2e pilier. Elle oblige les employeurs à affilier leurs salariés à une caisse de pension, à partir d'un certain salaire annuel. En 2026, le seuil d'entrée est de 22 680 francs, et la déduction de coordination de 26 460 francs. Ces montants sont identiques à ceux de 2025.
Exemple : Océane, 28 ans, travaille à temps partiel à Lausanne. Son salaire se situe au-dessus ou en dessous du seuil ? Elle le vérifie sur son certificat de prévoyance avant de supposer qu'elle est affiliée. La page le 2e pilier donne le cadre complet.
LPP facultative
La LPP facultative est la possibilité, pour un indépendant, de s'affilier volontairement à une caisse de pension. Si vous le faites, vous êtes « affilié à un 2e pilier » et le plafond 3a applicable passe au petit montant : 7 258 francs en 2026, 7 373 francs en 2027. Si vous ne le faites pas, le grand plafond s'applique.
Exemple : Hugo, 44 ans, indépendant à Vevey, hésite à s'affilier. Il lit LPP facultative : faut-il s'affilier pour comprendre l'effet sur son 3a.
Liberté de choix du prestataire
Pour un 3a, vous choisissez librement votre prestataire parmi les banques et assurances autorisées. Vous pouvez aussi ouvrir plusieurs comptes, et transférer votre capital plus tard vers un autre prestataire. Seule contrainte : l'argent reste dans la prévoyance liée, avec ses règles de retrait.
Exemple : Céline, 30 ans, Genevoise, a ouvert un 3a chez son employeur par facilité. Elle découvre qu'elle peut le transférer ; la page transférer son 3a explique le déroulement.
Libération du paiement des primes
Dans un 3a d'assurance, cette clause libère l'assuré de payer ses primes s'il devient incapable de travailler, tandis que le contrat continue. Elle se paie par un supplément et dépend des conditions du contrat. Elle n'existe pas dans un simple compte 3a bancaire.
Exemple : Yvan, 37 ans, Neuchâtelois, demande à l'assureur ce qui est inclus avant de signer. Il note si la clause est comprise et à quelles conditions. Voyez assurance et 3e pilier.
M à O : montant maximum, nantissement, OPP 3
Montant maximum (plafond 3a)
Le montant maximum est la somme que vous pouvez verser dans un 3a et déduire de votre revenu, pour une année donnée. Il change selon que vous êtes affilié ou non à un 2e pilier, et il est fixé chaque année.
Voici les repères officiels de l'année, tirés des chiffres de l'OFAS :
7 258 francs par an
Plafond 3a 2026 pour les personnes affiliées à un 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
36 288 francs par an
Plafond 3a 2026 pour les indépendants sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Exemple : Tamara, 32 ans, salariée à Genève et affiliée à une caisse de pension, regarde le petit montant. Elle sait que verser davantage n'apporterait aucune déduction supplémentaire. Détail sur le montant maximal du 3e pilier et sur les plafonds 2027.
Montant minimum (LPP et libre passage)
Le montant minimum est la somme que la loi garantit à un assuré quand il quitte sa caisse. Il comprend les prestations d'entrée apportées, intérêts compris, plus ses cotisations versées, majorées de 4 % par année d'âge suivant la 20e année, jusqu'à 100 % au maximum (art. 17 al. 1 de la loi sur le libre passage). Une caisse peut verser davantage, jamais moins.
Exemple : Grégoire, 42 ans, Fribourgeois, reçoit un décompte de sortie. Il compare la prestation indiquée avec ce minimum légal, en demandant à sa caisse de lui expliquer la différence si elle s'écarte.
Mensualité (versement régulier)
La mensualité est le montant que vous versez chaque mois dans votre 3a, au lieu d'un seul versement en fin d'année. Elle lisse l'effort et évite d'oublier. L'essentiel est de ne pas dépasser le plafond de l'année, car l'excédent n'est pas déductible.
Exemple : Inès, 24 ans, première année de travail à Lausanne, programme un ordre permanent. Pour trouver un rythme, elle utilise la page combien verser par mois.
Nantissement
Le nantissement consiste à donner votre avoir de 3a en garantie d'un prêt, typiquement une hypothèque. L'argent reste sur votre compte, mais il sert de gage à la banque. Il permet d'obtenir du crédit sans retirer l'argent du 3a. Pour d'autres usages que le logement, les règles sont plus strictes.
Exemple : Olivier, 40 ans, Jurassien, finance sa maison. Plutôt que de retirer son 3a, il étudie le nantissement ; il lit amortissement indirect pour comparer les deux approches.
Non-affiliation au 2e pilier
Être non affilié signifie ne pas cotiser à une caisse de pension. C'est le cas de nombreux indépendants. Cette situation ouvre droit au grand plafond du 3a, mais elle signifie aussi moins de protection en cas d'invalidité ou de décès. Pour une personne qui a dépassé l'âge de référence, sans caisse de pension mais encore active, la règle est la même : jusqu'à 20 % du revenu d'activité, au maximum 40 % du montant-limite supérieur.
Exemple : Rosa, 46 ans, graphiste indépendante à Genève, constate qu'elle n'a aucune caisse. Elle regarde sa couverture avant de décider d'un montant. Lisez indépendant sans 2e pilier.
Office fédéral des assurances sociales (OFAS)
L'OFAS est l'office de la Confédération qui publie les chiffres de référence des assurances sociales, dont les plafonds 3a de chaque année. Quand un montant est cité sur ce site, il vient de ses tableaux ou de ceux du Conseil fédéral.
Exemple : Bastien, 31 ans, Valaisan, veut savoir si les plafonds changent. Il consulte la source officielle plutôt qu'un blog et lit l'évolution du montant maximal.
Offre
Une offre de 3e pilier est un document qui décrit un produit : type de 3a, frais, conditions de sortie, durée. Il ne s'agit pas d'un conseil personnalisé sur votre situation. Avant de signer, lisez tout, notamment les frais et les conditions de résiliation.
Exemple : Sylvie, 35 ans, Genevoise, reçoit une offre par courrier. Elle prépare dix questions sur les frais et les risques à partir de recevoir une offre de 3e pilier.
Obligatoire (2e pilier obligatoire)
La part obligatoire du 2e pilier est celle que la loi impose, avec ses seuils et son salaire coordonné. En 2026, le salaire coordonné minimal est de 3 780 francs et le maximal de 64 260 francs. Au-delà, la part « surobligatoire » dépend du règlement de votre caisse.
Exemple : Pierre, 50 ans, Vaudois, lit sur son certificat que sa caisse offre plus que le minimum légal. Il comprend que la partie surobligatoire suit des règles propres à sa caisse.
OPP 3
L'OPP 3 est l'ordonnance qui encadre le pilier 3a : qui peut cotiser, quelles formes de prévoyance sont reconnues, quels montants sont déductibles, comment se déroule un rachat. Par exemple, l'art. 7b prévoit que la demande de rachat se fait par écrit et que le preneur confirme avoir versé le maximum des cotisations ordinaires de l'année de rachat. L'art. 8b prévoit qu'en cas de transfert, l'institution transmet à la nouvelle les cotisations des dix années précédentes.
Exemple : Noémie, 29 ans, Neuchâteloise, change de prestataire. Elle sait que son ancien prestataire doit transmettre l'historique de ses versements, et elle le demande par écrit. Voyez changer de prestataire.
Les sigles de la fiche de salaire
Votre fiche de salaire contient des abréviations qui se rapportent à plusieurs piliers. Aucune n'est un 3e pilier : le 3a est un versement que vous faites vous-même, hors salaire.
AVS / AI / APG
Cette ligne regroupe les cotisations du 1er pilier : vieillesse et survivants, invalidité, perte de gain. L'employeur et vous les payez. Elles ouvrent droit à une rente AVS plus tard.
Exemple : Mehdi, 25 ans, premier emploi à Fribourg, repère cette ligne et comprend qu'elle n'a aucun lien avec son futur compte 3a. Voyez le 1er pilier.
AC
La cotisation à l'assurance-chômage vous couvre si vous perdez votre emploi. Elle n'alimente aucune épargne personnelle.
Exemple : Elsa, 33 ans, Genevoise, perd son poste. Elle ne perd pas son 3a pour autant : pour savoir ce qui change, lisez au chômage, que devient mon 3e pilier.
LPP (ligne de la fiche de salaire)
Cette retenue alimente votre avoir de caisse de pension. Elle est partagée entre vous et votre employeur, selon le règlement. Le détail apparaît sur votre certificat de prévoyance, envoyé chaque année.
Exemple : Julie, 36 ans, Jurassienne, compare sa fiche et son certificat. Elle voit que l'avoir augmente à chaque salaire, hors de sa vue.
AANP, LAA et IJM
Ces sigles désignent l'assurance accidents non professionnels, la couverture accidents du travail et l'assurance indemnités journalières en cas de maladie. Elles protègent le revenu, mais ne constituent pas une épargne.
Exemple : Florian, 28 ans, Valaisan, demande à son employeur si l'IJM est prévue. Il sait ainsi si son salaire continue en cas d'arrêt maladie prolongé.
Impôt à la source (ligne de la fiche)
Si cette ligne apparaît, votre salaire est imposé à la source. Votre employeur retient l'impôt et le verse à l'autorité. Si vous cotisez à un 3a, pensez à la taxation ordinaire ultérieure.
Exemple : Daria, 30 ans, arrivée récemment à Lausanne, voit une retenue d'impôt. Elle note de demander la taxation ordinaire ultérieure avant le 31 mars. Voyez l'impôt à la source sur le retrait.
Un mot à la fois : retenir l'essentiel
Vous n'avez pas à tout retenir d'un coup. Voici une façon de procéder, pas à pas.
- Repérer si vous êtes affilié à une caisse de pension (LPP) : cela fixe votre plafond 3a
- Retrouver le montant maximum de l'année sur une source officielle
- Noter où se trouve votre avoir de libre passage si vous avez changé d'employeur
- Lister les frais d'une offre avant de la comparer
- Vérifier si une lacune de cotisation peut être rachetée
- Garder les attestations de versement pour la déclaration d'impôts
Quand les mots sont clairs, la comparaison gratuite des offres devient plus facile à lire. Pour les questions les plus fréquentes, la FAQ du 3e pilier complète ce glossaire.
Questions fréquentes
Quelle est la définition simple du libre passage ?
Le libre passage est le droit de garder votre avoir de caisse de pension quand vous quittez votre employeur. L'argent est transféré à la nouvelle caisse ou placé sur un compte de libre passage. Il reste dans la prévoyance professionnelle et suit des règles de retrait strictes.
Libre passage et 3a, est-ce la même chose ?
Non. Le libre passage appartient au 2e pilier (LPP) ; le 3a est un pilier individuel, que vous alimentez vous-même. Un changement d'emploi touche le libre passage, mais pas votre compte 3a, qui reste ouvert.
Qu'est-ce que l'OPP 3 change pour moi ?
L'OPP 3 fixe les règles du pilier 3a : qui peut verser, comment se déroule un rachat, ce qui se transmet lors d'un transfert. Vous n'avez pas à la lire en entier, mais elle explique pourquoi un prestataire vous demande certaines confirmations par écrit.
Le nantissement fait-il perdre mon 3a ?
Non, tant que le prêt est remboursé. Le nantissement donne seulement une garantie à la banque ; le capital reste dans votre prévoyance liée. Si vous ne remboursez pas, la banque peut faire valoir son gage.
Puis-je retirer mon libre passage pour acheter un logement ?
Dans certains cas prévus par la loi, oui, pour l'encouragement à la propriété du logement. Les conditions dépendent de votre situation, de votre caisse et de votre canton. Voyez retrait anticipé du 3e pilier pour le principe, et demandez les conditions précises à votre institution.
Que veut dire « montant minimum » dans mon décompte de sortie ?
C'est la somme que la loi garantit au minimum quand vous quittez votre caisse. Si votre prestation de sortie est inférieure, demandez à la caisse d'expliquer la différence par écrit.
Où trouver les mots de A à F et de P à Z ?
Dans le glossaire de A à F et le glossaire de P à Z. Pour une réponse adaptée à votre situation (revenu, canton, affiliation), la demande de comparaison gratuite est le point de départ.
Sources
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Plafonds 3a 2027 — décision du Conseil fédéral
- Chiffres repères OFAS 2026 (3e pilier a, LPP)
- 3e pilier a — plafonds de déduction et frontaliers — Administration fédérale des contributions
- Montant de la prestation de sortie (art. 17) — Fedlex
- Rachat de cotisations 3a (art. 7b) — OPP 3, Fedlex
- Attestations et conservation des données (art. 8b) — OPP 3, Fedlex
- Impôt à la source (art. 88 et 89) — Fedlex
- Taxation ordinaire ultérieure (art. 33a) — LHID, Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.