
Dans cette page
- Je ne comprends rien aux piliers : par quoi commencer ?
- Ai-je droit à un 3e pilier ?
- Combien mettre de côté sans me priver ?
- Où ouvrir mon compte, et en combien de temps ?
- Et mon employeur dans tout ça ?
- Que se passe-t-il si je ne peux plus verser ?
- Quand puis-je récupérer mon argent ?
- Questions fréquentes
Vous venez d'entendre parler du 3e pilier suisse, à la machine à café, sur votre fiche de salaire ou dans la bouche d'un proche, et vous ne savez pas par quel bout le prendre. C'est normal : personne ne l'enseigne à l'école. Cette page rassemble les questions dans l'ordre où elles se posent vraiment, de « c'est quoi, un pilier ? » jusqu'à « comment récupérer mon argent ? ». Chaque réponse reste courte et renvoie vers un guide pas à pas quand le sujet mérite plus de détails.
Pour garder les pieds sur terre, suivons un exemple fictif. Exemple : Camille, 27 ans, salariée dans le canton de Vaud, premier emploi stable. Camille a reçu son premier contrat à durée indéterminée et se pose six questions, qui reviennent dans les sections ci-dessous : à quoi servent les piliers, ai-je le droit de verser, combien, où, que fait mon employeur, et quand pourrai-je reprendre mon argent. Ce récit illustre un parcours possible ; il ne remplace pas votre propre situation, qui dépend de votre revenu, de votre canton et de votre affiliation au 2e pilier.
Je ne comprends rien aux piliers : par quoi commencer ?
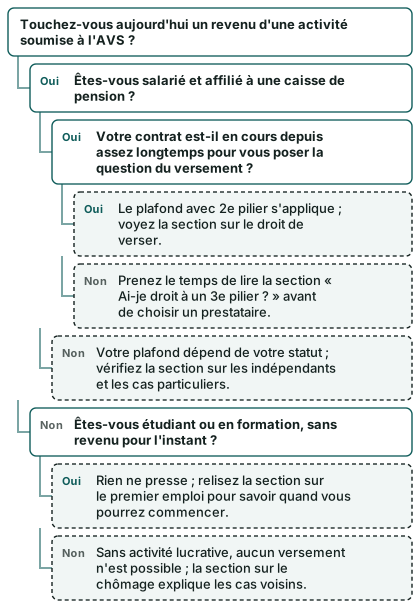
Commençons par la vue d'ensemble, sans montant. Le schéma ci-dessous aide à vous situer en quelques questions.
C'est quoi, au juste, un « pilier » ?
Le système suisse de retraite repose sur trois étages, appelés piliers. Le premier est l'AVS (avec l'AI), obligatoire pour tout le monde. Le deuxième est la prévoyance professionnelle (LPP), versée par votre caisse de pension si vous êtes salarié. Le troisième est la prévoyance privée, que vous construisez vous-même et qui reste facultative. Le guide sur les trois piliers détaille cette architecture.
Pour Camille, tout commence là : les deux premiers piliers sont déjà alimentés par des prélèvements sur le salaire, sans rien faire. Le troisième dépend d'un choix personnel.
Pourquoi parle-t-on de 3e pilier alors que j'ai déjà l'AVS ?
Parce que les deux premiers piliers sont conçus pour couvrir les besoins de base, pas pour maintenir un niveau de vie. Le 3e pilier sert de complément, à votre rythme et selon vos moyens. Rien ne vous y oblige : c'est un outil, pas un impôt. Pour comprendre ce que l'AVS et la caisse de pension apportent déjà, lisez ces deux pages avant de vous décider.
Le 3e pilier est-il obligatoire ?
Non. Contrairement à l'AVS et à la LPP, personne ne vous demande d'ouvrir un 3e pilier. Vous pouvez y venir tôt, tard ou jamais. Ce qui change, c'est que certains avantages fiscaux, que nous verrons plus bas, ne s'appliquent qu'à une partie du 3e pilier et seulement si vous versez effectivement de l'argent. Décider de ne pas ouvrir de 3e pilier est un choix légitime ; il vaut mieux le faire en connaissance de cause.
Quelle différence entre 3a et 3b ?
Le pilier 3a, ou prévoyance individuelle liée, est encadré par l'OPP 3 : l'argent est bloqué jusqu'à des événements précis et les versements sont déductibles du revenu imposable dans une limite fixée chaque année. Le pilier 3b, ou prévoyance libre, n'a pas de blocage légal particulier, mais il n'ouvre pas, en règle générale, la même déduction fiscale ; certains cantons prévoient des règles spécifiques. La page 3a ou 3b compare les deux sans jargon.
Par quoi commencer concrètement, si je n'ai que dix minutes ?
Trois gestes suffisent pour une première prise de contact. Premièrement, retrouvez votre dernier certificat de salaire ou votre fiche de paie pour savoir si vous êtes affilié à une caisse de pension. Deuxièmement, lisez le chapitre sur le droit de verser ci-dessous. Troisièmement, notez les questions qui restent floues : elles serviront de base pour une comparaison personnalisée, plus tard. Aucune décision à prendre ce soir.
Ai-je droit à un 3e pilier ?
C'est la question qui vient tout de suite après la découverte. La réponse dépend de votre situation, mais la règle de base est simple.
Quelle condition faut-il remplir pour cotiser au 3a ?
Seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, issu d'une activité lucrative soumise à l'AVS peuvent cotiser au pilier 3a. Sans activité lucrative, le versement n'est plus possible. Le critère n'est donc ni l'âge de la majorité ni la nationalité, mais l'existence d'un revenu soumis à l'AVS. La page Qui peut ouvrir un 3a ? répond aux cas particuliers.
Quand j'étudie ou que j'ai un petit job, puis-je verser ?
Si le petit job vous procure un revenu soumis à l'AVS, la condition est remplie sur le principe. Si vous vivez de bourses, d'aides familiales ou d'économies sans activité lucrative, ce n'est pas le cas. Les situations intermédiaires (stage, remplacements ponctuels, travail à temps très partiel) se vérifient avec votre fiche de salaire et, au besoin, avec votre caisse de compensation. Vous trouverez les repères pour cette étape dans le guide du premier emploi.
Un contrat de durée limitée ou un temps partiel me ferment-ils la porte ?
Non, ce n'est pas la durée du contrat qui compte, mais le fait de percevoir un revenu soumis à l'AVS pendant l'année. Un temps partiel réduit votre revenu et, par conséquent, la part que vous pouvez raisonnablement mettre de côté, mais il ne vous exclut pas. Prenez soin de garder vos justificatifs de revenu : certains prestataires les demandent à l'ouverture.
Qu'est-ce qui change si je suis en caisse de pension ou non ?
C'est l'élément déterminant pour le plafond. En 2026, la déduction maximale est de 7 258 francs par an pour les personnes affiliées à un 2e pilier, et de 36 288 francs par an pour celles qui n'y sont pas affiliées, dans la limite d'une part de leur revenu d'activité. Un salarié romand débutant est presque toujours dans le premier cas. Le montant maximal évolue d'une année à l'autre ; l'année suivante, le Conseil fédéral a fixé 7 373 francs avec 2e pilier et 36 864 francs sans, en vigueur au 1er janvier 2027.
Puis-je encore cotiser quand l'âge de la retraite est passé ?
Oui, sous conditions. Après l'âge de référence, on peut continuer à cotiser au 3a au plus tard jusqu'à cinq ans après cet âge, tant qu'une activité lucrative est exercée ; passé ce délai, plus de droit à la déduction. Cette question ne concerne pas Camille, mais elle montre que le 3a n'est pas seulement réservé aux jeunes actifs.
Combien mettre de côté sans me priver ?
Voici la section où la tentation de chiffrer est forte. Gardons-nous des raccourcis : aucun montant « idéal » n'existe, il dépend de votre budget.
Existe-t-il un plafond chaque année ?
Oui. Chaque année, un montant maximal déductible est fixé. Pour 2026, le plafond avec 2e pilier est de 7 258 francs et celui sans 2e pilier est de 36 288 francs, ce dernier étant limité à une part du revenu pour les indépendants sans caisse de pension. Le plafond est un maximum, pas un objectif : vous pouvez verser moins, ou ne rien verser une année difficile.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Faut-il atteindre le plafond pour que ce soit utile ?
Non. Le plafond fixe une limite haute de déduction, il ne fixe aucun minimum. Beaucoup de débutants versent une partie seulement du plafond, de façon régulière, plutôt qu'un gros montant en fin d'année. Une somme modeste mais constante crée une habitude ; elle est souvent plus réaliste qu'un objectif ambitieux abandonné au bout de trois mois.
Comment savoir ce que je peux me permettre ?
Faites le tour de votre budget : loyer, assurance maladie, impôts, dépenses courantes, et un coussin pour l'imprévu. L'argent du 3a est bloqué, donc il ne doit pas servir de réserve d'urgence. Si, après avoir constitué un matelas disponible, il reste une marge régulière, c'est elle que vous pouvez envisager de consacrer à la prévoyance. Pour Camille, qui vient de signer son premier contrat, cela signifie souvent attendre un ou deux mois de salaire pour voir où le budget se stabilise.
Combien cela fait-il économiser en impôts ?
Impossible de l'écrire à votre place : l'effet dépend de votre revenu imposable, de votre canton, de votre état civil et d'autres éléments. Le principe est que les montants versés dans le pilier 3a sont déductibles de votre revenu imposable, conformément à la loi fédérale sur l'impôt fédéral direct, qui admet en déduction les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée. L'économie réelle dépend de votre situation ; ce n'est pas une économie personnelle garantie. Le guide 3e pilier et impôts explique le mécanisme pas à pas.
Où ouvrir mon compte, et en combien de temps ?
Voici la partie pratique. Elle ne demande pas de compétence technique, seulement un peu de méthode.
Quels types de prestataires proposent un 3a ?
Les offres se répartissent en grandes familles : un compte 3a auprès d'une fondation bancaire de prévoyance, un 3a investi en titres ou en fonds de placement, ou une police d'assurance liée. Chaque forme a ses règles, ses frais et son niveau de risque. Le site ne recommande aucun prestataire nommé ; il vous aide à comprendre ce que vous comparez. Le guide banque ou assurance donne les critères sans classement.
Quels documents faut-il préparer pour ouvrir un 3a ?
En général : une pièce d'identité valable, votre adresse de résidence, vos coordonnées bancaires pour les versements, et la confirmation de votre statut professionnel. Certains prestataires demandent aussi votre numéro AVS. Gardez ces éléments sous la main avant de commencer : l'ouverture se déroule alors sans interruption. Les démarches sont détaillées dans ouvrir un 3e pilier pas à pas.
Combien de temps dure l'ouverture ?
Cela varie selon le prestataire et la forme choisie. Une ouverture en ligne peut aller vite, parfois en une seule séance, tandis qu'un contrat d'assurance demande souvent un échange plus long, des questions de santé comprises. Ne vous laissez pas presser : aucune date butoir ne vous oblige à ouvrir ce soir. La seule échéance réelle concerne le versement pour l'année fiscale, que nous évoquons plus bas.
Peut-on avoir plusieurs comptes 3a ?
C'est autorisé, et de nombreux épargnants y recourent pour séparer des objectifs (par exemple un compte pour un projet de logement, un autre pour la retraite). Le plafond annuel, lui, s'applique à l'ensemble de vos versements, pas à chaque compte pris isolément. Plus de comptes signifie aussi plus de frais à surveiller et plus d'administration ; pour un débutant, un seul compte suffit souvent au départ.
Et mon employeur dans tout ça ?
Beaucoup de débutants confondent le 2e pilier de l'entreprise et le 3e pilier personnel. La distinction est simple, mais elle mérite une explication.
Mon employeur doit-il cotiser à mon 3e pilier ?
Non. Le 3e pilier est une démarche individuelle : l'employeur ne le finance pas et ne le gère pas. Il cotise en revanche à la caisse de pension, au titre du 2e pilier, selon les règles de son règlement. Si votre employeur propose un partenariat avec un prestataire, cette offre reste une option, pas une obligation : vous gardez le droit de choisir librement.
Mon employeur peut-il verser une partie de mon salaire directement sur mon 3a ?
Certains employeurs acceptent de virer une part du salaire sur un compte que vous indiquez. Ce n'est pas un droit, c'est un arrangement pratique, à demander aux ressources humaines. Même dans ce cas, le versement vient de votre salaire, et c'est vous qui restez responsable du respect du plafond et de la déclaration fiscale.
Comment savoir si je suis affilié à une caisse de pension ?
Regardez votre fiche de salaire : une ligne « cotisation prévoyance professionnelle » ou « LPP » apparaît en général dans les déductions. Votre contrat et votre certificat de prévoyance, remis par la caisse, le confirment. En cas de doute, posez la question au service du personnel. L'affiliation détermine le plafond qui vous concerne, donc cette vérification vaut quelques minutes.
Que se passe-t-il si je change d'employeur ?
Votre 3a ne change pas : il vous appartient, pas à l'entreprise. Votre 2e pilier, lui, suit des règles de libre passage et peut être transféré vers la caisse du nouvel employeur. Il est donc utile de bien distinguer les deux avant de déménager d'emploi. Pour une période sans activité entre deux contrats, voyez la section suivante.
Que se passe-t-il si je ne peux plus verser ?
La vie ne suit pas un plan. Un 3e pilier doit pouvoir s'adapter à une année difficile.
Suis-je obligé de verser chaque année ?
Non. Sauf cas particulier d'une police d'assurance dont les primes sont fixées au contrat, rien ne vous impose de verser tous les ans dans un compte 3a bancaire. Vous pouvez sauter une année. Dans les contrats d'assurance, la situation est différente : il existe en général une libération du paiement des primes en cas d'incapacité de gain, mais elle dépend du contrat. Demandez toujours ce qui est prévu avant de signer.
Et si je perds mon emploi ou que je suis au chômage ?
Le droit de verser repose sur la perception d'un revenu ou d'un revenu de remplacement issu d'une activité lucrative soumise à l'AVS. Selon la nature des indemnités touchées, la situation peut différer ; la page 3e pilier et chômage expose les cas courants. En pratique, c'est un moment où la prudence budgétaire passe avant la prévoyance : ne vous privez pas du nécessaire pour alimenter un compte bloqué.
Puis-je rattraper des années où je n'ai pas versé ?
Depuis 2025, un rachat rétroactif est possible dans un cadre précis : un seul rachat par année fiscale, au maximum le montant de la « petite déduction », soit 7 258 francs en 2025 et 2026. Une condition s'ajoute : verser d'abord l'intégralité de la cotisation due pour l'année en cours avant de verser en une fois celle de l'année précédente. Les règles détaillées dépendent de votre cas ; une comparaison personnalisée peut vous aider à y voir clair.
Dois-je m'inquiéter si l'impôt est retenu à la source sur mon salaire ?
Les personnes imposées à la source ne voient pas leurs cotisations 3a prises en compte dans le barème. Elles peuvent demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU) pour faire valoir cette déduction. D'autres cas de figure existent, notamment pour les personnes non domiciliées en Suisse. Conservez vos attestations de versement : elles vous serviront de preuve.
Quand puis-je récupérer mon argent ?
L'argent du 3a n'est pas perdu : il est mis de côté pour la retraite et quelques situations précises. C'est le prix du coup de pouce fiscal.
À quel moment le retrait est-il normalement possible ?
En règle générale, le retrait intervient quelques années avant l'âge de référence de la retraite, ou à cet âge. Les conditions exactes dépendent de votre situation et du prestataire. Le capital retiré est soumis à l'impôt sur les prestations en capital, à un taux particulier fixé par le canton. Camille, 27 ans, n'a donc rien à décider sur ce point avant longtemps : l'essentiel est de savoir que l'horizon est lointain.
Existe-t-il des motifs de retrait anticipé ?
Oui, mais ils sont limités par la loi : l'encouragement à la propriété du logement (EPL) pour l'achat ou la rénovation de votre résidence principale, le début d'une activité indépendante, le départ définitif de Suisse dans certaines conditions, ou une invalidité. Ces cas sont encadrés et nécessitent des justificatifs. Le guide retrait anticipé du 3e pilier explique les motifs un par un.
Que devient mon argent si je décède avant la retraite ?
Le capital est versé aux bénéficiaires prévus par la loi ou par la clause que vous avez désignée dans la limite des règles applicables. L'ordre de priorité des bénéficiaires dépend du type de 3a et du prestataire ; il est donc important de le vérifier à l'ouverture et de le revoir quand votre situation familiale change (mariage, enfant, séparation).
L'argent du 3a est-il à l'abri des créanciers ?
La question est délicate. Le 3a bénéficie d'une certaine protection, mais celle-ci n'est pas absolue ; elle dépend de la forme choisie et de la procédure en cause. Face à une situation de dettes, n'attendez pas de lire une page générale : demandez conseil auprès d'un service spécialisé. Ce site présente des généralités, pas une analyse de votre dossier.
Questions fréquentes
Peut-on perdre de l'argent avec un 3e pilier ?
Cela dépend de la forme. Un compte 3a bancaire reste généralement proche de la valeur déposée, alors qu'un 3a investi en titres ou en fonds de placement fluctue : sa valeur peut baisser puis remonter. Aucun rendement n'est promis. L'effet du temps joue en faveur de la patience, mais ne garantit rien. Posez toujours la question : « quelle part du capital est exposée aux variations ? ».
Quels frais dois-je regarder ?
Les frais d'administration ou de gestion, les frais de transaction, les frais d'entrée ou de sortie, et la part de la prime qui sert à couvrir un risque, dans le cas d'une assurance. Le guide sur les frais décrit comment lire chaque ligne. Demandez toujours le détail par écrit, et comparez à situation égale plutôt qu'à partir d'un seul chiffre isolé.
Le 3e pilier est-il vraiment intéressant fiscalement ?
La déduction réduit votre revenu imposable l'année du versement, ce qui allège l'impôt de cette année-là ; le retrait est imposé plus tard, séparément, à un taux généralement plus favorable que celui du revenu ordinaire. L'intérêt réel dépend de votre revenu, de votre canton et de la manière dont vous échelonnerez vos retraits. Il n'existe pas de réponse universelle, et ce site ne publie pas d'économie personnelle.
Dois-je déclarer mon 3a aux impôts ?
Oui : les versements se déclarent avec l'attestation fournie par le prestataire, et les soldes de vos comptes figurent dans la fortune selon les règles de votre canton. Gardez l'attestation de chaque année ; elle sert de pièce justificative. Si vous êtes imposé à la source, pensez à la taxation ordinaire ultérieure évoquée plus haut.
Je me sens perdu : que faire maintenant ?
Respirez : vous n'avez rien raté. Relisez la section « Par quoi commencer », choisissez les trois questions qui vous concernent le plus et notez-les. Quand vous serez prêt, vous pourrez demander une comparaison gratuite pour recevoir des offres adaptées à votre situation, sans engagement de votre part. Le site informe ; il ne vous presse pas.
Sources
- Chiffres repères 2026 — Office fédéral des assurances sociales (OFAS)
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Plafonds du 3e pilier a 2027 — décision du Conseil fédéral du 2 octobre 2026
- 3e pilier a : plafonds de déduction, rachats rétroactifs et frontaliers — Administration fédérale des contributions (AFC)
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 33 — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.