
Dans cette page
Au chômage, votre 3e pilier ne disparaît pas et personne ne vous oblige à agir dans l'urgence. Votre compte ou votre contrat reste en place. Vous pouvez continuer à verser, suspendre vos versements ou, dans quelques cas bien définis seulement, retirer l'argent. Le chômage lui-même n'est pas un motif de retrait.
Voilà l'essentiel pour un lecteur pressé. La suite explique les cas, les exceptions et ce qui dépend de votre situation. Elle suit Thibault, un exemple fictif : 45 ans, licencié d'une PME à Yverdon (VD), qui touche des indemnités de chômage et possède déjà un 3a bien alimenté.
Ce qui se passe pendant le chômage
Perdre son emploi ne résilie pas un 3a. Le contrat de prévoyance liée est un lien entre vous et votre banque, votre fondation ou votre assureur. Il ne dépend pas de votre employeur. Ce qui change, c'est votre capacité à l'alimenter.
Votre 3a ne bouge pas tout seul
Sur un compte 3a bancaire, rien ne se passe sans vous : l'argent reste placé, aux conditions du contrat. Si vous avez un ordre permanent, il continue de s'exécuter tant que le compte de départ est approvisionné. Pensez à le vérifier dès maintenant.
Sur une police d'assurance liée, les primes continuent d'être dues selon le contrat. C'est le point le plus délicat : une prime non payée peut déclencher un rappel, puis une mise en réduction du contrat. Nous y revenons plus bas.
Votre prévoyance professionnelle continue aussi
Pour les personnes au chômage, l'assurance de la prévoyance professionnelle (LPP) débute le jour où les conditions du droit à l'indemnité sont remplies pour la première fois, ou celui où les indemnités sont perçues pour la première fois (art. 6 al. 2 LPP). Votre situation de 2e pilier évolue donc : votre ancien avoir de caisse de pension va, selon le cas, en libre passage, et une couverture existe pendant le chômage. Pour le détail, voyez la page sur le 2e pilier.
Pourquoi en parler ici ? Parce que le plafond de 3a qui vous concerne dépend de votre affiliation au 2e pilier. En 2026, le plafond avec 2e pilier est de CHF 7 258. Sans 2e pilier, il est de CHF 36 288, dans la limite d'une part de votre revenu. Pour une personne au chômage indemnisé, le petit plafond est en principe celui qui s'applique, mais confirmez-le auprès de votre prestataire ou de l'administration fiscale de votre canton.
Les indemnités comptent-elles comme revenu ?
Le droit de verser dans un 3a suppose un revenu d'activité lucrative soumis à l'AVS. Les indemnités de chômage sont un revenu de remplacement : elles sont en général traitées comme un revenu qui ouvre le droit de verser. Mais la règle s'applique année par année, avec votre situation réelle. Si vous avez travaillé une partie de l'année avant le licenciement, ce revenu compte aussi.
Le piège classique : un lecteur croit n'avoir « plus de revenu » et s'interdit de verser, alors qu'il en avait encore. Un autre verse sans revenu soumis à l'AVS cette année-là, et la déduction est refusée. En cas de doute, une comparaison personnalisée ou le service des contributions de votre canton tranche.
Continuer ou suspendre : les règles simples
Rien n'oblige à verser chaque année. Un 3a n'a ni montant imposé ni calendrier obligatoire sur un compte bancaire. Le plafond est une limite supérieure, pas un devoir.
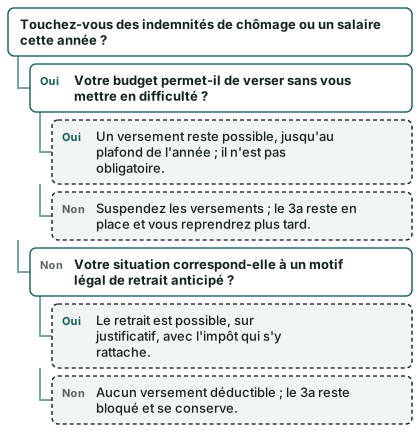
Le schéma suivant résume le raisonnement. Lisez-le de haut en bas.
Si vous continuez à verser
Verser au chômage a un sens si votre budget le permet vraiment. Le versement reste déductible dans la limite du plafond de l'année, mais l'intérêt fiscal dépend de votre revenu imposable, qui baisse quand vous touchez des indemnités à la place d'un salaire. Avec un revenu plus bas, la déduction pèse moins. Ce n'est donc pas une économie personnelle garantie : l'effet réel dépend de votre canton et de votre revenu. La page 3e pilier et impôts explique le mécanisme.
Un versement partiel est parfaitement possible. Vous n'avez pas besoin de viser le plafond.
Si vous suspendez
Suspendre est souvent le choix le plus sain quand les revenus baissent. Sur un compte bancaire, il suffit de stopper l'ordre permanent. Il n'y a pas de pénalité à ne pas verser, et vous gardez vos conditions.
Sur une police d'assurance, c'est plus délicat. Les primes sont fixées au contrat. Demandez à l'assureur quelles options existent : report, réduction, libération du paiement des primes si le contrat la prévoit. Chaque option a un effet sur la valeur de rachat. La page sur la résiliation anticipée détaille les conséquences d'un arrêt trop rapide, et celle sur le paiement difficile les démarches à engager.
Les années sautées ne sont pas perdues pour autant
Vous n'avez pas versé cette année ? Selon les règles de rachat rétroactif en vigueur dès 2025, il est possible de combler certaines années manquées, à condition de respecter les conditions de l'OPP 3. Notamment : ne pas avoir versé toutes les cotisations maximales admises pendant les dix années précédant le rachat, et avoir eu le droit de verser pendant les années concernées (art. 7a al. 1 let. a et b OPP 3). Le canton peut ajouter ses propres conditions. Genève, par exemple, demande d'être autorisé à cotiser l'année du rachat, d'avoir versé le montant annuel maximal cette même année et d'avoir eu le droit de cotiser pendant les années présentant une lacune. Lisez le rachat rétroactif en clair avant de prévoir quoi que ce soit.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Retirer son 3a pour tenir : possible ou non
C'est la question que se posent beaucoup de personnes licenciées : « puis-je prendre mon 3a pour payer mes charges ? ». Dans la grande majorité des cas, la réponse est non.
Le chômage n'est pas un motif de retrait
Le 3a est de l'épargne liée. Les motifs de retrait avant l'âge de la retraite sont limités et listés par la réglementation (OPP 3). Une perte d'emploi, même longue, n'en fait pas partie. Tant que vous touchez des indemnités ou cherchez du travail, la banque ou l'assureur refusera un retrait demandé pour couvrir le loyer ou les primes d'assurance maladie.
Les motifs qui existent vraiment
Voici ceux qui figurent dans les règles fournies par les textes officiels :
- le rapport de prévoyance est résilié parce que vous touchez une rente entière d'invalidité de l'AI et que le risque d'invalidité n'est pas assuré (art. 3 al. 2 let. a OPP 3) ;
- vous changez d'activité lucrative indépendante (art. 3 al. 2 let. c) ;
- une institution de prévoyance doit s'acquitter de son obligation par un versement en espèces, selon la loi sur le libre passage (art. 3 al. 2 let. d).
D'autres cas existent dans la pratique, comme l'achat d'un logement, le départ définitif de Suisse ou le début d'une activité indépendante. Ils sont expliqués dans la page sur le retrait anticipé et celle sur le fait de devenir indépendant. Si vous pensez à une reconversion à votre compte, regardez-les en priorité.
Un retrait coûte de l'impôt
Même autorisé, un retrait n'est jamais « gratuit ». Le capital est soumis à l'impôt sur les prestations en capital, à un taux distinct de celui de votre revenu, et qui varie d'un canton à l'autre. Voir comment l'impôt se calcule. Retirer en pleine baisse de revenu peut sembler tentant, mais perdre la protection de l'épargne liée a un prix, et vous ne le récupérerez pas.
Les alternatives avant de toucher au 3a
Avant de vous tourner vers le 3a, d'autres démarches existent, sans toucher à l'épargne : demander un sursis ou un échelonnement sur les factures, contacter l'office régional de placement, voir avec la commune les aides sociales ou les subsides. Pour les cotisations AVS, la loi prévoit même qu'une caisse peut accorder un sursis au paiement si vous rendez vraisemblables vos difficultés financières et vous engagez à des acomptes réguliers, avec un premier versement immédiat (art. 34b al. 1 et 3 LAVS). Ce sont des pistes à explorer pour ne pas casser une épargne conçue pour la retraite.
Reprendre quand le travail revient
Le moment où vous retrouvez un emploi est aussi celui où il faut remettre un peu d'ordre.
Les premiers mois d'un nouveau contrat
Votre nouvel employeur vous affilie à sa caisse de pension. Si votre avoir de libre passage est resté chez une institution à part, il faut le transférer. Un capital versé lors d'un changement d'emploi par une institution de prévoyance est exonéré à condition d'être réinvesti, dans un délai d'un an, dans une institution de prévoyance professionnelle ou une police de libre passage (art. 24 let. c LIFD). Ce point concerne votre 2e pilier, pas votre 3a, mais il se règle au même moment.
Côté 3a, rien à refaire : vous reprenez simplement les versements que vous aviez interrompus, dans la limite du plafond de l'année. Si vous retrouvez un poste dans l'année, vous avez de nouveau un revenu d'activité et vos versements restent déductibles.
Compter avec l'année civile
Le plafond s'apprécie par année civile. Un licenciement en cours d'année ne réduit pas le plafond, il réduit seulement votre capacité réelle à verser. Si vous avez retrouvé du travail en fin d'année, vous pouvez encore décider d'un versement avant la clôture. La page sur la date limite de versement précise comment vérifier la date de réception chez votre prestataire.
Faut-il changer de prestataire ?
Une période creuse est parfois l'occasion de relire ce qu'on a. Vous pouvez comparer les frais, la forme (compte, titres, assurance) et la souplesse de votre contrat. Un transfert vers un autre prestataire est possible, voir le transfert pas à pas. Attention toutefois : sur une police d'assurance, changer coûte parfois cher à cause de la valeur de rachat. Posez les questions de la liste recevoir une offre avant toute décision.
Pour un panorama large, passez par le 3e pilier lié ou la page 3e pilier et retraite, qui replacent le chômage dans un parcours entier.
À faire cette semaine
Une liste courte, dans l'ordre. Rien ne presse à l'extrême, mais ces gestes évitent les mauvaises surprises.
- Retrouver le contrat ou l'attestation de votre 3a et noter qui le gère
- Vérifier si un ordre permanent ou un prélèvement automatique va continuer à partir de votre compte
- Sur une police d'assurance, relever la date de la prochaine prime et demander les options en cas de baisse de revenu
- Décider si vous continuez à verser, en partie ou pas du tout, selon votre budget
- Ne demander aucun retrait si votre seul motif est la perte d'emploi
- Conserver les attestations de versement de l'année pour votre déclaration
- Inscrire les indemnités de chômage dans votre déclaration comme le demande votre canton
- Regarder, si vous le souhaitez, une comparaison gratuite de ce qui existe pour votre situation
Pour Thibault, le geste utile est simple : il garde son 3a tel quel, suspend l'ordre permanent le temps de voir clair, et s'interdit d'y toucher. Une fois son nouvel emploi trouvé, il pourra reprendre, voire examiner un rachat des années sautées si les conditions de l'OPP 3 sont remplies. C'est un exemple, pas une consigne : votre cas dépend de votre canton, de votre revenu, de votre affiliation au 2e pilier et du type de contrat que vous avez.
Questions fréquentes
Dois-je continuer à verser dans mon 3a si je suis au chômage ?
Non. Aucune règle ne vous y oblige, sur un compte bancaire comme sur une fondation. Vous versez ce que vous voulez, quand vous voulez, jusqu'au plafond de l'année. Sur une police d'assurance, en revanche, les primes sont fixées au contrat : l'arrêt demande une démarche auprès de l'assureur.
Puis-je verser dans un 3a si je ne touche que des indemnités de chômage ?
En général oui, car les indemnités sont un revenu de remplacement soumis à l'AVS. Le droit de verser s'apprécie année par année. Vérifiez votre situation exacte avec votre prestataire ou le service des contributions de votre canton, surtout si vous n'avez eu aucun revenu pendant l'année entière.
Quel plafond s'applique à moi au chômage ?
Si vous êtes affilié au 2e pilier, c'est le petit plafond : CHF 7 258 en 2026, CHF 7 373 en 2027. Le grand plafond, CHF 36 288 en 2026, concerne les personnes sans 2e pilier, et il est limité à une part du revenu. Pour une personne au chômage indemnisé, le petit plafond est en principe le bon repère.
Puis-je retirer mon 3a parce que j'ai perdu mon emploi ?
Non, la perte d'emploi ne fait pas partie des motifs de retrait anticipé. Les motifs prévus sont limités, comme la rente entière d'invalidité, le changement d'activité indépendante ou un versement en espèces imposé par la loi sur le libre passage. L'achat d'un logement ou le départ de Suisse sont d'autres cas à voir à part.
Ma police d'assurance 3a est-elle menacée si je ne paie plus les primes ?
Elle peut être mise en réduction ou résiliée, avec des conséquences sur la valeur de rachat. Avant d'en arriver là, demandez à l'assureur les options prévues au contrat, dont la libération du paiement des primes si elle y figure. Plus la demande est précoce, plus il y a de solutions.
Le versement 3a reste-t-il déductible quand mon revenu baisse ?
Oui, dans la limite du plafond et si vous avez un revenu soumis à l'AVS. Mais l'avantage fiscal dépend de votre revenu imposable : plus il baisse, moins la déduction pèse. Ce n'est pas une économie personnelle garantie. Pour un ordre de grandeur, voyez la page sur le calcul de l'économie d'impôt.
Que faire si je retrouve du travail en cours d'année ?
Rien de particulier : vous reprenez vos versements selon votre budget, dans la limite du plafond de l'année. Si votre nouvel employeur vous affilie à sa caisse de pension, le petit plafond s'applique. Pensez aussi au transfert de votre libre passage si vous en avez un.
Un frontalier ou un indépendant suit-il les mêmes règles ?
Pas tout à fait. Un frontalier dépend aussi de la législation de son pays de résidence, et un indépendant peut ne pas avoir d'assurance chômage. Voyez les pages sur le 3e pilier des frontaliers et sur la prévoyance d'indépendant.
Sources
- Versement des prestations et retrait anticipé (OPP 3, art. 3) — Fedlex
- Rachat de cotisations 3a dès le 1er janvier 2025 (OPP 3, art. 7a) — Fedlex
- Début de l'assurance et obligations de l'employeur (LPP, art. 6) — Fedlex
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Prévoyance libre (3b) et assurances de capitaux — Fedlex
- Cotisations des salariés et des employeurs (art. 34b) — Fedlex
- Rachat rétroactif du 3a — Canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.