
Dans cette page
- Étudiant qui travaille : peut-il ouvrir un 3a ?
- Premier emploi : par quoi commencer
- Versement régulier ou ponctuel : comment choisir
- L'effet du temps expliqué simplement
- Déclarer son premier versement
- Quand ouvrir, quand attendre
- Récapitulatif des règles à garder en tête
- Votre check-list de départ
- Questions fréquentes
Le diplôme est dans le tiroir, le premier contrat de travail est signé, et une question revient : faut-il déjà penser à la retraite ? Le 3a après études n'a rien d'obligatoire, mais il se prépare mieux quand on comprend les règles avant de signer quoi que ce soit. Cette page suit un parcours type, de l'étudiant qui travaille quelques heures au jeune salarié de son premier poste. Elle explique ce que le pilier 3a exige, ce qu'il permet, et comment avancer sans précipitation.
Pour fixer les idées, suivons un exemple : Mathis, 24 ans, jeune diplômé embauché à Yverdon (VD). Mathis est un personnage fictif, présenté pour illustrer la démarche. Il sort de l'université, il découvre sa première fiche de salaire, et il se demande s'il peut, et s'il doit, cotiser déjà. Son cas ne vaut pas pour tout le monde : revenu, canton, affiliation à une caisse de pension et statut de séjour changent la réponse. Une comparaison gratuite permet ensuite de la rendre personnelle.
Étudiant qui travaille : peut-il ouvrir un 3a ?
C'est la première question de beaucoup de lecteurs. Elle a une réponse en une phrase, puis quelques nuances.
La règle de base : un revenu soumis à l'AVS
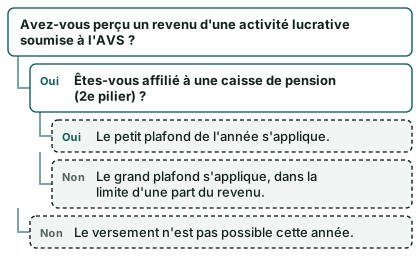
Seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, issu d'une activité lucrative soumise à l'AVS peuvent cotiser au 3a. Sans activité lucrative, le versement n'est plus possible. Le critère n'est donc ni l'âge, ni le fait d'avoir un diplôme, ni le fait d'être encore inscrit à l'université : c'est l'existence d'un revenu du travail sur lequel des cotisations AVS sont prélevées.
Un étudiant qui travaille pendant les semestres, en job d'appoint, pendant les vacances ou comme assistant, peut donc remplir cette condition. Un étudiant qui ne perçoit aucun revenu d'activité (soutien des parents, bourse, épargne) ne la remplit pas. Et l'argent reçu de la famille ne compte pas, même s'il sert à financer un versement : le droit de verser dépend de ce que vous avez gagné par votre travail.
Un point à vérifier : le statut AVS d'un étudiant
L'AVS a ses propres règles pour les personnes qui n'exercent pas durablement une activité à plein temps. Elles sont traitées comme des personnes sans activité lucrative si leurs cotisations, ajoutées à celles de leur employeur, n'atteignent pas la moitié de la cotisation due selon l'article 28 de l'ordonnance concernée ; leurs cotisations sur le revenu du travail doivent alors au moins atteindre la cotisation minimale. Ce mécanisme concerne la manière dont l'AVS vous classe. Il ne dit pas, à lui seul, si votre petit job vous ouvre le droit au 3a.
Dans la pratique, si vous êtes étudiant et que vous travaillez peu, demandez simplement à la caisse de compensation, ou au prestataire que vous envisagez, comment votre situation est classée avant le premier versement. Gardez vos décomptes AVS : ils prouvent que votre revenu était bien soumis à l'AVS.
Le piège du versement « avant d'avoir gagné »
Un versement 3a effectué une année où aucun revenu soumis à l'AVS n'a été perçu n'est pas admis. Le piège est classique en fin d'études : on verse en décembre par habitude ou par enthousiasme, alors que le premier salaire n'arrive qu'en janvier. Si vous n'avez eu aucune activité lucrative pendant l'année, attendez l'année suivante.
Étudiant, stagiaire, apprenti : qu'est-ce qui change ?
- L'étudiant avec un job d'appoint : le droit existe s'il y a un revenu soumis à l'AVS. Les montants sont souvent faibles, ce qui limite ce qu'il est raisonnable de verser.
- Le stagiaire rémunéré : un revenu soumis à l'AVS ouvre le droit, comme pour tout salarié. Un stage non rémunéré n'ouvre rien.
- L'apprenti : même logique. Le salaire d'apprentissage est un revenu d'activité lucrative.
- Le doctorant ou l'assistant : généralement salarié, donc dans le cas du salarié ordinaire. Vérifiez si votre employeur vous affilie à une caisse de pension.
Pour la question plus générale « qui peut ouvrir un 3a ? », la page Qui peut ouvrir un 3a ? donne la vue d'ensemble, y compris les cas de personnes sans activité lucrative.
Et l'âge minimum ?
Il n'existe pas ici de chiffre à retenir : le critère reste le revenu, comme expliqué plus haut. Reste que certains prestataires fixent leurs propres conditions d'ouverture (majorité, pièce d'identité, domicile). Pour une réflexion sur le moment idéal, voyez À quel âge ouvrir un 3e pilier ?.
Premier emploi : par quoi commencer
Mathis reçoit son contrat. Avant de penser à un 3a, il lui reste à lire trois lignes de sa fiche de salaire.
Étape 1 : savoir s'il est affilié à une caisse de pension
C'est la question qui décide du plafond. L'employeur affilie ses salariés à une caisse de pension (2e pilier, LPP) lorsque leur salaire dépasse un seuil fixé par la loi. Au premier emploi, ou avec un petit pourcentage de travail, vous pouvez donc être affilié ou non. Pour le savoir, cherchez sur la fiche de salaire une ligne de cotisation à la prévoyance professionnelle, ou demandez le certificat de prévoyance à votre employeur ou à la caisse.
Pourquoi est-ce si important ? Parce que le 3a n'a pas le même plafond selon la réponse :
- Si vous êtes affilié à une caisse de pension : le « petit plafond » s'applique. En 2026, il est de 7 258 CHF par an.
- Si vous n'êtes affilié à aucun 2e pilier : le « grand plafond » s'applique, soit 20 % du revenu de l'activité lucrative, au maximum 36 288 CHF par an en 2026.
Ces montants sont des plafonds, jamais des objectifs. Beaucoup de jeunes actifs versent bien moins que le maximum, et c'est parfaitement légitime. La page Montant maximal du 3e pilier détaille la logique des plafonds, et Plafonds 3a 2027 regarde l'année suivante.
7 258 francs par an
Plafond 3a 2026 avec 2e pilier (petit plafond)
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs par an
Plafond 3a 2026 sans 2e pilier (grand plafond)
Source: 3e pilier a — plafonds de déduction (OFAS)
20 %
Part du revenu d'activité lucrative pour le grand plafond
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Étape 2 : comprendre ce que « lié » veut dire
Le 3a est la prévoyance individuelle liée : l'argent est réservé à la retraite et ne se retire librement qu'à certains moments ou pour certains motifs (achat d'un logement, départ de Suisse, activité indépendante, invalidité, par exemple). C'est cette contrainte qui justifie l'avantage fiscal. Pour un jeune qui a peut-être un projet d'études complémentaires, de voyage ou de logement dans les prochaines années, ce point compte : l'argent versé n'est pas un compte courant bis.
Le fondement de la déduction se trouve dans la loi fédérale sur l'impôt fédéral direct (LIFD), article 33 alinéa 1 lettre e : sont déductibles les primes, cotisations et montants versés en vue de l'acquisition de droits contractuels dans des formes reconnues de la prévoyance individuelle liée. Le Conseil fédéral détermine, avec les cantons, quelles formes sont reconnues et dans quelle mesure les cotisations sont déductibles. Les cantons appliquent des règles voisines pour l'impôt cantonal et communal.
Étape 3 : avoir un coussin avant de verser
Avant de bloquer de l'argent, un jeune actif a intérêt à vérifier ses bases : un compte courant alimenté, une réserve pour les imprévus (loyer, assurance maladie, impôts), le remboursement d'éventuels crédits. Ces choix relèvent de votre budget, et le site n'a pas à les trancher à votre place. Il suffit de se poser la question : si j'avais besoin de cet argent dans deux ans, saurais-je faire sans ?
Étape 4 : repérer les autres priorités du premier emploi
Le 3a n'est qu'une pièce du puzzle. À votre arrivée dans l'entreprise, regardez aussi :
- la caisse de pension et son plan (ce que l'employeur prend en charge) ;
- la couverture en cas de maladie et d'accident ;
- les éventuelles prestations de l'employeur (participation à des frais, assurance collective) ;
- la manière dont vos revenus sont imposés (ordinaire ou à la source, voir plus bas).
La page Premier emploi : à partir de quand commencer son 3a ? prolonge ces réflexions, et Premier 3e pilier à 25 ans propose un autre angle sur les débuts.
Versement régulier ou ponctuel : comment choisir
Une fois le droit établi, la deuxième décision est pratique : verser un peu chaque mois, ou une somme en fin d'année.
Le versement régulier
Un ordre permanent mensuel a plusieurs avantages concrets pour un débutant :
- il évite de décider chaque mois et réduit la tentation de dépenser l'argent ;
- il répartit l'effort sur l'année plutôt que de tout concentrer en décembre ;
- il convient bien à un revenu stable, comme celui d'un premier poste en CDI.
Son inconvénient : si votre revenu est irrégulier ou si une dépense imprévue survient, un virement fixe peut devenir pesant. Vous pouvez en général modifier ou suspendre un ordre permanent, mais vérifiez que le contrat choisi le permet sans pénalité. C'est surtout vrai d'une police d'assurance, où les primes sont fixées au contrat (voir la page Assurance et 3e pilier).
Le versement ponctuel
Verser une somme en une fois, par exemple après un treizième mois, un bonus ou un remboursement, est tout aussi permis, dans la limite du plafond de l'année. Avantage : vous gardez la main sur le montant et sur le moment. Inconvénient : la discipline est moins naturelle, et il faut penser à la date limite de versement pour l'année fiscale visée. La page Jusqu'à quand verser son 3e pilier pour l'impôt de l'année ? rappelle le principe.
Combiner les deux
Beaucoup de jeunes actifs font un petit versement mensuel, puis complètent en fin d'année s'il reste de la marge. Cela fonctionne bien avec un compte ou une fondation bancaire, plus souple. Le choix du montant dépend de votre budget, pas d'une règle universelle ; l'outil Combien verser par mois sur son 3e pilier ? aide à réfléchir, sans promesse.
Mathis choisit
Mathis a un revenu moyen et un loyer à payer. Il décide de ne pas viser le plafond : il met en place un petit ordre permanent, qu'il pourra relever lorsque son salaire évoluera, et garde une réserve sur son compte courant. Ce n'est pas un modèle à copier : c'est un exemple de raisonnement. Ce qui compte, c'est d'avoir fait le choix en connaissance de cause.
Les critères pour trancher
| Situation | Piste à examiner | Point de vigilance |
|---|---|---|
| Salaire stable, budget connu | Ordre permanent mensuel | Pouvoir l'ajuster sans frais |
| Revenu irrégulier ou job d'appoint | Versements ponctuels | Ne pas dépasser le plafond de l'année |
| Prime ou bonus en fin d'année | Versement unique | Respecter la date limite |
| Besoin possible d'argent à court terme | Verser peu, garder une réserve | L'argent du 3a est lié |
| Aucun revenu soumis à l'AVS cette année | Ne pas verser | Le versement n'est pas admis |
L'effet du temps expliqué simplement
On répète souvent aux jeunes qu'il vaut mieux commencer tôt. Que faut-il vraiment comprendre derrière cette phrase ?
Les intérêts composés, sans formule
Quand un capital produit un rendement, ce rendement s'ajoute au capital. L'année suivante, il produit lui-même un rendement : c'est le principe des intérêts composés. Sur une courte durée, l'effet reste discret. Sur une très longue durée, il se voit : la courbe de l'épargne cumulée ne monte pas en ligne droite, elle s'incurve vers le haut.
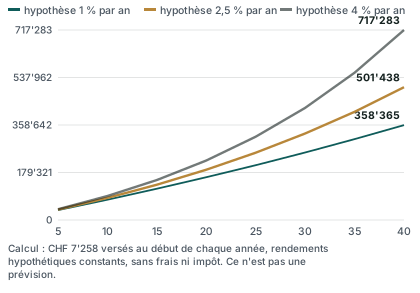
Le schéma ci-dessous illustre cette forme. Il suppose un versement annuel égal au petit plafond de 2026, effectué au début de chaque année pendant toute la durée affichée, avec trois hypothèses de rendement constant. Ce n'est pas une prévision, ni une promesse : les rendements réels varient d'une année à l'autre, et peuvent même être négatifs pour un 3a en titres. Le schéma ne tient compte ni des frais, ni des impôts.
Ce que la courbe montre, et ce qu'elle ne montre pas
Ce qu'elle montre : plus la durée s'allonge, plus l'écart entre les hypothèses grandit. Les premières années, les trois lignes sont presque confondues ; sur la durée, elles s'écartent nettement. C'est l'effet du temps, et il favorise celui qui commence tôt, même avec de petits montants.
Ce qu'elle ne montre pas : la réalité de votre contrat. Le rendement dépend du type de 3a (compte, titres, assurance), des frais, de l'évolution des marchés et de votre comportement. Un 3a bancaire sur compte épargne n'offre pas la même trajectoire qu'un 3a en fonds de placement. Pour lire correctement les chiffres d'un prestataire, voyez Rendement du 3e pilier et, pour comprendre pourquoi une valeur peut baisser, 3a en titres : comprendre le risque sans jargon.
Les frais, grands absents de la courbe
Un frais de gestion, un droit de garde ou une commission réduisent le capital final, et leur poids s'accumule avec les années, exactement comme le rendement. Le site ne publie aucun tarif : demandez à chaque prestataire la liste complète des frais, comment ils sont prélevés et s'ils changent avec le temps. La page Frais du 3e pilier explique quels types de frais existent et comment les lire.
Commencer tôt ne veut pas dire commencer à tout prix
Une lecture rapide de la courbe pourrait faire croire qu'il faut verser dès le premier franc gagné. Ce serait une erreur. Le temps joue en votre faveur seulement si vous pouvez laisser l'argent en place. Si vous devez le retirer au bout de peu de temps, vous risquez de perdre l'avantage fiscal et de payer des frais sans bénéfice. Un versement modeste mais tenu vaut mieux qu'un plafond atteint puis abandonné.
Un autre effet du temps : les années sans versement
Chaque année sans versement est une année de plafond non utilisé. La loi a introduit une possibilité de rattrapage, le rachat rétroactif, avec des conditions précises : verser d'abord l'intégralité de la cotisation due pour l'année en cours avant de racheter l'année précédente, et confirmer dans la demande avoir réalisé un revenu soumis à l'AVS pendant les années de lacune. Genève décrit ce rachat comme possible dès 2025 pour une personne exerçant une activité lucrative en Suisse, dans un délai de dix ans au maximum. Ces règles s'appliquent après l'entrée dans la vie active ; pour le détail, voyez Rachat rétroactif du 3a. Cela ne doit pas servir d'argument pour reporter indéfiniment : le rattrapage a des conditions et dépend de votre situation.
Déclarer son premier versement
Le 3a n'est pas qu'un produit financier : il a un effet fiscal. Le jeune diplômé, qui découvre aussi la déclaration d'impôt, peut s'y perdre. Voici l'essentiel.
La déduction, en principe
Les montants versés dans une forme reconnue de prévoyance individuelle liée sont déductibles du revenu imposable, dans la limite des plafonds. L'effet dépend de votre revenu, de votre canton, de votre commune et de votre situation de famille. L'économie réelle dépend de ces paramètres : le site ne chiffre pas ce que vous pourriez économiser et ne le promet pas. Pour un ordre de grandeur, la page 3e pilier et impôts explique la logique, et le calculateur donne une estimation sur hypothèses.
Les documents à conserver
Chaque année, votre prestataire vous délivre une attestation du montant versé. C'est ce document qu'il faut joindre ou saisir dans la déclaration d'impôt. Gardez-le avec vos autres justificatifs. Si vous avez changé de prestataire en cours d'année, vous aurez peut-être deux attestations, à additionner sans dépasser le plafond.
La date compte
Ce qui est déduit pour l'année fiscale N, c'est ce qui a été versé et crédité au plus tard à la fin de l'année N. Un virement lancé tardivement peut être comptabilisé l'année suivante. Vérifiez la date limite indiquée par votre prestataire, notamment en décembre, période de forte affluence.
Si vous êtes imposé à la source
Les travailleurs sans permis d'établissement, domiciliés ou en séjour en Suisse au regard du droit fiscal, sont soumis à un impôt à la source sur le revenu de leur activité lucrative dépendante (article 83 alinéa 1 de la LIFD). Cet impôt est retenu directement sur le salaire. À défaut de taxation ordinaire ultérieure (TOU) sur demande, l'impôt à la source se substitue à l'impôt fédéral direct sur le revenu de l'activité lucrative, et aucune déduction ultérieure supplémentaire n'est accordée (article 89a alinéa 4).
Pour un jeune diplômé étranger, cela veut dire que la déduction du 3a n'est pas automatique : tout dépend du régime applicable dans le canton, et d'une éventuelle demande de TOU. La page Permis B et impôt à la source : le 3a pas à pas détaille ce cas. Si votre situation est différente (Suisse ou titulaire d'un permis d'établissement), vous êtes en principe taxé ordinairement et déclarez votre 3a comme exposé plus haut.
Rappel utile pour une première déclaration
- Vous recevez la déclaration, le plus souvent au début de l'année suivante.
- Vous y reportez votre revenu, votre fortune, vos déductions.
- Vous y indiquez le montant versé en 3a, avec l'attestation du prestataire.
- Vous conservez un exemplaire de la déclaration et de ses annexes.
Pour une marche à suivre complète, voyez Déclarer son 3e pilier aux impôts.
Mathis déclare
Mathis, qui travaille à Yverdon, est taxé selon les règles du canton de Vaud. Il retrouve son attestation de versement, la saisit dans sa déclaration et la range avec ses autres papiers. Pour comprendre ce qui change d'un canton à l'autre, il consulte la page 3e pilier dans le canton de Vaud. Là encore, c'est un exemple : votre canton peut appliquer d'autres règles.
Quand ouvrir, quand attendre
Faut-il ouvrir un 3a dès maintenant ? Il n'existe pas de réponse universelle, mais des critères pour décider avec méthode.
Les raisons d'ouvrir maintenant
- vous avez un revenu soumis à l'AVS stable et un budget qui laisse de la marge ;
- vous avez une réserve de sécurité ;
- vous n'avez pas de dette à taux élevé à rembourser en priorité ;
- vous savez que vous n'aurez pas besoin de cet argent avant longtemps ;
- vous êtes à l'aise avec l'idée de laisser l'argent en place.
Les raisons d'attendre
- votre revenu est trop irrégulier pour verser avec sérénité ;
- vous avez une dépense importante à court terme (déménagement, formation, voyage) ;
- vous n'avez pas encore compris le fonctionnement des frais et des risques ;
- vous attendez de connaître votre situation (contrat durable, affiliation à une caisse de pension, statut de séjour).
Attendre n'est pas une faute. Prendre quelques semaines pour lire, comparer et poser des questions vaut mieux qu'un contrat signé trop vite. En revanche, l'oubli prolongé a un coût : le plafond d'une année non utilisée n'est pas toujours récupérable.
Un arbre de décision simplifié
Banque, assurance ou titres : choisir plus tard, comprendre maintenant
Le choix de la forme du 3a vient après la décision d'ouvrir. Retenons les grandes familles :
- le compte 3a bancaire, détenu auprès d'une fondation bancaire de prévoyance, souple, avec des versements libres ;
- le 3a en titres (fonds de placement), qui accepte les variations de valeur ;
- la police 3a d'assurance liée, qui combine épargne et couverture (par exemple la libération du paiement des primes en cas d'incapacité de gain), avec des primes fixées au contrat et une valeur de rachat à comprendre avant de s'engager.
Ces formes ne se valent pas pour tous les profils. La page 3e pilier : banque ou assurance, comment choisir ? donne les critères, et 3a bancaire : comment ça marche détaille la forme la plus simple. Le site n'en recommande aucune en particulier : seules votre situation, votre horizon et votre aisance face au risque comptent.
Avant de signer : les questions à poser
- Quels sont tous les frais, et comment sont-ils prélevés ?
- Puis-je modifier, suspendre ou arrêter mes versements sans pénalité ?
- Que se passe-t-il si je veux transférer mon 3a ailleurs ?
- Y a-t-il des conséquences en cas de résiliation anticipée ?
- Comment le prestataire est-il autorisé et surveillé ?
- Quelles sont les conditions de retrait, notamment en cas d'achat immobilier ou de départ de Suisse ?
Ces questions sont développées dans Recevoir une offre de 3e pilier : 10 questions à poser.
La suite : comparer gratuitement
Quand vous aurez compris les règles, vous pourrez comparer des offres adaptées à votre situation. Le site propose pour cela un formulaire : demander une comparaison gratuite. La page Comment fonctionne Mon 3e Pilier explique qui traite votre demande, et Comparer les offres de 3e pilier donne les repères de lecture.
Récapitulatif des règles à garder en tête
| Sujet | Ce qu'il faut retenir | Où approfondir |
|---|---|---|
| Droit de verser | Un revenu soumis à l'AVS est nécessaire ; sans activité lucrative, plus de versement | Qui peut ouvrir un 3a ? |
| Petit plafond 2026 | 7 258 CHF avec 2e pilier | Montant maximal |
| Grand plafond 2026 | 20 % du revenu, au maximum 36 288 CHF sans 2e pilier | Montant maximal |
| Déduction fiscale | Selon le canton et la situation, avec attestation | 3e pilier et impôts |
| Impôt à la source | Pas de déduction supplémentaire sans TOU | Permis B et 3a |
| Rattrapage | Rachat rétroactif sous conditions | Rachat rétroactif |
| Argent lié | Retrait seulement dans les cas prévus | Retrait du 3e pilier |
Votre check-list de départ
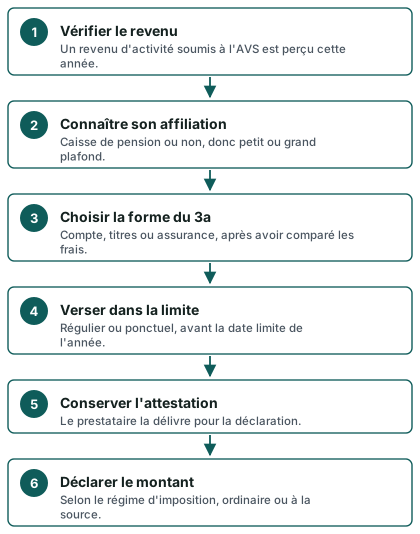
- Vérifier que j'ai perçu un revenu soumis à l'AVS cette année
- Savoir si je suis affilié à une caisse de pension (certificat de prévoyance)
- Identifier le plafond qui me concerne
- Garder une réserve de sécurité avant de bloquer de l'argent
- Choisir entre versement régulier et versement ponctuel
- Lister les frais de chaque offre et les comparer
- Préparer les pièces demandées (voir Documents pour ouvrir un 3a)
- Conserver l'attestation de versement pour la déclaration
Questions fréquentes
Un étudiant peut-il ouvrir un 3a ?
Oui, à condition de percevoir un revenu d'une activité lucrative soumise à l'AVS. Le fait d'être étudiant n'est ni un obstacle ni un droit : c'est l'existence d'un revenu du travail qui compte. Sans revenu d'activité, le versement n'est pas possible. Avant de commencer, demandez au prestataire comment votre situation est examinée.
Mon job d'étudiant suffit-il pour verser en 3a ?
Si vos cotisations AVS ont été prélevées sur ce revenu, vous remplissez en principe la condition de base. Le montant que vous pouvez raisonnablement verser dépend ensuite de votre budget et de vos autres besoins. Rappelez-vous que l'AVS a des règles spécifiques pour les personnes qui n'exercent pas durablement une activité à plein temps : en cas de doute, interrogez la caisse de compensation.
Quel plafond s'applique à un jeune diplômé salarié ?
Cela dépend de son affiliation à une caisse de pension. En 2026, le petit plafond est de 7 258 CHF avec un 2e pilier. Sans 2e pilier, le grand plafond est de 20 % du revenu de l'activité lucrative, au maximum 36 288 CHF. Le certificat de prévoyance ou la fiche de salaire indique si vous cotisez à une caisse de pension.
Dois-je verser le plafond complet ?
Non. Le plafond est une limite, pas une obligation. Vous pouvez verser un montant modeste et le relever plus tard. L'important est de choisir un montant que votre budget supporte, sans devoir retirer l'argent à court terme.
Vaut-il mieux verser chaque mois ou une fois par an ?
Les deux sont possibles. Le versement mensuel installe une habitude et lisse l'effort ; le versement annuel donne plus de liberté sur le moment, par exemple après un bonus. Vérifiez que votre contrat permet d'ajuster les versements sans frais ni pénalité, en particulier pour une police d'assurance.
Commencer tôt, est-ce vraiment un avantage ?
Le temps permet aux intérêts composés d'agir, et l'écart entre hypothèses de rendement grandit avec la durée, comme le montre le schéma de cette page. Mais ce schéma repose sur des hypothèses, pas sur une prévision. Un rendement n'est jamais garanti, et les frais en réduisent l'effet. Commencer tôt n'est un avantage que si l'argent peut rester en place.
Que faire si je n'ai travaillé qu'une partie de l'année ?
Le revenu de la partie de l'année travaillée compte. Le droit de verser existe si ce revenu est soumis à l'AVS, dans la limite du plafond applicable. Pour le plafond en pourcentage du revenu (sans 2e pilier), la part de 20 % s'applique au revenu de l'activité lucrative : un revenu partiel limite donc le montant possible. Un prestataire ou la comparaison gratuite peut vous indiquer la limite précise de votre cas.
Je suis imposé à la source : puis-je déduire mon 3a ?
L'impôt à la source se substitue en principe à l'impôt ordinaire sur le revenu de l'activité, sans déduction supplémentaire à défaut de taxation ordinaire ultérieure sur demande. La déduction dépend donc du régime applicable dans votre canton et d'une éventuelle demande de TOU. Consultez l'administration fiscale de votre canton avant de verser en comptant sur la déduction.
Que se passe-t-il si je rate un versement une année ?
Il n'y a aucune pénalité automatique : vous ne versez pas, voilà tout. Une possibilité de rachat rétroactif existe désormais pour combler certaines années manquées, sous conditions, notamment avoir versé l'intégralité de la cotisation de l'année en cours avant de racheter l'année précédente. Regardez la page dédiée avant de planifier un rattrapage.
Comment comparer des offres de 3a quand on débute ?
Commencez par les critères : forme du 3a, frais, flexibilité des versements, conditions de transfert et de résiliation, autorisation du prestataire. Notez les réponses par écrit, offre par offre. Vous pouvez ensuite demander une comparaison gratuite pour recevoir une comparaison adaptée à votre situation. Pour poursuivre, la FAQ du 3e pilier répond à d'autres questions de débutants.
Sources
- Plafonds du 3e pilier a — Office fédéral des assurances sociales (OFAS)
- Chiffres repères 2026 de la prévoyance — OFAS
- 3e pilier a — plafonds de déduction — Administration fédérale des contributions (AFC)
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Loi fédérale sur l'impôt fédéral direct (art. 33, art. 83, art. 89a) — Fedlex
- Loi fédérale sur l'impôt fédéral direct, état au 1er janvier 2026 — Fedlex
- Cotisations des indépendants et des personnes sans activité lucrative (art. 28) — Fedlex
- Rachat de cotisations 3a (art. 7b) — Fedlex
- Rachats rétroactifs dans le pilier 3a — République et canton de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.