
Dans cette page
Votre pilier 3a au chômage ne disparaît pas : l'argent déjà versé reste sur votre compte ou dans votre contrat, à votre nom. Ce qui change, c'est le droit de verser de nouvelles sommes. Il suppose un revenu d'une activité lucrative soumise à l'AVS, ou un revenu de remplacement. Sans l'un ni l'autre, le versement n'est plus possible. Cette page vous explique, pas à pas, ce qui reste acquis, ce qui se vérifie et ce qui peut attendre.
Ce qui reste acquis quand le contrat prend fin
Un licenciement, une fin de contrat ou une démission ne touchent pas à votre 3a. Le 3a est un produit individuel : vous l'avez ouvert vous-même, il ne dépend pas de votre employeur. Votre ancien patron n'y a jamais eu accès et ne peut pas le fermer.
Concrètement, trois choses restent en place :
- Le capital déjà versé. Il reste bloqué selon les règles habituelles du 3a, mais il vous appartient toujours.
- Le contrat ou le compte. Votre fondation bancaire de prévoyance ou votre assureur continue de le gérer, comme avant.
- Les règles de retrait. Perdre son emploi n'est pas, en soi, un motif de retrait anticipé. Les motifs permis sont décrits sur la page retrait anticipé du 3e pilier.
Si votre 3a est un compte bancaire, il continue de porter les intérêts prévus par le prestataire. S'il est investi en titres, sa valeur continue de varier, comme pendant que vous travailliez. Si c'est une police d'assurance liée, regardez surtout ce qui se passe quand les primes cessent d'être payées : c'est le seul cas où une perte d'emploi peut vraiment créer un problème, et il est traité plus bas.
Ce qui ne bouge pas, même si vous habitez en France, en Allemagne ou en Italie
Votre pays de résidence ne change pas la propriété du capital. Il peut en revanche jouer sur la façon dont la déduction fiscale est obtenue et, plus tard, sur l'imposition au moment du retrait. Pour les bases, voyez le 3e pilier des frontaliers et, selon votre pays, la page France, Allemagne ou Italie.
Verser pendant le chômage : sous quelles conditions
La règle de base est simple. Seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, d'une activité lucrative soumise à l'AVS peuvent cotiser au 3a. Sans activité lucrative, le versement n'est plus possible.
Deux questions se posent donc, dans cet ordre.
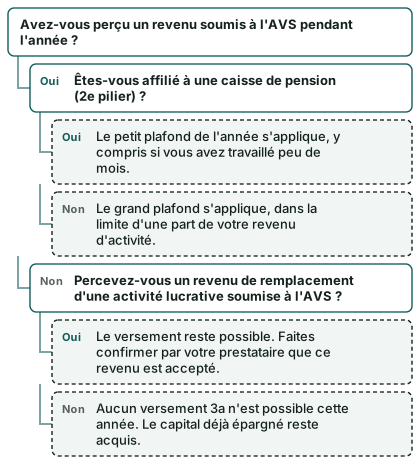
- Avez-vous eu un revenu soumis à l'AVS pendant l'année ? Si vous avez travaillé une partie de l'année, ce salaire compte pour l'année en cours.
- Touchez-vous un revenu de remplacement ? C'est le cas de certaines indemnités qui remplacent le salaire. Que la vôtre entre dans cette catégorie dépend de qui la verse et de votre situation. Un frontalier est souvent indemnisé par l'assurance de son pays de résidence, et non par la Suisse. Demandez à votre prestataire 3a s'il accepte de recevoir des versements fondés sur ce revenu.
Voici l'enchaînement sous forme d'arbre. Il résume le principe légal : le droit de verser suit le revenu, pas le contrat de travail.
Le plafond qui s'applique
Le plafond dépend de votre 2e pilier, et non de votre statut de chômeur. En 2026, le plafond avec 2e pilier est de 7 258 CHF. Le plafond sans 2e pilier est de 36 288 CHF en 2026, avec une limite liée à une part du revenu d'activité. En 2027, ces montants passeront respectivement à 7 373 CHF et 36 864 CHF.
Un chômeur qui a conservé une couverture LPP, ou dont la caisse de pension continue de le suivre, reste dans la catégorie du petit plafond. Si votre situation de 2e pilier est incertaine après la fin du contrat, vérifiez-la auprès de votre ancienne caisse avant de verser : c'est elle qui détermine le plafond applicable. La page 2e pilier rappelle les bases, et la page montant maximal du 3e pilier détaille les plafonds.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces montants sont des plafonds, pas des objectifs. Rien ne vous oblige à verser le maximum, surtout pendant une période où le budget est tendu. Verser quand même un peu n'est utile que si cela ne met pas en difficulté vos dépenses courantes.
Les indemnités comptent-elles ?
C'est la question que se posent presque tous les frontaliers au chômage. La réponse tient en deux temps.
Sur le principe, un revenu de remplacement d'une activité lucrative soumise à l'AVS ouvre le droit de verser. Les indemnités qui remplacent un salaire entrent donc, en général, dans cette logique.
Dans la pratique, plusieurs éléments restent à vérifier, parce qu'ils varient d'une situation à l'autre :
- Qui verse l'indemnité. Un frontalier qui habite en France est en règle générale indemnisé par l'assurance de son pays de résidence. La nature de cette prestation n'est pas la même que celle d'une indemnité suisse. Demandez à votre prestataire ce qu'il accepte comme justificatif.
- Le type de prestation. Une indemnité de chômage, une allocation d'un autre type, une indemnité de départ : toutes ne se traitent pas de la même façon.
- Le justificatif demandé. Certains prestataires réclament une attestation de revenu, d'autres se contentent de votre déclaration sur l'honneur. Mieux vaut le savoir avant de verser.
- L'effet fiscal. Pour un frontalier imposé à la source, la déduction ne s'applique pas automatiquement. Voir plus bas.
Si vous n'obtenez pas de réponse claire, ne versez pas « au cas où ». Un versement qui ne respecte pas les conditions peut être refusé ou remis en cause. Une comparaison personnalisée, via le formulaire « Demander une comparaison gratuite », permet de poser la question à des prestataires pour votre cas précis ; cette page, elle, ne remplace pas leur réponse.
La déduction fiscale du frontalier : un point à ne pas oublier
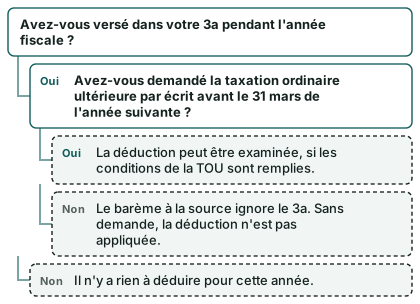
Un frontalier est imposé à la source en Suisse. Le barème de l'impôt à la source ne tient pas compte des cotisations 3a. Pour déduire un versement, il faut demander une taxation ordinaire ultérieure (TOU), par écrit, au plus tard le 31 mars de l'année suivante. La TOU est possible, notamment, si une part prépondérante des revenus mondiaux du foyer est imposable en Suisse, ou si votre situation est comparable à celle d'un contribuable domicilié en Suisse.
Pendant une année de chômage, ces conditions sont plus difficiles à remplir : vos revenus suisses ont baissé. Ne comptez donc pas sur la déduction comme argument pour verser. La page 3e pilier et impôts explique le principe général, et quasi-résident détaille un statut particulier.
Hugo, 40 ans, de Pontarlier à Yverdon
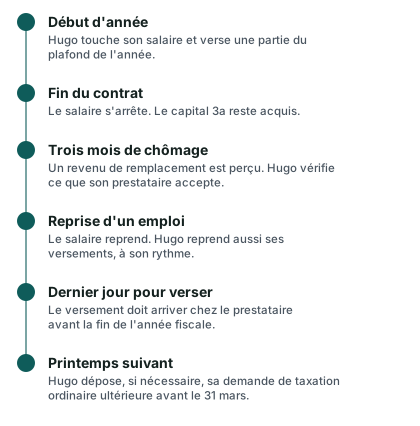
Exemple fictif, pour illustrer. Hugo habite à Pontarlier, en France. Il travaillait à Yverdon-les-Bains (VD). Il avait ouvert un 3a quelques années plus tôt et y versait chaque année une partie du plafond. Son employeur annonce la fin de son contrat. Le voici sans emploi, avec trois mois de chômage devant lui.
Hugo se pose quatre questions, et voici comment il les traite.
« Mon capital est-il en danger ? » Non. Son compte 3a reste ouvert à son nom. Il relit simplement les conditions de son prestataire pour confirmer qu'aucune obligation de verser ne pèse sur lui.
« Puis-je continuer à verser ? » Hugo a travaillé une partie de l'année en Suisse : il a donc eu un revenu soumis à l'AVS. Pour cette année, il a le droit de verser, dans la limite du plafond de l'année. Il choisit de ne verser qu'une partie, pour préserver sa trésorerie.
« Que se passe-t-il si je ne verse rien ? » Rien de grave : le 3a est facultatif. Hugo sait qu'il pourra, plus tard, rattraper des années manquantes grâce au rachat rétroactif, sous conditions.
« Et la déduction ? » Hugo est imposé à la source. Il note le 31 mars de l'année suivante dans son agenda et se renseigne sur la TOU. Il ne fait pas de calcul d'économie : le résultat dépend de sa situation.
La frise suivante place ces étapes dans une année. Elle illustre le cas d'Hugo, pas une règle valable pour tous.
Retrouver un emploi : reprendre les versements
Dès que vous retrouvez un emploi, le droit de verser est de nouveau acquis sur la base du salaire. Vous n'avez aucune formalité de « réactivation » à accomplir auprès de la plupart des prestataires. Voici, en pratique, ce qui se passe.
Si votre 3a est un compte bancaire
Vous reprenez les versements quand vous voulez, au rythme de votre choix. Si vous aviez un ordre permanent, vérifiez qu'il n'a pas été suspendu. Les sommes manquantes d'une année peuvent être rattrapées, dans la mesure de ce que la loi permet.
Si votre 3a est une police d'assurance
C'est ici que la vigilance s'impose. Une police 3a prévoit des primes régulières. Si vous cessez de les payer, le contrat peut être réduit, suspendu ou résilié, avec des conséquences sur la valeur de rachat. Posez à votre assureur les questions suivantes :
- Existe-t-il une option de suspension temporaire des primes ?
- Que devient la valeur de rachat si je ne paie pas pendant quelques mois ?
- La libération du paiement des primes s'applique-t-elle dans ma situation ?
La page résiliation anticipée du 3e pilier détaille ce que coûte une sortie trop rapide. Ne résiliez jamais dans la précipitation : une fois la décision prise, on ne revient pas en arrière.
Rattraper les années où vous n'avez pas pu verser
Depuis la nouveauté de 2025, un rachat rétroactif de cotisations 3a est possible pour jusqu'à dix ans de cotisations manquantes. Il est déductible fiscalement l'année où il est effectué. Les conditions sont strictes : être autorisé à cotiser l'année du rachat, avoir versé le montant maximal des cotisations ordinaires de cette année, et avoir eu un revenu soumis à l'AVS pendant les années de lacune. Il n'y a qu'un seul rachat par année fiscale, dans la limite du petit plafond, soit 7 258 francs en 2025 et en 2026.
Le principe est détaillé sur la page rachat rétroactif du 3a et, pour le calcul, sur rachat rétroactif 3a : combien rattraper.
Les pièces à garder
Une période de chômage est faite de courriers, d'attestations et de décomptes. Pour votre 3a, quelques documents suffisent à vous éviter des ennuis plus tard.
- L'attestation de versement 3a de chaque année, délivrée par votre prestataire
- Votre dernier certificat de salaire et la fin de contrat
- Les décomptes ou attestations de l'indemnité de chômage perçue
- Les échanges écrits avec votre prestataire sur les versements pendant le chômage
- La preuve de votre demande de taxation ordinaire ultérieure, si vous en déposez une
- Les conditions de votre contrat 3a, surtout s'il s'agit d'une police d'assurance
Gardez ces pièces plusieurs années. Si une question surgit lors d'un contrôle ou d'un rachat, vous les aurez sous la main. Pour les documents d'ouverture, voyez aussi la liste à cocher des documents pour ouvrir un 3a.
Pour une vue d'ensemble de ce qui arrive à un 3a quand un frontalier change de situation, la page de frontalier à résident et celle sur le chômage et le 3e pilier complètent utilement celle-ci.
Questions fréquentes
Mon 3a est-il bloqué si je perds mon emploi ?
Il n'est pas bloqué davantage qu'avant. Le capital reste à votre nom et suit les règles habituelles du 3a. La perte d'emploi n'ouvre pas, en soi, un droit de retrait anticipé. Les motifs permis sont limités et listés sur la page dédiée.
Puis-je continuer à verser en étant frontalier au chômage ?
Oui si vous avez un revenu soumis à l'AVS pour l'année ou un revenu de remplacement d'une activité lucrative soumise à l'AVS. Non si vous n'avez ni l'un ni l'autre. Demandez à votre prestataire ce qu'il accepte comme justificatif avant de verser.
Dois-je verser le plafond entier la dernière année où je travaille ?
Non. Le plafond est un maximum. Vous versez ce que votre budget permet. Le fait que vous ayez travaillé une partie de l'année vous donne le droit de verser, mais pas l'obligation d'atteindre le plafond.
Que se passe-t-il pour mon 3a si je ne verse rien pendant un an ?
Rien de pénalisant pour un compte bancaire. Pour une police d'assurance, c'est différent : le non-paiement des primes peut entraîner une réduction ou une résiliation du contrat. Lisez vos conditions et interrogez votre assureur avant d'arrêter.
Comment déduire mon versement si je suis imposé à la source ?
Le barème de l'impôt à la source ne tient pas compte du 3a. Il faut demander une taxation ordinaire ultérieure par écrit, au plus tard le 31 mars de l'année suivante, et remplir les conditions de cette taxation. Le résultat dépend de votre situation ; il ne peut pas être promis à l'avance.
Puis-je rattraper plus tard les années où je n'ai pas versé ?
Un rachat rétroactif est possible pour jusqu'à dix ans de cotisations manquantes, sous conditions : verser d'abord la cotisation de l'année en cours, avoir eu le droit de cotiser pendant les années concernées, et ne faire qu'un rachat par année fiscale.
Le plafond change-t-il parce que je suis au chômage ?
Non. Le plafond dépend de votre affiliation au 2e pilier, pas de votre statut. En 2026, il est de 7 258 CHF avec un 2e pilier ; il passera à 7 373 CHF en 2027. Sans 2e pilier, un autre plafond s'applique, lié à une part du revenu d'activité.
Qui peut m'aider à comparer des offres pendant cette période ?
Cette page informe, elle ne conseille pas. Si vous souhaitez comparer des offres de 3a adaptées à votre situation de frontalier, le formulaire « Demander une comparaison gratuite » est le seul canal du site. La page comment ça marche explique qui traite la demande.
Sources
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — plafonds de déduction et rachats rétroactifs (AFC)
- Votre cotisation au 3e pilier — rachat rétroactif (OFAS)
- Non-résidents : frontaliers et prestations de prévoyance — LIFD art. 91 et 99a (Fedlex)
- Déduction des cotisations de prévoyance — LIFD art. 33 (Fedlex)
- Rachat de cotisations 3a (dès le 1er janvier 2025) — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.