
Dans cette page
Non, un indépendant n'a pas l'obligation de s'affilier à la LPP. Le 2e pilier d'un indépendant est facultatif : la loi vous laisse le choix, et ce choix a des conséquences sur votre protection, sur votre épargne retraite et sur le plafond de votre 3a. Si quelqu'un vous a dit que vous deviez « absolument » avoir un 2e pilier, la réponse exacte est plus nuancée : ce n'est pas une obligation, mais ce n'est pas non plus un détail.
Cette page répond à une seule question, celle d'un débutant : dois-je m'affilier ? Elle ne vous dit pas quoi faire. Elle vous donne les repères pour décider, et elle vous montre quelles questions poser avant de signer quoi que ce soit.
Obligatoire ou facultatif : ce que dit la loi pour l'indépendant
Les salariés sont assurés d'office à la LPP lorsque les conditions légales sont remplies : c'est leur employeur qui s'en occupe. L'indépendant n'a pas d'employeur, et la loi en tire la conséquence : il n'est pas soumis à l'assurance obligatoire. Il peut en revanche s'affilier à titre facultatif.
Où peut-on s'affilier ?
Selon l'Office fédéral des assurances sociales, l'indépendant peut s'affilier de deux façons :
- à l'institution de prévoyance dont il relève en raison de sa profession, par exemple une caisse de branche ou d'association professionnelle ;
- à la fondation institution supplétive LPP, qui est tenue d'admettre les personnes qui demandent à s'assurer à titre facultatif.
Dans les deux cas, vous restez libre de dire non. Rien ne vous oblige à frapper à l'une de ces portes.
Ne pas confondre avec l'AVS
Une confusion revient souvent. L'AVS (1er pilier) est obligatoire pour l'indépendant aussi : il s'affilie à une caisse de compensation, selon son association professionnelle ou, à défaut, la caisse cantonale. La loi lui demande de s'annoncer s'il ne l'est pas déjà. C'est probablement ce qu'on vous a présenté comme « incontournable ».
Pour comprendre la différence entre les piliers, la page Les 3 piliers suisses pose le décor. Pour les cotisations AVS de l'indépendant, voyez Indépendant : mes cotisations AVS sont-elles complètes ?.
Ce qui peut vous échapper
Un salarié est assuré presque sans y penser. L'indépendant, lui, doit agir. Deux conséquences pratiques :
- si vous ne faites rien, vous n'avez pas de 2e pilier ;
- si vous n'avez pas de 2e pilier, vous êtes dans la catégorie des personnes « non affiliées » pour le 3a, avec un plafond bien plus haut.
Le tableau ci-dessous résume les règles à connaître.
| Question | Si vous êtes affilié à la LPP | Si vous n'êtes pas affilié |
|---|---|---|
| L'affiliation est-elle obligatoire pour un indépendant ? | Non, elle est volontaire | Non, vous n'avez aucune démarche imposée |
| Qui peut vous accueillir ? | Une caisse de branche, une caisse professionnelle ou l'institution supplétive | Personne : vous restez hors 2e pilier |
| Plafond du 3a en 2026 | Le petit plafond, 7 258 CHF | Le grand plafond, 36 288 CHF au maximum |
| Limite supplémentaire pour le grand plafond | Sans objet | Une part du revenu de l'activité lucrative |
| Protection du 2e pilier (risques, retraite) | Prévue selon le règlement de la caisse | Aucune, sauf ce que vous organisez vous-même |
Ce que la caisse apporte : protection et épargne
Une caisse de pension fait deux choses à la fois. Elle assure des risques et elle épargne pour votre retraite.
La protection
Le 2e pilier prévoit, selon le règlement de la caisse, des prestations en cas d'invalidité et de décès. Pour un indépendant, c'est le point qui compte le plus, et qu'on regarde le moins. Le 1er pilier (AVS et AI) verse des prestations de base ; elles ne couvrent pas forcément le niveau de vie d'une personne qui gagne bien sa vie. Le 2e pilier vise à les compléter.
Pensez à ce qui arrive si vous ne pouvez plus travailler. Un salarié a derrière lui l'assurance de son employeur. Vous, vous avez votre propre contrat, ou rien. Pour le contexte plus large (accident, maladie, invalidité), lisez Indépendant : accident, maladie, invalidité, l'essentiel.
L'épargne retraite
Les cotisations alimentent un avoir de vieillesse. Selon le règlement, il se prend plus tard sous forme de rente, de capital ou d'un mélange des deux. Trois points à retenir :
- l'argent est bloqué jusqu'aux cas prévus par la loi, comme la retraite ;
- le rendement n'est pas promis : il dépend de la caisse et des marchés ;
- l'épargne se construit dans la durée, et l'écart grandit avec les années grâce aux intérêts composés.
La page Le 2e pilier (LPP) détaille le fonctionnement général de la caisse de pension.
Un avantage fiscal à vérifier
Les cotisations à une caisse de pension sont en principe déductibles du revenu imposable, dans le cadre fixé par la loi et par votre canton. L'ampleur de la déduction dépend de votre revenu, de votre canton et du règlement. Ne retenez aucun chiffre sans l'avoir fait calculer pour votre situation. Pour l'effet d'une déduction sur l'impôt, voyez 3e pilier et impôts : comment la déduction fonctionne.
Ce qu'elle coûte : cotisations et engagement
S'affilier n'est pas gratuit, et ce n'est pas seulement une question d'argent. C'est aussi un engagement de durée.
Les cotisations
Une caisse de pension prélève des cotisations qui servent trois choses : couvrir les risques, financer les frais de gestion et alimenter l'épargne. La loi prévoit d'ailleurs que les institutions collectives communiquent à chaque caisse affiliée le montant total des cotisations, avec la part pour le risque, la part pour les frais et la part pour l'épargne. Ce découpage est utile : il vous permet de voir quelle part de ce que vous payez devient réellement de l'épargne.
Dans une caisse destinée aux salariés, l'employeur paie au moins autant que ses salariés. Quand vous êtes indépendant, vous êtes les deux à la fois : vous supportez la part de l'employeur et celle de l'employé. Lorsque vous comparez une offre, demandez toujours le total que vous paierez, pas seulement la moitié affichée.
Un engagement dans la durée
Une fois affilié, vous ne pouvez pas vider et fermer la caisse à votre guise. L'argent y reste jusqu'à un événement prévu, par exemple la retraite, ou jusqu'à un transfert à une autre institution de prévoyance. Sortir de l'affiliation suit des règles précises, et la loi demande des formes particulières pour une résiliation et une nouvelle affiliation.
Posez-vous la question de la régularité. Si votre chiffre d'affaires varie beaucoup d'une année à l'autre, une cotisation fixe peut peser lourd dans les mois creux. Pour ce cas, lisez Mon revenu change chaque année : combien verser en 3a ?.
Les frais
Dans un 2e pilier, plusieurs types de frais existent : frais d'administration, coût des assurances de risque, frais de gestion des placements. Vous n'avez pas à retenir un taux : retenez la question. « Sur ce que je paie, quelle part est de l'épargne ? » Si la réponse est floue, c'est un signal. Un prestataire sérieux détaille le découpage.
Le prix caché : le plafond du 3a
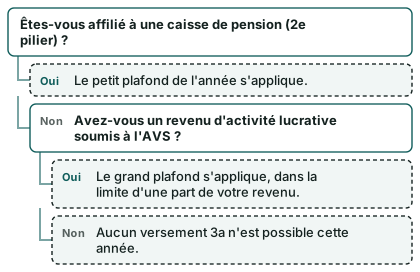
C'est le point le plus souvent oublié. Selon que vous êtes affilié ou non à une caisse LPP, le plafond du 3a change du tout au tout :
- affilié : le petit plafond de l'année, 7 258 CHF en 2026 ;
- non affilié : le grand plafond, 36 288 CHF au maximum en 2026, dans la limite d'une part du revenu de l'activité lucrative.
Pour 2027, les plafonds annoncés sont de 7 373 CHF et de 36 864 CHF. Le détail se trouve dans Plafonds 3a 2027 : ce qui change pour vous.
Voici les repères officiels côte à côte.
7 258 CHF
Plafond 3a avec 2e pilier (petit 3a), 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a sans 2e pilier (indépendant non affilié), 2026, montant maximal
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier (petit 3a), 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a sans 2e pilier, 2027, montant maximal
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le grand plafond n'est pas un droit automatique à 36 288 CHF. Le canton de Genève, par exemple, précise que ce montant est admis dans la limite de 20 % du revenu déterminant. En dessous du maximum, c'est donc cette part du revenu qui s'applique. Un plafond n'est d'ailleurs pas une obligation de verser : il fixe seulement ce que vous pouvez déduire.
Cette comparaison ne dit pas « choisissez le grand plafond ». Elle dit qu'un indépendant non affilié peut mettre davantage de côté en 3a, à condition d'en avoir les moyens, et qu'il se passe alors de la protection du 2e pilier. L'un ne remplace pas l'autre : le 3a est un compte d'épargne, pas une assurance de risque. Pour approfondir, voyez Indépendant sans 2e pilier : l'essentiel pour bien commencer et Ouvrir un 3a quand on est indépendant : la liste pas à pas.
Les questions à se poser avant de décider
Il n'y a pas de bonne réponse universelle. Voici le fil des questions, dans l'ordre où elles aident le plus.
1. Qui dépend de mon revenu ?
Un conjoint, des enfants, un loyer ou un crédit à rembourser : plus il y a de personnes qui comptent sur vous, plus la question du décès et de l'invalidité pèse. Pour un indépendant seul, sans charges, la même question se pose autrement.
2. Que se passe-t-il si je ne peux plus travailler ?
Avez-vous déjà organisé une couverture en cas d'accident, de maladie ou d'invalidité ? Si oui, le 2e pilier ajoutera peut-être peu. Si non, c'est la première lacune à combler, avec ou sans caisse.
3. Mon revenu est-il assez stable ?
Une cotisation à une caisse de pension revient chaque année. Un revenu très variable rend l'engagement plus délicat, et pousse certains à préférer la souplesse du 3a, où les versements sont libres.
4. Quel est mon horizon ?
Si vous envisagez de vendre votre entreprise, de quitter la Suisse ou de revenir au salariat, regardez ce qu'il advient de l'avoir de la caisse. Les pages Vendre son entreprise : que deviennent mon 3a et ma retraite ? et Je me mets à mon compte : mon 3a change-t-il ? aident à y voir clair.
5. Quelle caisse m'est ouverte ?
Une caisse de branche n'est accessible qu'aux membres de la profession concernée. L'institution supplétive, elle, accueille les personnes qui le demandent. Demandez par écrit les conditions de chaque option.
6. Que me dit le règlement ?
Avant de signer, demandez le règlement de prévoyance. Cherchez : les prestations en cas d'invalidité et de décès, la manière dont l'épargne est calculée, les conditions de sortie, les frais. Un document qui ne répond pas à ces points n'est pas prêt à être signé.
7. Puis-je tout de même verser dans un 3a ?
Oui, dans les deux cas. Affilié, vous gardez un petit plafond ; non affilié, un grand plafond. La Calculateur 3e pilier donne un ordre de grandeur de la déduction fiscale.
Voici l'arbre de décision simplifié sur le plafond.
Une liste à cocher avant de décider
- Savoir si votre situation est celle d'un indépendant au sens de l'AVS
- Faire le point sur vos couvertures accident, maladie et invalidité
- Lister les personnes qui dépendent de votre revenu
- Demander par écrit les conditions de chaque caisse accessible
- Obtenir le règlement de prévoyance et la répartition des cotisations
- Comprendre l'effet de l'affiliation sur votre plafond 3a
- Vérifier avec votre canton l'effet sur vos impôts
Un exemple : Amine, 29 ans, à Yverdon
Voici une illustration, fictive, pour rendre les choses concrètes. Amine a 29 ans. Il est développeur web indépendant à Yverdon. Son revenu net est correct, sans être exceptionnel. Il n'a pas de personne à charge, et un client représente une bonne part de ses mandats.
Sa première réaction
Un ami lui a dit qu'il « devait » avoir un 2e pilier. Amine fait le tour de la question. Il apprend que la loi ne l'y oblige pas, et qu'il a le choix entre une caisse liée à sa profession et l'institution supplétive.
Ses constats
Amine note trois choses :
- La protection : il n'a pas encore de solution en cas d'invalidité. C'est sa vraie lacune, bien plus que le montant de sa retraite dans trente ans.
- Le revenu : certains mois sont creux. Une cotisation fixe l'inquiète.
- Le 3a : s'il reste hors du 2e pilier, il peut verser davantage dans son 3a, dans la limite d'une part de son revenu. Mais avec un revenu moyen, il n'atteindrait de toute façon pas le grand plafond. L'avantage du grand plafond lui est donc moins utile qu'il n'y paraît.
Ce qu'il fait ensuite
Amine ne tranche pas à l'instinct. Il demande les règlements, regarde la répartition des cotisations entre risque, frais et épargne, puis compare avec une couverture d'invalidité séparée. Il se renseigne aussi sur son plafond 3a dans chaque cas, en s'aidant d'une comparaison gratuite pour mettre les offres côte à côte.
Cet exemple n'indique pas ce que vous devez faire. Un autre indépendant, avec une famille ou un revenu plus élevé, arriverait à une conclusion différente. L'économie d'impôt réelle de chacun dépend de son revenu, de son canton et de sa situation, et ne se déduit pas d'un cas type.
Questions fréquentes
La LPP est-elle vraiment facultative pour un indépendant ?
Oui. Les indépendants ne sont pas soumis à l'assurance obligatoire LPP. Ils peuvent s'affilier à titre facultatif, soit à l'institution de prévoyance de leur profession, soit à la fondation institution supplétive LPP.
Que se passe-t-il si je ne m'affilie à rien ?
Vous n'avez alors pas de 2e pilier. Vous restez affilié à l'AVS, mais sans la protection ni l'épargne d'une caisse de pension. Votre plafond 3a est celui des personnes non affiliées, le plus élevé. Veillez à organiser vous-même une couverture en cas d'invalidité ou de décès.
Est-ce que je perds mon 3a si je m'affilie ?
Non. Vous gardez votre 3a, mais le plafond de versement devient le petit plafond de l'année, soit 7 258 CHF en 2026. Les montants déjà versés ne sont pas touchés.
Puis-je m'affilier plus tard ?
En principe, oui : la démarche reste possible tant que vous remplissez les conditions de la caisse visée. L'institution supplétive admet les personnes qui demandent à s'assurer à titre facultatif. Les conditions précises dépendent du règlement de chaque institution.
Faut-il choisir entre le 3a et la LPP ?
Pas forcément. Les deux peuvent coexister, et c'est même le cas de la plupart des salariés. Ce qui change, c'est le plafond du 3a. Pour la différence entre les deux, lisez Le pilier 3a, ou 3e pilier lié.
Une caisse de pension peut-elle remplacer une assurance invalidité privée ?
Cela dépend du règlement. Une caisse prévoit des prestations d'invalidité et de décès, mais leur niveau varie. Comparez ce qu'elle verse à vos besoins réels avant de conclure qu'elle suffit.
Comment savoir quelle est la bonne option pour moi ?
Cela dépend de votre revenu, de votre âge, de votre famille, de votre canton et de votre profession. Aucune page ne peut trancher à votre place. Une comparaison personnalisée permet de mettre à plat les offres, sans engagement.
Où trouver les règles officielles ?
Sur le site de l'Office fédéral des assurances sociales pour l'affiliation facultative, et sur Fedlex pour les textes de loi. Les liens figurent ci-dessous.
Sources
- Assurance LPP facultative des indépendants — OFAS
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Genève (GE) : montants LPP et 3e pilier — République et canton de Genève
- Plans de prévoyance, retraite anticipée et sécurité des caisses — Fedlex
- Institution supplétive et fonds de garantie — Fedlex
- Personnes assurées et affiliation (AVS) — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.