
Dans cette page
Vendre son entreprise pour financer sa retraite est une idée courante chez les indépendants, mais le prix de vente ne suffit pas à lui seul à faire une retraite. Votre 3a ne disparaît pas avec la vente : il reste à votre nom, et vous pourrez le retirer à l'âge de la retraite. Ce qui change, c'est que vous ne pouvez plus y verser sans revenu soumis à l'AVS.
Cette page répond simplement à la peur de fin de carrière : « Et si la vente ne rapporte pas ce que j'espérais ? » Elle ne détaille pas la fiscalité et ne donne aucun conseil personnel. Elle vous aide à poser les bonnes questions.
La vente ne remplace pas la prévoyance
Un indépendant a souvent tout investi dans son entreprise. Les murs, le stock, la clientèle, le savoir-faire : tout cela forme une valeur, et l'idée de la convertir en capital au moment de partir est naturelle. Pourtant, une vente reste un pari sur un acheteur, sur un prix et sur un calendrier. La prévoyance, elle, est faite pour ne dépendre d'aucun de ces trois éléments.
Trois raisons de ne pas tout miser sur le prix
- Le prix n'est connu qu'à la signature. Jusque-là, il s'agit d'une estimation. Une activité très liée à votre personne, comme un atelier où les clients viennent pour vous, se vend souvent moins bien que prévu.
- Le calendrier ne vous appartient pas. Il faut trouver un repreneur, négocier, parfois accompagner la transition. Votre départ à la retraite, lui, arrive à une date que vous ne choisissez pas librement.
- Le capital de vente n'est pas de la prévoyance. Il se place, se dépense, se partage en cas de séparation ou de succession. Le 1er pilier, le 2e pilier et le 3a suivent des règles de protection que le prix de vente n'a pas.
Ce que couvrent les trois piliers
Le 1er pilier (AVS) assure un revenu de base à vie, à condition que vos cotisations soient complètes. Le 2e pilier n'existe pour un indépendant que s'il s'est affilié, ce qui est facultatif. Le pilier 3a est la part que vous avez constituée volontairement. Si l'un de ces étages est faible, la vente ne le renforce pas automatiquement.
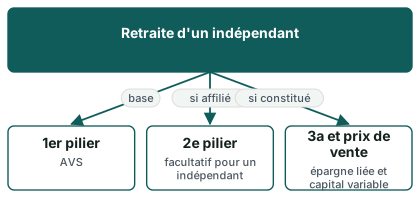
Avant de compter sur la vente, il est utile de vérifier que votre AVS n'a pas de lacunes. La page sur les cotisations AVS d'un indépendant explique comment le contrôler. Si vous ne vous êtes jamais affilié à une caisse de pension, la page LPP facultative pour un indépendant montre ce que cela change.
Ce que devient le 3a à l'arrêt de l'activité
Le 3a est un compte ou un contrat personnel. Il ne dépend pas de votre entreprise : vendre ou fermer celle-ci n'efface rien. Votre avoir reste au nom de la fondation bancaire de prévoyance ou de l'assureur auprès duquel vous l'avez ouvert.
Verser : il faut un revenu soumis à l'AVS
Le droit de verser en 3a suppose un revenu d'activité soumis aux cotisations AVS/AI. C'est la règle appliquée, par exemple, par le canton de Genève : activité salariée, indépendante ou revenu de remplacement admis. Après la vente, si vous n'avez plus d'activité lucrative, vous ne pouvez en principe plus alimenter votre 3a. Si vous continuez une activité, même réduite, par exemple comme salarié du repreneur pendant une période de transition, le droit de verser peut subsister, avec le plafond qui correspond à votre situation.
Dernière année d'activité : pensez à verser avant la fin de cette année-là, tant que vous avez un revenu. Cette année-là, versez dans la limite du plafond qui s'applique. Pour les indépendants sans 2e pilier, ce plafond est de 20 % du revenu, au maximum 36 288 francs par an en 2026. Avec un 2e pilier, il est de 7 258 francs en 2026.
Retirer : la règle générale
À l'âge de la retraite, vous pouvez retirer votre 3a. Les conditions exactes (moment du premier retrait possible, retrait en une ou plusieurs fois) se vérifient auprès de votre prestataire et dans la page retrait du 3e pilier. Le retrait échelonné peut jouer un rôle, car l'impôt sur les prestations en capital dépend du moment et du montant retirés.
Retirer plus tôt : les cas prévus
Un retrait anticipé n'est possible que dans des cas définis par l'OPP 3 (art. 3). La liste officielle comprend : le rachat dans une institution de prévoyance professionnelle, l'invalidité complète sans couverture, le début ou le changement d'activité indépendante, l'acquisition d'un logement en propriété pour ses propres besoins et le départ définitif de Suisse.
Attention à un piège de langage. Le motif « début ou changement d'activité indépendante » concerne celui qui se met à son compte ou change d'activité, pas celui qui cesse. Il ne sert donc pas à débloquer son 3a au moment de vendre. De plus, ce versement en espèces n'est possible que dans l'année qui suit l'établissement à son compte ou le changement, et la totalité de l'avoir doit être retirée, sans retrait partiel.
Pour la situation générale d'un indépendant qui arrête, voyez arrêter son activité et son 3a.
7 258 francs
Plafond 3a avec 2e pilier, 2026
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a sans 2e pilier, 2026
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 francs
Plafond 3a avec 2e pilier, 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 francs
Plafond 3a sans 2e pilier, 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces plafonds valent pour les années où vous versez. Une fois l'activité terminée, ils ne vous concernent plus que si vous gardez un revenu soumis à l'AVS. Pour la suite, consultez la page plafonds 3a 2027.
Tableau récapitulatif
Le tableau ci-dessous résume ce qui change, et ce qui ne change pas, quand l'activité s'arrête.
| Question | Réponse en bref | Ce dont elle dépend |
|---|---|---|
| Mon 3a est-il perdu si je vends ? | Non, il reste à votre nom | Rien : l'avoir vous appartient |
| Puis-je continuer à y verser ? | Seulement avec un revenu soumis à l'AVS | Votre activité après la vente |
| Puis-je le retirer au moment de la vente ? | Pas pour ce seul motif | Les cas prévus par l'OPP 3 |
| Le motif « activité indépendante » s'applique-t-il ? | Il vise le début ou le changement d'activité, pas l'arrêt | Le délai d'une année et le retrait total |
| Quand le retirer ? | À l'âge de la retraite | Les conditions du prestataire et du canton |
| Qui fixe l'impôt au retrait ? | Le canton de domicile | Le moment, le montant, votre situation |
Imposition du prix de vente : le principe
Le prix de vente ne s'ajoute pas toujours à votre revenu ordinaire comme un salaire. Pour un indépendant qui cesse définitivement son activité, la loi prévoit, sous conditions, une imposition privilégiée du gain de liquidation : il est taxé séparément, et non avec le revenu courant de l'année. Cette règle cherche à éviter qu'une seule année très chargée ne fasse monter l'impôt.
Voici ce qu'il faut retenir, sans entrer dans le détail.
- Les conditions varient. Elles tiennent à votre situation, à la nature du gain et au canton. Aucune page d'information ne peut dire à votre place si vous y avez droit.
- Le gain n'est pas le prix. On parle de plus-value, c'est-à-dire de ce qui dépasse la valeur comptable. Le calcul se fait avec votre fiduciaire ou l'administration fiscale de votre canton.
- Le 3a a sa propre imposition. Le retrait du 3a est taxé à part, sur les prestations en capital. Les deux impôts ne se calculent pas de la même façon ; la page retrait du 3e pilier et calcul de l'impôt donne le principe.
- Une déclaration complète est obligatoire. Le contribuable doit remplir sa déclaration de manière conforme à la vérité et complète (art. 124 al. 2 de la loi sur l'harmonisation fiscale des cantons et des communes), la signer personnellement et la remettre avec les annexes prescrites dans le délai imparti. Une vente d'entreprise s'y déclare avec tous ses justificatifs.
Pour comprendre la logique générale des déductions et de l'imposition, lisez 3e pilier et impôts. Le détail cantonal figure dans la page sur les différences d'un canton romand à l'autre.
Ce que cette page ne fait pas : elle ne chiffre pas l'impôt de votre vente. Aucun montant universel n'existe ; le résultat dépend de votre canton, de votre état civil, de la structure juridique de l'entreprise et du reste de votre revenu cette année-là.
Un exemple : Bernard, 61 ans, à Payerne
Exemple fictif, à titre d'illustration. Bernard, 61 ans, est garagiste indépendant à Payerne. Il n'est pas affilié à une caisse de pension. Depuis des années, il verse chaque automne dans son 3a, dans la limite autorisée pour un indépendant sans 2e pilier. Il compte vendre son garage à un jeune mécanicien du village et vivre du produit de la vente.
Ce que Bernard découvre en se posant les bonnes questions
Premier constat : son 3a est intact. La vente du garage n'y touche pas. Il reste auprès de son prestataire, et Bernard pourra le retirer à l'âge de la retraite. Entre-temps, il peut encore y verser tant qu'il a un revenu soumis à l'AVS, par exemple s'il reste employé du garage pendant la reprise.
Deuxième constat : le prix de vente n'est pas encore connu. L'acheteur potentiel propose un paiement échelonné, avec une partie versée plus tard, selon les résultats du garage. Bernard comprend que la somme annoncée au départ n'est pas celle qu'il aura en main le jour de la signature.
Troisième constat : son AVS peut comporter des lacunes, car certaines années d'indépendant ont été mal déclarées. Il demande un extrait de compte à sa caisse de compensation pour le vérifier.
Quatrième constat : en l'absence de 2e pilier, tout son niveau de vie à la retraite reposera sur l'AVS, le 3a et ce que la vente laissera. Il décide de ne pas planifier sa retraite sur le seul prix espéré.
Bernard n'a pas pris de décision à ce stade. Il a surtout compris quelles questions poser. Elles sont reprises dans la section suivante. Un cas comparable, sous l'angle des démarches de fin d'activité, est traité dans arrêter son activité d'indépendant et son 3a.
Trois questions à poser avant de signer
Avant de signer un contrat de vente, trois questions méritent une réponse écrite, de votre fiduciaire, de votre caisse de compensation ou de votre prestataire de prévoyance.
1. Mon revenu de retraite tient-il sans le prix de vente ?
Faites le calcul à l'envers : si la vente rapportait beaucoup moins que prévu, ou si le paiement était étalé sur plusieurs années, comment vivriez-vous ? Posez la question à votre caisse de compensation : quelle rente AVS vous attend, avec les cotisations déjà versées ? Puis ajoutez ce que le 3a vous donnera, par capital ou en retraits échelonnés. La page 3e pilier et retraite aide à faire cet inventaire.
2. Que se passe-t-il pour mon 3a et mes cotisations ?
Demandez à votre prestataire 3a : jusqu'à quand puis-je verser ? Que se passe-t-il si je n'ai plus de revenu soumis à l'AVS ? À quelle date puis-je retirer ? Y a-t-il des frais de clôture ou de transfert ? Il n'y a pas à choisir dans l'urgence : un 3a peut rester en place, être transféré ou être retiré au bon moment. Sur le choix capital ou rente d'un contrat d'assurance, voir capital ou rente.
3. Comment le gain et le retrait seront-ils imposés ?
Demandez à votre fiduciaire si le gain de liquidation peut bénéficier d'une imposition privilégiée et sous quelles conditions. Demandez aussi si le moment du retrait du 3a peut être décalé pour ne pas s'ajouter à l'année de la vente. Une année de vente suivie d'une année de retrait n'a pas le même effet qu'une année unique. La réponse dépend de votre canton : un simulateur officiel ou l'administration fiscale peut vous renseigner.
Une liste à cocher avant la signature
- Demander un extrait de compte AVS et repérer les lacunes éventuelles
- Faire estimer le prix de manière indépendante, et pas seulement par l'acheteur
- Vérifier si le paiement est unique ou échelonné, et à quelles conditions
- Demander à la fiduciaire comment le gain de liquidation sera imposé
- Contrôler auprès du prestataire 3a les dates et conditions de retrait
- Verser dans le 3a pendant la dernière année d'activité, si un revenu soumis à l'AVS le permet
- Prévoir une réserve pour les mois entre la vente et le premier versement de retraite
Besoin de comparer les possibilités de prévoyance après la vente ? La page comparer les offres de 3e pilier présente les critères, et vous pouvez demander une comparaison gratuite adaptée à votre situation.
Questions fréquentes
Mon 3a est-il touché si je vends mon entreprise ?
Non. Le 3a est une épargne personnelle, détenue par une fondation bancaire ou un assureur. Il reste à votre nom, que l'entreprise soit vendue, fermée ou reprise par un proche. Seul votre droit de verser change, puisqu'il suppose un revenu soumis à l'AVS.
Puis-je retirer mon 3a le jour où je vends ?
En principe, la vente n'est pas un motif de retrait anticipé. Les cas admis sont énumérés dans l'OPP 3 : rachat dans une institution de prévoyance professionnelle, invalidité complète sans couverture, début ou changement d'activité indépendante, logement en propriété pour ses propres besoins, départ définitif de Suisse. Vérifiez votre cas précis auprès de votre prestataire.
Le motif « activité indépendante » s'applique-t-il quand on arrête ?
Non, il vise le début ou le changement d'activité indépendante. Le versement en espèces n'est possible que dans l'année qui suit l'établissement à son compte ou le changement, et la totalité de l'avoir doit alors être retirée. Il ne répond pas à la situation de celui qui cesse son activité.
Puis-je encore verser dans mon 3a après la vente ?
Seulement si vous avez un revenu d'activité soumis aux cotisations AVS/AI. Si vous restez salarié du repreneur pendant une période de transition, le droit de verser peut continuer, avec le plafond lié à votre affiliation ou non à un 2e pilier. Sans revenu soumis à l'AVS, il disparaît.
Quel plafond s'applique pour la dernière année ?
En 2026, un indépendant sans 2e pilier peut verser jusqu'à 20 % de son revenu, au maximum 36 288 francs par an. Avec un 2e pilier, le plafond est de 7 258 francs. En 2027, ces plafonds passent à 36 864 et 7 373 francs. Si vous êtes en cours de transition, le montant réel dépend de votre revenu de l'année.
Le prix de vente est-il imposé comme un revenu ordinaire ?
Pas forcément. Pour un indépendant qui cesse définitivement son activité, la loi prévoit sous conditions une imposition privilégiée du gain de liquidation. Les conditions et le calcul dépendent de votre situation et de votre canton : faites-les confirmer par votre fiduciaire ou par l'administration fiscale cantonale.
Qui doit s'occuper de la déclaration fiscale de l'année de la vente ?
Vous. Le contribuable remplit lui-même une déclaration complète et conforme à la vérité, la signe personnellement et la remet avec les annexes dans le délai imparti. Une fiduciaire peut vous aider, mais la responsabilité de la déclaration reste la vôtre.
Où trouver plus de réponses sur le retrait ?
La page retirer son 3e pilier : questions et réponses rassemble les cas courants, et la page sur la prévoyance d'un indépendant sans 2e pilier revient sur les bases.
Sources
- 3e pilier a — plafonds de déduction (OFAS, chiffres repères 2026)
- Plafonds du 3e pilier a — montants-limites non imposables (OFAS)
- Plafonds 3a 2027 — décision du Conseil fédéral
- 3e pilier a — retrait et imposition (OFAS)
- 3e pilier a — retrait et imposition (Administration fédérale des contributions)
- Déduire les cotisations au 2e et 3e pilier — État de Genève
- Loi sur l'harmonisation fiscale des cantons et des communes — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.