
Dans cette page
- Le calendrier d'un retrait, vu par Sophie
- Quand puis-je récupérer l'argent de mon 3a ?
- Acheter un logement : puis-je utiliser mon 3a ?
- Combien de temps prend un retrait ?
- Faut-il tout retirer d'un coup ?
- Et si ma situation change avant l'âge ordinaire ?
- Les documents demandés par le prestataire
- Questions fréquentes
Le retrait du 3e pilier ne s'improvise pas. L'argent du pilier 3a est bloqué pour une bonne raison : il sert à préparer la retraite, et la loi ne le libère que dans des cas précis. Cette page répond aux questions que se pose un salarié qui approche de la retraite ou qui prépare l'achat d'un logement : quand, comment, avec quels papiers, et dans quel ordre agir.
Elle ne remplace pas l'avis d'un spécialiste et ne vous dit pas quoi faire : elle explique comment les choses fonctionnent. Les montants qui dépendent de votre canton, de votre prestataire ou de votre contrat ne sont pas chiffrés ici. Pour savoir ce qui vaut pour votre situation, une comparaison gratuite des offres permet de poser vos questions avec vos propres données.
Le calendrier d'un retrait, vu par Sophie
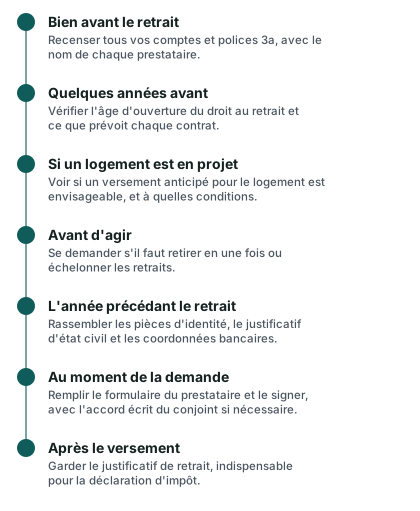
Un retrait se prépare par étapes, longtemps avant le jour où l'argent arrive sur votre compte. Voici une personne fictive, donnée comme simple illustration.
Exemple : Sophie, 59 ans, salariée en Valais. Elle sait qu'elle quittera la vie active dans quelques années. Elle ne cherche pas à « tout optimiser » : elle veut seulement éviter les mauvaises surprises. Elle commence donc par dresser la liste de ses comptes et polices 3a, puis elle regarde à quel moment chacun pourra être touché. Ensuite seulement, elle se demande si un retrait en plusieurs fois a un sens pour elle, et elle prépare ses papiers. Pour le volet fiscal de son canton, elle a lu la page consacrée au 3e pilier en Valais.
La frise ci-dessous résume ce calendrier. Elle ne donne aucun montant et aucun âge précis : ceux-ci dépendent de la loi du moment et de votre contrat.
Les repères officiels qui reviennent le plus souvent autour du 3a sont rassemblés ci-dessous.
7 258 CHF
Plafond 3a de l'année 2026, avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 CHF
Plafond 3a de l'année 2026, sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a de l'année 2027, avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
tous les cinq ans
Délai entre deux versements anticipés pour le logement
Source: Versement des prestations et retrait anticipé (OPP 3, art. 3 al. 3)
Ces plafonds concernent les versements, pas les retraits : ils rappellent seulement à quel rythme l'argent entre dans le 3a, donc ce qui pourra en sortir un jour. Pour l'année suivante, la page sur les plafonds 3a 2027 détaille les nouveautés.
Quand puis-je récupérer l'argent de mon 3a ?
Quel est le cas normal de retrait ?
Le cas normal est le retrait à l'approche de la retraite. L'ordonnance sur les déductions admises fiscalement pour les cotisations versées à des formes reconnues de prévoyance, l'OPP 3, fixe une limite d'âge à partir de laquelle l'avoir du 3a peut être versé. Cette limite se situe un peu avant l'âge de référence de l'AVS, et elle s'applique à tous les types de 3a : compte, titres, police d'assurance liée.
Le chiffre exact n'est pas repris ici, parce qu'il relève de la loi et qu'il peut évoluer. Retenez l'idée : vous n'avez pas à attendre la toute fin de la vie active pour ouvrir le droit au retrait, mais vous ne pouvez pas l'ouvrir à votre guise. Le détail du fonctionnement général est expliqué sur la page retrait du 3e pilier : l'essentiel.
Le prestataire me verse-t-il l'argent automatiquement ?
Non. Dans la plupart des cas, c'est à vous de déposer une demande de versement. Le prestataire ne vous écrit pas forcément pour vous rappeler que le droit est ouvert. Si vous ne faites rien, l'avoir reste en place et continue d'être géré selon le contrat.
Cela veut dire une chose simple : il vaut mieux savoir à l'avance chez qui se trouve chaque avoir et quelles sont les règles du contrat, plutôt que de le découvrir le jour où vous voulez agir.
Y a-t-il d'autres motifs que la retraite ?
Oui. L'article 3 de l'OPP 3 prévoit une liste fermée de motifs de versement anticipé :
- le rachat dans une institution de prévoyance professionnelle, c'est-à-dire une caisse de pension ;
- l'invalidité complète, lorsqu'elle n'est pas couverte ;
- le début ou le changement d'une activité indépendante ;
- l'acquisition d'un logement en propriété pour ses propres besoins ;
- le départ définitif de Suisse.
Hors de ces cas, l'argent reste bloqué. Chaque motif a ses preuves et ses conditions. Si vous voulez les comparer, la page sur le retrait anticipé du 3e pilier les passe en revue, avec un plan différent de celui-ci.
Puis-je retirer mon 3a parce que j'ai besoin d'argent ?
Non, un simple besoin de liquidités n'est pas un motif prévu. Une dépense imprévue, des dettes ou un projet de voyage ne rouvrent pas l'accès à un avoir de prévoyance liée. Cette rigidité est le prix de l'avantage fiscal : la déduction n'existe que parce que l'argent est réservé à la prévoyance.
Si vous traversez une période difficile, il vaut mieux regarder d'abord les autres ressources, puis demander à votre prestataire ce qu'il est possible de faire avec les versements à venir, sans toucher à l'avoir déjà constitué.
Un 3a de type assurance se retire-t-il comme un compte ?
Les motifs de retrait sont les mêmes, mais le déroulement peut différer. Avec une police liée, il faut tenir compte de la valeur de rachat, de la durée du contrat et, parfois, de prestations de risque attachées à la police. Une sortie trop tôt peut coûter. Les contrats fixent leurs propres échéances et leurs propres pénalités.
Posez toujours la question à votre assureur : « À quelle date puis-je toucher l'avoir sans perte, et que se passe-t-il avec les couvertures de risque ? »
Acheter un logement : puis-je utiliser mon 3a ?
Que signifie EPL ?
L'EPL est l'encouragement à la propriété du logement. Le terme désigne la possibilité d'utiliser l'argent de la prévoyance pour acquérir un logement. Il s'applique au 2e pilier et au pilier 3a, avec des règles proches mais pas identiques. Pour le 3a, la base est l'OPP 3.
Pour quels projets le versement anticipé est-il permis ?
Selon l'OPP 3, la prestation de vieillesse peut être versée par anticipation pour trois usages : acquérir ou construire un logement en propriété pour ses propres besoins, acquérir des participations à la propriété d'un logement pour ses propres besoins, ou rembourser des prêts hypothécaires. Les notions de « propriété du logement », de « participations » et de « propres besoins » sont définies par l'ordonnance sur l'encouragement à la propriété du logement au moyen de la prévoyance professionnelle.
Ce dernier point compte : « propres besoins » signifie que vous habitez le logement. Un bien acheté pour être loué ne rentre pas dans le cadre. Le fil conducteur pour un premier achat est décrit sur la page 3e pilier et projet immobilier.
Puis-je le demander plusieurs fois ?
Pas à volonté : un versement anticipé pour le logement ne peut être demandé que tous les cinq ans, et seulement jusqu'à la limite d'âge fixée par l'article 3, alinéa 1, de l'OPP 3. Le même rythme de cinq ans vaut pour l'EPL du 2e pilier.
Prenons un exemple fictif : Marc, 38 ans, salarié à Fribourg, retire une partie de son 3a pour un premier logement. Il sait que s'il veut renouveler la démarche plus tard, par exemple pour financer une transformation, il devra respecter ce délai. Il garde donc une marge de manœuvre en ne vidant pas tout d'un coup.
Mon conjoint doit-il être d'accord ?
Oui, si vous êtes marié ou lié par un partenariat enregistré. L'article 3, alinéa 5, de l'OPP 3 exige le consentement écrit du conjoint ou du partenaire pour le versement anticipé destiné au logement, au changement d'activité indépendante ou au versement en espèces. Si ce consentement ne peut pas être recueilli, ou s'il est refusé, l'assuré peut s'adresser au tribunal.
En pratique, le prestataire vous demandera un formulaire signé par les deux. Prévoyez ce point tôt, surtout si la situation du couple est tendue. Les questions liées à la séparation sont traitées sur la page 3e pilier et divorce.
Dois-je rembourser ce que j'ai retiré pour mon logement ?
Pour le 2e pilier, la loi prévoit des cas de remboursement obligatoire : si le logement est vendu, si des droits équivalant à une vente sont concédés, ou si aucune prestation de prévoyance n'est exigible au décès. Vous pouvez aussi rembourser de votre propre initiative, en tout temps, jusqu'à la naissance du droit aux prestations de vieillesse, jusqu'à un autre cas de prévoyance ou jusqu'au paiement en espèces. Ces règles figurent à l'article 30d de la loi sur le libre passage.
Pour l'argent retiré d'un 3a, les conditions de remboursement et leurs effets fiscaux doivent se vérifier auprès de votre prestataire et de l'administration fiscale de votre canton. Ne les supposez pas identiques à celles du 2e pilier.
Vaut-il mieux retirer le 3a ou utiliser le 2e pilier pour un logement ?
Il n'y a pas de réponse générale. Le 2e pilier a ses propres limites : le versement anticipé ne concerne que la résidence principale, et au-delà de 50 ans, le maximum retirable est la prestation de libre passage à 50 ans ou la moitié de la prestation actuelle. Le 3a, lui, suit les règles de l'OPP 3 et dépend du contrat.
Le choix touche l'impôt, la rente future et la couverture en cas de décès ou d'invalidité. Il se traite avec les chiffres de votre dossier. Deux pages voisines aident à comprendre les mécanismes : l'amortissement indirect et la question rembourser son hypothèque avec le 3e pilier.
Combien de temps prend un retrait ?
Y a-t-il un délai légal pour recevoir l'argent ?
La loi ne fixe pas, dans les faits retenus ici, un délai uniforme de versement. Chaque prestataire a ses propres procédures et sa propre rapidité de traitement. Certains exigent des pièces supplémentaires, d'autres traitent un dossier complet plus vite.
Le conseil pratique est donc de ne jamais lier un paiement important, comme la signature chez le notaire, à une date de versement que vous n'avez pas confirmée par écrit. Demandez au prestataire le délai de traitement habituel, puis ajoutez de la marge.
Pourquoi un retrait peut-il durer plus longtemps que prévu ?
Les causes les plus courantes sont banales : un document manquant, une signature absente, un formulaire incomplet, un consentement du conjoint à recueillir. Dans le cas d'un projet de logement, l'acte de vente ou le contrat de construction doit souvent être présenté, ce qui allonge la chaîne de validation.
Avec un contrat d'assurance, le prestataire peut aussi avoir besoin de calculer la valeur de rachat à la date du versement, ce qui ne se fait pas toujours en une journée. Un dossier complet dès le premier envoi reste la meilleure façon de gagner du temps.
À quel moment dois-je faire la demande par rapport au jour où j'ai besoin de l'argent ?
Le plus tôt possible, mais pas avant que le droit soit effectivement ouvert. Une demande déposée trop tôt sera refusée. Une demande déposée tardivement vous laisse sans l'argent au moment voulu. Regardez à l'avance la date d'ouverture du droit, puis comptez plusieurs semaines de marge pour la constitution du dossier.
Dans le cas d'un achat, il est utile de prendre contact avec le prestataire dès que l'offre d'achat est signée ou en voie de l'être, pour savoir exactement quelles pièces il demande.
Que se passe-t-il le jour du versement ?
Le prestataire verse la somme sur le compte que vous avez indiqué, ou, pour un logement, parfois directement au vendeur, au notaire ou à l'établissement qui finance. Il vous remet un justificatif de retrait. Ce document est indispensable, car il sert à déclarer la prestation en capital aux impôts. Gardez-le avec vos papiers de l'année.
Faut-il tout retirer d'un coup ?
Peut-on retirer en plusieurs fois ?
Oui, c'est possible lorsque vous avez plusieurs comptes ou polices 3a. Chaque avoir constitue un retrait distinct, que vous pouvez déclencher à un moment différent. Cette possibilité intéresse surtout ceux qui ont réparti leur épargne entre plusieurs prestataires. Elle est détaillée sur la page échelonner ses retraits de 3e pilier.
Pour un avoir unique, la plupart des prestataires versent la totalité. Si vous envisagez un retrait partiel, vérifiez avant tout si votre contrat le permet.
Pourquoi parle-t-on d'échelonner ?
Parce que l'impôt sur les prestations en capital est calculé séparément du revenu ordinaire, et que la somme retirée une année peut être taxée plus ou moins lourdement selon son montant et selon le canton. Répartir les retraits sur plusieurs années peut donc changer la facture fiscale. L'ampleur de cet effet dépend de votre canton et de vos autres revenus : aucun ordre de grandeur général n'est donné ici.
À Genève, par exemple, la page officielle indique que l'impôt sur une prestation en capital du 2e ou du 3e pilier A est calculé séparément, « au cinquième du taux ordinaire » selon la formulation retenue par le canton. Ce taux n'est pas valable dans les autres cantons.
Comment l'impôt sur le retrait est-il calculé ?
Le retrait d'un 3a est une prestation en capital, soumise à un impôt particulier. Chaque canton a son barème. Plusieurs paramètres comptent : l'état civil, la commune, parfois la confession, et le montant retiré. C'est pourquoi une règle simple comme « l'impôt est de tant » ne tient pas.
Pour comprendre la logique générale, lisez retrait du 3e pilier : comment l'impôt se calcule. Pour une estimation de votre cas, utilisez le calculateur de votre canton ou demandez une comparaison personnalisée.
Dois-je choisir entre capital et rente ?
Pour un 3a, la règle courante est le versement d'un capital. Une rente existe dans certains contrats d'assurance, où la police prévoit un versement régulier plutôt qu'une somme. Si vous avez une police de ce type, relisez les conditions : le choix, quand il existe, doit souvent être fait avant une date précise. Les écarts entre les deux formes sont expliqués sur la page capital ou rente pour un 3e pilier assurance.
Et si ma situation change avant l'âge ordinaire ?
Je me mets à mon compte : puis-je retirer mon 3a ?
Le début ou le changement d'une activité indépendante figure parmi les motifs de l'article 3 de l'OPP 3. Il faut en général prouver ce changement, par exemple par l'inscription à la caisse de compensation AVS en tant qu'indépendant. Le consentement du conjoint est requis si vous êtes marié. Le cas est décrit sur la page se mettre à son compte et retirer son 3e pilier.
Attention : le retrait n'est pas obligatoire, et il fait perdre l'avantage de la déduction sur la somme retirée. Beaucoup de personnes préfèrent laisser l'avoir en place.
Et si je deviens invalide ?
L'invalidité complète sans couverture figure dans la liste des motifs. L'expression « sans couverture » signifie que le versement ne s'applique pas si une autre assurance couvre déjà le risque. Le prestataire demandera la décision de l'assurance-invalidité ou un certificat médical.
Les pièces médicales sont encadrées par la loi : l'ayant droit doit fournir à l'assureur, à sa demande, les renseignements utiles pour déterminer les circonstances et les conséquences du sinistre, et l'on peut convenir qu'il produise des pièces déterminées, comme des certificats médicaux, s'il peut se les procurer sans grands frais (art. 39).
Je quitte la Suisse : que devient mon 3a ?
Le départ définitif de Suisse est un motif de versement anticipé. Il faut prouver le départ, souvent par l'attestation de désinscription du contrôle des habitants et par la preuve de la nouvelle résidence. L'impôt à la source peut s'appliquer au retrait, et une taxation ordinaire ultérieure peut être demandée dans certains cas. Les détails se trouvent sur la page quitter la Suisse et retirer son 3a.
Que se passe-t-il si je déménage dans un autre canton avant de retirer ?
Le canton compétent pour taxer le retrait est généralement celui où vous résidez au moment du versement. Un changement de domicile avant le retrait peut donc modifier le barème appliqué. Ce sujet est traité en détail sur la page déménager avant de retirer son 3a. Ne faites jamais un déménagement uniquement pour cette raison sans avoir vérifié les règles de votre canton de départ et d'arrivée.
Les documents demandés par le prestataire
Quelles pièces prévoir pour un retrait à la retraite ?
Les prestataires demandent le plus souvent un formulaire de demande de versement signé, une pièce d'identité valable, les coordonnées du compte sur lequel verser, et parfois un justificatif d'état civil. Si vous êtes marié, certains demandent aussi une attestation ou un accord du conjoint.
Chaque prestataire a ses propres formulaires. Demandez la liste complète avant d'envoyer quoi que ce soit, pour éviter les allers-retours. Une liste de contrôle générale est disponible sur la page documents pour ouvrir un 3a, utile aussi pour préparer la sortie.
Quelles pièces pour un projet de logement ?
Le prestataire demande des pièces qui prouvent que le logement est bien destiné à vos propres besoins : promesse de vente, contrat d'achat, extrait du registre foncier, contrat de construction ou convention de financement. Pour un remboursement de prêt hypothécaire, il peut demander le contrat de prêt et un décompte de la banque créancière.
Le consentement écrit du conjoint, déjà évoqué, fait partie du dossier si vous êtes marié ou en partenariat enregistré.
Qu'est-ce qu'un justificatif de retrait et pourquoi le garder ?
Le justificatif de retrait est le document que le prestataire vous envoie après le versement. Il indique le montant brut, la date et la nature de la prestation. À Genève, la déclaration d'une prestation en capital du 2e ou du 3e pilier A se fait en joignant une copie de ce justificatif à l'Administration fiscale cantonale, Service des impôts spéciaux, et en reportant le montant à la ligne 98.12 de la déclaration d'impôt. Chaque canton a sa propre méthode : consultez la notice de celui où vous résidez.
Si j'étais imposé à la source, quels papiers conserver ?
Les personnes imposées à la source peuvent, sous conditions, demander une taxation ordinaire ultérieure, la TOU, au plus tard le 31 mars de l'année suivant l'année fiscale. Les conditions de l'article 99a de la loi fédérale sur l'impôt fédéral direct sont notamment qu'une part prépondérante des revenus mondiaux, conjoint compris, soit imposable en Suisse, ou que la situation soit comparable à celle d'une personne domiciliée en Suisse. Le montant retenu à la source est alors imputé sans intérêts.
Conservez donc l'attestation de l'impôt retenu, le décompte du prestataire et vos fiches de salaire. Le mécanisme est expliqué sur la page l'impôt à la source sur le retrait du 3e pilier.
Questions fréquentes
Peut-on retirer son 3a si l'on continue de travailler ?
Oui. Le droit au retrait n'oblige pas à cesser son activité. Une personne qui a atteint l'âge d'ouverture du droit peut demander le versement tout en restant salariée. Les règles qui permettent de continuer à verser après l'âge de référence sont décrites sur une page séparée, mais elles n'effacent pas la possibilité de retirer.
Un retrait se déclare-t-il dans la déclaration d'impôt de l'année ?
Oui, l'année où l'argent est versé. La prestation en capital est annoncée séparément du revenu ordinaire, avec le justificatif du prestataire. Si vous oubliez, l'administration fiscale peut reprendre le dossier et vous demander des explications. En cas de taxation d'office, la réclamation n'est admise que pour le motif que la taxation est manifestement inexacte, avec motivation et preuves (art. 48 al. 2 de la loi fédérale d'harmonisation).
Mon héritier peut-il toucher mon 3a si je décède avant le retrait ?
Oui, selon un ordre de bénéficiaires prévu par la réglementation. Les personnes concernées dépendent de votre situation familiale. Le sujet est traité sur la page 3e pilier et décès. Il vaut la peine de vérifier que le bénéficiaire annoncé à votre prestataire est à jour.
Sources
- 3e pilier a — retrait et imposition (OFAS)
- 3e pilier a — retrait et imposition (AFC)
- Versement des prestations et retrait anticipé (OPP 3, art. 3) — Fedlex
- Plafonds du 3e pilier a (OFAS / Conseil fédéral)
- 3e pilier a — plafonds de déduction, chiffres repères 2026 (OFAS)
- LPP — retrait pour le logement (EPL) — OFAS
- Libre passage, logement, rachat (art. 30d) — Fedlex
- Genève (GE) — déclarer les prestations en capital
- Non-résidents : frontaliers et prestations de prévoyance (art. 99a) — Fedlex
- Sinistre : déclaration, sauvetage, paiement (art. 39) — Fedlex
- Délais, prescription, recours et rappel d'impôt (art. 48) — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.