
Dans cette page
- Pourquoi un couple a deux 3e piliers et non un seul
- Chacun son compte : ce que la règle veut dire
- Si un seul des deux travaille : qui peut verser
- Déclarer ses versements à deux, étape par étape
- Après le mariage : mettre à jour ses bénéficiaires
- Trois gestes simples pour démarrer
- Les petites questions des couples
- Questions fréquentes
Vous venez de vous marier, ou vous allez le faire, et vous vous demandez ce que cela change pour votre 3e pilier ? La réponse courte tient en trois idées. Le 3e pilier reste une affaire personnelle : chaque conjoint a son propre compte. Les impôts, eux, se règlent à deux, sur une déclaration commune. Et le mariage appelle une petite remise en ordre de papiers, surtout la liste des personnes qui toucheraient l'argent en cas de décès.
Cette page suit un couple fictif, pas à pas. Elle explique le principe sans conseiller de produit et sans promettre de résultat. Pour savoir ce qui vaut dans votre situation (revenus, canton, affiliation à une caisse de pension), une comparaison gratuite des offres reste le bon point de départ.
Exemple : Léa, 29 ans, infirmière à Lausanne (VD), et Marc, 31 ans, enseignant. Ils sont salariés tous les deux et se marient cet automne. Ce sont des personnages inventés pour illustrer le propos ; aucune situation réelle n'est décrite.
Pourquoi un couple a deux 3e piliers et non un seul
Quand on dit « 3e pilier », on pense souvent à un produit commun, comme un compte joint ou un contrat de ménage. Ce n'est pas le cas pour le pilier 3a, la prévoyance individuelle liée. Il est rattaché à une personne, à son revenu soumis à l'AVS et à son parcours professionnel.
Pour mieux situer le 3a, rappelons l'ensemble. Les trois piliers suisses fonctionnent ainsi :
- le 1er pilier (AVS et AI) couvre tout le monde, par des cotisations liées au travail ;
- le 2e pilier (LPP, la caisse de pension) complète la couverture des salariés ;
- le 3e pilier est facultatif : le 3a est lié et fiscalement encouragé, le 3b est libre.
Le mariage ne fusionne aucun de ces étages. Léa garde sa caisse de pension et son avoir de libre passage éventuel. Marc garde la sienne. Chacun garde aussi son propre numéro AVS et son propre compte individuel. Pour le 3a, c'est pareil : on ouvre un compte ou un contrat au nom d'une personne, et celle-ci en reste titulaire.
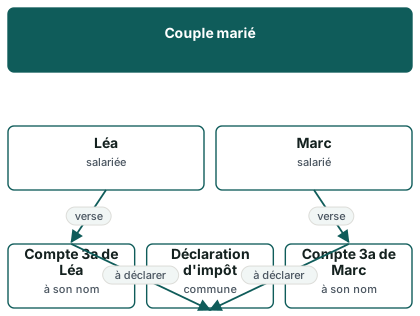
Ce que le mariage ne change pas
- Le droit de verser dans un 3a dépend du revenu soumis à l'AVS de chaque conjoint, pas du revenu du ménage.
- Le plafond de l'année s'applique à chaque personne séparément. Léa et Marc n'additionnent pas leurs plafonds pour les répartir comme ils veulent : ce que l'un ne verse pas ne se reporte pas sur l'autre.
- Le choix du prestataire (banque, assurance, fondation) se fait personne par personne. Léa et Marc peuvent choisir le même prestataire ou deux prestataires différents.
- Les règles de retrait restent individuelles : chacun retire son propre avoir, selon les cas prévus.
Ce que le mariage change
- L'imposition : les couples mariés sont imposés en commun. Les revenus des deux conjoints et leurs déductions se retrouvent sur une seule déclaration.
- Les bénéficiaires : l'ordre des personnes qui touchent le capital en cas de décès tient compte du conjoint. Nous y revenons plus bas.
- Le partage en cas de divorce : pour le 1er pilier, le partage des revenus peut être demandé auprès de chaque caisse de compensation concernée, par l'un des conjoints ou par les deux ensemble (art. 50c al. 1 et 2). Pour le 3e pilier, voyez la page sur le 3e pilier et le divorce.
Chacun son compte : ce que la règle veut dire
Le plafond du 3a dépend de la situation de chacun face au 2e pilier. Léa et Marc sont tous deux affiliés à une caisse de pension, via leur employeur. Chacun relève donc du petit plafond, celui des salariés affiliés. En 2026, il s'élève à 7 258 francs par personne et par année, selon les chiffres repères de l'OFAS.
Pour 2027, le Conseil fédéral a annoncé 7 373 francs pour les personnes affiliées au 2e pilier. Les montants sans 2e pilier sont plus élevés : 36 288 francs en 2026 et 36 864 francs en 2027, dans la limite de 20 % du revenu de l'activité lucrative pour les indépendants sans 2e pilier. Ce cas ne concerne pas Léa et Marc. Si l'un des deux se met à son compte plus tard, la page Je me mets à mon compte : mon 3a change-t-il ? explique le passage.
7 258 francs
Plafond 3a 2026 avec 2e pilier (par personne)
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 francs
Plafond 3a 2027 avec 2e pilier (par personne)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 288 francs
Plafond 3a 2026 sans 2e pilier (maximum)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 francs
Plafond 3a 2027 sans 2e pilier (maximum)
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Ces chiffres sont des plafonds, pas des montants à atteindre. Un plafond dit ce que la loi admet en déduction ; il ne dit pas ce qu'il convient de verser. Léa peut verser une partie du plafond, Marc une autre, et personne n'est obligé de verser quoi que ce soit. Pour réfléchir à un rythme réaliste, la page Combien verser par mois sur son 3e pilier ? donne une méthode.
Pourquoi chacun a besoin de son propre compte
Un compte 3a est ouvert au nom d'une personne, avec ses propres pièces d'identité, son numéro AVS et son adresse. Un prestataire ne peut pas ouvrir « un 3a de couple » : Léa et Marc ouvrent donc chacun le leur. La liste des pièces à réunir se trouve dans Documents pour ouvrir un 3a. Pour les étapes, voyez Ouvrir un 3e pilier : les démarches pas à pas.
Une conséquence pratique : un seul des deux conjoints ne peut pas verser « pour l'autre » dans le but de profiter de la déduction. Le versement doit être fait par la personne titulaire, sur son compte. On évite ainsi une erreur fréquente dans les couples, celle de verser depuis le compte du ménage sur le compte du conjoint sans se demander si celui-ci a droit au versement cette année-là.
Aperçu des règles utiles
Le tableau ci-dessous résume l'essentiel pour un couple marié. Il s'agit de repères généraux, à confirmer selon votre situation.
| Point | Règle pour un couple marié | Ce que cela veut dire concrètement |
|---|---|---|
| Titulaire du compte | Chaque conjoint pour son propre 3a | Deux comptes ou contrats, jamais un seul à deux |
| Droit de verser | Lié au revenu soumis à l'AVS de chaque conjoint | Sans revenu d'activité, pas de versement possible |
| Plafond de l'année | Appliqué par personne (7 258 francs en 2026 avec 2e pilier) | Les plafonds ne s'additionnent pas et ne se transfèrent pas |
| Déclaration d'impôt | Commune au couple | Les deux 3a figurent sur la même déclaration |
| Bénéficiaires | Désignés par chaque titulaire | À revoir après le mariage |
| Divorce | Partage selon les règles applicables | Voir la page dédiée |
Si un seul des deux travaille : qui peut verser
C'est la question que se posent beaucoup de jeunes couples. Reprenons l'exemple, avec une variante : Marc enseigne à temps plein, et Léa fait une pause pour une formation, sans revenu d'activité cette année.
Le droit de verser dans un 3a repose sur un revenu soumis à l'AVS. Marc, qui travaille, peut verser sur son propre compte, dans la limite du plafond qui s'applique à lui. Léa, sans revenu d'activité, ne peut pas verser cette année-là, même si le revenu du ménage reste confortable. Le revenu de son conjoint ne lui ouvre aucun droit.
Cette règle a deux conséquences pour un couple :
- Les droits ne se prêtent pas entre conjoints. Le plafond non utilisé par l'un ne profite pas à l'autre.
- Si Léa reprend une activité en cours d'année, elle retrouve son droit de verser pour cette année-là, au vu de son revenu d'activité. La page Temps partiel ou au foyer : peut-on cotiser au 3e pilier ? détaille ces situations.
Et le rachat des années où l'on n'a pas pu verser ?
Depuis l'année fiscale 2026 (rachat de 2025), le rachat rétroactif de cotisations 3a est possible pour jusqu'à dix ans de cotisations manquantes. Il est déductible fiscalement l'année où il est effectué. Plusieurs conditions s'appliquent. Le titulaire doit notamment avoir versé la cotisation due pour l'année en cours avant de racheter, avoir réalisé un revenu soumis à l'AVS pendant les années de lacune, et ne pas avoir déjà racheté pour ces années. Le rachat est limité à un seul par année fiscale, au maximum le montant du petit plafond (7 258 francs en 2025 et en 2026).
Pour Léa, qui n'a pas travaillé pendant sa formation, la question se poserait seulement pour des années où elle avait un revenu soumis à l'AVS. Les années sans revenu d'activité ne comptent pas comme des lacunes à combler. Le principe est présenté dans Rachat rétroactif du 3a, et la page 3e pilier et rachat rétroactif détaille les années manquées. Pour estimer ce que cela représenterait dans votre cas, utilisez le calculateur de rachat rétroactif.
Cas voisins à connaître
- Un conjoint sans emploi, au chômage ou en congé : voyez Au chômage, que devient mon 3e pilier ?.
- Un conjoint indépendant : les règles du plafond changent selon l'affiliation à une caisse de pension. Voyez Indépendant sans 2e pilier.
- Un conjoint qui travaille dans l'entreprise de l'autre : voyez Mon conjoint travaille dans mon entreprise.
- Un conjoint frontalier ou imposé à la source : le traitement fiscal du 3a est différent, voir plus bas.
Déclarer ses versements à deux, étape par étape
Le mariage rend la déclaration d'impôt commune : une seule déclaration pour le couple, avec les revenus de Léa et de Marc réunis. Les versements 3a de chacun s'y retrouvent, parmi les déductions admises. Chaque conjoint déclare ses propres versements, avec sa propre attestation.
Voici le parcours de Léa et de Marc, de l'ouverture du compte à la déclaration.
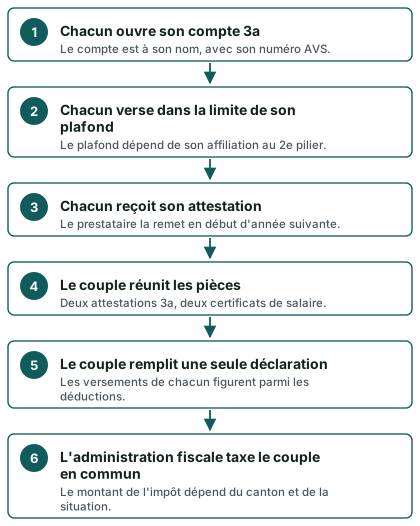
Les pièces à rassembler
- l'attestation de versement 3a de Léa, puis celle de Marc ;
- les certificats de salaire des deux conjoints ;
- les attestations de caisse de pension si vous avez fait un rachat ;
- les justificatifs habituels de la déclaration (comptes, dettes, frais).
Un oubli classique : ne déclarer que le versement de l'un des deux. Les deux versements sont déductibles, chacun dans la limite de son plafond. Les montants se vérifient sur l'attestation et non de mémoire. La page Déclarer son 3e pilier aux impôts reprend la méthode, et Erreurs fiscales fréquentes du 3e pilier liste les pièges.
Quelle économie d'impôt ? Un ordre de grandeur seulement
L'effet fiscal d'un versement dépend du canton, de la commune, du revenu imposable et de la situation familiale. Il n'existe donc pas de chiffre valable pour tous les couples mariés. Les calculateurs officiels des administrations fiscales donnent des ordres de grandeur sur des hypothèses précises, et ces hypothèses (revenu, état civil, commune) ne seront jamais exactement les vôtres. Ce n'est pas une économie personnelle.
Pour comprendre la mécanique, lisez 3e pilier et impôts : comment la déduction fonctionne. Pour la démarche de calcul avec les outils en ligne, voyez Calculer son économie d'impôt avec un 3e pilier. Le calcul de l'impôt au moment du retrait, lui, est traité dans Retrait du 3e pilier : comment l'impôt se calcule. Dans plusieurs cantons, l'état civil est un critère du simulateur officiel, ce qui rappelle qu'un couple marié n'est pas calculé comme une personne seule.
Si l'un des deux est imposé à la source
Un couple peut compter un conjoint imposé à la source, par exemple après un début en Suisse avec un permis sans établissement. Les personnes sans permis d'établissement, domiciliées ou en séjour en Suisse, sont soumises à l'impôt à la source sur le revenu de leur activité dépendante. Le barème de l'impôt à la source ne tient pas compte des cotisations 3a.
Pour déduire ses cotisations 3a, la personne peut demander par écrit, au plus tard le 31 mars de l'année suivante, une taxation ordinaire ultérieure (TOU). Selon la loi sur l'impôt à la source, cette demande s'étend au conjoint vivant en ménage commun. À défaut de TOU, l'impôt à la source remplace les impôts sur le revenu de l'activité, sans déduction supplémentaire ultérieure. Pour les détails, voyez Permis B et impôt à la source : le 3a pas à pas et 3e pilier : l'impôt à la source sur le retrait.
Le tableau des délais à surveiller
| Étape | Qui s'en charge | Repère |
|---|---|---|
| Versement pour l'année fiscale | Chaque conjoint | Avant la date limite de l'année, voir la page dédiée |
| Attestation de versement | Chaque prestataire | Remise après la fin de l'année |
| Déclaration d'impôt | Le couple | Délai fixé par le canton |
| Demande de TOU, si imposé à la source | Le conjoint concerné | Jusqu'au 31 mars de l'année suivante |
Le moment limite pour verser et obtenir la déduction de l'année est détaillé dans Jusqu'à quand verser son 3e pilier pour l'impôt de l'année ?.
Après le mariage : mettre à jour ses bénéficiaires
C'est le point que les jeunes couples oublient le plus souvent, alors qu'il compte beaucoup. Un 3a, bancaire ou d'assurance, prévoit qui touche l'argent en cas de décès. Les règles du 3a lié fixent un ordre légal de bénéficiaires, où le conjoint figure en bonne place. Certaines personnes peuvent être mises en avant ou précisées par une désignation écrite, dans les limites que le règlement du prestataire et la loi autorisent.
Avant le mariage, Léa avait peut-être désigné ses parents, ou n'avait rien précisé. Après le mariage, la situation change : son conjoint devient une personne centrale de son ordre de bénéficiaires. Il vaut la peine de relire ce qui est inscrit au dossier, en demandant au prestataire une copie de la clause actuellement enregistrée.
Les bons réflexes
- Demander la clause en vigueur : ce qui est inscrit au dossier fait foi, pas le souvenir qu'on en a.
- Relire l'ordre des bénéficiaires et vérifier qu'il correspond à ce que vous souhaitez, dans le cadre permis.
- Mettre à jour après chaque événement : mariage, naissance, séparation, décès d'un proche.
- Ne pas confondre la clause du 3a avec le testament, avec la clause d'un contrat d'assurance-vie ou avec celle de la caisse de pension : ce sont des documents distincts.
La situation des couples non mariés est très différente ; elle est expliquée dans Concubins : qui touche le 3e pilier en cas de décès ?. Pour comprendre le cas général, voyez 3e pilier et décès : qui touche l'argent ? et, pour la succession, Hériter d'un 3e pilier.
Et la couverture en cas d'invalidité ou de décès ?
Un couple jeune pense rarement à la protection du conjoint. Pourtant, certains contrats de prévoyance d'assurance ajoutent des protections (en cas de décès ou d'incapacité), et c'est ce qui les distingue d'un compte bancaire. La libération du paiement des primes en cas d'incapacité est l'une de ces protections. Elle s'ajoute au contrat et fait varier ce que l'on paie pour la couverture. Pour y voir clair, lisez Assurance et 3e pilier : à quoi sert un contrat, puis Malade ou invalide : que devient mon 3e pilier ?.
Trois gestes simples pour démarrer
Léa et Marc n'ont pas besoin de tout régler en un jour. Voici l'ordre qui fonctionne bien pour un jeune couple, du plus simple au plus fin.
Geste 1 : vérifier chacun son statut
Chaque conjoint se pose les mêmes questions. Ai-je un revenu soumis à l'AVS cette année ? Suis-je affilié à une caisse de pension ? Quel plafond s'applique à moi ? L'arbre ci-dessous résume la démarche.
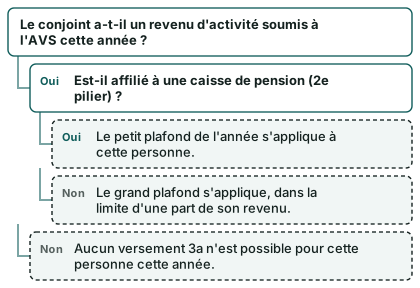
Geste 2 : choisir un rythme réaliste
Le mariage s'accompagne de dépenses importantes : logement, projets, parfois un enfant. Un rythme de versement doit rester soutenable. Il est inutile de viser le plafond si les besoins courants passent d'abord. L'argent du 3a est bloqué jusqu'aux cas de retrait prévus ; on le verse donc avec ce qui n'est pas nécessaire à court terme. La page Peut-on perdre de l'argent avec un 3e pilier ? rappelle que, selon la forme choisie, la valeur peut varier.
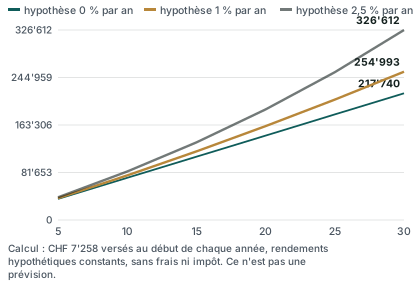
Pour illustrer l'effet du temps sur une épargne régulière, voici une courbe de capitalisation. Elle repose sur trois hypothèses de rendement constant, sans frais ni impôt. Ce n'est pas une prévision : l'écart entre les courbes grandit avec la durée, c'est l'effet des intérêts composés.
Geste 3 : comparer avant de signer
Léa et Marc peuvent ouvrir leur 3a chez des prestataires différents. Avant de choisir, il vaut la peine de comprendre la différence entre les formes : compte bancaire, titres ou fonds, police d'assurance. Le passage de l'une à l'autre n'est pas toujours gratuit ; la page Changer de 3e pilier en explique les limites.
Ce que chaque conjoint devrait demander à un prestataire est listé dans Recevoir une offre de 3e pilier : 10 questions à poser. Pour vérifier qu'un prestataire est autorisé, voyez Vérifier un prestataire de 3e pilier. Enfin, la page Comparer les offres de 3e pilier présente la manière de les mettre côte à côte, et le formulaire Demander une comparaison gratuite permet de recevoir une comparaison adaptée à votre situation.
La checklist du couple
- Chaque conjoint vérifie son revenu soumis à l'AVS et son affiliation à une caisse de pension
- Chacun repère le plafond 3a de l'année qui le concerne
- Léa et Marc ouvrent chacun un compte ou un contrat à leur propre nom
- Ils choisissent un rythme de versement qui laisse de la marge pour les dépenses du ménage
- Chacun demande à son prestataire la clause de bénéficiaires en vigueur
- Les bénéficiaires sont mis à jour après le mariage
- Chaque conjoint conserve son attestation de versement de l'année
- Le couple remplit une seule déclaration d'impôt avec les deux 3a
- En cas d'imposition à la source, le conjoint concerné note la date limite de la TOU
- Le couple fait une comparaison gratuite avant de s'engager
Les petites questions des couples
Quelques situations reviennent souvent chez les jeunes mariés. Les réponses courtes se trouvent dans la FAQ ci-dessous ; les pages liées donnent le détail.
Qui doit s'occuper de quoi ?
Une bonne répartition simple : chacun gère son compte (ouverture, versements, attestation), et l'un des deux tient le dossier de la déclaration commune. Ainsi, aucune pièce ne se perd entre deux versements. Si vous aimez avoir une vue d'ensemble, un tableau à deux colonnes (un 3a par conjoint) suffit.
Quand le mariage fait aussi bouger d'autres éléments
Un mariage peut s'accompagner d'un changement de canton, d'un nouvel emploi ou d'un projet de logement. Chacun de ces événements touche le 3e pilier :
- Changement de canton : la fiscalité varie. Voyez 3e pilier en Romandie : ce qui change d'un canton à l'autre ; Léa et Marc, à Lausanne, peuvent aussi lire la page 3e pilier dans le canton de Vaud.
- Achat d'un logement : le 3a peut servir à financer un logement pour ses propres besoins, par un retrait anticipé ou un amortissement indirect. La page 3e pilier et projet immobilier décrit le principe, avec les conditions à respecter.
- Naissance d'un enfant : voyez Épargner pour son enfant avec le 3e pilier.
- Réduction du temps de travail : voyez Temps partiel ou au foyer.
Pour un cadre plus général, la page 3e pilier et retraite montre comment le 3a s'insère dans la préparation de la retraite à deux.
Questions fréquentes
Un couple marié peut-il avoir un seul compte 3a pour deux ?
Non. Un 3a est ouvert au nom d'une personne, et chaque conjoint a le sien. Léa et Marc peuvent choisir le même prestataire, mais ils ont deux comptes ou deux contrats distincts, chacun avec son titulaire, son plafond et ses bénéficiaires.
Les plafonds de deux conjoints s'additionnent-ils ?
Chaque conjoint a son plafond, et les deux ne se mélangent pas. Le montant que l'un ne verse pas ne profite pas à l'autre. En 2026, le plafond pour une personne affiliée à une caisse de pension est de 7 258 francs, et il est de 7 373 francs en 2027.
Mon conjoint ne travaille pas : puis-je verser à sa place ?
Non. Le droit de verser dépend d'un revenu soumis à l'AVS, propre à chaque personne. Un conjoint sans activité lucrative ne peut pas verser, et vous ne pouvez pas utiliser son plafond. Voyez aussi la page sur le temps partiel ou au foyer.
Le mariage change-t-il mon plafond 3a ?
Non, le mariage ne change pas le plafond. Celui-ci dépend de votre affiliation à une caisse de pension et de votre activité lucrative. Ce qui change, c'est l'imposition commune du couple, qui influence la valeur concrète de la déduction.
Faut-il une déclaration d'impôt par conjoint ?
En règle générale, non : les couples mariés remplissent une déclaration commune. Chacun y déclare ses propres versements 3a, avec sa propre attestation. Les règles de détail dépendent du canton, comme le montre la page Déclarer son 3e pilier aux impôts.
Que faire de la clause de bénéficiaires après le mariage ?
Demandez à votre prestataire la clause actuellement enregistrée, relisez-la, puis mettez-la à jour si elle ne correspond plus à votre situation. C'est un geste simple, qui évite de découvrir un ancien choix au pire moment.
Que devient mon 3a en cas de divorce ?
Chaque 3a appartient à son titulaire, mais le divorce peut entraîner un partage de la prévoyance. Les règles dépendent de la situation du couple et du régime matrimonial. La page 3e pilier et divorce explique le principe. Pour le 1er pilier, le partage des revenus peut être demandé auprès de chaque caisse de compensation concernée.
Si l'un de nous est imposé à la source, perd-on la déduction ?
Pas forcément. Le barème de l'impôt à la source ne tient pas compte des cotisations 3a, mais la personne peut demander une taxation ordinaire ultérieure, par écrit, au plus tard le 31 mars de l'année suivante. Cette demande s'étend au conjoint vivant en ménage commun. Voyez Permis B et impôt à la source.
Peut-on rattraper des années sans versement après le mariage ?
Depuis l'année fiscale 2026, un rachat rétroactif est possible pour jusqu'à dix ans de cotisations manquantes, sous conditions et avec un seul rachat par année fiscale. Chaque conjoint décide pour lui-même, selon ses années avec revenu soumis à l'AVS. Voyez Rachat rétroactif du 3a.
Par où commencer si nous voulons comparer des offres ?
Commencez par comprendre vos besoins (rythme de versement, forme du 3a, protection du conjoint), puis comparez. La page Comparer les offres de 3e pilier explique comment faire, et le formulaire Demander une comparaison gratuite vous permet de recevoir une comparaison personnalisée. Pour savoir qui traite la demande, lisez Comment fonctionne Mon 3e Pilier.
Sources
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- 3e pilier a — plafonds de déduction, chiffres repères 2026 — OFAS
- Plafonds du 3e pilier a 2027 — décision du Conseil fédéral
- 3e pilier a — rachats rétroactifs (nouveauté 2025) — Administration fédérale des contributions
- Rachat de cotisations 3a (dès le 1er janvier 2025) — Fedlex
- Impôt à la source (résidents en Suisse), art. 83, 89 et 89a — Fedlex
- Rentes de vieillesse : partage des revenus en cas de divorce (art. 50c) — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.