
Dans cette page
Vous lisez un contrat, une offre ou un article sur la prévoyance et un mot vous arrête : plafond, rachat, retrait, taux ? Ce glossaire du 3e pilier de P à Z donne la définition de chacun, en phrases courtes, du point de vue d'un salarié romand qui débute. Chaque terme tient en quelques lignes ; quand un sujet mérite une page entière, un lien vous y conduit.
Pour suivre les définitions, nous rencontrerons un exemple fictif, Lucas, 30 ans, salarié dans la partie francophone du canton de Berne. Il est affilié à une caisse de pension et vient de décider de s'intéresser à son 3e pilier. Les mots de A à F et de G à O se trouvent dans les deux autres volets : A à F et G à O.
Ce glossaire explique, il ne recommande rien. Chaque situation dépend du revenu, du canton, de l'âge, de l'état civil et de l'affiliation au 2e pilier : pour savoir ce qui vous concerne, une comparaison personnalisée reste le bon outil.
Comment lire ce glossaire
Les termes sont rangés par lettre, comme dans un dictionnaire, puis regroupés par thème quand la lettre en contient beaucoup. Les chiffres cités sont des repères officiels, toujours accompagnés de leur année ; ils figurent à la fin dans la section Sources.
Voici d'abord une carte qui montre comment les mots se tiennent entre eux. Elle ne remplace pas les définitions, elle aide à voir qui dépend de qui.
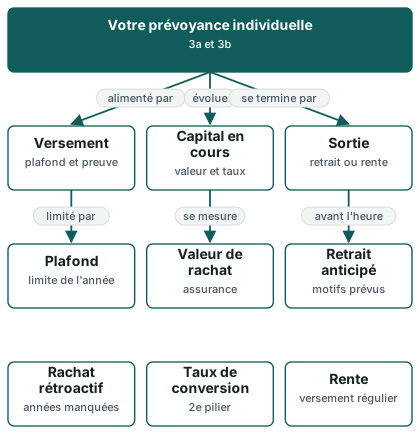
P à R : plafond, rachat, rente
Partage au divorce
Lors d'un divorce, les avoirs de prévoyance professionnelle accumulés pendant le mariage peuvent être partagés entre les époux. Le fait est mentionné dans la définition de l'avoir de vieillesse du 2e pilier : les montants issus d'un partage au divorce s'y ajoutent. Pour le 3e pilier, la répartition suit d'autres règles : voyez le 3e pilier et le divorce pour le principe.
Plafond
Le plafond est la somme maximale que vous pouvez verser dans un pilier 3a pour une année et déduire de votre revenu imposable. Il est fixé chaque année. Il existe un petit plafond, pour les personnes affiliées à une caisse de pension, et un grand plafond, pour celles qui n'y sont pas.
En 2026, les repères de l'OFAS sont de 7 258 francs avec 2e pilier et de 36 288 francs sans 2e pilier. Pour 2027, les montants annoncés sont de 7 373 francs avec 2e pilier et de 36 864 francs sans 2e pilier. Le grand plafond est un maximum : il s'accompagne d'une limite liée à une part du revenu de l'activité lucrative. Le détail se trouve sur la page du montant maximal du 3e pilier.
Exemple : Lucas, 30 ans, est affilié à une caisse de pension. C'est donc le petit plafond de l'année qui s'applique à lui, et non le grand. S'il verse moins que ce plafond, la différence ne se perd pas forcément : c'est là qu'intervient le rachat, expliqué plus bas.
Plafond selon le canton
La limite fédérale est la même partout, mais la déduction fiscale se calcule dans chaque canton. Les pages officielles des administrations cantonales reprennent les montants admis. À Genève, par exemple, le montant admis en 2026 est de 7 258 francs pour une personne affiliée à une caisse de pension, et de 36 288 francs pour une personne non affiliée, dans la limite de 20 % du revenu déterminant. Les différences d'un canton à l'autre portent surtout sur la manière de déclarer et d'imposer, comme le montre la page sur ce qui change d'un canton romand à l'autre.
Police
La police est le document qui constate un contrat d'assurance. Dans le 3e pilier, on parle de police 3a lorsque la prévoyance liée passe par une assurance. Elle indique les prestations prévues, la durée, le montant des primes et les conditions de sortie. Lisez-la avant de signer : la page assurance et 3e pilier explique à quoi sert un tel contrat.
Prestation en capital
C'est une somme versée en une seule fois, par opposition à une rente versée régulièrement. Un capital 3a retiré est imposé séparément de votre revenu ordinaire, selon des règles cantonales. À Genève, la page officielle précise que l'impôt est calculé séparément « au cinquième du taux ordinaire » (formulation de la page, sans le texte de loi), et que la déclaration passe par une copie du justificatif de retrait jointe à la déclaration. Ailleurs, la méthode diffère : demandez toujours le calcul de votre canton.
Preneur de prévoyance
Le preneur est la personne qui conclut le contrat et en est titulaire : c'est vous, quand vous ouvrez un 3a. Le terme sert aussi dans les textes qui parlent de ses droits : recevoir des attestations, demander la valeur de rachat, signaler une assurance multiple.
Prévoyance liée (pilier 3a)
La prévoyance liée est la forme de 3e pilier qui offre un avantage fiscal en échange d'une disponibilité limitée. Les contrats de prévoyance liée sont des contrats spéciaux d'assurance de capital et de rentes sur la vie, ou en cas d'invalidité ou de décès, auprès d'une institution d'assurance soumise à surveillance ; ils sont affectés exclusivement et irrévocablement à la prévoyance (art. 1 al. 2 de l'OPP 3). La fondation bancaire est l'autre voie. Pour les bases : le pilier 3a expliqué.
Prévoyance libre (pilier 3b)
Le pilier 3b est la version souple : vous épargnez quand vous voulez, vous retirez quand vous voulez, selon le contrat. En contrepartie, l'avantage fiscal est généralement moindre et dépend du canton. Fribourg, par exemple, indique que les rentes du 3e pilier b sont imposables à raison de 40 % avec les autres revenus. La page 3a ou 3b : la différence vous aide à les distinguer.
Propres besoins
Dans le langage du logement, « propres besoins » désigne un logement que vous occupez vous-même, par opposition à un bien loué. Les notions de propriété du logement, de participations et de propres besoins sont définies aux art. 2 à 4 de l'ordonnance sur l'encouragement à la propriété du logement au moyen de la prévoyance professionnelle. C'est la clé de l'EPL (encouragement à la propriété du logement) : voir 3e pilier et projet immobilier.
Rachat (2e pilier)
Dans le 2e pilier, le rachat consiste à verser de l'argent dans sa caisse de pension pour combler une lacune de prévoyance. Il est distinct du rachat dans le 3a. L'avoir de vieillesse du 2e pilier comprend notamment les rachats. À Vaud, la page officielle rappelle que la déduction d'un rachat effectué dans les trois années qui précèdent la perception d'une prestation en capital du 2e pilier peut être remise en cause. Avant un retrait, vérifiez donc les dates.
Rachat rétroactif (3a)
Le rachat rétroactif permet de verser, après coup, des cotisations 3a pour des années où vous n'aviez pas utilisé le plafond. Il n'est pas illimité dans le temps : à Genève, la page cantonale indique un délai de dix ans au maximum, pour les personnes exerçant une activité lucrative en Suisse. Une condition fédérale compte aussi : il faut verser l'intégralité de la cotisation due pour l'année en cours (2026) avant de verser en une fois celle de 2025.
Le rachat rétroactif ne s'applique pas à n'importe quelle situation ; le principe se trouve sur la page rachat rétroactif du 3a.
Rapport de prévoyance
C'est le lien juridique entre vous et l'institution qui gère votre prévoyance. Il naît à la signature et prend fin à la résiliation du contrat. Cette fin est précisément ce qui ouvre certains droits : un versement anticipé est possible lorsque le rapport de prévoyance est résilié parce que le preneur reçoit une rente entière d'invalidité de l'AI et que le risque d'invalidité n'est pas assuré (art. 3 al. 2 let. a OPP 3).
Rente
Une rente est une somme versée régulièrement, pendant une durée définie ou toute la vie. L'AVS et l'AI versent des rentes. Au 2e pilier, la rente se calcule avec le taux de conversion. Au 3e pilier, la rente existe surtout dans les contrats d'assurance ; un 3a bancaire se retire en capital. Pour comparer capital et rente, lisez capital ou rente.
Rente d'invalidité
Elle est versée à une personne reconnue invalide. Si la rente AI est réduite ou supprimée parce que le taux d'invalidité baisse, la personne reste assurée avec les mêmes droits pendant trois ans auprès de l'institution tenue de verser les prestations, sous conditions de réadaptation ou de reprise d'activité (art. 26a al. 1 LPP).
Retrait anticipé (versement anticipé)
Un retrait anticipé est un retrait avant l'âge normal, possible seulement pour des motifs listés. Pour le 3a, l'OPP 3 (art. 3) en cite cinq : un rachat dans une institution de prévoyance professionnelle, une invalidité complète sans couverture, le début ou le changement d'une activité indépendante, l'acquisition d'un logement en propriété pour ses propres besoins, le départ définitif de Suisse.
Si vous êtes marié ou lié par un partenariat enregistré, le versement anticipé pour un changement d'activité indépendante, un versement en espèces ou un logement exige le consentement écrit de votre conjoint ou partenaire. Si ce consentement ne peut être recueilli ou est refusé, il est possible de recourir au tribunal. Le détail : retrait anticipé.
Retrait (à la retraite)
Le retrait, sans qualificatif, est la sortie normale de votre argent à la retraite. Il se fait en capital et déclenche l'impôt sur les prestations en capital. Pour les étapes, voyez le retrait du 3e pilier. Pour réduire l'effet d'un gros montant imposé d'un coup, on parle d'échelonnement : échelonner ses retraits.
Remboursement d'un versement anticipé
Si vous avez retiré de l'argent pour un logement, vous pouvez parfois le rembourser. L'avoir de vieillesse du 2e pilier comprend d'ailleurs ces remboursements. En cas de vente du logement, le produit équivalant au versement anticipé peut être transféré à une institution de libre passage si vous comptez réinvestir dans un logement dans un délai de deux ans ; l'obligation de rembourser se limite au produit réalisé (art. 30d al. 3 et 4 LPP).
S à T : salaire assuré, taux
Salaire assuré (ou salaire coordonné)
Le salaire assuré est la part de votre salaire sur laquelle votre caisse de pension calcule les cotisations et les prestations. On l'obtient en retirant du salaire une déduction de coordination. La réforme LPP, refusée en votation le 22 septembre 2024, aurait fixé cette déduction à 20 % du salaire et abaissé le seuil d'entrée. Comme le projet a été refusé, il ne s'applique pas : le salaire assuré se calcule toujours avec les règles de votre caisse. Consultez votre certificat de prévoyance pour l'obtenir. Voir aussi le 2e pilier.
Salaire déterminant (pour le 3a)
Pour les indépendants sans 2e pilier, le grand plafond ne s'applique que dans la limite d'une part du revenu de l'activité lucrative. À Genève, la page indique 20 % du revenu déterminant. Un revenu faible limite donc le versement, même quand le plafond maximal est élevé.
Taux de conversion
Le taux de conversion transforme le capital du 2e pilier en rente annuelle. Un taux de 6,8 % signifie qu'un avoir de 100 000 francs donne une rente annuelle de 6 800 francs. Le taux de conversion minimal LPP est de 6,8 % en 2026, inchangé depuis 2005 dans les chiffres repères de l'OFAS. La réforme qui prévoyait de le ramener à 6,0 % a été refusée en votation le 22 septembre 2024.
Attention : ce taux concerne le 2e pilier obligatoire, pas votre 3a. Un contrat d'assurance 3a a ses propres règles de rente, écrites dans la police.
Taux d'intérêt minimal
Il s'agit du taux auquel l'avoir de vieillesse du 2e pilier est au minimum rémunéré. Le Conseil fédéral le fixe et l'examine au moins tous les deux ans (art. 15 al. 1 et 2 LPP). Il ne s'applique pas au 3a. Pour un compte 3a, l'intérêt est fixé par le prestataire et peut changer ; ne confondez pas les deux, et lisez rendement du 3e pilier pour apprendre à lire les chiffres.
Taux d'invalidité
C'est le pourcentage qui exprime l'ampleur de l'atteinte à la capacité de gain. Il détermine si une rente AI est versée en tout ou en partie. Une baisse de ce taux peut réduire ou supprimer la rente, mais la protection reste temporaire, comme vu au mot « rente d'invalidité ».
Taxation séparée
Plutôt que d'ajouter un capital retiré à votre revenu de l'année, le fisc l'impose séparément, à un taux particulier. C'est pourquoi un retrait de 3a coûte généralement moins qu'un revenu du même montant. Le calcul exact diffère d'un canton à l'autre : comment l'impôt du retrait se calcule.
Taxation ordinaire ultérieure (TOU)
La TOU concerne les personnes imposées à la source. Sur demande, elles peuvent être taxées comme tout le monde, ce qui ouvre l'accès à des déductions comme celle du 3a. Les conditions et les délais dépendent du canton et de votre permis ; la page Permis B et impôt à la source fait le tour de la question.
Transfert
Le transfert déplace votre avoir 3a d'un prestataire à un autre, sans retrait ni impôt. Il se demande au nouveau prestataire, qui s'occupe de la suite. Vérifiez au préalable s'il existe des frais de sortie : voyez transférer son 3a.
U à V : valeur de rachat, versement
Valeur de rachat
Dans une assurance, la valeur de rachat est la somme que l'assureur vous reverserait si vous résiliiez le contrat aujourd'hui. Elle est souvent inférieure à ce que vous avez payé, surtout pendant les premières années. Sur demande, l'assureur doit calculer et communiquer la valeur de réduction ou de rachat dans les quatre semaines ; la FINMA révise gratuitement ces calculs à votre demande (art. 92 al. 1 et 2).
Exemple : Lucas reçoit une offre d'assurance. Avant de la signer, il demande par écrit la valeur de rachat pour chaque année du contrat. Il constate qu'elle croît lentement au début : il sait alors qu'une résiliation précoce coûte cher.
Valeur de réduction
La valeur de réduction est le capital d'un contrat « mis en veilleuse » : vous arrêtez de payer les primes, le contrat continue, mais avec une prestation réduite. C'est une alternative à la résiliation. Elle se demande à l'assureur en même temps que la valeur de rachat.
Valeur d'assurance
C'est la valeur de ce qui est assuré. Elle compte dans le cas de l'assurance multiple : si la somme assurée dépasse la valeur d'assurance auprès de plusieurs entreprises, il faut les informer toutes. Chez un débutant, ce cas est rare, mais il faut le savoir.
Versement
Un versement est l'argent que vous déposez sur votre compte ou contrat 3a. Il doit rester dans le plafond de l'année, être crédité avant la fin de l'année pour compter fiscalement, et provenir d'un revenu soumis à l'AVS. Vérifiez la date limite auprès de votre prestataire et lisez jusqu'à quand verser avant décembre.
Versement anticipé
Voir « retrait anticipé » : les deux expressions désignent le retrait avant l'âge normal pour un des motifs prévus.
Versement en espèces
Un versement en espèces est la sortie de tout l'avoir 3a en capital, sans condition d'âge, dans un cas précis : après le début ou le changement d'une activité indépendante. Il n'est admis que dans l'année qui suit l'établissement à son compte ou le changement, et la totalité de l'avoir doit être retirée : un retrait partiel n'est pas admis.
Versement régulier
C'est un versement fixe, mensuel ou trimestriel, par ordre permanent. Il évite d'oublier de verser, répartit l'effort sur l'année et reste modifiable. Il n'y a pas d'obligation d'en faire un : en 3a bancaire, les versements sont libres.
Vieillesse (avoir de)
L'avoir de vieillesse est le capital accumulé dans le 2e pilier. Il comprend notamment les bonifications de vieillesse avec intérêts, l'avoir versé par les institutions précédentes, les remboursements de versements anticipés, les montants issus d'un partage au divorce et les rachats (art. 15 al. 1 et 2 LPP). Votre certificat de prévoyance en donne le montant.
Z et mots rares
Aucun terme courant du 3e pilier ne commence par la lettre Z. Cette section rassemble donc quelques mots rares, utiles quand on tombe dessus.
Ajournement
Dans l'AVS, l'ajournement consiste à repousser le début de sa rente de vieillesse. La période commence le premier jour du mois qui suit celui où l'âge de référence est atteint, et la déclaration doit être présentée au moyen de la formule officielle dans un délai d'un an à compter du début de cette période ; sans déclaration dans ce délai, la rente est fixée et versée selon les règles générales (art. 55 al. 1 RAVS).
Assurance multiple
Il y a assurance multiple quand vous assurez le même intérêt, contre le même risque, pour la même période, auprès de plusieurs assureurs, avec des sommes dépassant la valeur d'assurance. Vous devez le faire savoir sans délai à toutes les entreprises concernées (art. 46b al. 1).
Attestation de versement
Les établissements d'assurances et les fondations bancaires doivent vous remettre des attestations des cotisations et prestations versées. En cas de rachat, l'attestation indique aussi la date du rachat (art. 8 al. 1 et 2 OPP 3). Conservez-la : c'est la preuve pour votre déclaration d'impôt. Voir déclarer son 3e pilier aux impôts.
Treizième rente AVS
La 13e rente AVS est versée pour la première fois en décembre 2026, avec la rente mensuelle de décembre, automatiquement et sans démarche. Elle représente un douzième de la rente de vieillesse annuelle, arrondi au franc. Elle ne concerne pas directement le 3e pilier, mais elle modifie la lecture globale d'un revenu de retraite.
Les repères officiels de la page
Les quatre repères suivants reviennent le plus souvent dans les définitions. Les voici réunis, avec leur source.
7 258 francs
Plafond 3a avec 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction
36 288 francs
Plafond 3a sans 2e pilier en 2026
Source: 3e pilier a — plafonds de déduction
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
6,8 %
Taux de conversion minimal LPP en 2026
Source: LPP — montants-limites et paramètres
Révision en 10 mots
Un petit quiz pour vérifier. Essayez de répondre de tête, puis comparez avec la réponse indiquée juste après chaque question.
- Quel mot désigne la somme maximale qu'on peut verser et déduire dans un 3a pour une année ? Réponse : le plafond, fixé chaque année.
- Que faut-il verser en premier pour pouvoir effectuer un rachat rétroactif ? Réponse : l'intégralité de la cotisation due pour l'année en cours.
- Citez un motif de retrait anticipé du 3a. Réponse : l'acquisition d'un logement pour ses propres besoins, le départ définitif de Suisse, le début d'une activité indépendante, l'invalidité complète sans couverture ou un rachat dans une institution de prévoyance professionnelle.
- Quelle différence y a-t-il entre une rente et un capital ? Réponse : la rente est versée régulièrement, le capital en une seule fois.
- À quoi sert le taux de conversion ? Réponse : à transformer l'avoir du 2e pilier en rente annuelle.
- Le taux de conversion minimal LPP concerne-t-il votre compte 3a bancaire ? Réponse : non, il concerne le 2e pilier.
- Que représente la valeur de rachat d'une assurance ? Réponse : la somme versée si vous résiliez le contrat maintenant.
- Dans quel délai l'assureur doit-il vous communiquer la valeur de rachat ? Réponse : quatre semaines après votre demande.
- Que fait la taxation séparée d'un capital retiré ? Réponse : elle l'impose à part, hors du revenu ordinaire de l'année.
- Qui doit donner son accord écrit pour un versement anticipé lié à un logement, si vous êtes marié ? Réponse : votre conjoint ou partenaire enregistré.
Si vous avez huit bonnes réponses ou plus, vous maîtrisez l'essentiel de la lettre P à la lettre Z. Sinon, relisez la définition et passez au volet voisin du glossaire.
Pour aller plus loin
Quand le vocabulaire est acquis, la question suivante est celle du choix : banque, assurance ou fondation, titres ou compte. La page comparer les offres de 3e pilier explique comment s'y prendre, et les frais du 3e pilier détaille les types de coûts à repérer, sans chiffre ni prestataire cité.
Questions fréquentes
Quelle est la différence entre « rachat » et « valeur de rachat » ?
Le rachat est une action : vous versez de l'argent pour combler une lacune, dans le 2e pilier ou dans le 3a. La valeur de rachat est un montant : ce qu'une assurance vous reverserait si vous résiliiez votre contrat. Les deux mots se ressemblent, mais ils désignent des choses sans lien direct.
Le plafond change-t-il chaque année ?
Il est fixé chaque année et peut être relevé. Les repères officiels sont de 7 258 francs avec 2e pilier et de 36 288 francs sans 2e pilier en 2026, puis 7 373 francs et 36 864 francs en 2027. Vérifiez toujours l'année concernée avant de verser.
Un retrait anticipé est-il toujours possible ?
Non, seulement pour les motifs prévus par l'OPP 3. Si vous êtes marié ou en partenariat enregistré, le consentement écrit de votre conjoint est requis dans certains cas. Demandez à votre prestataire la liste des justificatifs.
Les mots du 2e pilier valent-ils pour le 3a ?
Pas toujours. Le taux de conversion, le salaire assuré ou le taux d'intérêt minimal concernent le 2e pilier. Le 3a a ses propres règles, écrites dans le contrat ou le règlement de la fondation.
Où demander de l'aide si un mot du contrat reste obscur ?
Notez la phrase, demandez au prestataire de l'expliquer par écrit et comparez avec ce glossaire. Pour une situation personnelle, une comparaison gratuite aide à poser les bonnes questions. Voyez Demander une comparaison gratuite.
Sources
- 3e pilier a — retrait et imposition — OFAS
- 3e pilier a — retrait et imposition — Administration fédérale des contributions
- 3e pilier a — plafonds de déduction et LPP — montants-limites et paramètres — OFAS, chiffres repères 2026
- Réforme LPP — OFAS
- Plafonds du 3e pilier a (montants-limites non imposables) — OFAS
- Plafonds du 3e pilier a (OFAS / Conseil fédéral) — admin.ch
- Invalidité (art. 26a LPP) — Fedlex
- Prestations de vieillesse (art. 15 LPP) — Fedlex
- Libre passage, logement, rachat (art. 30d LPP) — Fedlex
- Formes reconnues de prévoyance liée (art. 1 OPP 3) — Fedlex
- Versement des prestations et retrait anticipé (art. 3 OPP 3) — Fedlex
- Attestations et conservation des données (art. 8 OPP 3) — Fedlex
- Assurance sur la vie (art. 92) — Fedlex
- Communications, prescription, assurance multiple (art. 46b) — Fedlex
- Rentes de vieillesse : ajournement, anticipation, calcul (art. 55) — Fedlex
- 13e rente AVS — Caisse fédérale de compensation
- Genève (GE) — montants LPP et 3e pilier A
- Genève (GE) — déclarer les prestations en capital
- Genève (GE) — rachats rétroactifs dans le pilier 3a
- Vaud (VD) — calculer mes impôts
- Fribourg (FR) — impôts des personnes physiques, FAQ
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.