
Dans cette page
- Oui, c'est possible : à quelles conditions ?
- Changer un compte 3a : le cas le plus simple
- Changer une police d'assurance : là, il faut compter
- La valeur de rachat : le chiffre à demander en premier
- Les étapes pour changer, de la décision au virement
- Changer sans tout déplacer : les alternatives
- Ce que le changement ne résout pas
- Questions fréquentes
Oui, vous pouvez changer de 3e pilier. Pour un compte 3a auprès d'une banque, le passage vers un autre prestataire est une démarche courante, qui ne fait en principe pas perdre l'avantage fiscal. Pour une police d'assurance, le changement est possible aussi, mais il peut coûter : tout dépend de la valeur de rachat et des conditions de votre contrat. Cette page répond à la question « changer de 3eme pilier, est-ce possible, et à quel prix ? » en séparant ces deux cas.
Exemple : Lucie, 36 ans, salariée à Neuchâtel, a ouvert un 3a il y a quelques années, plutôt par habitude que par choix. Elle se demande si elle peut déménager ce capital ailleurs sans tout perdre. Nous la suivons pas à pas.
Oui, c'est possible : à quelles conditions ?
Le 3e pilier n'est pas un engagement à vie envers un prestataire. Ce qui est bloqué, c'est l'argent lui-même : il reste de la prévoyance liée tant qu'aucun motif de retrait n'est rempli. Mais il peut changer de maison, à condition de rester dans la prévoyance liée.
Concrètement, « changer » recouvre trois gestes différents :
- transférer le capital existant d'un prestataire 3a vers un autre ;
- arrêter de verser chez l'ancien prestataire et verser désormais ailleurs, sans toucher à ce qui est déjà épargné ;
- résilier un contrat d'assurance pour passer à un compte ou à des titres.
Ces trois gestes n'ont ni les mêmes effets ni le même coût. Le premier est le plus simple. Le troisième est le plus délicat, car il touche à la valeur de rachat. Le détail d'un transfert est expliqué dans la page Transférer son 3a pas à pas, et la procédure côté prestataire dans Changer de prestataire pour son 3a.
Ce qui ne change jamais
Quel que soit le prestataire, le capital reste soumis aux règles de la prévoyance liée. Le plafond de l'année s'applique au total de vos versements, tous comptes et polices confondus. Selon l'Administration fédérale des contributions, plusieurs comptes ou polices 3a sont permis, mais le total annuel ne peut pas dépasser le montant-limite supérieur de la déduction. Changer de prestataire ne crée donc pas un nouveau plafond.
Un versement n'est par ailleurs déductible pour une année que s'il est crédité sur le compte ou la police 3a au plus tard le 31 décembre de cette année. En cas de changement en fin d'année, ce détail compte : un virement lancé trop tard peut atterrir dans l'année suivante. La page Jusqu'à quand verser son 3e pilier détaille ce point.
7 258 francs
Plafond 3a 2026 avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a 2026 sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 francs
Plafond 3a 2027 avec 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
36 864 francs
Plafond 3a 2027 sans 2e pilier
Source: Plafonds du 3e pilier a (montants-limites non imposables)
Ces plafonds valent pour l'ensemble de vos versements de l'année, quel que soit le nombre de prestataires. Le plafond « sans 2e pilier » concerne des situations précises, notamment l'indépendant non affilié ; pour les salariés affiliés à une caisse de pension, c'est le plafond avec 2e pilier qui s'applique.
Changer un compte 3a : le cas le plus simple
Un compte 3a bancaire, tenu par une fondation de prévoyance liée à une banque, se transfère sans grande difficulté. Le capital quitte l'ancien compte pour arriver sur le nouveau, directement d'institution à institution. Vous ne touchez pas l'argent : c'est ce qui préserve son statut fiscal.
Pourquoi on change de compte
Les raisons les plus fréquentes sont concrètes :
- les frais d'un compte ou d'un dépôt paraissent élevés une fois lus de près ;
- l'interface est peu pratique, ou le prestataire ne propose pas la forme de placement voulue ;
- vous souhaitez regrouper plusieurs comptes ouverts au fil des emplois ;
- votre situation a changé : un déménagement, un nouvel emploi, un passage à l'indépendance.
Aucune de ces raisons n'est mauvaise en soi. Mais « changer pour changer » ne résout rien. Avant de bouger, il vaut la peine de comprendre ce que vous payez aujourd'hui. La page Frais du 3e pilier décrit les types de frais qui existent et la façon de les lire, sans chiffre ni promesse.
Le prix d'un changement de compte
Un transfert de compte à compte peut donner lieu à des frais de clôture ou de sortie. Cela dépend du prestataire et de ses conditions, que vous trouverez dans le règlement de la fondation ou dans la liste de frais. Si votre capital est placé en titres, le passage implique de vendre les parts pour transférer des liquidités ; le prix de vente peut alors différer de celui que vous aviez en tête. Entre la vente et le rachat chez le nouveau prestataire, l'argent n'est pas investi, ce qui peut jouer dans un sens comme dans l'autre.
Posez donc trois questions à l'ancien prestataire : quels frais de sortie, quel délai de traitement, et que se passe-t-il pour les titres en cours de transfert ? Notez les réponses par écrit.
Changer une police d'assurance : là, il faut compter
Une police 3a d'assurance liée est un contrat. Il comporte une durée, des primes convenues et, souvent, une part d'épargne et une part de risque (décès, invalidité). Le fonctionnement de base est décrit dans 3e pilier assurance : comment ça marche.
Si vous arrêtez le contrat avant son terme, vous ne récupérez pas forcément tout ce que vous avez versé. Les primes ont servi en partie à couvrir les risques et les frais du contrat, et ces éléments ne reviennent pas dans l'épargne. Le montant que l'assureur vous reverserait en cas de sortie anticipée s'appelle la valeur de rachat.
Ce que dit le contrat
La valeur de rachat figure dans la police ou dans un tableau annexe. Elle évolue avec les années. Dans les premières années, elle est souvent nettement inférieure au total des primes payées ; elle se rapproche ensuite de l'épargne constituée. Le contrat peut aussi prévoir des conditions précises de sortie : délai de préavis, forme écrite, éventuelles déductions.
Une sortie anticipée peut donc entraîner une perte réelle, qui n'est pas une « erreur de gestion » mais la conséquence du contrat signé. C'est pourquoi la question à poser n'est pas « quel prestataire est meilleur ? » mais « que vaut mon contrat si je le quitte maintenant, et que vaut-il si je le garde jusqu'au terme ? ». Pour la mécanique de la sortie anticipée, voyez Résilier son 3e pilier assurance trop tôt.
Ne pas confondre : arrêter les primes ou résilier
Il existe parfois une autre option que la résiliation : mettre le contrat en « réduit » ou le libérer des primes, c'est-à-dire cesser de payer tout en gardant un capital réduit. Cette option dépend entièrement du contrat. Elle peut éviter une perte sèche, mais elle fige aussi une épargne qui ne bougera plus beaucoup. À discuter avec l'assureur, par écrit, avant toute décision.
Notez aussi qu'une police peut inclure une libération du paiement des primes en cas d'incapacité de gain. Si vous résiliez, cette protection disparaît, et il n'est pas certain qu'un nouveau contrat vous l'accorde dans les mêmes termes, surtout si votre santé a changé depuis.
Un blocage à connaître
Le transfert ou le rachat n'est plus possible si une police d'assurance devient exigible dans les cinq ans précédant l'âge de référence, selon l'art. 3a al. 3 du texte cité en source. Si vous approchez de la retraite, cette règle peut fermer la porte à un changement. Vérifiez le terme de votre contrat avant d'envisager quoi que ce soit.
La valeur de rachat : le chiffre à demander en premier
Si vous n'avez qu'une chose à faire avant de changer une police, c'est de demander la valeur de rachat actuelle, par écrit. Elle répond à la question centrale : combien récupérez-vous réellement si vous partez aujourd'hui ?
Voici comment la lire, sans la confondre avec d'autres chiffres :
| Ce que vous voyez | Ce que cela signifie |
|---|---|
| Total des primes payées | Ce que vous avez versé au contrat, pas ce que vous récupérez |
| Capital au terme | Ce qui est prévu si le contrat va jusqu'au bout, souvent avec une part non garantie |
| Valeur de rachat | Ce que l'assureur verse en cas de sortie anticipée |
| Part garantie / part non garantie | Ce qui est assuré par contrat et ce qui dépend de la performance |
La comparaison utile est celle entre la valeur de rachat et le capital que vous auriez en gardant le contrat. Pour comprendre ce que signifie « garanti », lisez Capital garanti en 3e pilier. Pour les risques de perte sur la partie investie, la page Peut-on perdre de l'argent avec un 3e pilier ? apporte l'éclairage.
Questions à poser à l'assureur
- Quelle est la valeur de rachat aujourd'hui, et à la date où je compte sortir ?
- Quelle part du capital est garantie, quelle part ne l'est pas ?
- Quels frais sont déduits en cas de sortie anticipée ?
- Puis-je réduire le contrat ou suspendre les primes plutôt que le résilier ?
- Quelles protections (décès, invalidité, libération des primes) perdrai-je ?
- Quel est le délai de traitement du transfert vers le nouveau prestataire ?
Gardez les réponses sous forme écrite. En cas de désaccord ultérieur, c'est ce document qui fera foi.
Les étapes pour changer, de la décision au virement
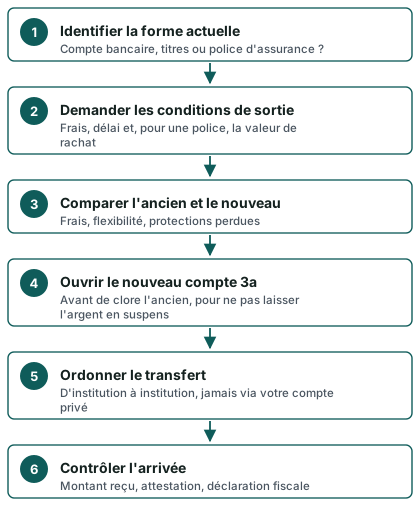
Le chemin se fait en séquence, et une étape sautée coûte souvent plus que le changement lui-même. Le schéma ci-dessous résume la décision.
Le schéma suivant montre l'ordre à respecter, de la lecture de votre contrat jusqu'au contrôle final.
Étape par étape, avec Lucie
Elle commence par lire. Lucie retrouve son contrat de 3a. Il s'agit d'un compte bancaire, pas d'une police : bonne nouvelle, le transfert sera simple. Si elle avait eu une assurance, sa première démarche aurait été de réclamer la valeur de rachat.
Elle compare. Elle regarde les frais de son compte actuel, puis ce que d'autres prestataires affichent. Elle ne cherche pas « le meilleur », qui n'existe pas dans l'absolu, mais ce qui correspond à sa situation : sa tolérance aux variations de valeur, sa façon de verser, son horizon. La page Recevoir une offre de 3e pilier : 10 questions à poser lui sert de grille.
Elle ouvre d'abord le nouveau compte. Elle remplit le dossier, fournit une pièce d'identité et ses coordonnées. Les pièces demandées sont listées dans Documents pour ouvrir un 3a.
Elle demande le transfert. C'est le nouveau prestataire, souvent, qui lance la démarche à partir d'une autorisation signée. Le capital passe d'une institution à l'autre, sans transiter par son compte privé.
Elle contrôle. À l'arrivée, elle vérifie le montant reçu, conserve l'attestation de l'ancien prestataire et garde une trace pour sa déclaration d'impôt.
Vérifier le nouveau prestataire
Avant de signer, assurez-vous que le prestataire est bien autorisé à proposer de la prévoyance liée. La page Vérifier un prestataire de 3e pilier donne les gestes de contrôle. Ce site n'est ni conseiller ni intermédiaire : il ne désigne aucun prestataire et ne classe personne.
Changer sans tout déplacer : les alternatives
Il n'est pas toujours nécessaire de transférer. Plusieurs solutions existent, selon ce que vous cherchez.
- Garder l'ancien et verser ailleurs. Vous cessez d'alimenter l'ancien compte et ouvrez un second 3a pour les versements futurs. Le capital existant reste en place, sans frais de sortie. Vous gardez plusieurs comptes ; c'est permis, tant que le total annuel respecte le plafond. Voyez Combien de comptes 3a ouvrir.
- Regrouper plus tard. Vous pouvez réunir vos comptes avant un retrait, quand la lisibilité devient plus importante. Certains choisissent au contraire de les garder séparés pour échelonner les retraits.
- Transformer progressivement. Pour une police, il est parfois possible de stopper les primes et de laisser le capital réduit évoluer jusqu'au terme.
Cas particuliers qui modifient le raisonnement
Si vous êtes imposé à la source, le barème ne tient pas compte des cotisations 3a. Selon l'Administration fédérale des contributions, vous pouvez demander par écrit, jusqu'au 31 mars de l'année suivante, une taxation ordinaire ultérieure (art. 89a al. 3 LIFD) pour déduire vos cotisations. Changer de prestataire ne modifie pas cette règle, mais un changement de situation (nouveau permis, déménagement) mérite d'être regardé. Voyez Permis B et impôt à la source.
Si vous venez de changer d'emploi, ne confondez pas le 3e pilier avec le libre passage du 2e pilier. Les deux se « transfèrent », mais selon des règles distinctes. Les prestations en capital versées par une institution de prévoyance professionnelle lors d'un changement d'emploi sont exonérées lorsque le bénéficiaire les réinvestit dans le délai d'un an dans une institution de prévoyance professionnelle ou les utilise pour acquérir une police de libre-passage (art. 7 al. 4 let. e, texte fiscal cité en source). Cela concerne la caisse de pension, pas votre 3a.
Si vous songez à rompre un contrat pour échapper à un créancier, sachez que certains actes sont assimilés à des donations et peuvent être contestés : l'art. 286 al. 2 vise notamment les cas où le débiteur a accepté un prix notablement inférieur à la valeur de sa prestation. Ce n'est pas le cas d'un changement ordinaire de prestataire, mais cela rappelle qu'un mouvement d'argent a des conséquences juridiques. Voir aussi Dettes et 3e pilier.
Ce que le changement ne résout pas
Changer de prestataire ne remplace pas une réflexion sur votre situation. Un transfert ne fera pas baisser un impôt, ne créera pas de rendement et ne supprimera pas les variations de valeur d'un placement en titres. Un 3a dont la forme ne vous convient pas ne devient pas adapté parce qu'il est ailleurs.
Avant de bouger, demandez-vous plutôt :
- ma forme actuelle (compte, titres, assurance) correspond-elle à mon horizon et à ma tolérance aux fluctuations ?
- ai-je besoin de la part « risque » de mon contrat, ou la couvre-t-on déjà autrement ?
- ma situation (revenu, canton, état civil, affiliation au 2e pilier) a-t-elle changé ?
Ces éléments varient d'une personne à l'autre : une réponse générale ne remplace pas une comparaison de votre cas. Le canton intervient aussi, notamment pour la fiscalité au retrait ; la page 3e pilier en Romandie donne un aperçu des différences.
Quand une comparaison personnalisée aide
Si vous hésitez entre garder, transférer ou résilier, mettre vos offres côte à côte clarifie souvent la décision. Vous pouvez parcourir Comparer les offres de 3e pilier pour comprendre les critères, puis, si vous le souhaitez, demander une comparaison gratuite. Le fonctionnement du service est expliqué sur la page Comment fonctionne Mon 3e Pilier.
Questions fréquentes
Puis-je changer de 3e pilier quand je veux ?
Pour un compte bancaire, en principe oui, en respectant les délais et conditions de la fondation. Pour une police d'assurance, le contrat fixe les modalités de sortie, et une sortie anticipée peut coûter. Dans les deux cas, lisez vos conditions avant d'agir.
Perd-on l'avantage fiscal en changeant de prestataire ?
Non, tant que l'argent reste dans la prévoyance liée et passe d'institution à institution. Le danger vient d'un retrait : si le capital transite par votre compte privé, il peut être traité comme un retrait et imposé. Passez toujours par un transfert direct.
Que vaut ma police si je la résilie aujourd'hui ?
C'est la valeur de rachat. Elle figure dans votre contrat ou se demande à l'assureur par écrit. Elle est souvent inférieure au total des primes payées, surtout dans les premières années. Comparez-la au capital attendu en gardant le contrat jusqu'au terme.
Puis-je avoir deux prestataires en même temps ?
Oui. Plusieurs comptes ou polices 3a sont permis, mais le total de vos versements annuels ne doit pas dépasser le plafond de l'année. C'est une façon de changer sans transférer l'existant.
Un changement est-il possible près de la retraite ?
Pas toujours. Pour une police d'assurance, le transfert ou le rachat n'est plus possible si elle devient exigible dans les cinq ans précédant l'âge de référence. Vérifiez l'échéance de votre contrat suffisamment tôt.
Le changement est-il payant ?
Cela dépend du prestataire et du type de contrat. Pour un compte, des frais de clôture ou de vente de titres peuvent exister. Pour une police, la perte vient surtout de la valeur de rachat. Demandez la liste des frais par écrit, sans vous contenter d'une réponse orale.
Dois-je prévenir les impôts après un transfert ?
Le transfert lui-même n'est pas un revenu, mais conservez l'attestation de versement et de transfert. Pour les versements de l'année, c'est l'attestation annuelle qui sert à la déclaration. Voyez Déclarer son 3e pilier aux impôts.
Quelle différence avec un changement de 2e pilier ?
Le 2e pilier suit des règles de libre passage propres, liées à votre emploi. Le 3a est une démarche individuelle et volontaire. Ne confondez pas les deux lors d'un changement de poste.
Sources
- 3e pilier a — plafonds de déduction (OFAS, chiffres repères 2026)
- Plafonds du 3e pilier a (montants-limites non imposables) — Conseil fédéral
- Votre cotisation au 3e pilier — OFAS
- Transfert du capital de prévoyance — Fedlex
- 3e pilier a — déduction et frontaliers — Administration fédérale des contributions
- Action révocatoire : délais — Fedlex
- Revenus de prévoyance imposables — Fedlex
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.