
Dans cette page
Pour un 3a au premier emploi, la réponse courte est la suivante : vous pouvez commencer dès que vous touchez un revenu d'une activité lucrative soumise à l'AVS, mais rien ne vous oblige à le faire le premier mois. Le bon moment est celui où votre budget de base tient, où vos dettes en cours sont maîtrisées et où vous avez compris ce que vous ouvrez. Un 3a ouvert un peu plus tard n'est pas une erreur ; un 3a ouvert dans la précipitation, sans comprendre ses conditions, peut en être une.
Cette page vous aide à situer ce moment. Elle ne dit pas quel produit choisir et ne promet aucun gain : elle pose le calendrier et les priorités d'un jeune actif. Pour les bases, vous pouvez d'abord lire le pilier 3a en bref ou le 3e pilier expliqué simplement.
Le premier salaire, le premier choix
Le premier salaire change plusieurs choses à la fois. Vous entrez dans l'AVS comme salarié, votre employeur vous affilie en principe à une caisse de pension (2e pilier) si votre salaire atteint le seuil d'entrée prévu par la LPP, et une déduction apparaît sur votre fiche de paie. Le 3e pilier, lui, ne se déclenche pas tout seul : c'est une démarche personnelle et facultative.
Exemple : Maëlle, 24 ans, jeune diplômée engagée à Sion (VS), vient de signer son contrat. Elle hésite entre un petit versement mensuel dès maintenant et l'idée d'attendre sa deuxième année de travail. Son entourage lui dit des choses contradictoires : « Commence tout de suite ! » et « Ne bloque pas ton argent ». Les deux phrases contiennent une part de vrai, et c'est ce que la suite démêle. Maëlle est un exemple fictif, pas une personne réelle.
Ce qui est vrai dès le premier jour
- Seules les personnes qui perçoivent un revenu, ou un revenu de remplacement, d'une activité lucrative soumise à l'AVS peuvent cotiser au 3a. Un stage rémunéré ou un premier contrat suffisent donc à ouvrir le droit ; sans activité lucrative, le versement n'est plus possible.
- Une personne affiliée à une caisse de pension relève du « petit 3a », dont le plafond est fixé chaque année : 7 258 CHF en 2026, 7 373 CHF en 2027.
- Ce plafond est un maximum, pas un objectif. Vous pouvez verser un montant libre chaque année, y compris très en dessous.
Pour savoir si vous remplissez les conditions, la page Qui peut ouvrir un 3a ? détaille chaque situation.
7 258 CHF
Plafond 3a avec 2e pilier en 2026
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
7 373 CHF
Plafond 3a avec 2e pilier en 2027
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Faut-il vraiment commencer tout de suite
Il n'y a pas d'urgence réglementaire. Il y a en revanche trois raisons de ne pas laisser traîner indéfiniment, et trois raisons de patienter quelques mois.
Pourquoi ne pas trop attendre
- Le temps travaille pour la discipline. Commencer tôt, même modestement, installe une habitude. Le versement devient un rendez-vous, pas une décision à reprendre chaque année.
- L'effet du temps sur un capital. Plus la durée de placement est longue, plus l'écart avec une durée courte grandit, grâce aux intérêts composés. Ce n'est pas une promesse : le résultat dépend du produit, des frais et des marchés.
- La déduction fiscale existe chaque année. Les montants versés sont en principe déductibles du revenu imposable, dans les limites fixées. Comment cela se traduit dans votre canton dépend de votre revenu et de votre situation ; voyez comment la déduction fonctionne.
Pourquoi patienter peut être raisonnable
- Votre premier salaire n'est pas encore connu. Les premiers mois révèlent vos vraies charges : loyer, assurance maladie, transport, impôts.
- Vous n'avez peut-être pas encore de réserve. Un 3a n'est pas un compte courant : l'argent y est bloqué sauf cas prévus (retrait anticipé pour un logement, départ à l'étranger, début d'une activité indépendante, etc.).
- Vous ne savez pas encore ce que vous cherchez. Compte bancaire, titres ou assurance : ces formes n'ont ni les mêmes contraintes ni les mêmes risques. Prendre quelques semaines pour lire est un investissement, pas une perte de temps. La page 3a banque ou assurance pose les différences.
Si vous hésitez sur l'âge, À quel âge ouvrir un 3e pilier ? complète utilement cette section.
Petit montant ou rien : ce que dit la règle
La question revient chez presque tous les débutants : « Est-ce que ça vaut la peine de verser si peu ? » Sur le plan des règles, la réponse est simple : oui, c'est permis. Aucun versement minimum n'est imposé par la loi pour un 3a, et le montant peut changer d'une année à l'autre. Ce que vous payez à un prestataire peut, lui, dépendre du contrat (certains prestataires fixent un montant d'entrée ou des frais fixes), d'où l'intérêt de poser la question avant de signer. Voyez Frais du 3e pilier : lesquels existent pour apprendre à les lire sans chiffre à l'esprit.
Ce que « petit » veut dire
Un petit versement peut être une partie du plafond, une somme qui reste confortable pour votre budget. Dans l'exemple, Maëlle décide d'un virement mensuel automatique qu'elle peut interrompre ou augmenter. Elle ne vise pas le plafond de l'année : elle vise un montant qu'elle tiendra, parce qu'un versement qu'on abandonne au bout de trois mois sert moins qu'un petit versement régulier.
Et si vous versez rien la première année ?
Depuis l'année fiscale 2026, la loi permet un rachat rétroactif de cotisations 3a manquantes, sur jusqu'à dix ans, déductible l'année où il est effectué. Pour une personne qui découvre le 3a un peu tard, c'est une soupape. Le plafond du rachat est celui de la « petite déduction », soit 7 258 CHF en 2025 et 2026, avec un seul rachat par année fiscale, et il faut avoir versé la cotisation due pour l'année en cours avant de racheter l'année précédente. Les règles précises dépendent de votre situation ; lisez Rachat rétroactif du 3a : le principe en clair avant de planifier quoi que ce soit.
Autrement dit, ne pas verser pendant un an ne ferme pas la porte, mais ce n'est pas une raison pour compter dessus : le rachat a ses conditions et ne remplace pas une habitude.
Remboursement de dettes ou 3a : l'ordre des priorités
C'est le point où le premier emploi diffère le plus d'un emploi plus tardif. Beaucoup de jeunes actifs entrent sur le marché du travail avec un crédit de consommation, un leasing, un solde de carte, des impôts à régler ou des factures de formation.
Une règle de bon sens, pas un conseil personnel
En règle générale, un crédit coûte des intérêts qu'on connaît à l'avance, alors que le gain d'un 3a, lui, dépend du produit et n'est jamais garanti. Comparer les deux est donc délicat : un 3a ne peut pas être présenté comme « plus rentable » qu'une dette remboursée. Ce site ne vous dit pas quoi faire dans votre cas ; il vous montre l'ordre dans lequel les questions se posent.
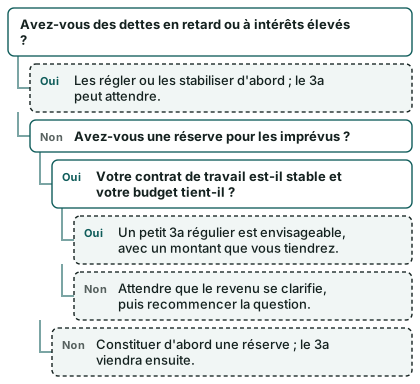
- Les dettes qui coûtent le plus et qui sont en retard passent en premier : un retard de paiement peut mener à des poursuites, et l'argent d'un 3a est difficile à mobiliser en urgence.
- Une réserve pour les imprévus vient ensuite. Un 3a n'est pas une réserve : en cas de besoin, retirer son 3a est encadré et peut avoir un coût fiscal. La page Peut-on perdre de l'argent avec un 3e pilier ? rappelle d'autres limites.
- Le 3a arrive quand les deux premières étapes sont tenables.
Si vos dettes sont déjà difficiles à gérer, voyez aussi Dettes et 3e pilier : mon 3a peut-il être saisi ? et Je n'arrive plus à payer mon 3e pilier.
Le schéma ci-dessous résume cet ordre sous forme de questions oui / non. Il n'impose aucun montant : à chaque étape, c'est votre situation qui répond.
Un 3a qu'on peut ajuster quand le salaire monte
L'avantage du 3a pour un jeune actif, c'est sa souplesse sur le montant. Dans un compte 3a bancaire, vous décidez en général chaque année combien vous versez, sans sanction si vous versez moins. Dans une police d'assurance liée, en revanche, les primes sont fixées au contrat : les réduire ou les arrêter peut avoir des conséquences sur la valeur de rachat. Cette différence compte beaucoup quand on débute : un salaire qui monte, une pause pour voyager, un congé maternité, tout cela fait varier la capacité d'épargne.
Une frise pour situer les moments
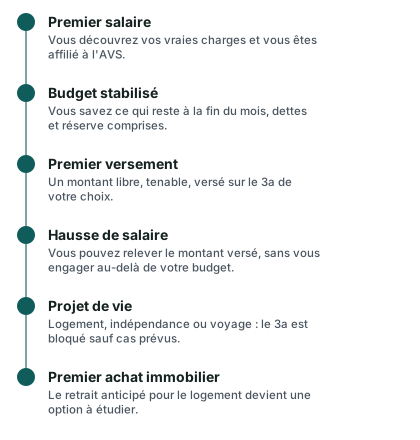
La frise suivante montre comment les premières années de vie active s'enchaînent, et où le 3a peut s'insérer. Elle n'impose pas de rythme, elle sert de repère.
Quand le salaire augmente
Une hausse de salaire est le bon moment pour revoir le montant versé. Deux gestes simples :
- relever le versement automatique d'une partie de la hausse, sans toucher à ce qui sert à vivre ;
- vérifier dans la déclaration d'impôts l'effet sur la déduction, en vous référant à Déclarer son 3e pilier aux impôts.
Pour estimer un ordre de grandeur de l'effet fiscal avec les outils officiels, vous pouvez utiliser le calculateur 3e pilier. Gardez en tête que ce n'est pas une économie personnelle : l'économie réelle dépend de votre canton, de votre état civil et de votre revenu imposable.
Une deuxième frise : les moments pour verser
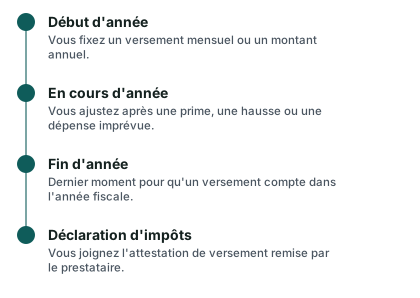
La frise suivante est centrée sur le calendrier de l'année, puisque c'est lui qui décide de la déduction.
La question de la date limite est traitée à part : Jusqu'à quand verser son 3e pilier et la check-list de fin d'année vous évitent un versement tardif.
Les erreurs du premier emploi
Les premières années pèsent lourd dans les habitudes. Voici les pièges les plus fréquents, vus depuis un jeune actif.
Verser en dernier de l'année sans y avoir pensé
Plusieurs personnes versent d'un coup en décembre, sous la pression de la déclaration d'impôts. C'est permis, mais cela peut gêner votre budget et entraîner un choix de produit hâtif. Un versement régulier lisse l'effort.
Signer un contrat sans lire les conditions
Un 3a en assurance engage sur la durée. Avant de signer, demandez la valeur de rachat à différents moments, la libération du paiement des primes, la nature des frais et les conditions de résiliation. La page Recevoir une offre de 3e pilier : dix questions à poser vous donne une liste prête à l'emploi.
Confondre 3a et épargne libre
Le 3a est lié : l'argent n'est accessible qu'à certaines conditions. Le 3b est libre, mais la déduction y est limitée ou absente. Pour ne pas les mélanger, lisez 3a ou 3b : lequel pour bien commencer ?.
Oublier ce que le 3a ne remplace pas
Le 3a complète l'AVS et le 2e pilier ; il ne les remplace pas. Pour situer chaque étage, voyez les 3 piliers suisses.
Choisir un produit sur la seule promesse d'un rendement
Aucun rendement n'est garanti en 3a en titres. Un taux annoncé dans une publicité ne dit pas ce que vous toucherez au final. Rendement du 3e pilier : lire les chiffres sans se tromper explique comment lire ces annonces.
Ne pas garder les justificatifs
L'attestation de versement est nécessaire pour la déclaration d'impôts. Gardez-la, dans un dossier numérique ou papier, chaque année.
Une checklist pour vos premiers mois
- Vérifier que mon contrat de travail et mon affiliation au 2e pilier sont en ordre
- Faire le point sur mes dettes et mes factures en retard
- Constituer ou compléter une réserve pour les imprévus
- Décider d'un montant de versement tenable, même modeste
- Comparer plusieurs formes de 3a avant de signer (compte, titres, assurance)
- Demander par écrit les conditions de sortie et de résiliation
- Noter la date limite de versement de l'année
- Conserver l'attestation de versement pour les impôts
Une fois ces points posés, il reste à comparer les offres. Le formulaire « Demander une comparaison gratuite » vous permet de recevoir une comparaison adaptée à votre situation, sans engagement. Pour poursuivre pas à pas, Ouvrir son premier compte 3a détaille les étapes de A à Z.
Questions fréquentes
Puis-je ouvrir un 3a avec un premier contrat de courte durée ?
Oui, tant que vous percevez un revenu d'une activité lucrative soumise à l'AVS. Le critère n'est pas la durée du contrat mais l'existence d'un revenu soumis à l'AVS au cours de l'année. Si le contrat prend fin, le 3a reste ouvert ; vous cessez simplement d'y verser, ou vous y versez ce que votre situation permet. Voyez aussi Au chômage, que devient mon 3e pilier ?.
Faut-il verser le plafond dès la première année ?
Non. Le plafond est un maximum fixé pour l'année, pas une obligation. Vous pouvez verser un montant libre, plus bas, et le modifier d'une année à l'autre. Pour un salarié affilié à une caisse de pension, ce plafond est de 7 258 CHF en 2026 et de 7 373 CHF en 2027. Pour savoir combien viser, voyez Combien verser par mois sur son 3e pilier ?.
Est-il préférable de rembourser un crédit avant d'ouvrir un 3a ?
Cela dépend de la nature de la dette, de son coût et de votre marge de manœuvre. En règle générale, une dette en retard ou coûteuse se traite d'abord, car l'argent du 3a est difficile à récupérer rapidement. Le site ne peut pas trancher votre cas : une comparaison personnalisée, ou un échange avec un service de désendettement, vous aide à voir clair.
Que se passe-t-il si je ne verse rien pendant un an ?
Rien ne se perd automatiquement dans un compte 3a bancaire. Dans une assurance, arrêter les primes peut avoir des conséquences sur la valeur de rachat. Depuis l'année fiscale 2026, un rachat rétroactif de cotisations manquantes est possible sous conditions, sur jusqu'à dix ans, avec un seul rachat par année fiscale. Voyez 3e pilier et rachat rétroactif.
Un 3a ouvert tôt rapporte-t-il forcément plus ?
Non. Plus de temps donne plus de place aux intérêts composés, mais le résultat dépend du produit, des frais, des marchés et du montant réellement versé. Un 3a en titres peut perdre de la valeur ; un compte bancaire a un taux qui peut changer. Aucune promesse n'est possible, et un capital garanti répond à d'autres conditions : lisez Capital garanti en 3e pilier.
Mon employeur peut-il verser mon 3a à ma place ?
Le 3a est personnel : c'est vous qui ouvrez le contrat et qui décidez des versements. Certains employeurs facilitent un virement depuis le salaire, mais cela reste votre démarche. Posez la question aux ressources humaines, puis vérifiez que l'attestation de versement vous revient bien.
Puis-je retirer mon 3a si j'ai besoin d'argent la deuxième année ?
En principe, non, sauf cas prévus. Le retrait anticipé est possible, par exemple pour acquérir un logement pour ses propres besoins, ou lors du début d'une activité indépendante. Une demande pour le logement n'est possible qu'à intervalle fixé et jusqu'à une limite d'âge. Voyez Retrait anticipé du 3e pilier.
Un jeune qui n'a pas encore de 2e pilier a-t-il droit au même plafond ?
Pas toujours. Le plafond dépend de l'affiliation à une caisse de pension. Sans 2e pilier, un autre plafond, plus élevé mais limité à une part du revenu, peut s'appliquer. Cela concerne surtout les indépendants ; si vous êtes dans ce cas, regardez Ouvrir un 3a quand on est indépendant.
Sources
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.