
Dans cette page
Vous êtes indépendant, et votre conjoint donne un coup de main à l'entreprise : factures, caisse, livraisons, accueil des clients. Au début, personne ne s'est demandé comment appeler cela. Avec le temps, une question revient : quelle prévoyance pour ce conjoint collaborateur ? Cette page vous aide à poser les bonnes questions, dans le bon ordre, sans jargon.
Le point de départ est simple. En matière de prévoyance, ce n'est pas le travail effectué qui compte, mais le statut : un conjoint qui reçoit un salaire déclaré n'est pas dans la même situation qu'un conjoint qui aide sans rémunération. Tout le reste en découle : AVS, accès à un pilier 3a, éventuelle caisse de pension. Voyons cela pas à pas.
Collaborateur ou salarié : la première question
Quand un conjoint travaille dans l'entreprise de l'autre, trois situations se rencontrent dans la pratique. Elles ont des conséquences très différentes.
Le conjoint qui aide sans rémunération
Votre époux ou votre épouse donne de son temps, mais aucune rémunération n'est versée ni déclarée. C'est la situation la plus courante dans les petites entreprises familiales, et la plus fragile. Sans rémunération déclarée, il n'y a pas de revenu soumis à l'AVS à son nom pour cette activité. Or l'accès au pilier 3a repose précisément sur un revenu soumis aux cotisations AVS/AI : le canton de Genève le rappelle noir sur blanc dans ses explications fiscales. Sans ce revenu, le conjoint ne peut en principe pas verser dans un 3a au titre de cette activité.
Cela ne veut pas dire que le conjoint n'a aucune protection. Il peut être couvert par d'autres voies, par exemple par une autre activité, par votre prévoyance de couple ou par ses propres cotisations en tant que personne sans activité lucrative. Mais ces solutions ne dépendent pas de son travail dans l'entreprise, et elles méritent d'être regardées au cas par cas.
Le conjoint salarié de l'entreprise
Vous versez un salaire à votre conjoint, comme à n'importe quel collaborateur. Ce salaire est un salaire déterminant : la loi range sous ce terme toute rémunération pour un travail dépendant, y compris les gratifications, les commissions ou les prestations en nature (art. 5 al. 2 de la loi sur l'AVS). Il est donc soumis aux cotisations, déclaré à la caisse de compensation, et il ouvre des droits à titre personnel.
C'est le statut le plus clair. Il demande de la rigueur : un vrai salaire, versé réellement, décompté chaque période, avec un travail effectif en face. Nous y revenons dans la dernière section, car c'est là que se jouent la plupart des difficultés.
Le conjoint associé ou copropriétaire
Certains couples vont plus loin : l'entreprise est gérée à deux, ou prend la forme d'une société dont le conjoint est actionnaire ou associé. Le statut change alors encore : les règles de l'AVS, de la prévoyance professionnelle et de la fiscalité ne sont plus les mêmes qu'en entreprise individuelle. Pour la situation d'un dirigeant salarié de sa propre société, vous pouvez lire la page sur le salarié de sa propre Sàrl. Dans cette page-ci, nous restons sur le cas le plus fréquent : l'indépendant en entreprise individuelle, et son conjoint qui l'aide.
La première question à vous poser
Une seule question permet de s'orienter : mon conjoint reçoit-il aujourd'hui un salaire déclaré à la caisse de compensation ?
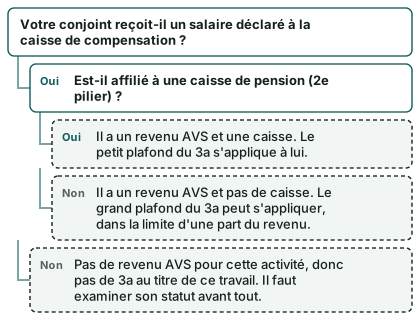
Si la réponse est « non », ne cherchez pas encore de produit de prévoyance. Clarifiez d'abord le statut. Un 3a ne se bâtit pas sur du vide : il se verse à partir d'un revenu soumis à l'AVS.
Cotisations AVS du conjoint
L'AVS, le 1er pilier, est la base de tout. Pour un conjoint salarié de l'entreprise, la mécanique est celle de n'importe quel employé. Vous êtes l'employeur : vous décomptez son salaire avec la caisse de compensation, vous retenez sa part et vous versez la vôtre. Pour revoir les bases, la page sur le 1er pilier pose le décor.
Votre rôle d'employeur
Le cadre pose des obligations précises, et il vaut mieux les connaître que les découvrir au moment d'un contrôle :
- Un employeur qui occupe des salariés sans décompter leurs salaires avec la caisse de compensation s'expose à un supplément de 50 % des cotisations dues, porté à 100 % au plus en cas de récidive. Ce supplément ne peut pas être déduit du salaire de l'employé (art. 14 suppl. al. 1).
- Si les indications nécessaires au décompte ne sont pas fournies, ou si les cotisations ne sont pas payées à l'échéance, la caisse fixe elle-même les cotisations dues dans une taxation d'office. Les frais peuvent être mis à la charge de la personne concernée (art. 38 al. 1 et 3).
- Si vous rencontrez des difficultés financières, la caisse peut accorder un sursis au paiement, à condition que vous rendiez ces difficultés vraisemblables et que vous vous engagiez à verser des acomptes réguliers, avec un premier versement immédiat. Le sursis tombe de plein droit si ces conditions ne sont pas respectées (art. 34b al. 1 et 3).
Retenez l'idée générale : déclarer un salaire est une démarche simple si elle est faite à temps, et coûteuse si elle est faite tard. La situation du conjoint « qu'on déclarera plus tard » est précisément celle qui crée des suppléments et des taxations d'office.
Ce qui entre dans le salaire, ce qui n'y entre pas
Le salaire déterminant est large. Une prime de fin d'année, une indemnité de vacances ou une prestation en nature, comme un logement de fonction ou un véhicule mis à disposition, comptent aussi (art. 5 al. 2). En sens inverse, les cotisations réglementaires que l'employeur verse à une institution de prévoyance exonérée fiscalement, ou aux assureurs maladie et accidents, ne sont pas comprises dans ce salaire déterminant (art. 8 let. a et b). Cette distinction compte quand vous organisez la rémunération de votre conjoint : une partie de sa protection peut passer par des cotisations de prévoyance plutôt que par du salaire brut.
Et vos propres cotisations d'indépendant
Votre propre situation d'indépendant est différente de celle de votre conjoint salarié. Vous êtes affilié à la caisse de compensation cantonale si vous n'êtes pas membre d'une association fondatrice d'une caisse (art. 64 al. 2), et la loi vous demande de vous annoncer si vous n'êtes pas déjà affilié (art. 64 al. 6). Vos cotisations se paient chaque trimestre (art. 34 al. 1 let. b). Les indépendants cotisent aussi aux allocations familiales, même sans enfant, selon l'office fédéral compétent.
Si le paiement de la cotisation entière représente pour vous une charge trop lourde, une demande de réduction par écrit auprès de votre caisse est possible, avec les documents utiles (art. 31 al. 1). Pour vérifier que votre propre parcours AVS ne comporte pas de trou, la page sur les lacunes AVS des indépendants vous guide.
Le schéma du couple
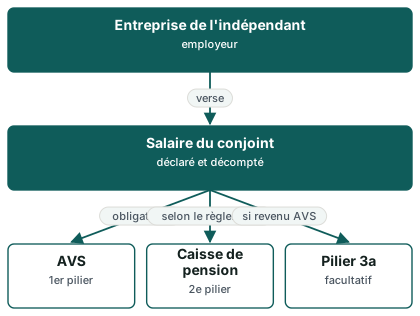
Le schéma suivant résume qui est relié à quoi dans une entreprise individuelle où le conjoint est salarié. Il montre l'enchaînement : l'entreprise verse le salaire, le salaire alimente l'AVS, une éventuelle caisse de pension et un éventuel 3a.
Comment le conjoint se constitue un 3a
Une fois le salaire déclaré, la porte du 3a s'ouvre. Le principe est le même que pour tout salarié : le conjoint peut ouvrir son propre pilier 3a, à son nom, et y verser jusqu'au plafond de l'année. Ce 3a lui appartient personnellement. Il n'appartient pas à l'entreprise, ni à l'autre conjoint. Pour revoir le fonctionnement de base, lisez la page sur le pilier 3a et celle sur qui peut ouvrir un 3a.
Quel plafond s'applique ?
Tout dépend d'une seule chose : le conjoint est-il affilié à une caisse de pension ? Voici les repères officiels.
7 258 francs
Plafond 3a en 2026, avec 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
36 288 francs
Plafond 3a en 2026, sans 2e pilier
Source: 3e pilier a — plafonds de déduction (OFAS)
7 373 CHF
Plafond 3a en 2027, avec 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
36 864 CHF
Plafond 3a en 2027, sans 2e pilier
Source: Plafonds du 3e pilier a (OFAS / Conseil fédéral)
Le plus petit montant s'applique à une personne affiliée à une caisse de pension. Le plus grand s'applique à une personne qui n'y est pas affiliée. Attention : ce grand plafond est un maximum. En dessous de ce maximum, le versement possible est limité à 20 % du revenu de l'activité lucrative, comme le précise l'office fédéral dans ses communications et le canton de Genève dans ses tableaux. Le grand plafond n'est donc pas un droit automatique à verser la somme entière. Il dépend du revenu réel du conjoint.
Pour approfondir ces montants et leur évolution, voyez la page sur le montant maximal du 3e pilier et celle sur les plafonds 3a 2027.
Tableau récapitulatif
Le tableau suivant relie le statut du conjoint à ce qu'il peut faire. Il décrit des principes. Le cas concret dépend du contrat, de la caisse, du canton et du revenu.
| Situation du conjoint | Revenu soumis à l'AVS ? | Accès au 3a | Plafond qui s'applique |
|---|---|---|---|
| Aide sans rémunération | Non, pour cette activité | En principe non, au titre de ce travail | Aucun versement lié à cette activité |
| Salarié de l'entreprise, sans caisse de pension | Oui | Oui | Le grand plafond, dans la limite d'une part du revenu |
| Salarié de l'entreprise, avec caisse de pension | Oui | Oui | Le petit plafond de l'année |
| Salarié ailleurs et aide en plus | Oui, via l'autre emploi | Oui, via l'autre emploi | Selon son affiliation à une caisse |
Ce que cela change pour les impôts
Les versements au 3a sont déductibles du revenu imposable, dans les limites fixées. Le conjoint qui verse dans son propre 3a réduit son revenu imposable personnel, mais attention à l'imposition commune du couple marié : la déclaration est commune, et la déduction s'inscrit dans cette déclaration. Pour comprendre la mécanique, voyez la page sur le 3e pilier et les impôts et celle sur la déclaration du 3e pilier aux impôts. L'économie réelle dépend de votre canton, de votre revenu et de la composition du ménage : ce n'est pas une économie que l'on peut annoncer à l'avance.
Le piège de la déduction « artificielle »
Il serait tentant de verser un salaire sans travail réel pour ouvrir un 3a. Ce serait une erreur. Le salaire doit correspondre à un travail effectif et à un montant que l'on pourrait verser à un tiers pour les mêmes tâches. Une rémunération manifestement excessive, ou sans contrepartie, peut être remise en cause par la caisse de compensation comme par l'administration fiscale. Le bon réflexe est de rester raisonnable et de documenter le travail réalisé.
Le 2e pilier du conjoint salarié
Un conjoint salarié peut aussi relever de la prévoyance professionnelle, la LPP. Pour les bases, la page sur le 2e pilier est utile. Deux situations se présentent.
Vous avez une caisse pour vos salariés
Si votre entreprise est déjà affiliée à une institution de prévoyance, votre conjoint salarié y est assuré comme les autres collaborateurs, selon les conditions d'entrée du règlement et de la loi. L'employeur est débiteur de la totalité des cotisations envers l'institution, il déduit du salaire la part à la charge du salarié et la transfère au plus tard à la fin du premier mois qui suit l'année civile ou l'année d'assurance pour laquelle elle est due (art. 66 al. 2 à 4 LPP). Sa contribution doit être au moins égale à la somme des cotisations de tous les salariés (art. 66 al. 1).
Vous n'avez aucune caisse
Si votre entreprise n'a encore aucun employé assuré, la question se pose autrement. Vous-même, comme indépendant, pouvez vous assurer auprès de l'institution de prévoyance qui assure vos salariés ou dont vous relevez à raison de votre profession ; sans accès à une telle institution, vous avez le droit de vous assurer auprès de l'institution supplétive (art. 44 LPP). Cette affiliation facultative a une conséquence directe sur le plafond 3a, d'où l'intérêt de lire la page sur la LPP facultative et celle sur le 3a quand on a une LPP facultative.
Votre affiliation et celle de votre conjoint sont deux dossiers séparés. Chacun a son propre statut face au plafond du 3a. Un indépendant sans caisse et un conjoint salarié avec caisse n'ont pas le même plafond, alors qu'ils vivent sous le même toit.
Un plan de prévoyance reste dans des limites
Le droit fixe aussi un cadre pour que les plans de prévoyance restent adéquats : les prestations réglementaires ne doivent pas dépasser 70 % du dernier salaire AVS assurable, ou les cotisations de l'employeur et des salariés pour la vieillesse ne doivent pas dépasser annuellement 25 % de la somme des salaires AVS assurables (art. 1 al. 2 de l'ordonnance sur la prévoyance professionnelle). C'est un garde-fou contre les excès, pas un objectif à viser. Votre caisse ou votre institution vérifie ces limites pour vous.
Un exemple : Claire et Olivier, boulangerie à Nyon
Exemple fictif, pour illustrer. Olivier est boulanger indépendant à Nyon. Sa femme Claire, 41 ans, tient la boutique tous les matins, passe les commandes et fait la comptabilité du week-end. Depuis les débuts, elle « aide ». Aucun salaire n'a été fixé : l'argent va sur le compte du ménage.
Ce que la situation a de fragile
Un soir, en préparant leur déclaration d'impôts, Olivier et Claire réalisent que Claire n'a jamais eu de revenu soumis à l'AVS pour son travail à la boulangerie. Elle n'a donc aucun accès à un 3a au titre de cette activité, et ses années de travail ne lui ouvrent aucun droit personnel supplémentaire. Si le couple se séparait ou si Olivier tombait malade, Claire se retrouverait sans la protection qu'elle aurait dû construire.
Les démarches
Le couple décide de mettre les choses à plat, dans cet ordre :
- Fixer le statut. Olivier et Claire décident que Claire sera salariée de l'entreprise, avec un salaire raisonnable pour les tâches réellement accomplies, ni symbolique ni excessif.
- Déclarer à la caisse de compensation. Olivier annonce le salaire de Claire, comme tout employeur, et les cotisations sont décomptées à partir de ce moment.
- Faire le point sur le 2e pilier. Il examine si l'entreprise a une institution de prévoyance et si Claire doit y être assurée, selon le règlement et la loi.
- Ouvrir un 3a au nom de Claire. Claire choisit une forme de 3a adaptée à sa situation, après avoir demandé la comparaison des frais et des conditions. Elle compare plusieurs offres avant de signer.
- Écrire le contrat. Un contrat de travail simple fixe les tâches, le temps de travail et le salaire.
Ce que le couple se garde de faire
Claire et Olivier ne cherchent pas à « optimiser » à tout prix. Ils savent que l'économie d'impôt dépend de leur revenu commun, de leur canton et du plafond qui s'applique à chacun d'eux. Ils ne comptent pas sur une somme précise. Ils mettent surtout en place un statut clair, qui protège Claire sur la durée : c'est le vrai gain de la démarche.
Une année plus tard, Claire dispose de son propre 3a, d'un salaire déclaré et d'un parcours AVS complet. Olivier, de son côté, suit sa propre affiliation et son propre plafond. Le couple a deux dossiers de prévoyance distincts, tenus à jour séparément.
Le point à ne pas oublier : le contrat écrit
Si un seul document devait ressortir de cette page, ce serait celui-ci : un contrat de travail écrit entre l'entreprise et le conjoint salarié. Il n'est pas toujours exigé par la loi dans sa forme, mais il joue le rôle de preuve, et c'est ce qui le rend précieux.
Ce que le contrat doit dire
- Les tâches confiées au conjoint, décrites concrètement.
- Le temps de travail convenu, même approximatif.
- Le salaire, sa périodicité et la façon dont il est versé.
- Les vacances et les absences.
- Les assurances prévues : accident, maladie, éventuelle caisse de pension.
- La date de début, et les conditions de fin du contrat.
Pourquoi c'est si important
Trois raisons concrètes. D'abord, la caisse de compensation et l'administration fiscale examinent plus volontiers un salaire qui repose sur un document daté. Ensuite, en cas de désaccord ou de séparation, le contrat montre ce qui avait été convenu. Enfin, le contrat sert de base à l'ouverture d'un 3a, à l'affiliation à une caisse ou à une demande de prestation. Sans lui, vous devrez reconstituer le statut en vous appuyant sur des souvenirs.
Dans l'idéal, le contrat se révise chaque année, à l'occasion du bouclement des comptes. Le travail du conjoint évolue, et le contrat doit suivre.
Le salaire doit être réel
Un salaire écrit mais jamais versé ne vaut rien : ni pour l'AVS, ni pour le 3a. Le versement doit être visible sur le compte du conjoint et dans les comptes de l'entreprise. Un salaire déclaré à la caisse sans avoir été versé n'est pas une solution, c'est un problème supplémentaire.
Et pour la suite
Le statut du conjoint pèse aussi sur les grandes étapes à venir : l'arrêt de l'activité, la vente de l'entreprise, la retraite. Pour anticiper, lisez la page sur la vente de l'entreprise et la retraite, et celle sur la protection en cas d'accident, de maladie ou d'invalidité. Pour un tour d'horizon complet de la prévoyance d'un indépendant, la page sur la prévoyance de l'indépendant est un bon point de départ.
Votre check-list
Voici un ordre possible pour y voir clair. Cochez au fur et à mesure.
- Établir le statut actuel du conjoint : sans rémunération, salarié, associé
- Vérifier s'il existe déjà un salaire déclaré à la caisse de compensation
- Décider d'un salaire raisonnable, en rapport avec le travail réellement effectué
- Rédiger un contrat de travail écrit, daté et signé
- Annoncer le salaire à la caisse de compensation et décompter les cotisations à échéance
- Vérifier si votre entreprise est affiliée à une institution de prévoyance
- Contrôler si votre conjoint est assuré au 2e pilier et à quelles conditions
- Identifier le plafond 3a qui s'applique à votre conjoint, puis à vous
- Rassembler les documents pour ouvrir un 3a
- Demander une comparaison des offres de 3a avant de signer, y compris les frais
- Prévoir une révision annuelle du contrat et du salaire
Une fois cette liste parcourue, vous pouvez comparer les offres de 3e pilier en connaissant votre situation. La page demander une comparaison gratuite explique comment poursuivre. Le site vous informe : il ne vous conseille pas et ne recommande aucun prestataire.
Questions fréquentes
Mon conjoint peut-il ouvrir un 3a s'il m'aide sans salaire ?
En principe non, au titre de cette activité. Le droit de verser dans un 3a suppose un revenu soumis aux cotisations AVS/AI, qu'il provienne d'une activité salariée ou indépendante. Sans salaire déclaré, il n'y a pas de tel revenu. Votre conjoint peut en revanche avoir un droit au 3a par une autre activité, ce qui se vérifie dans sa situation personnelle.
Quelle est la différence entre un conjoint collaborateur et un conjoint salarié ?
Le conjoint salarié reçoit un salaire déclaré, soumis aux cotisations AVS, avec les droits qui en découlent. Le conjoint collaborateur au sens courant aide sans rémunération déclarée. La nuance se joue sur la rémunération et sur sa déclaration. Le premier statut ouvre l'accès au 3a, le second en principe non.
Dois-je déclarer le salaire de mon conjoint à la caisse de compensation ?
Oui, s'il est salarié de votre entreprise. Un employeur qui occupe des salariés sans décompter leurs salaires s'expose à un supplément de 50 % des cotisations dues, porté à 100 % au plus en cas de récidive. Ce supplément ne peut pas être déduit du salaire de l'employé.
Quel plafond 3a s'applique à mon conjoint ?
Cela dépend de son affiliation à une caisse de pension. En 2026, le plafond est de 7 258 francs avec 2e pilier et de 36 288 francs sans 2e pilier. En 2027, il passe à 7 373 CHF avec 2e pilier et à 36 864 CHF sans. Le grand plafond reste un maximum : en dessous, le versement possible est limité à 20 % du revenu de l'activité lucrative.
Mon conjoint et moi avons-nous le même plafond ?
Pas forcément. Chacun a son propre plafond selon sa propre affiliation à une caisse de pension. Si vous êtes indépendant sans caisse et que votre conjoint est salarié avec caisse, vos plafonds seront différents.
Puis-je verser n'importe quel salaire à mon conjoint pour augmenter son 3a ?
Non. Le salaire doit correspondre à un travail réel et à ce que l'on verserait à un tiers pour les mêmes tâches. Une rémunération sans contrepartie ou manifestement excessive peut être contestée. Mieux vaut un salaire raisonnable, documenté dans un contrat.
Le 3a de mon conjoint est-il aussi le mien ?
Non. Un 3a est personnel : il est ouvert au nom d'une seule personne et lui appartient. Le couple remplit une déclaration commune, mais chaque conjoint a son propre compte ou sa propre police. Pour les règles du couple marié, voyez la page sur le 3e pilier pour un couple marié.
Que se passe-t-il si je ne peux pas payer les cotisations à temps ?
Si vous rendez vraisemblables vos difficultés financières et que vous vous engagez à verser des acomptes réguliers, avec un premier versement immédiat, la caisse peut accorder un sursis. Il tombe de plein droit si les conditions de paiement ne sont pas respectées. En cas d'absence de décompte ou de paiement, la caisse peut procéder à une taxation d'office et mettre les frais à votre charge.
Mon conjoint peut-il cotiser à une caisse de pension de l'entreprise ?
S'il est salarié et si l'entreprise est affiliée à une institution de prévoyance, il y est assuré selon les conditions de la loi et du règlement. Si vous n'avez pas encore d'institution, la question de l'affiliation se traite avec l'institution supplétive ou une institution de votre branche. Le règlement fixe les conditions concrètes.
Faut-il un contrat écrit même entre époux ?
C'est très recommandé. Le contrat prouve le statut, les tâches et le salaire. Il facilite l'ouverture d'un 3a, l'affiliation à une caisse et le dialogue avec la caisse de compensation ou l'administration fiscale. Sans lui, tout repose sur des souvenirs et des déclarations.
Où trouver une comparaison d'offres 3a pour mon conjoint ?
Une fois le statut clarifié, vous pouvez demander une comparaison gratuite. La page comment ça marche explique qui traite la demande et comment. Ce site vous informe sans vous conseiller : il ne désigne aucun produit ni prestataire.
Sources
- Personnes assurées et affiliation — LAVS, Fedlex
- Cotisations des salariés et des employeurs — LAVS, Fedlex
- Cotisations des salariés et des employeurs — RAVS, Fedlex
- Cotisations des indépendants et des personnes sans activité lucrative — RAVS, Fedlex
- Indépendants et assurance facultative — LPP, Fedlex
- Obligations de l'employeur — LPP, Fedlex
- Plans de prévoyance, retraite anticipée et sécurité des caisses — OPP 2, Fedlex
- 3e pilier a — plafonds de déduction — OFAS
- Plafonds du 3e pilier a — OFAS / Conseil fédéral
- Cotisations AVS/AI/APG des indépendants — OFAS
- Comment déduire les cotisations au 2e et 3e pilier — État de Genève
- Montants LPP et 3e pilier — État de Genève
Vous voulez comparer pour votre situation ?
Décrivez votre situation en deux minutes. Les offres de plus de 35 banques et assurances sont comparées pour vous. Gratuit, sans engagement.